「ドルコスト平均法で積み立てながら、年に1回リバランスする」。新NISAの解説でよく見る組み合わせです。一方で、「上がった資産を売ってしまうから、長期では損になる」という批判もあります。
どちらが正しいのかを、前提を全部書いたうえでシミュレーションで確認しました。結論を先に言うと、リバランスは「損」を生むというより、上振れを削る代わりに下振れを守る操作です。
先に答え(2026年10月24日時点)
- 月3万円を株式70%・債券30%で積み立てた場合、30年後の最終額の中央値は、リバランスなしが約2,546万円、年1回リバランスありが約2,489万円でした(各2万回の試行)
- 30年で「リバランスなしの方が最終額が高い」確率は60.6%。10年では46.2%、20年では53.0%で、期間が短いほど差は出にくいです
- 差は上振れ側に偏ります。30年の最終額の上位10%ラインは、リバランスなしが約5,035万円、ありが約4,286万円です。一方、下位10%ラインはリバランスありが約1,497万円で、なしの約1,451万円を上回ります
- リバランスなしだと、株式比率は30年後の中央値で約83%まで上がります。リバランスは、この比率の漂流を止める操作です
- この結果は、私が置いた仮定にもとづく計算です。実際の相場の再現ではありません。仮定は下に全部書きます
シミュレーションの前提
リバランスとは、株式と債券の比率が目標からずれたとき、売買して元の比率に戻す操作です。今回は「年1回、毎年12月末に70対30に戻す」場合と「一度もしない」場合を、同じ乱数の経路で比べました。
| 項目 | 設定 |
|---|---|
| 積立 | 毎月月末に3万円。株式70%・債券30%に振り分け |
| 株式のリターン | 年率7%(月率の平均は7%÷12)、月次の標準偏差4.5% |
| 債券のリターン | 年率2%(月率の平均は2%÷12)、月次の標準偏差1.2% |
| リターンの分布 | 各月独立の正規分布。株式と債券の相関は0。暴落時に相関が高まる現象や、分布の裾の厚さは入れていません |
| リバランスのコスト | 売買した金額の0.1%。税金は考慮しません |
| 試行回数 | 10年・20年・30年それぞれ20,000回(乱数の種を固定) |
旧版の記事は、同様の条件で「1,000回」の結果を載せていました。今回、試行回数を増やして再計算し、結果が近い範囲に収まることを確認しています(旧版の30年の確率57.5%、今回60.6%。1,000回では誤差が±1.6ポイント程度あります)。
結果:中央値はほぼ同じ、差は「両端」に出る
| 積立期間(元本) | リバランスあり 下位10% / 中央値 / 上位10% |
リバランスなし 下位10% / 中央値 / 上位10% |
なしの方が高い確率 |
|---|---|---|---|
| 10年(360万円) | 358 / 466 / 615万円 | 356 / 464 / 630万円 | 46.2% |
| 20年(720万円) | 834 / 1,230 / 1,879万円 | 819 / 1,234 / 2,041万円 | 53.0% |
| 30年(1,080万円) | 1,497 / 2,489 / 4,286万円 | 1,451 / 2,546 / 5,035万円 | 60.6% |
出典:筆者のモンテカルロ・シミュレーション(上記の仮定、各20,000回)。実際の相場の予測ではありません。
中央値の差は、10年でほぼゼロ、20年で数万円、30年で約57万円(2,546−2,489)です。しかし、上位10%のラインでは30年で約750万円の差(5,035−4,286)がつきます。リバランスなしの強みは、運よく株式が大きく上がった場合の上振れにあります。
リバランスしないと、株式比率はどこまで漂流するか
| 積立期間 | リバランスなしの株式比率 下位10% / 中央値 / 上位10% |
期間中の最悪の12カ月の運用成績(中央値) リバランスあり / なし |
|---|---|---|
| 10年 | 66.2% / 74.4% / 81.3% | −16.0% / −16.5% |
| 20年 | 67.4% / 78.6% / 87.3% | −19.0% / −20.2% |
| 30年 | 69.2% / 82.7% / 91.4% | −20.4% / −22.3% |
出典:筆者のシミュレーション(同じ仮定、各20,000回)。「最悪の12カ月」は、積立の入出金を除いた運用成績を、連続する12カ月で複利計算した最小値です。
30年放置すると、株式比率は中央値で約83%、上位10%のケースでは91%を超えます。もともと70%で設計した資産が、実質的に「株式9割」の運用になっています。リバランスありとなしで、最悪の12カ月の落ち込みの差は、30年の中央値で約2ポイントでした。
この差を「小さい」と見るか「大きい」と見るか
仮定では、株式の月次標準偏差は4.5%(年率換算で約15.6%)です。2008年や2020年のように、分布の裾が厚い局面や、株と債券の同時下落は入れていません。現実の相場では、比率が高まった株式の下落の影響は、この計算より大きく出る可能性があります。ただし、その大きさは、このシミュレーションでは示せていません。
「リバランスロス」という言い方は正確か
株式が上がり続ける局面では、リバランスで株式を売ると、上昇の恩恵を一部手放します。これを「リバランスロス」と呼ぶことがあります。ただ、同じ操作が、株式が下がった局面では、割安になった株式を買い増す側に回ります。
30年のシミュレーションで見た、差の分布
- 最終額の「リバランスなし − あり」の中央値は約+45万円、平均は約+251万円
- 平均が中央値を大きく上回るのは、株式が大きく上がった一部のケースで、リバランスなしの上振れが大きいためです
- 一方、下位10%のラインでは、リバランスありが約46万円上回ります(1,497万円と1,451万円)
つまり、リバランスは「毎回損をする操作」ではありません。運が良いケースの上振れを少し削る代わりに、運が悪いケースの下振れを少し守る操作です。どちらを重視するかは、投資期間と、下落に耐えられる度合いで決まります。
旧版の主張のうち、直した点
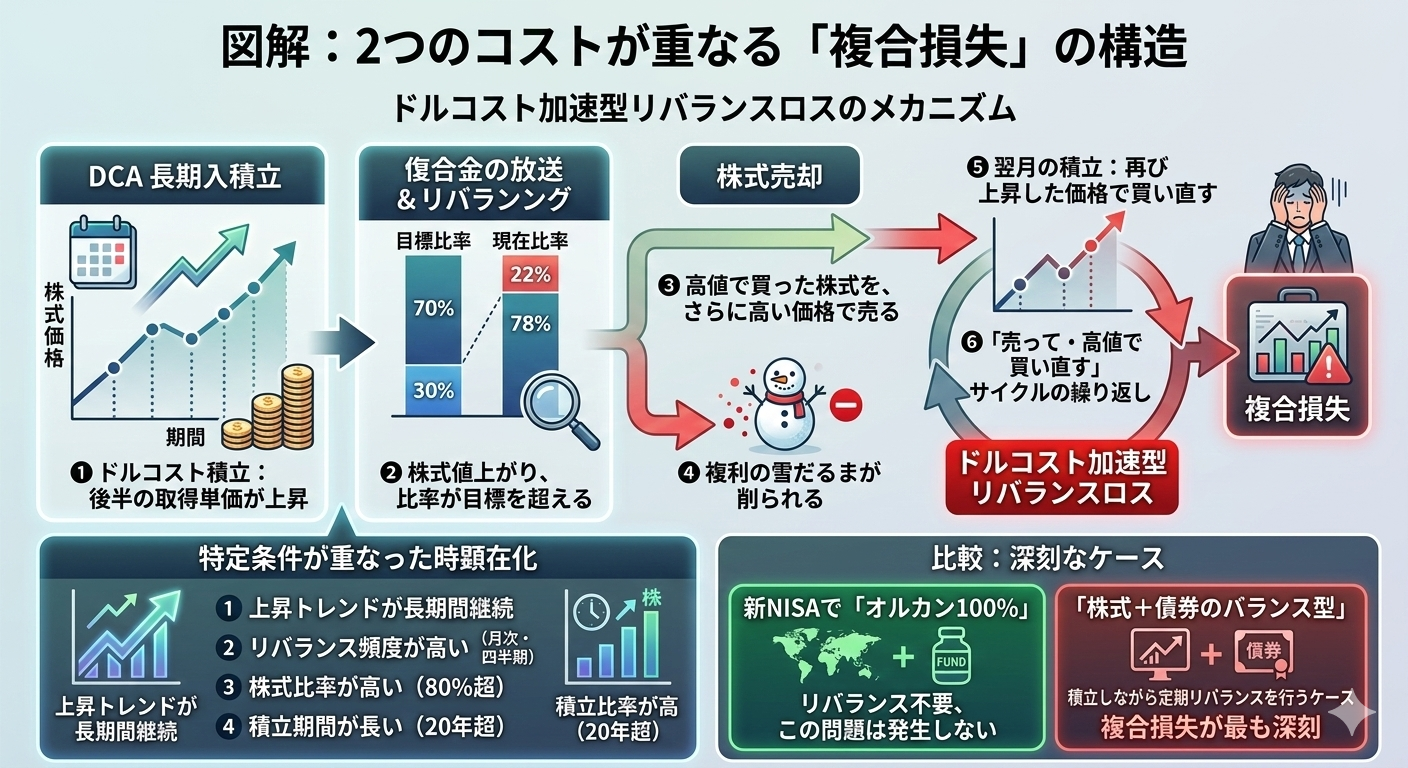
- 「複合損失」「ドルコスト加速型リバランスロス」という言い方:リバランスは中央値では小さな差、上振れを削る一方で下振れを守る操作です。「損失」と呼ぶのは一面的でした
- 「30年でリバランスなしが有利になる確率は57.5%」:1,000回では誤差が大きく、今回の2万回では60.6%です。数字そのものより、「差は両端に出る」という見方のほうが重要です
- 「新NISAでオルカン100%なら、この問題は発生しない」:リバランスの判断は不要になりますが、株式100%の下落リスクを取っていることに変わりはありません。リバランスを避けることと、リスクを避けることは別です
ドルコスト平均法のほうも整理しておきます。年率7%で上昇する相場を想定すると、最終月の購入価格は、10年で初月の約2.0倍、20年で約3.9倍、30年で約7.6倍です(1.07の10乗、20乗、30乗)。後半ほど高い価格で買うのは、上昇相場では当然の算術であり、ドルコスト平均法の欠陥ではありません。価格が下がる局面では、同じ金額でより多くの口数を買えます。
実際にどう設計するか
- 先に「許容できる株式比率の上限」を決める:放置で比率が上がる前提で、たとえば「80%を超えたら見直す」のように、行動のルールを決めておきます。数字は例であり、人によって違います
- 新しい積立の配分を変えて調整する方法もある:売却をしないので、税金や手数料がかかりません。ただし、この記事のシミュレーションの対象外です。比率が大きくずれたとき、積立額だけで戻せるかは、金額次第です
- 課税口座で売却する場合は、税金を確認する:NISA口座内の売却益は非課税ですが、課税口座では売却益に税金がかかります。今回のシミュレーションは税金を含んでいません
- 頻度や閾値の最適な値は、このシミュレーションでは決められない:比べたのは「年1回」と「なし」だけです。半年に1回や、比率が5ポイント動いたらという方式の優劣は、検証していません
まとめ
- 月3万円・株式70%・債券30%の30年積立では、リバランスなしの最終額の中央値は約2,546万円、ありは約2,489万円(各2万回の試行)
- リバランスなしが高くなる確率は、10年で46.2%、20年で53.0%、30年で60.6%
- 差は両端に出る。上位10%のラインはリバランスなしが約750万円高く、下位10%のラインはリバランスありが約46万円高い
- 放置すると、株式比率は30年で中央値約83%まで上がる。リバランスは、この漂流を止める操作
- 仮定が単純(正規分布、相関ゼロ、税金なし)なので、実際の相場では結果が変わりうる
計算の出典と方法
- 筆者によるモンテカルロ・シミュレーション(2026年10月24日実施、乱数の種を固定、各20,000回)。前提は本文の表のとおりです
- 外部の統計データや市場データは使っていません。リターンと標準偏差は、計算を単純にするための仮定値です
※本記事は情報提供を目的としたもので、特定の投資行動を推奨するものではありません。シミュレーションは将来の成績を保証しません。投資判断はご自身の責任で行ってください。
あわせて読みたい:NEXT-FIREの人気シリーズ