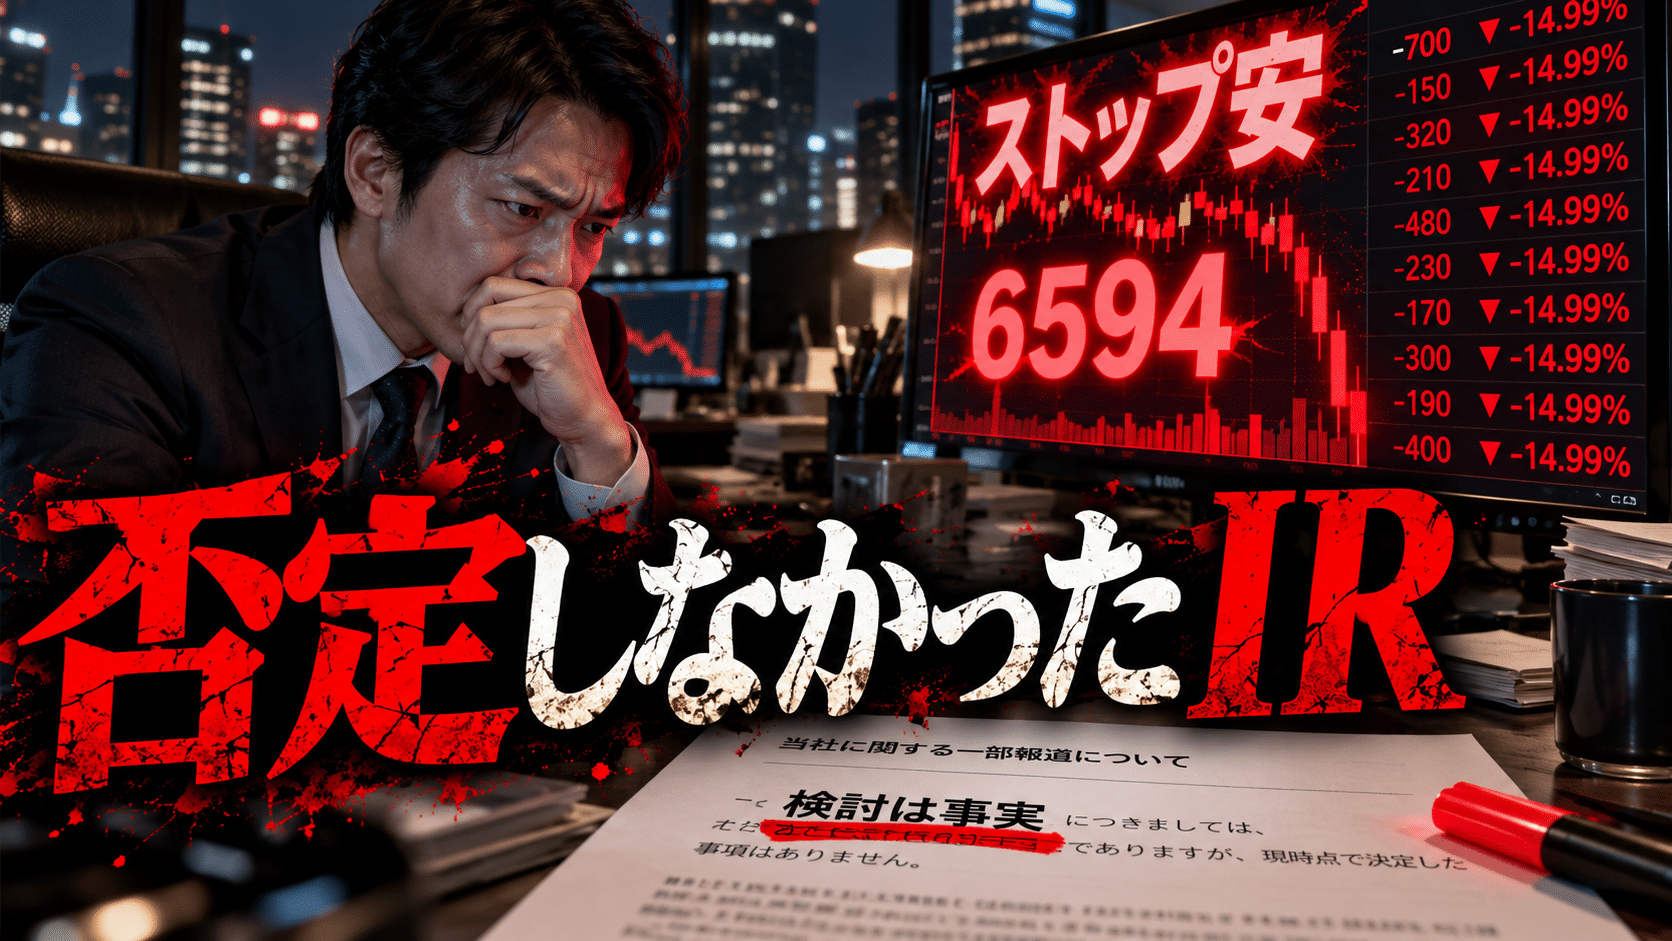
月曜の朝、板を開いたらニデック(6594)に気配値しか並んでいなかった。売り気配のまま、寄らない。原因はダイヤモンドオンラインが早朝に出したスクープで、9月25日の臨時取締役会で岸田光哉社長の解任が決議され、さらに不正会計を受けて1兆円規模の減損損失を2026年3月期に修正計上する方針だ、という中身だった。株価は一時、ストップ安水準の2,340円まで売られている。
で、同じ日の午前、ニデックがIRを出した。A4一枚で本文は数行しかない。最初は「はいはい、火消しの否定IRね」と流しかけたのだけど、二度目に読んだところで手が止まった。これ、否定していないんですよ。少なくとも、いちばん大事なところは。
「事実無根」とは一言も書いていないIR
ニデックのIR「当社に関する一部報道について」の核心部分はこうだ。
「事実無根」でも「憶測に基づく報道」でもない。会社が打ち消しているのは「決定した」という一点だけで、社長を替える話も、巨額の減損をやる話も、検討していることは自分で認めてしまっている。報道と並べるとズレの位置がよくわかる。
| 論点 | ダイヤモンドの報道 | ニデックのIR |
|---|---|---|
| 社長交代 | 9月25日の臨時取締役会で解任を決議 | 役員変更の検討は事実/決定した事実はない |
| 減損 | 1兆円規模を26年3月期に修正計上する方針 | 大規模な減損処理の検討は事実/決定した事実はない |
読めば読むほど「そこまでは本当なんだ……」となる。火消しのつもりで出した開示が、結果的に報道の骨格を裏づけてしまっている、そういうタイプの一枚だと思う。
「取締役会で解任決議」と「会社として決定していない」は両立するのか
ここがいちばん気持ち悪い。IRの代表者名の欄には、いまも「代表取締役社長執行役員 岸田 光哉」と刷られている。解任を決議されたと報じられているその本人の名前で、「決定した事実はない」と出ているわけだ。
どういう状態ならこの二つが同時に成り立つのか、考えられるパターンを並べてみた。あくまで筆者分析で、どれが正しいかはこのIRからは判断できない。
ダイヤモンドは、ニデックが29日にもトップ交代を発表すると書いている。もし本当に明日そうなるなら、今日の「決定した事実はない」はかなり際どい言い回しだったことになるし、逆に何も出なければ報道側の勇み足ということになる。どっちに転んでも、IRの文言をどこまで額面通りに受け取っていいのか、という信頼の問題は残ってしまう。
2500億円が1兆円に。この「4倍」はどこから湧いてきたのか
最初に確認しておきたいのは、減損は「現金が1兆円消える」話ではない、ということ。
だから「キャッシュは減らないから大丈夫」と読むのは違う。でも逆に、そこを過剰に怖がるのもまた違っていて、本当に見るべきなのは金額より「なぜ膨らんだのか」のほうだと私は思っている。
4月に第三者委員会が出した最終報告書の段階では、会計不正による純利益の水増しは約1607億円、そして車載事業を中心に減損が2500億円規模に達する可能性がある、という話だった。それが半年もたたずに1兆円。ざっと4倍である。
ヒントになりそうなのが、第三者委が認定した不正の「手口」の中身だ。報告書の概要を見ると、在庫の評価損を計上せずに先送りしたり、本来費用にすべき人件費を固定資産に載せたりといった手法に混じって、実現可能性の低い売上計画を前提に減損テストを行い、減損を回避していたという項目がある。
ここ、地味だけど決定的だと思うんですよ。減損するかどうかは「その資産が将来いくら稼ぐか」という計画で決まる。その計画そのものが膨らませてあったのなら、不正を正すというのは個々の水増しを消すことだけでは済まなくて、全社の事業計画を現実的な数字に置き直し、そのうえで全資産の減損テストをやり直すことになる。そうすると、不正とは直接関係ない事業の資産まで、まとめて引っかかってくる可能性がある。
推測ですが、2500億円は「不正で隠れていた分」の見積もりで、1兆円は「計画を丸ごと現実に戻したら出てきた分」なのかもしれない。ニデックは長年M&Aで大きくなってきた会社で、買収に伴うのれんや無形資産の比重も小さくないはずだ(具体的な残高は要出典確認)。膨らんだ計画の上に乗っていたのが買収資産だとしたら、切り下げ幅が一気に大きくなるのは構造的に説明がついてしまう。正直、ここは不気味だ。
片付く前に、次が出てくる。1年分の連鎖を並べてみた
単発のニュースとして見ると見誤る気がして、時系列に置き直してみた。
これに加えて、東証は監査法人が有報について「意見不表明」としたことも問題視していると報じられている。会計、品質、開示の遅れ、監査、そして今度はトップ人事。一つが片付く前に次が出てくる。
業績が悪いだけなら、まだ話は簡単なんですよ。数字を見て、どこまで落ちるかを考えればいい。ところが会計とガバナンスと経営体制が同時に揺れていると、その「見るべき数字」自体をどこまで信じていいのかという土台のほうがぐらついてくる。ニデックでいま起きているのは、たぶんそっちだ。
しかも今回の報道が出たのは、有報の提出期限のわずか2日前だ。1兆円の減損が本当に26年3月期に修正計上されるなら、その数字を誰の責任で、どんな監査意見と一緒に出すのか、という話が期限直前に丸ごと動いていることになる。金額そのものより、私はこのタイミングのほうがよほど怖い。
ストップ安の翌日、誰が売って、誰が拾うのか
こういう局面で必ず出てくるのが、「減損はキャッシュじゃない」「悪材料出尽くし」「売られすぎ」というリバウンド狙いの声だ。気持ちはわかる。わかるんだけど、構造としてちょっと冷静に見ておきたい。
特別注意銘柄で上場廃止の可能性がくすぶっている銘柄は、運用ルール上、持ち続けること自体が説明しにくくなる機関投資家がいる。彼らにとって大事なのは「いくらで売るか」より「いつまでに外すか」で、そうなると反発局面はむしろ出口として使われやすい。ストップ安の翌日に「割安だ」と飛びつく買いが、誰かの売りを気持ちよく吸収する役回りになっていないか。このあたりの力学は、シリーズで書いた「出口戦略用のゴミ箱」の話そのままだと思う。
もちろん、どこかで本当の底は来る。ただそれは「1兆円」という数字が出た瞬間ではなくて、たぶん「何が、なぜ、どこまで」が開示で説明され、新しい経営陣の顔が見えたあとだ。今日の段階では、そのどれもがまだ「検討中」でしかない。