保有株のIRに「MSワラント発行」の文字が出て、嫌な予感がした経験がある人は多いと思う。Xを覗くと「またMSワラントか」「希薄化で終わった」「株主軽視だ」という反応が一気に増える。あの空気感、正直なところよくわかる。
ただ、普通のワラントとMSワラントは何が違うのか。なぜMSワラントになると、ここまで嫌われるのか。ここを理解するには「希薄化」という単語だけでは足りない。ポイントは行使価額が動くこと、そしてワラントは必ず行使されるとは限らないこと、この2つにある。
そもそもワラントとは何か
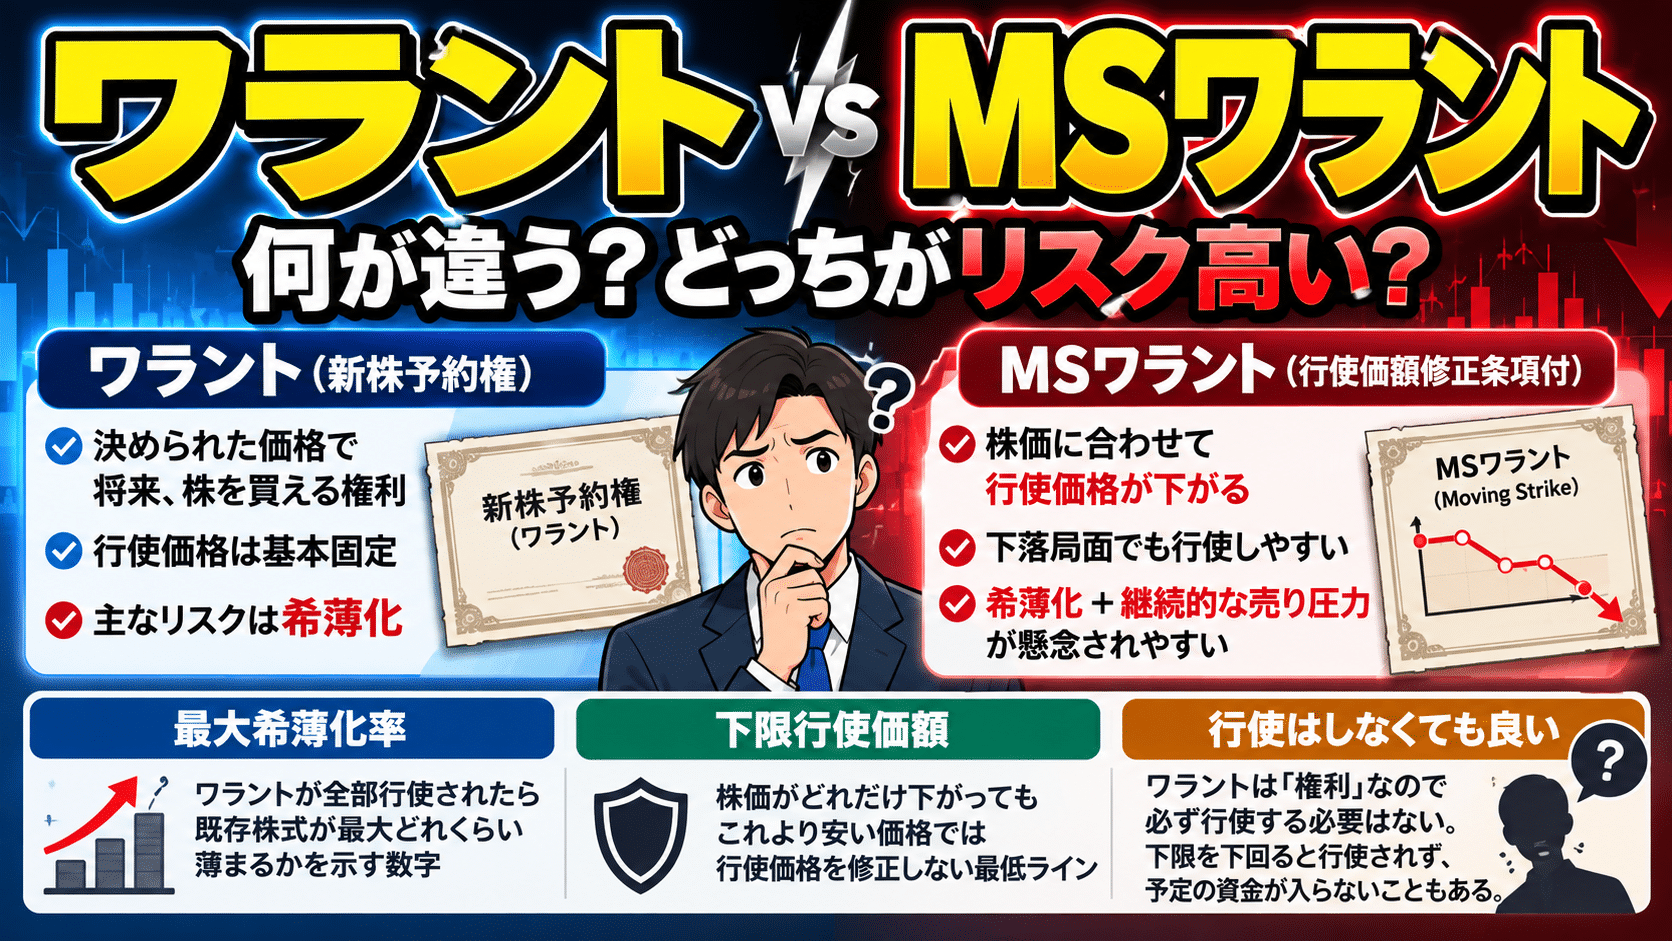
ワラントとは「新株予約権」のことで、簡単に言えば「将来、決められた価格でその会社の株を取得できる権利」だ。たとえば現在の株価が1,000円のとき、会社が行使価額800円・100万株分のワラントを発行したとする。株価が1,200円まで上がれば、ワラントを持つ側は800円で株を取得できる。全て行使されれば800円×100万株=8億円が会社に入り、会社にとっては資金調達になる。ただし当然タダではなく、新しい株が100万株増える。これが「希薄化」だ。
MSワラントは何が違うのか
MSは「Moving Strike」の略で、日本語では一般に「行使価額修正条項付新株予約権」などと呼ばれる。普通のワラントとの大きな違いは、株価に応じて行使価額そのものが修正される点にある。
なぜMSワラントはここまで嫌われるのか
普通のワラントでも、新株が増える以上は希薄化する。MSワラントではそれに加えて「株価が下がっても行使しやすい」という性質がある。市場で警戒されているのは、行使される→新株が発行される→取得した株が売却される→売り圧力になる→株価が下がる→行使価額も下がる→さらに行使される、という流れだ。実際の行使方法や売却の仕方は契約ごとに違うので必ずこの通りになるとは限らないが、株主からすると「あと何株出てくるのか」「売りはいつ終わるのか」が見えにくい。この不透明感が、かなり嫌われる。
「下限行使価額」があるから安心、でもない
MSワラントだからといって、行使価額が無限に下がっていくわけではない。多くの場合、下限行使価額が設定されている。現在株価1,000円、修正価格は前日終値の90%、下限行使価額500円という条件なら、株価900円→行使価額810円、700円→630円、600円→540円と下がっていくが、株価がさらに下がっても行使価額は原則500円より下には修正されない。
ここが少しややこしい。株価が450円まで下落したとする。下限行使価額は500円のままだから、500円払って取得する株が市場では450円にしかならない。経済的には行使しにくくなる。そしてワラントは「権利」であって、必ず行使しなければならないものではない。株価が下がる→下限行使価額に到達→さらに株価が下がる→行使するメリットがなくなる→行使が進まない→会社に予定していた資金が入らない、ということも普通に起こり得る。
MSワラントのIRで、自分ならここを見る
・最大希薄化率は何%か
・行使価額はどう修正されるのか
・下限行使価額はいくらか
・現在株価から下限までどれくらい離れているか
・全て行使された場合の調達額はいくらか
・資金使途は何か
・割当先は誰か
・行使指定や停止指定などの条件はあるか
難しい資料を全部読む前に、まずこのあたりを確認するだけでも印象はかなり変わってくる。
MSワラント=悪、と決めつけるのもちょっと違う
会社側にも事情はある。銀行借入だけでは必要な資金を確保できない、公募増資も難しい、それでも成長投資のために資金が要る。そんな企業にとって、MSワラントは数少ない資金調達の選択肢になる。問題は「MSワラントをやったかどうか」だけではなく、調達した資金によって希薄化以上の企業価値を生み出せるのか、結局そこに戻ってくる。