好材料のIRを読んで買ったのに、なぜか株価がずるずる下がっていく。そういう経験、たぶん一度や二度じゃないと思う。
深夜にTDnetを更新していて「業務提携」や「大型受注」みたいな見出しが流れてくると、指が勝手に反応しそうになる。あれは本当に厄介で、タイトルを読んだ瞬間に頭の中ではもう株価が上がっているんですよね。
ここ数年、いくつかの小型株をしつこく追いかけてきて痛感しているのは、TDnetの見出しだけで判断したときほど、あとから「そんな話だったのか」と気づかされることが多いという事実だ。同じ会社の書類でも、TDnetに出るものとEDINETに出るものでは、書かれている温度がまるで違う。
今回はその違いを、制度の教科書としてではなく、実際に開示を並べて読んだときに何が見えたかという目線で書いてみたい。題材は海帆(3133)とデータセクション(3905)。どちらもこのブログで何度も追ってきた銘柄です。
EDINETとTDnetは何が違うのか
制度の話は手短に済ませます。ここで時間を使いすぎると、肝心の後半にたどり着く前に眠くなるので。
TDnetは東京証券取引所が運営する適時開示の仕組みで、根拠は東証の上場規程。EDINETは金融庁が運営する電子開示システムで、こちらは金融商品取引法にもとづく法定開示だ。取引所のルールで「すぐ出せ」と求められる情報がTDnet、法律で「きちんと書いて出せ」と求められる書類がEDINET、とざっくり覚えておけば、だいたい外さない。
| 比較項目 | TDnet | EDINET |
|---|---|---|
| 運営 | 東京証券取引所 | 金融庁 |
| 根拠 | 東証の上場規程(適時開示) | 金融商品取引法(法定開示) |
| 代表的な書類 | 決算短信、業績予想の修正、第三者割当・新株予約権の発行、月間行使状況 | 有価証券報告書、半期報告書、有価証券届出書、臨時報告書、大量保有報告書 |
| スピード | 速い(決算短信は期末から原則45日以内) | 遅め(有報は期末から3か月以内) |
| 監査との関係 | 決算短信は監査の対象外 | 有報には監査報告書が付く |
| 無料で見られる範囲 | 適時開示情報閲覧サービスは31日分。東証上場会社情報サービスで過去10年分 | 有報の法定縦覧期間は受理日から5年 |
表にすると「速いのがTDnet、詳しいのがEDINET」で終わってしまいそうだけど、私がいちばん大事だと思っているのは赤字の行、監査との関係のところだ。ここを意識しているかどうかで、同じ開示の読み方がだいぶ変わってくる。
TDnetは企業の「今」を知る場所
TDnetの強みは、とにかく速いこと。決算短信、業績予想の修正、第三者割当増資、新株予約権の発行、大株主の異動、大型契約——翌日に株価が動く材料は、多くの場合ここが最初の出どころになる。TDnetの閲覧サービスに載った時点で、インサイダー規制上の「公表」が完了する扱いになっているくらいだから、市場にとっては号砲みたいなものだ。
速さには代償もある。決算短信は会社が自分でまとめた業績の速報で、監査法人の意見が付いた書類ではない。多くの会社は監査法人とすり合わせてから出しているし、大半はそのまま有報の数字と一致する。でもその「大半は」という言い方が、小型株を触っていると妙に引っかかってくるんですよね。
もうひとつ、MSワラント(行使価額修正条項付き新株予約権)を出している会社だと、TDnetに毎月「月間行使状況のお知らせ」が出る。地味な書類だけど、どれだけ株が増えたかを月単位で追える数少ない資料で、私はかなり重宝している。
EDINETは企業の「中身」と「株主の動き」を調べる場所
EDINETで見るべきものは、大きく二つあると思っている。会社の中身(有報、半期報告書、有価証券届出書)と、株主の動き(大量保有報告書)だ。
有報は分厚いし、最初から最後まで読む人はほとんどいないはず。私も全部は読まない。見るのは「事業等のリスク」「継続企業の前提に関する注記」、そして末尾の監査報告書。特に監査報告書は、会計士が「この数字で大丈夫です」と言えたのか、言えなかったのか——監査人の正式な意見を確認できる場所で、ここを飛ばすのはもったいなさすぎる。
大量保有報告書は、上場株を5%を超えて持った人が出す書類で、その後に保有割合が1%以上増減すると変更報告書が出る。保有目的、取得資金、取得単価、共同保有者まで書いてあるから、大口がどういう顔をして入ってきたのかが、思っている以上に具体的に見えてくる。
実例①|海帆(3133)で起きた「短信と有報のズレ」
ここからが本題。海帆の2026年3月期は、TDnetとEDINETの違いをこれ以上ないくらい分かりやすく見せてくれた。会社が6月26日に出した補足資料をもとに、時系列で並べてみる。
| 日付(2026年) | 出来事 |
|---|---|
| 4月27日 | FitFounderへの債務約1.09億円について、名古屋地裁から差押命令 |
| 5月11日 | 社会保険料の滞納分約2,900万円で、日本年金機構が資産を差し押さえ |
| 5月15日 | 決算短信をTDnetで公表(監査の対象外) |
| 5月27日 | 会社法上の監査で、無限定適正意見の監査報告書を受領 |
| 6月24日 | 監査法人が意見を訂正。「意見不表明」の訂正後監査報告書を受領 |
| 6月25〜26日 | 計算書類・有報監査・内部統制監査の意見不表明を公表。株主総会は継続会へ |
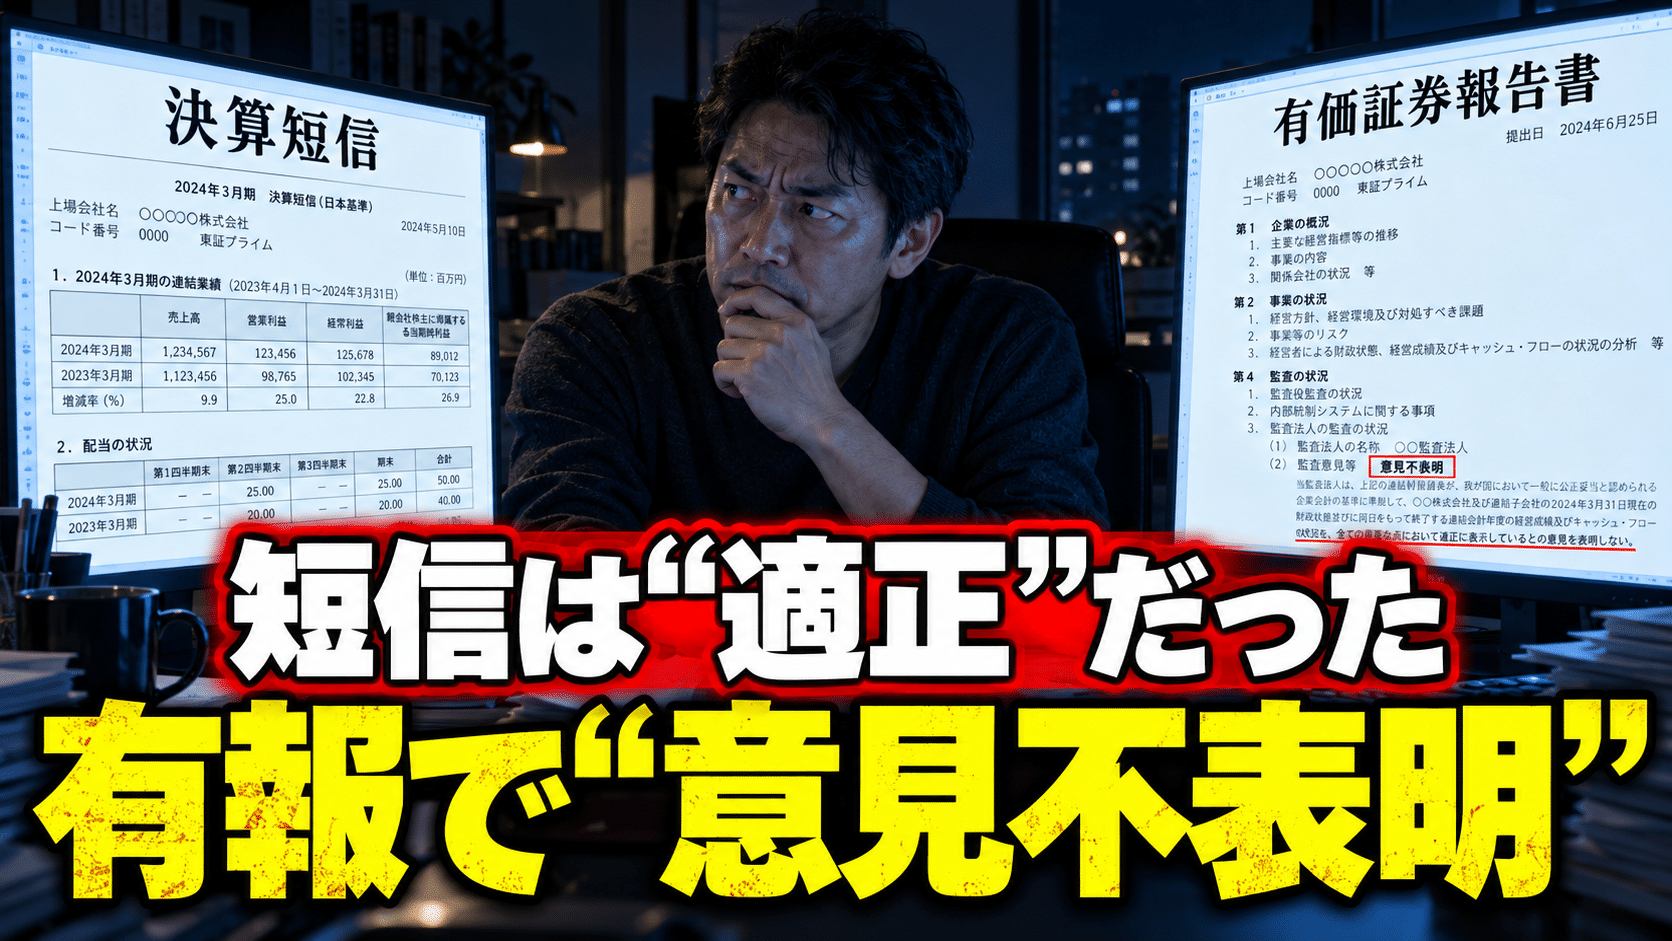
5月15日の決算短信を読んだ時点で、監査意見という意味での赤信号はまだ点いていなかった。そもそも決算短信には監査意見が付かないからだ。5月27日に会社法上の監査で適正意見が出て、「とりあえず通った」という空気になった人もいたかもしれない。
ところが有報の監査を進める過程で、補足資料によれば、監査法人は資金の逼迫が深刻であり、継続企業の前提に関する重要な不確実性の影響が重要かつ広範だとして意見を訂正した。直接の理由は、経営者の対応策が実行できるかどうかについて十分な監査証拠を入手できず、必要な手続きを完了できなかったこと。最終的な結論は「意見を表明しない」。差押えは2件、どちらも決算短信より前の日付で起きていた。
公平のために書いておくと、会社は補足資料の中で、不正や会計処理の重大な誤りが理由ではなく、資金計画と資金調達の確実性だけが原因だと説明している。意見不表明は「この会社はもう続かない」という宣告ではないし、そこを混同するのは違う。それでも投資する側から見れば、資金が持つのかどうか監査法人が判断材料を得られなかったという事実は、不正がなかったことと同じくらい重い。
正直、ここは少し不気味だった。決算短信の数字だけで判断した人と、有報の監査報告書まで待った人とでは、同じ会社をまったく別のものとして見ていたことになるから。
しかも振り返ると、兆候はもっと前からEDINETに書かれていた。2024年3月期の有報の時点で、営業損失や当期純損失が続いていることを理由に、継続企業の前提に重要な疑義を生じさせる状況が存在すると注記されている。2年前の書類にもう書いてあったわけで、TDnetの新規事業や提携のお知らせだけを追っていると、こういう地層みたいな情報はまず目に入ってこない。
実例②|データセクション(3905)で見る「増えた株数」と「大口の顔」
海帆が「短信と有報」の話だとすれば、データセクションは「株数と株主」の話になる。
データセクションは2025年2月の取締役会で第三者割当による第20回新株予約権の発行を決め、3月6日に払込みが完了している。発行数は4万4,000個で、潜在株式は440万株。当初の行使価額は688円、下限は344円、上限はなし。こうした条件は全部、TDnetのお知らせに書いてある。
その後は毎月のように行使状況のお知らせがTDnetに出て、2025年7月11日に全部の行使が終わった。7月分の資料を見ると、日ごとの行使価額が月初の1,400円台から11日には3,600円台まで跳ね上がっていて、株価が急騰している局面で行使が一気に片づいていった様子が数字で残っている。
そこからEDINETに目を移すと、2026年6月にOasis Managementが出した大量保有報告書がある。6月1日に市場外で261万5,000株を1株5,343円で取得し、報告書上の保有総数は311万5,000株、保有割合は9.76%、保有目的は「純投資」。取得株数と保有総数で50万株ずれているのは、5月22日に市場内で140万株を買い、同日と25日に計約90万株を処分して、6月1日の前に約50万株を持っていたから。報告書に並ぶ売買を順に足し引きすると、この数字になる。株価はその後、10月7日時点で1,800円台まで下がっている(経緯はこちらの記事で追った)。
TDnetで株数の増え方を追い、EDINETで大口の保有を追う。片方だけだと、どちらの数字も半分しか意味を持たない。9.76%という数字をそのまま信じていると、株数が変わっていなくても8%台まで薄まっているかもしれない比率を、ずっと古いまま見続けることになる。
開示を読むときに陥りやすい5つの誤解
開示資料をどこで探す?目的別の早見表
ここまで読んで「結局どっちを開けばいいの」と思った人向けに、私が普段やっている順番をそのまま表にしてみた。最初に見る場所と、次に突き合わせる場所をセットで覚えておくのがコツです。
| 知りたいこと | 最初に見る場所 | 次に突き合わせる場所 |
|---|---|---|
| 決算発表直後の数字 | TDnet:決算短信 | EDINET:有報の監査報告書・継続企業の前提の注記 |
| 業績予想が修正された | TDnet:業績予想の修正に関するお知らせ | EDINET:有報の「事業等のリスク」 |
| 大株主が買った・売ったらしい | EDINET:大量保有報告書・変更報告書(報告義務発生日を確認) | TDnet:主要株主の異動・発行済株式数の変化 |
| ワラント・増資の条件 | TDnet:発行のお知らせ/EDINET:有価証券届出書 | TDnet:月間行使状況のお知らせ |
| 資金繰りが心配 | EDINET:有報・半期報告書の注記と監査報告書 | TDnet:借入・資金調達・差押え関連のお知らせ |
| 1か月以上前のTDnet開示 | 東証上場会社情報サービス(過去10年分) | EDINET:同じ時期に出た法定書類 |
まとめ|IRは読むだけでなく、突き合わせる
公開情報は誰でも読めるし、そこに嘘があるわけでもない。危ないのは、一枚の資料だけで会社を分かったつもりになることのほうだ。
TDnetで「今」を知って、EDINETで「中身」と「誰が持っているか」を確かめる。海帆では短信と有報のあいだに監査意見の空白があり、データセクションでは株数の増加と大量保有の比率のあいだにズレがあった。どちらも、片方だけ読んでいたら気づきにくい種類の情報だったと思う。
「このIRは好材料だと思った。でもEDINETまで読んだら、少し違う景色が見えてきた」——その一回の経験が、たぶん次の大きな損を一回減らしてくれる。少なくとも私の場合は、そうだった。