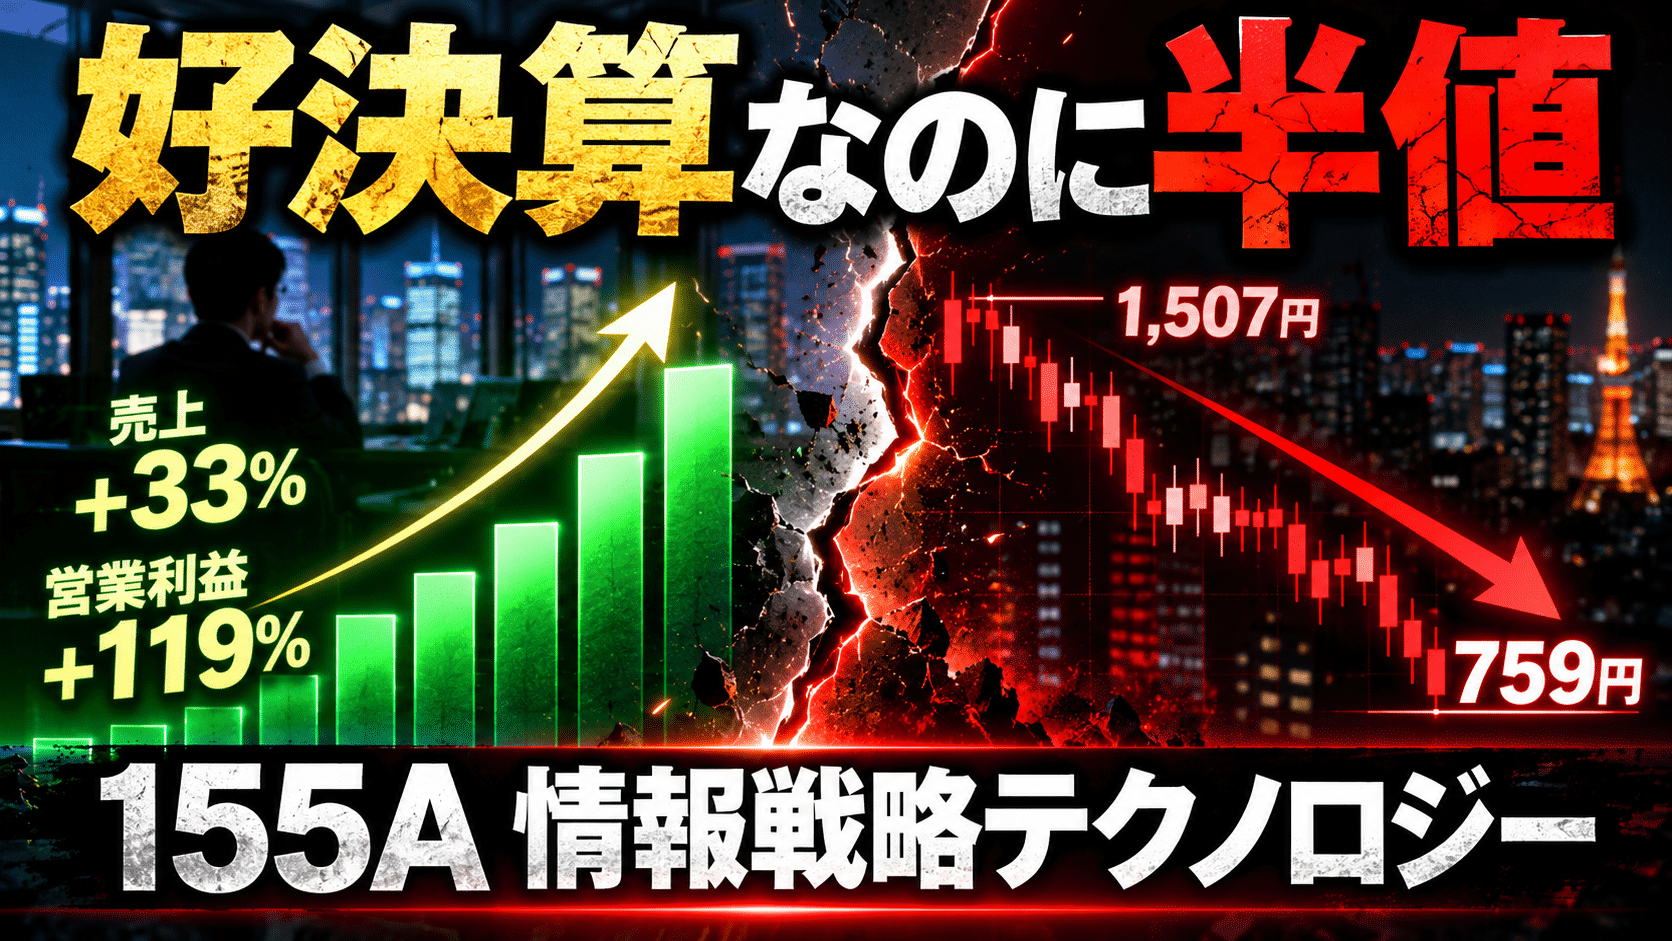
業績は伸びているのに、株価だけがずるずる下がっていく。情報戦略テクノロジー(155A)のチャートを眺めていると、そういう銘柄特有の居心地の悪さがある。
最初この記事は「好業績なのに株価が動かない理由」という切り口で書くつもりだった。ところが9月18日の開示を読み込んでいくうちに、動かないどころの話ではないと気づいて、構成を半分くらい捨てている。9月29日の終値は759円、前日比マイナス37円(−4.65%)。2月2日につけた年初来高値1,507円から見れば、ほぼ半値だ。
数字は強い。需給は重い。そこに、ガバナンスの疑義が乗ってきた。この3つが同時に存在しているのが、いまの155Aだと思う。
上期の数字だけ見れば、文句のつけようがない
8月13日に出た2026年12月期の中間決算は、グロース株として見ればかなりきれいな部類に入る。
| 2026年12月期 上期 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 約48億円 | +33.1% |
| 営業利益 | 約3.5億円 | +119.5% |
| 経常利益 | 約3.4億円 | +120.7% |
| 中間純利益 | 約1.9億円 | +131.1% |
通期の会社予想は売上高107億円(+33.5%)、営業利益7.6億円(+37.0%)、純利益4.3億円(+41.9%)で、上期時点での修正はない。上期の営業利益3.5億円は通期計画のざっくり46%にあたるから、極端な上振れでもなければ、未達を心配するほどの遅れでもない。4月に子会社化したピープルドットも寄与していて、さらに8月13日にはFlybyとFlyby Managementの子会社化も発表されている。こちらは2027年12月期の第1四半期から連結に入る見通しなので、来期の数字にも上乗せがある計算になる。
9月1日には社長直轄の「AICT部」を新設、7月にはAWS主催の「合同AI-DLC Unicorn Gym」への参加も公表していて、AIという看板をIRの飾りで終わらせず、組織に落とし込もうとしている気配はある。このへんは素直に評価していい部分だと思う。
バリュエーションも、高値のころとは景色が違う。9月29日終値759円で、予想PERはおおむね20倍前後。売上3割成長を計画している会社としては、少なくとも「過熱」と呼ぶ水準ではなくなった。
9月18日の開示で、見え方がまるごと変わった
ここからが本題になる。まずは開示で確認できた事実だけを並べておく。
誰が悪いのかを断定する話ではないし、この記事ではしない。ただ、投資家として引っかかる点が少なくとも3つある。以下は筆者分析になる。
「買った会社」ではなく「自分で作った会社」で起きている
最初に原稿を書いていたときは、M&Aを積極化している会社だから買収先の統合、いわゆるPMIの問題だろうと読んでいた。調べてみると、そうではなかった。
WhiteBoxは、もともと155Aが2016年に設立した子会社を母体としていて、2019年にWhiteBoxへ社名変更、2022年に本体へ吸収合併されたあと、2025年1月にWhiteBox事業を新設分割して再び子会社化された、という少しややこしい経緯を持つ。外から買ってきた会社を管理しきれなかったのなら、まだ「M&Aの難しさ」で説明がつく。10年近くグループの内側で運営してきた事業で、その責任者を本体の取締役にまで引き上げたうえで、3年にわたる取引に疑義が出たとなると、問われるのはグループの内側の管理そのものになる。正直、こっちのほうが重いと思っている。
①は、開示の記載どおりなら、疑義の対象期間は2024年3月の上場をまたいでいる。審査でその取引がどう扱われたのかまでは外からは確認できない。それでも投資家から見れば、「この取引は上場審査や上場後の内部統制の中でどう扱われていたのか」という新しい疑問が生まれるわけで、ここはあとから効いてくるタイプの違和感だ。
②は感情の話に聞こえるかもしれない。ただ、グロース株の株価は数字半分、信頼半分でできていて、決算動画で顔を出していた人物が解任議案の対象になるというのは、その「信頼の半分」を直撃する。数字は次の決算で取り戻せても、こっちは時間がかかる。
③については、プレスリリースとは本来そういうものだと言われればそれまでで、TDnetでは開示しているのだから隠しているわけでもない。それでも、同じ日に適時開示の訂正と「新体制で業容拡大を加速」というPRが並んでいる光景は、正直ちょっと不気味だった。PRだけ読んだ人と、TDnetまで読んだ人とで、見えている会社がまるで違う。
業績と需給が喧嘩している:信用買い残50万株
ガバナンスの件がなくても、155Aの上値はもともと重かった。信用の買い残が積み上がったまま、ほとんど減っていないからだ。
| 週末日 | 信用買い残 |
|---|---|
| 8月28日 | 482,300株 |
| 9月4日 | 484,900株 |
| 9月11日 | 485,100株 |
| 9月18日 | 506,000株 |
| 9月25日 | 509,500株 |
※9月25日時点の信用売り残は7,400株、信用倍率は68.85倍
気になるのは最後の2行だ。9月18日の開示をまたいだ週も、買い残は減るどころか3,500株増えている。悪材料が出たあとに増える買い残というのは、下がったところを「押し目」と見て入った人か、平均単価を下げようとナンピンした人か、たぶんそのどちらかで、推測ですが後者がそれなりに混じっているように見える。
5月14日につけた年初来安値は727円で、9月29日の終値759円からは30円ちょっとしか離れていない。ここを割り込んだとき、信用で抱えている人たちの損切りがまとまって出る可能性はある(筆者分析)。同時に、そうやって個人の投げが集中する価格帯というのは、拾う側にとっての待ち場所にもなりやすい。どちらに転ぶかは、この先の開示次第だと思う。
M&Aで膨らむのれんと借入
成長エンジンのM&Aにも当然コストがかかっている。上期末の総資産は約49.5億円で、のれんは前期末比131.5%増の約10.8億円まで膨らんだ。短期借入金3億円が新たに計上され、長期借入金も増えていて、自己資本比率は42.7%から39.2%へ下がっている。キャッシュフローで見ると営業CFは約1.56億円のプラス、子会社株式の取得などで投資CFは約6.49億円のマイナス、それを借入中心の財務CF約5.22億円で埋めた形になる(CFの数値は要出典確認)。
直近で大規模なワラントのようなエクイティファイナンスは確認できなかったので、株を刷って希薄化させながら買収を回しているタイプとは違う。利益と借入で進めているぶん、まだ健全な部類ではあると思う。ただ、買った会社が想定どおり稼がなければ、のれんと借入だけが残る。そして今回の件で、市場は「この会社のグループ管理は本当に大丈夫か」という目でM&Aを見るようになったはずで、Flybyの連結が始まる来期には、その視線がそのまま数字に向けられることになる。
無配と優待廃止が、下げ局面で効いてくる
2026年12月期の配当予想は0円で、株主優待も2025年12月の権利分をもって廃止されている。利益を成長投資に回すのは成長企業として筋が通っているし、そこを責めるつもりはない。
ただ、配当も優待もない銘柄の株価を支えているのは「この会社はまだ伸びる」という期待ただ一本で、その期待に信頼の疑義が差し込まれると、途中で踏みとどまる理由がなくなる。配当利回りで下値を拾う層がいないので、下げが止まる場所を決めるのは需給と次の開示しかない。
これから見るべき4つのチェックポイント
まとめ:数字の外側が決まるまでは
情報戦略テクノロジーは、業績だけなら今でも強い会社だ。上期は売上+33%、営業利益は倍以上、通期も3割成長の計画を崩していないし、DXとAIとM&Aという成長の材料もひと通りそろっている。
それなのに株価が半値まで落ちている理由は、信用倍率が極端に買いに偏った需給と、無配・優待廃止で下値の支えがないこと、そして9月18日に出てきた、自前の子会社をめぐる取締役の解任議案。この最後のひとつは、決算の数字では埋められない種類の穴だと思う。
業績は強い、株価は弱い、需給は悪い、そして信頼が揺れている。155Aはしばらく、決算書より適時開示のほうを先に読むべき銘柄になった、というのが今の自分の見立てだ。
・上記開示の一部訂正に関するお知らせ(2026年9月24日・TDnet)
・子会社の株式会社WhiteBox、新代表取締役に石山正之が就任(情報戦略テクノロジー)
・2026年12月期 第2四半期決算に関するお知らせ(情報戦略テクノロジー)
・情報戦略テクノロジー 決算情報(Yahoo!ファイナンス)
・情報戦略テクノロジー 株価(Yahoo!ファイナンス)
・情報戦略テクノロジー 会社情報(日本経済新聞)
・情報戦略テクノロジー お知らせ一覧(AICT部新設・AI-DLC Unicorn Gym参加ほか)
・役員紹介 川原翔太(情報戦略テクノロジー)
・情報戦略テクノロジー、「WhiteBox」を用いたDX関連事業を分社化(日本M&Aセンター)
・情報戦略テクノロジー(155A)の株主優待&配当(かぶ優待)