昨日の記事の最後に、「次の開示が出たら、またここで続きを書く」と書いた。まさか翌日にその機会が来るとは思っていなかった。
10月30日、REVOLUTION(8894)が新しい開示を出した。9月に設けた特別調査委員会について、報告書を受け取る予定だったその日に、調査結果の公表を取りやめた。あわせて、監査法人アリアの要請を受け、日弁連のガイドラインに準拠した第三者委員会を新しく設けることを決めている。
6月の社内調査委員会、9月の特別調査委員会、そして今回の第三者委員会。この問題で立ち上がった調査の枠組みは、これで3つ目になる。数が増えたこと自体より、2つ目がどういう理由で止まったのかのほうが、自分にはずっと気になった。
- 特別調査委員会の調査結果は、改善計画の策定に役立つ内容として不十分になる可能性が高いとして、公表を取りやめ
- 理由として、9月1日に受け取った社内調査の報告書がすでに不十分と分かっていること、特別調査委員会はその報告書が十分だという前提で調査していたことを挙げている
- 監査法人の要請を受け、日弁連「企業等不祥事における第三者委員会ガイドライン」に準拠した第三者委員会の設置を決議。委員の構成は検討中
- 特別注意銘柄の指定解除に向けた改善計画のスケジュールは、再び変更する予定。新しい日程は未定
受け取るはずの日に、公表をやめた
9月17日の開示では、特別調査委員会の調査期間は1か月から1.5か月ほど、結果の受け取りは10月31日の予定とされていた。今日の開示には「本日2026年10月30日に特別調査委員会から受領する予定であった調査結果報告」という書き方が出てくる。予定日の前後はさておき、ほぼ締め切りの当日に、出すのをやめたことになる。
取りやめの理由として会社が書いている一文を、そのまま引いておきたい。
読み返して、少しぞっとした。9月の特別調査委員会は、6月に設置が決まり9月1日に報告書を出した社内調査委員会の結論を土台にして、その上に内部管理体制の検証を積む設計だった。その土台にひびが入ったと分かった以上、上に積んだ検証は改善計画の材料として使えない。会社自身がそう認めている。
昨日の記事で、9月の委員会がガイドラインに準拠しなかった理由として会社が挙げた「事実関係と会計上の論点は整理済み」という前提を、10月に監査法人が崩しにきた、と書いた。今日の開示は、その崩れを会社が公式に認めた文書だと読める(筆者分析)。
3つの調査委員会を、横に並べてみる
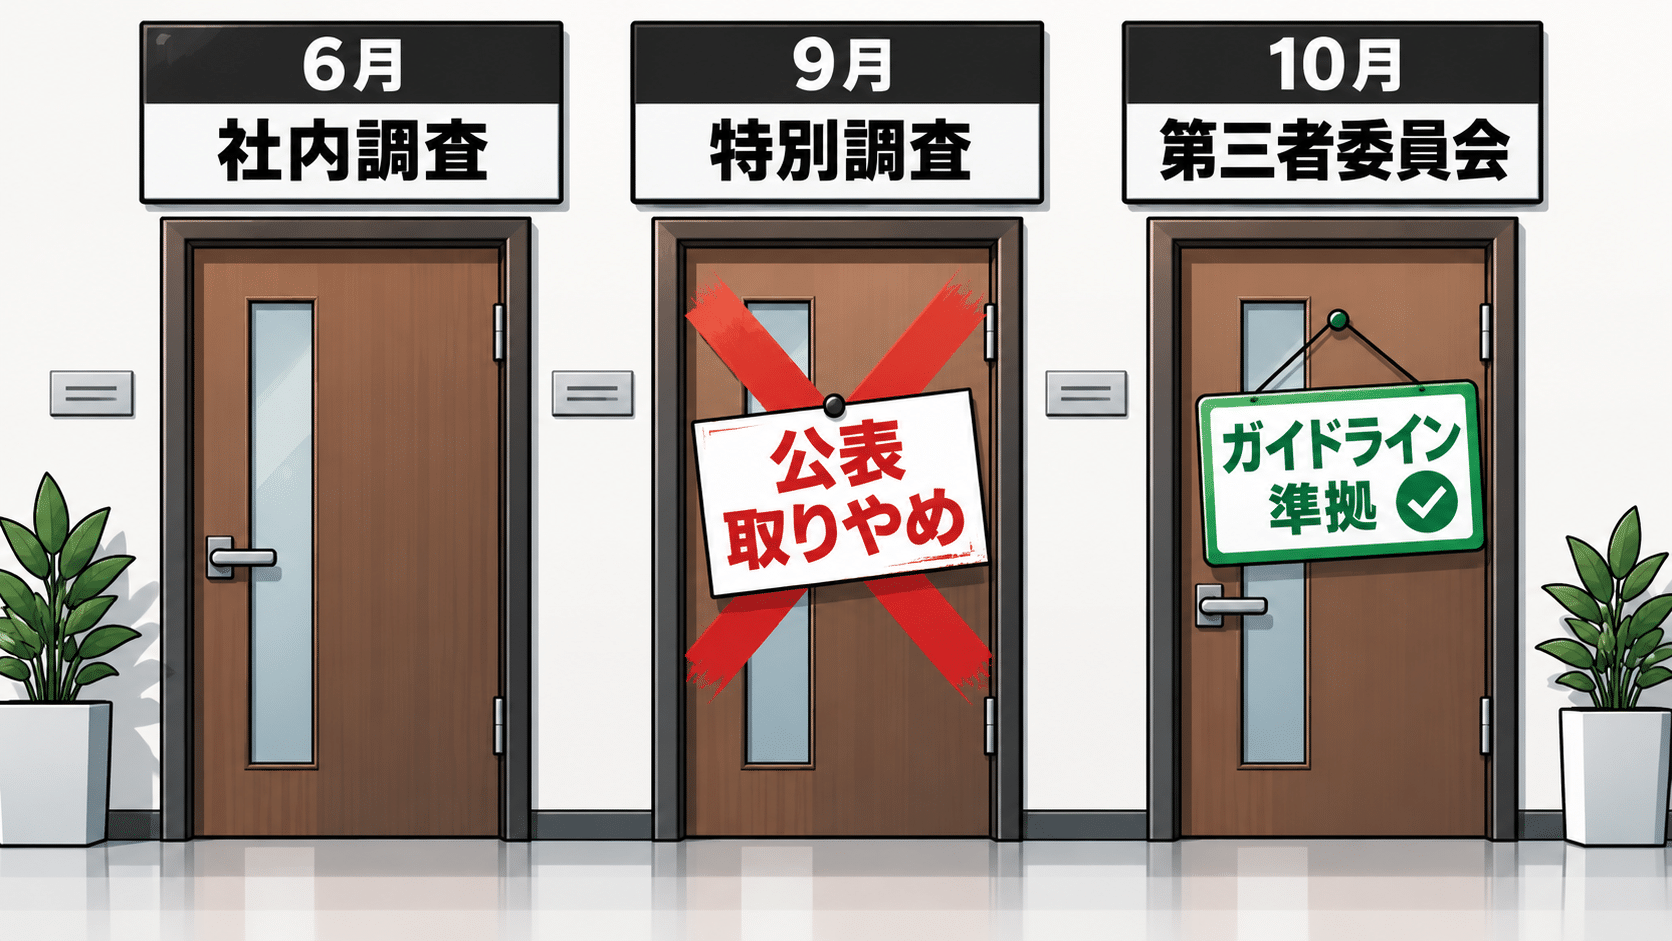
この半年で立ち上がった調査の枠組みを、開示の記載だけで並べるとこうなる。
| 社内調査委員会 | 特別調査委員会 | 第三者委員会 | |
|---|---|---|---|
| 設置 | 2026年6月15日に設置を決定 | 2026年9月17日 | 2026年10月30日に設置を決議 |
| 構成 | 外部の公認会計士などと、社内の役職員 | 指名委員会の委員長、社内調査委員会の委員長、前回の第三者委員会の委員の3人 | 会社から独立した外部の有識者(弁護士など)。人選は検討中 |
| ガイドライン | 準拠せず | 準拠せず | 準拠 |
| 主な目的 | 監査法人に出す監査証拠をそろえる | 改善計画に必要な内部管理体制の課題を検証 | 取引の実態と網羅性について、独立した立場で検証 |
| 結果 | 9月1日に報告書。251件中28件を金融取引と判定 | 公表を取りやめ | これから |
並べてみると、構造がはっきりする。2つ目は1つ目の結論を前提にしていて、1つ目の結論が揺らいだ瞬間に2つ目も止まった。積み上げ式の調査は、いちばん下が揺らぐと、上に積んだ検証まで土台から見直しになる。3つ目の第三者委員会が既存の資料や成果をどこまで使うのかは、まだ分からない。ただ、受領済報告書が十分だという前提には、もう乗れないはずだ。
もうひとつ目につくのが、特別調査委員会の顔ぶれだ。委員のうち1人は、まさに不十分とされた社内調査委員会の委員長だった。会社は9月の時点で、3人とも独立していると説明していた。その説明を疑う材料が開示にあるわけではない。ただ、自分が出した結論を前提にした調査に、自分が加わる。その設計で独立した検証と言えたのかは、今になってみると引っかかる(筆者分析)。
→ REVOLUTION決算再延期|監査法人が「独立調査」を求めた理由
監査法人の問いは、もう「買戻しの約束があったか」ではない
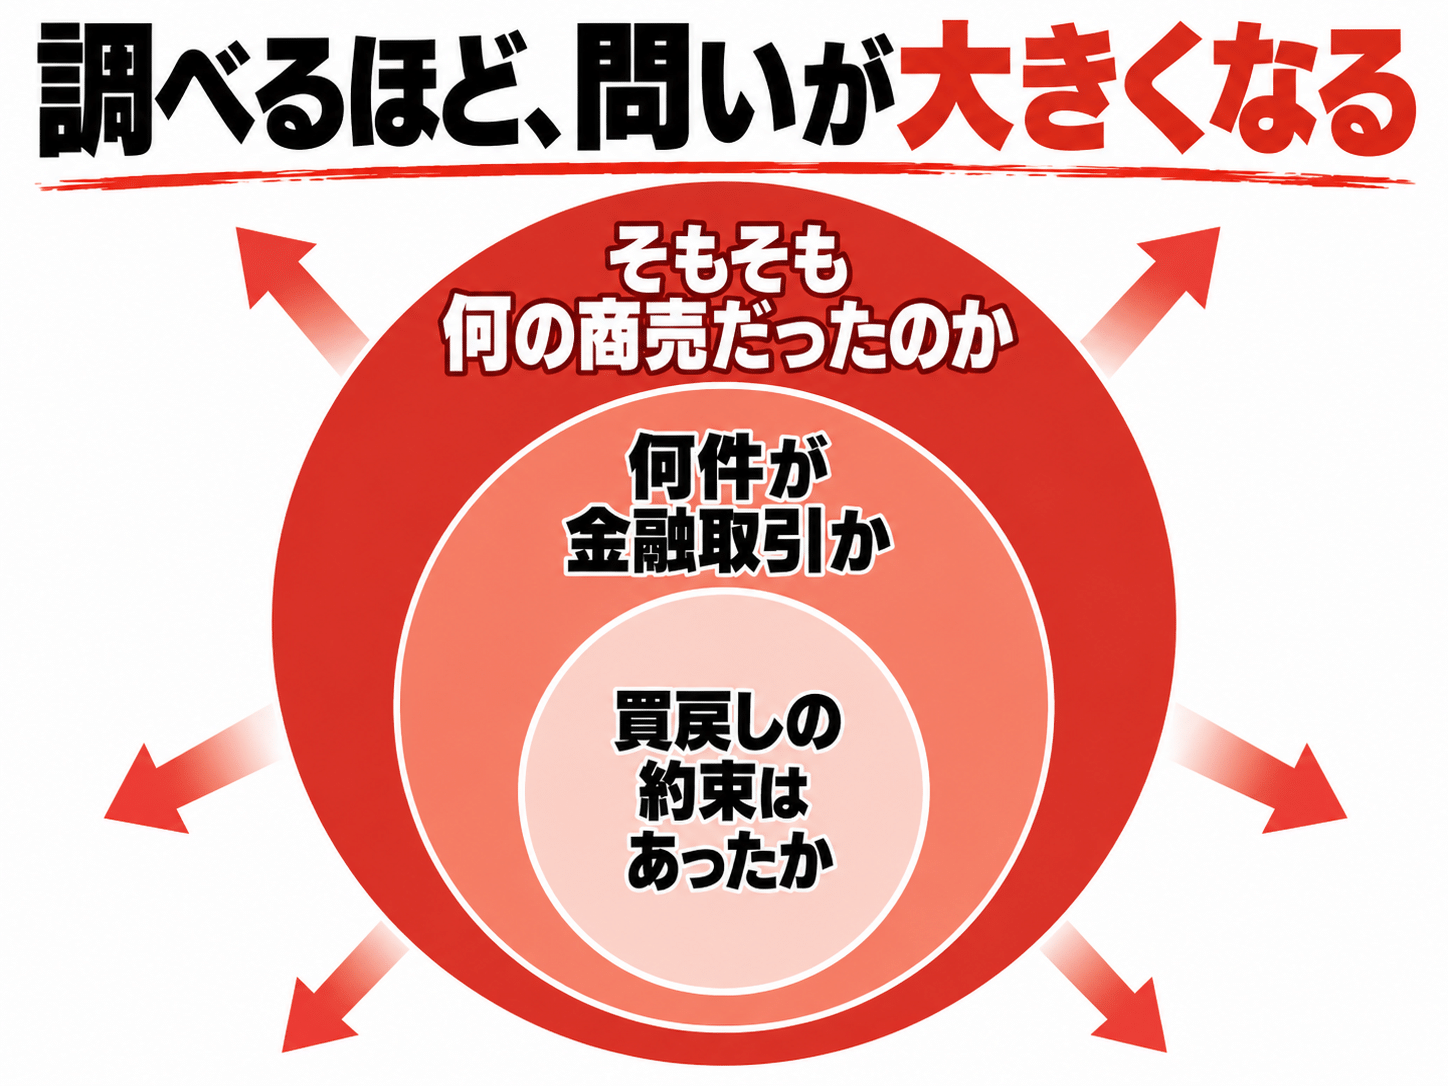
今日の開示でいちばん読み応えがあったのは、監査法人からの要請がどう変わってきたかを順に書いた部分だった。並べると、問いの大きさが一段ずつ広がっている。
| 段階 | 監査法人の指摘・要請(開示の記載から) |
|---|---|
| 1 | 社内調査で「分類3 該当なし」とされた案件の中に、買戻し取引に分類されうる案件が複数あると指摘。報告書の中身を改めて精査する必要がある |
| 2 | 買戻し契約の有無にかかわらず、ヤマワケエステートが投資対象の不動産を売るための販売活動をしていたのか、取引の実態を明らかにするよう要請 |
| 3 | 金融取引として処理すべきファンドを漏れなく拾えているか。営業の実態が不動産の売買だったのか、持込業者への資金供与だったのか。会社から独立した調査委員会による検証を要請 |
最初は「この案件に買戻しの約束が付いていたか」という、契約書を一枚ずつ確かめれば済む問いだった。3段目になると、問われているのはヤマワケエステートの商売そのものが、不動産屋だったのか、お金を貸す側だったのかになっている。覚書の有無を数え直す話から、ビジネスモデルの性質を問う話へ。ここまで来ると、社内の目線だけで答えを出すのは確かに難しい。
もうひとつ、昨日の時点では見えていなかった論点が今日の開示に出てくる。監査法人は、金融取引か不動産売買かの区別に加えて、「本人・代理人の区別」についても、判断の決め手になる「主たるリスク」「在庫リスク」「価格裁量権」の監査証拠が得られていない、と書いている。
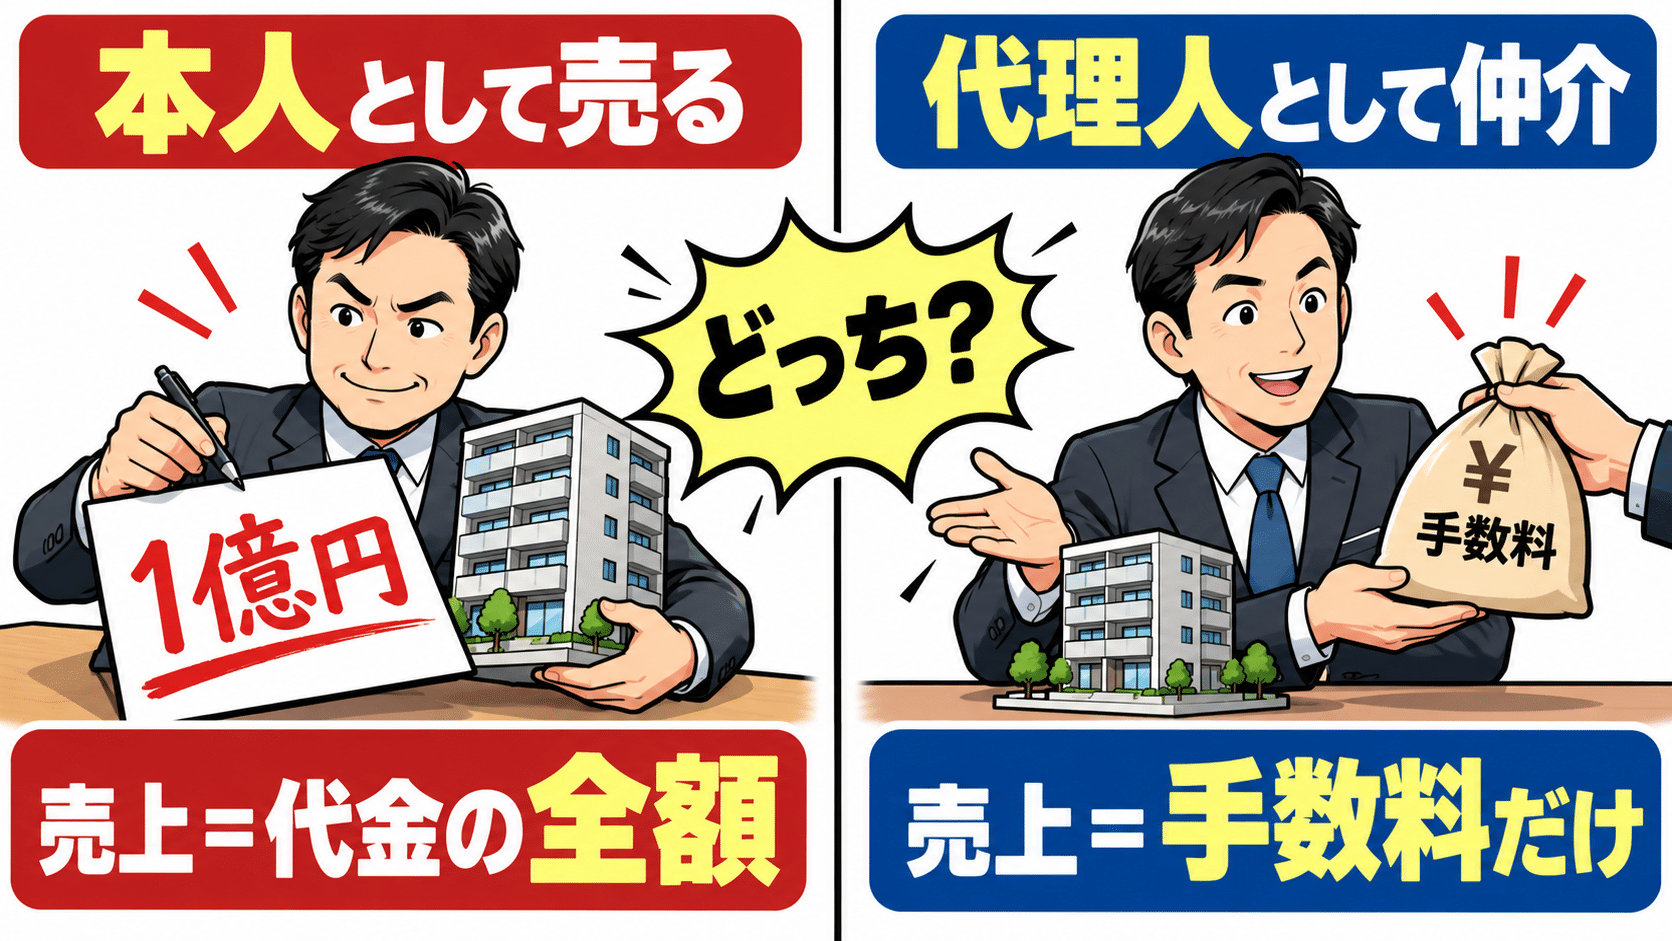
金融取引と判断されれば、売上ではなく資金の貸し借りとして扱われる。代理人と判断されれば、売上は総額から手数料分に縮む。どちらに転んでも、過去に計上した売上の見え方は大きく変わりうる。ただ、今日の開示に訂正額の数字は出てこない。どの案件がどう分類されるかは、第三者委員会の調査を待つしかない。
そのうえで監査法人は、承認文書に載らない別契約、提供資料からの覚書の漏れ、会社側の主張と監査法人への説明の食い違いを挙げ、「誤謬のみでは説明が困難」で、経営者または従業員の意図の有無について事実認定を要する、という評価を改めて示している。昨日と同じく、意図的な不正が認定されたわけではない。その線は引いたまま読んでほしい。
昨日書いた「次の山場」は、1日で来た
昨日の独自考察で、次の山場は新しい委員会の設置と人選が開示される瞬間で、ガイドライン準拠を選ぶかどうかで会社の本気度が透けて見える、と書いた。結論から言うと、会社は準拠を選んだ。
これは素直に前進だと思う。2025年の株主優待問題のときと同じ形に、ようやく戻ったとも言える。会社から独立した委員が、会社に書き換えられない報告書を出す。6月には監査法人と協議して非準拠で始めた調査が、4か月かけてこの形に行き着いた。
ただ、手放しでは喜べない。開示には「当監査法人からの要請を受け」と明記されている。会社が自分から調査の水準を上げたのではなく、監査法人に言われて、3つ目でようやくそこに行き着いた。この順番は、内部管理体制を審査する側から見ても、たぶん軽くない。委員の人選はまだ決まっていない。本当の答え合わせは、誰が委員長になるかが開示されたときだと思っている。
改善計画と1年審査、時計は止まってくれない
REVOLUTIONは2026年7月25日に特別注意銘柄に指定された。東証の仕組みでは、原則として指定から1年がたった時点で内部管理体制の整備と運用の状況が審査される。単純に数えれば、2027年7月ごろだ。
改善計画の策定方針は8月24日に公表され、9月17日にスケジュールが変更された。今日の開示で、それをもう一度変更する予定だとしている。新しい日程は未定だ。改善計画は、何が悪かったのかを正確に把握したうえでなければ書けない。その「何が悪かったのか」の調査を、今日、土台から組み直すことになった。
第三者委員会の調査期間は、まだ示されていない。人選から始まって、全ファンドの取引実態を洗い直すとなれば、数か月単位になってもおかしくない(筆者の見立て)。それが終わってから改善計画を書き、さらにその計画を実際に運用した実績を積む。1年審査までの残り時間を考えると、正直かなり窮屈に見える。
決算の日程も気になる。昨日の開示で示された第3四半期決算の発表めどは2027年1月下旬。2026年10月期の有価証券報告書は、原則として事業年度末から3か月以内に出す決まりで、こちらも同じ時期に重なってくる。今日の開示は、決算の日程そのものには触れていない。監査法人は、訂正後の財務諸表と2026年10月期の財務諸表に意見を出すには独立した検証が不可欠だとしている。第三者委員会の結果が出るまで決算を出せないと決まったわけではない。焦点は、監査法人が意見を出すのに足りる証拠を、いつ手にできるかだ(筆者分析)。
次の開示で、ここだけは見ておきたい
- 第三者委員会の人選:委員長は誰か。会社や過去の調査との関わりはあるか
- 調査の範囲:251件全部を洗い直すのか。営業実態や「本人・代理人」の論点まで含むのか
- 調査期間の見込み:いつまでに報告書を出すのか
- 決算と有報の日程:1月下旬のめどが維持されるのか、提出期限の延長申請に進むのか
- 改善計画の新しい日程:1年審査に間に合う組み立てになっているか
土台から、調べ直す
昨日の記事を「これまで出てきた数字を、どこまで信じていいのか」という問いで締めた。今日の開示は、会社自身がその問いに「まだ答えられない」と認めた形になった。
3つ目の調査で、ようやく独立した目が入る。前進ではあるが、土台から検証し直す出発点に立ったとも言える。第三者委員会の人選が出たら、また続きを書く。今度は、少し時間がかかりそうだ。
- 株式会社REVOLUTION「特別調査委員会による調査報告書の公表の取り止め及び第三者委員会の設置に関するお知らせ」(2026年10月30日)
- 株式会社REVOLUTION「四半期連結財務諸表に対して公認会計士等による期中レビューを受けた2026年10月期第3四半期決算短信の開示予定時期について」(2026年10月29日)
- 株式会社REVOLUTION「特別調査委員会の設置および委員選任に関するお知らせ」(2026年9月17日)
- 株式会社REVOLUTION「社内調査委員会の設置に関するお知らせ」(2026年6月15日)
- 日本取引所グループ「特別注意銘柄の指定及び上場契約違約金の徴求:(株)REVOLUTION」(2026年7月24日)
- 日本取引所グループ「特別注意銘柄一覧」
- 株式会社REVOLUTION IRリリース一覧
- 株探「REVOLUTION(8894)時系列株価」(2026年10月29日終値)