2026年10月20日|NEXT-FIRE|データセクション(3905)2027年3月期 第1四半期決算
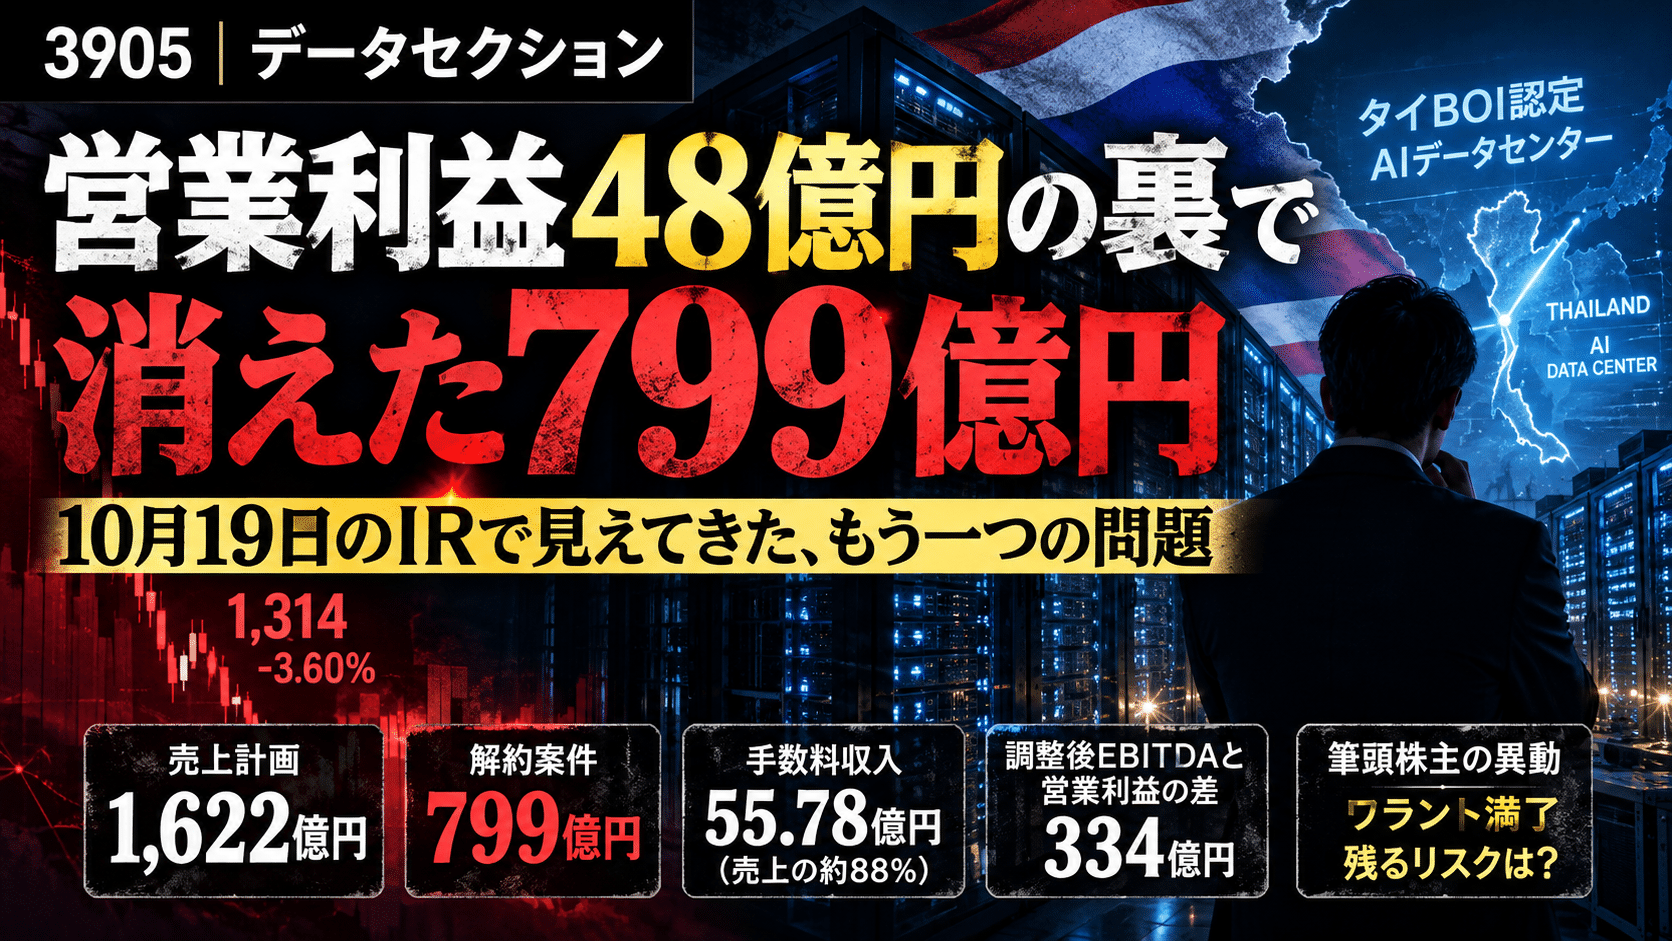
10月19日の終値は1,314円(要出典確認)。5月29日につけた上場来高値6,140円から数えると、8割近く削られた計算になる。チャートを開くたびに妙な汗が出るのは、たぶん私だけじゃない。
それで今夜、8月14日に出た2027年3月期第1四半期の決算短信を、もう一度頭から読み直してみた。営業利益48億円、前年同期は3億円の赤字。見出しだけ切り取れば文句なしの黒字転換なのに、株価はそこから坂道を転げるように下がっていったわけで、その「ズレ」がどこから来ているのかを、投資を始めたばかりの人にも伝わるように、できるだけ噛み砕いて書き残しておきたい。
先に結論の早見表
① 総合判定:普通(見た目は好決算、中身は一発の手数料頼み)
② 理由:売上は前年同期比+847%だが88%が一時収入/通期売上の進捗率は3.9%/約799億円の案件が解約されても予想は据え置き
③ 見通し:会社予想は「強気」
④ 注目:ポジは自己資本比率76.2%と大口受注の効力発生、ネガは「毎月入ってくるお金」がまだ見えないこと
① 総合判定は「普通」。好決算と呼ぶには、中身が一発勝負すぎた
白状すると、最初は「悪決算」と付けかけた。赤字だった会社が黒字に変わったこと自体は素直にすごいし、数字の見た目もとんでもなく良い。ただ、その黒字の大半が「大型案件をやめたことで入ってきた手数料」で、来期も同じように入ってくる類のお金ではないんですよね。良い話と悪い話が同じ一枚の紙に同居していて、足して二で割ると「普通」に落ち着く、というのが今の正直な感覚だ。
| 項目 | 2026年4〜6月 | 前年同期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 63.27億円 | 6.68億円 | +847.1% |
| 営業利益 | 48.43億円 | △3.42億円 | 黒字転換 |
| 経常利益 | 50.11億円 | △3.17億円 | 黒字転換 |
| 純利益(親会社株主帰属) | 39.13億円 | △3.33億円 | 黒字転換 |
出典:データセクション 2027年3月期第1四半期決算短信(△は赤字)
用語メモ
前年同期比:去年の同じ3カ月と比べてどれだけ増えたか減ったか。季節のクセを消して比べられるので、決算を見るときの基本になる。
営業利益:本業で稼いだ利益。売上から原価や人件費などを引いた残り。
黒字転換:赤字(マイナス)だった利益がプラスに変わること。
② 判定の理由。引っかかった3つの数字
ポイント1:売上は9.5倍、でもその88%は「やめた案件」の手数料
売上63.27億円のうち、55.78億円が「案件組成・紹介手数料」という名目の収入だった。比率にすると約88.2%。外部から調達したGPUを大手クラウド事業者に提供する契約から撤退し、4月1日にさかのぼって契約を終えた際に、まとめて計上されたお金だと説明されている。
営業利益率は約76.5%になる。GPUを買って、電気を食わせて、冷やして、人を張り付けて運用する商売で、この利益率は普通は出ない。出ないはずの数字が出ている時点で、何か一回きりのものが混ざっていると疑ったほうがいい、というのは決算を長く見てきた人間の勘みたいなものだ。手数料を引いた残りの売上は単純計算で約7.49億円。ここには昔からのデータ分析やシステム開発も入っているので、AIデータセンターの「毎月の稼ぎ」がこの金額だと言い切ることもできない。むしろ見えない、というのが実態に近い。
用語メモ:案件組成・紹介手数料 取引をまとめたり、顧客を紹介したりした見返りに受け取るお金。今回は大型案件の解約に伴って一括で入ってきたもので、毎四半期くり返し入る性質のものではない。
ポイント2:利益の進捗は順調に見える。売上だけが置いていかれている
| 項目 | 1Q実績 | 通期会社予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 63.27億円 | 1,621.93億円 | 3.9% |
| 営業利益 | 48.43億円 | 248.15億円 | 19.5% |
| 経常利益 | 50.11億円 | 125.42億円 | 40.0% |
| 純利益 | 39.13億円 | 87.04億円 | 45.0% |
進捗率は決算短信の数値から筆者が計算
3カ月終わった時点の目安は25%。純利益45%、経常利益40%だけ見ると「もう半分近く稼いだのか」と錯覚しそうになるけれど、売上はたったの3.9%しか進んでいない。残り9カ月で約1,558.66億円を積む必要があって、3四半期で均等に割ると1四半期あたり約519.55億円、第1四半期の売上の8.2倍だ。下期に大型案件の売上がまとめて乗る計画なら序盤の低さは問題にならないのかもしれないが、このアンバランスを見て平気でいられるほど、私は図太くない。
用語メモ:進捗率 会社が出している1年間の予想に対して、今どこまで来ているかの割合。第1四半期なら25%前後が「予定通り」の目安になる。
あわせて読みたい
「黒字転換!」の見出しに飛びついた人がその後どうなるのか。決算翌日の値動きの仕組みはこちらで書いた。
▶ 好決算で株を買った奴が毎回カモにされる、シンプルすぎる理由
ポイント3:約799億円の案件が消えても、通期予想は1円も動かなかった
ここが一番気味が悪い。当初の業績予想には、追加受注案件から約798.64億円の売上が織り込まれていた。通期売上計画の約49.2%、ほぼ半分だ。その案件が解約されたのに、会社は1,621.93億円の売上予想を据え置いた。
公平のために書いておくと、解約に伴う手数料約56億円は受け取っているので、穴の大きさは差し引きで約743億円という見方もできる(要出典確認)。会社側は、複数の大型見込案件を受注することで補えると説明している。説明としては筋が通っている。ただ「見込み」と「契約」と「稼働」と「売上計上」は全部別の段階で、今わかっているのはせいぜい最初の一つか二つ、というのが私の読みだ。
ここで判断を誤りやすいパターン
「経常利益の進捗40%=順調」と受け取ってしまうこと。利益を押し上げたのは一回きりの手数料で、通期計画の柱である売上はほぼ手つかず。数字の大きさより、その数字が来期もくり返すのかどうかを先に見たい。
③ 今後の見通し。会社予想は「強気」、それもかなり
| 項目 | 前期実績(26年3月期) | 今期予想(27年3月期) | 前期比 |
|---|---|---|---|
| 売上高 | 336.05億円 | 1,621.93億円 | +382.6% |
| 営業利益 | 35.44億円 | 248.15億円 | +600.1% |
| 調整後EBITDA | 42.05億円 | 581.91億円 | ― |
| 経常利益 | 36.27億円 | 125.42億円 | +245.8% |
| 純利益 | 28.01億円 | 87.04億円 | +210.7% |
出典:2026年3月期決算短信、2027年3月期第1四半期決算短信。1株当たり純利益予想は179.31〜231.45円のレンジ開示
計画の半分が吹き飛んだあとに、売上4.8倍・営業利益7倍の計画を一切いじらない。これを強気と言わずに何と言えばいいのか、ちょっと言葉が見つからない。
とはいえ、まったく根拠がないわけでもなさそうで、9月18日に公表された大口受注は、24日にデポジット1億3,140万ドルのうち9,855万ドルが入金されて効力が発生したと発表されている。お金が実際に動いた、というのはIRの言葉だけよりずっと重い材料だと思う。ただ、その契約が「今期の売上」にいくら乗るのかは、今の時点で私には読み切れていない。複数年にまたがる契約なら、今期分はごく一部かもしれないし。
もう一つ、地味に怖いのが営業利益248.15億円と経常利益125.42億円の差、約122.73億円だ。本業の利益の半分が、本業以外の費用で消える計画になっている。推測ですが、設備を買うための借入やリースの利息、資金調達に絡むコストが相当重いのだろう。売上が計画通り伸びても、株主の手元に残る利益は売上ほどは膨らまない構造かもしれない。
用語メモ
経常利益:本業の利益に、利息の支払いや受け取りなど本業以外のお金の出入りを足し引きしたもの。借金が多い会社ほど営業利益との差が開きやすい。
調整後EBITDA:営業利益に減価償却費などを足し戻した、会社独自の「現金を生む力」の目安。設備を大量に持つ会社ほど営業利益より大きく出る。
④ 注目ポイント。ポジとネガ、それから「お金の使い道」
一番のポジティブ:財務の体力がついてきた
自己資本比率は前期末の64.8%から76.2%へ上がり、純資産も194.03億円から260.15億円に増えた。黒字で利益が積み上がったことに加えて、新株予約権の行使で株式が増えた(=増資で資金が入った)ことも効いているはずで、そこは手放しで喜べない部分もある。それでも、巨額の設備投資を控えた会社が「すぐ資金ショートする」状態ではないことは確認できた。大口受注のデポジットが実際に入金されたのも、前四半期にはなかった前進だ。
一番のネガティブ:「毎月入ってくるお金」がまだ見えない
前年同期比で売上が9.5倍になったと言っても、中身の88%は一回きり。手数料を除いた売上が前年同期の6.68億円からどれだけ伸びたのか、つまりGPU利用料のような継続収入の立ち上がりは、今回の決算からはほとんど読み取れない。会社自身も国内・豪州・タイのAIデータセンター案件でフル稼働の開始が遅れていると説明していて、ここが一番の不安材料だ。
用語メモ:自己資本比率 会社の財産のうち、返さなくていいお金(株主のお金+貯めた利益)が占める割合。高いほど借金に頼っていない。目安として40%を超えればまず安心と言われることが多い。
この会社は今、何にお金を使っているのか
ざっくり言うと、ほぼ全部がGPUだ。国内第1号のAIデータセンター案件では、NVIDIAの最新GPU「B300」を積んだサーバーの搬入が7月に始まっていて、取得額は約509億円と報じられている(要出典確認)。6月末時点の総資産が329.94億円だから、会社の全財産より大きい買い物をしていることになる。タイでは子会社がタイ投資委員会(BOI)の承認を受け、バンコクとパトゥムターニーにGPUサーバー基盤をつくるため約2億3,520万ドル(約78億バーツ)を投じる計画だ。シドニーで構築中のデータセンターでも、搭載GPUをB200からB300に切り替えている。
研究開発費の具体的な金額については、今回確認した決算短信の範囲では該当情報なし。開発面で目立つのは、複数のAIモデルや社内データ、利用コストを一元管理する企業向け基盤「TAIZA」くらいで、OpenAIのAPIを使う計画は出ているものの、資本提携や独占契約の話ではない。
お金の出どころも見ておきたい。前期は本業のキャッシュフロー(営業CF)が約49億円のマイナスだった一方、増資や借入など財務活動で約131億円を集めている(要出典確認)。稼いだお金で投資しているのではなく、集めたお金で先に設備を買っている段階、ということになる。
GPU投資が「将来の稼ぎやすさ」にどう効くか
GPUデータセンターは、先にドカンと設備代を払い、あとから利用料で少しずつ回収する商売だ。だから稼働率がすべてを決める。サーバーが埋まれば、減価償却(設備代を何年かに分けて費用にする仕組み)や家賃・電気代といった固定費を売上が上回り、売上が増えるほど利益が加速度的に増える「てこ」が効く。調整後EBITDA581.91億円と営業利益248.15億円の差、約333.76億円の大半は、推測ですが、この減価償却の重さだろう。
逆に稼働が遅れると、売上はゼロでも減価償却と利息は毎月きっちり出ていく。おまけにGPUは世代交代が速く、2〜3年で「型落ち」になりかねない。回収しきる前に次の投資が必要になれば、利益は出ても現金が残らない、という事態もありえる。今の投資は、当たれば利益が出やすい体質をつくる一方で、外れたときの痛みも大きくする、両刃の剣だと私は見ている。
なおの独自考察。市場が疑っているのは「AIの未来」じゃない
ここまで書いてきて改めて思うのは、市場がデータセクションを売っている理由は、AIデータセンターの需要を疑っているからではない、ということだ。需要はたぶんある。疑われているのは、計画と実績のあいだの距離のほうで、その距離が四半期ごとに縮むのか広がるのかを、みんな息を詰めて見ている。
10月19日には、第23回新株予約権の行使期間満了と、主要株主・筆頭株主の異動も開示された(要出典確認)。新しい株がこれ以上出てくる経路が一つ閉じた、という意味では一区切りなのかもしれない。でも、すでに市場に出回った株が売られなくなるわけじゃないし、議決権を「委任されている」株主と「実際に持っている」株主が別というややこしい構図も残ったままだ。需給が軽くなったと言い切るのは、まだ早い気がしている。
| シナリオ | 11月の中間決算で起きること | 株価への効き方 |
|---|---|---|
| 楽観 | 手数料を除いた売上がはっきり伸び、代替案件の今期計上額も具体的に示される | 据え置き予想に説得力が出て、見直し買いが入りやすい |
| 中立 | 稼働は進むが売上は下期偏重のまま。予想は据え置きで玉虫色 | 材料待ちで方向感の出ない状態が続く |
| 悲観 | 稼働遅延が長引き、通期予想を下方修正。追加の資金調達も浮上 | 希薄化懸念と業績不安が重なり、もう一段の下げ |
シナリオは筆者の見立てで、確率を示すものではありません
じゃあ私自身はどうするのか。11月の中間決算までは、買い増しも投げもせず、見ているだけにするつもりだ。第1四半期の手数料が消えた第2四半期単独の売上がいくらになるのか、そこを一度自分の目で確かめてからでも遅くはないし、もし楽観シナリオが来たとしても、確認してから乗った分の取り損ねくらいは授業料だと割り切れる。逆に悲観シナリオが来たときに「黒字転換したから」という理由で握っていたら、それこそ一番後悔する。
4月〜6月の決算を見て、ここまで迷ったのは久しぶりだ。良い会社なのか悪い会社なのか、まだ答えが出ていないというより、答えを出すための材料がまだ揃っていない。たぶん、それが今のデータセクションに対する一番正直な評価なんだと思う。
注意
本記事は2026年10月20日時点の公開資料に基づく分析で、2024年以降の情報を含むため数値・開示内容は最新情報要確認です。「要出典確認」と付した数字は原資料での照合が済んでいないもの、「推測ですが」と付した部分は筆者の推測です。特定銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いします。
出典・参考資料
データセクションを追いかけた記事
- 2026.10.075,343円で261万株買ったオアシス、株価は1,800円台――データセクション約160億円投資の「その後」
- 2026.10.02データセクション3905、798億円の売上計画が消えたあとに1,399億円──NNJが消えた米国案件を追う
- 2026.09.07ティアフォー急落の理由|3790円で捕まった信用買い
- 2026.09.07データセクション新株予約権3021万株の重さとは
- 2026.08.15辞任した監査法人が96日後に戻ってきた|abc8783・海帆3133とプログレス監査法人を追う
- 2026.08.15ストップ高は、答え合わせではない。データセクション決算で見えた「1,621億円」の中身