10月29日の夕方、REVOLUTION(8894)からまた決算延期の開示が出た。2026年10月期第3四半期の決算発表を、2027年1月下旬をめどに再延期するという。
最初に見出しだけ読んだときは、正直「またか」で終わった。この会社は2025年6月にも半期報告書の提出が遅れているし、今回の第3四半期決算も9月14日に一度延ばしたばかりだ。延期そのものには、もう驚かなくなっていた。
ところが本文を読んでいくうちに、手が止まった。遅れている理由が「作業が終わらない」ではなく、いったん出たはずの調査結果に、監査法人が別の疑いを重ねてきたという話になっている。しかも監査法人は、会社がすでに設けている調査委員会ではなく、もっと独立性の高い検証が要ると言っている。ここが今回の本題だと思う。
- 第3四半期決算の発表を、2027年1月下旬めどに再延期
- 監査法人が10月22日、社内調査で「金融取引」と判定されなかった案件の中から、買戻し取引に当たる可能性のある複数案件を指摘。うち1件は社内調査委員会自身が分類の誤りを認めた
- 買戻し覚書の資料漏れ、承認文書に載っていない別契約、会社の説明と監査で見つかった情報の食い違いを指摘
- 「単なる誤りでは説明が難しい」として、経営者や従業員の意図の有無について事実認定が必要との見方
- 10月28日、財務諸表への意見形成のため、より独立性を備えた検証を要請
251件を調べて28件。本来はそこで一区切りのはずだった
時計の針を6月に戻す。6月15日、REVOLUTIONは中間期の半期報告書に、監査法人アリアの「結論を表明しない」期中レビュー報告書を付けて提出した。原因は、当時の連結子会社ヤマワケエステートが組成・運営する不動産ファンドの取引だ。物件の取引に買戻しの約束が付いていて、それを普通の不動産売買として売上に計上してよかったのか、という論点である。
会社は同じ日に、外部の公認会計士などと社内の役職員で構成する社内調査委員会の設置を決めた。調査はおよそ1か月、その後に監査法人の検証が1〜2か月、という見立てだった。調査範囲として明記されたのは2つ。買戻し付き取引の会計処理が妥当かどうか、それと買戻し付き取引を漏れなく拾えているか(網羅性)だ。
報告書が公表されたのは9月1日。ファンド251件の取引の性質を一件ずつ確定させ、28件は会計上「金融取引」として処理するのが適正、という結論になった。これを受けて9月14日、会社は監査法人の検証が9月中旬までに終わらないとして、第3四半期の決算発表を延期している。ここまでは、手間はかかっているが筋書きどおりに見えた。
崩れたのは10月22日だ。監査法人が、28件に入らなかった残りの案件の中から、買戻し取引に当たりうるものを複数見つけてきた。そのうち1件は委員会自身が分類の誤りを認めている。
251件中の1件なら誤差だろう、と感じる人もいると思う。自分も一瞬そう思った。ただ、6月の調査範囲を思い出すと話が変わる。漏れなく拾えているかを確かめるための調査で、漏れが見つかった。件数の大小より、そっちのほうがずっと重い。指摘された案件がすべて金融取引に置き換わるとは限らない。それでも、28件という結論がそのまま維持されるのか、追加の再分類が要るのか、今の時点では分からなくなった。
不動産を買ったのか、お金を貸したのか
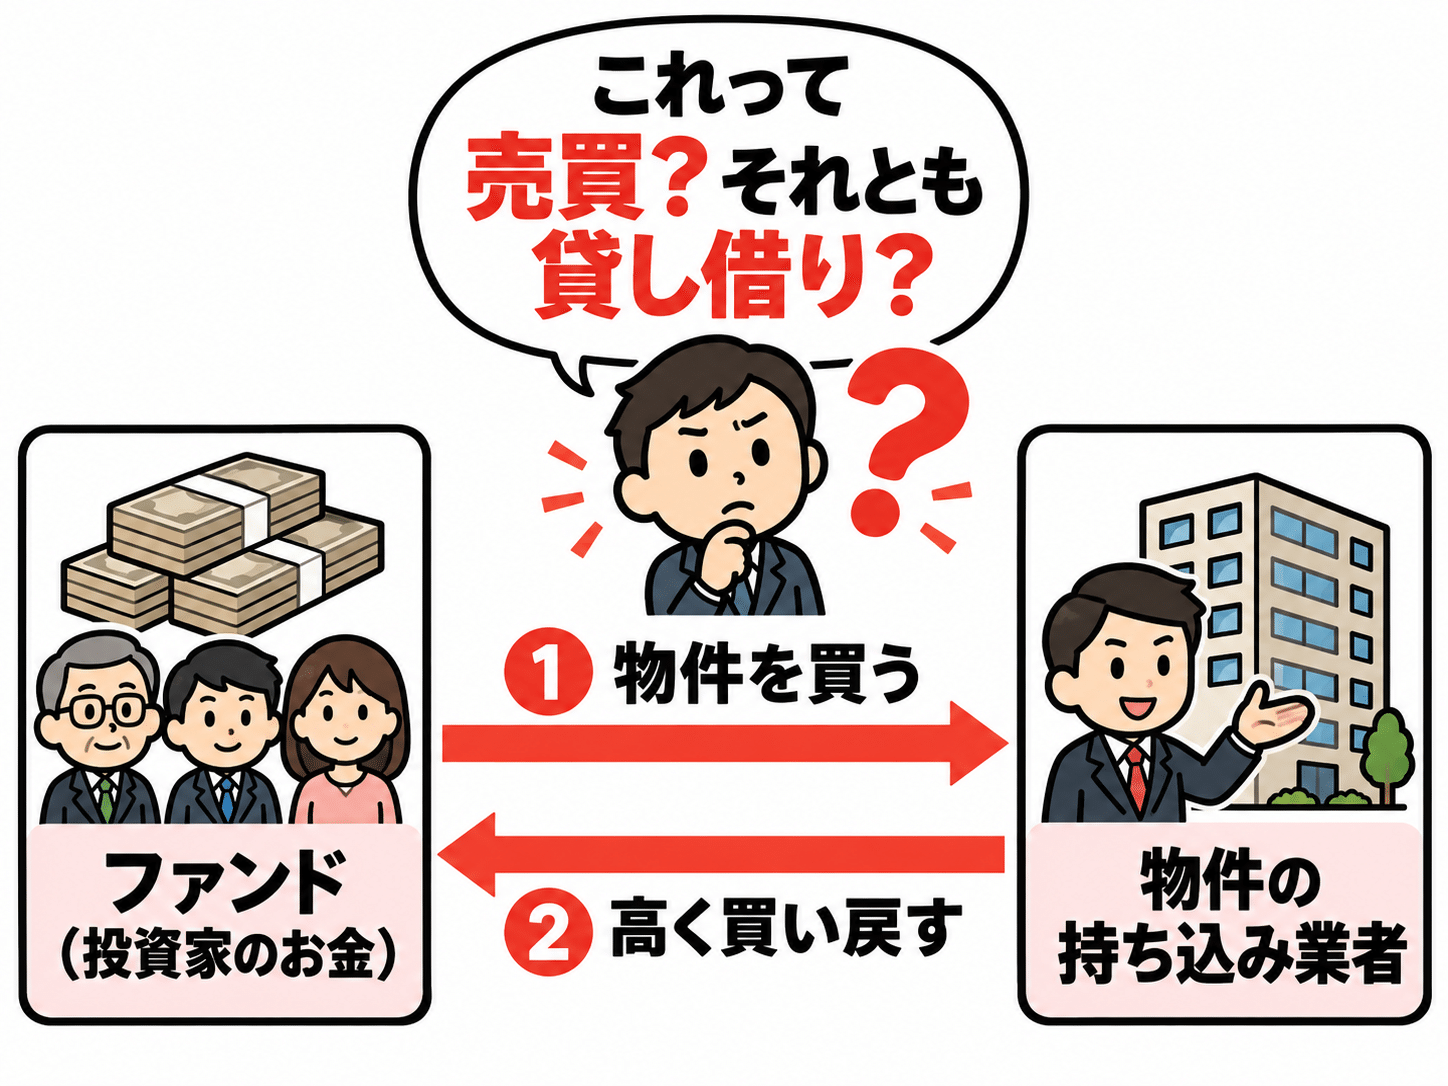
この論点、字面だけ追うと会計の細かい話に見える。でも中身はかなり単純で、要は「それは本当に売買だったのか」という問いだ。
今回の開示では、購入価格を大きく上回る金額で買い戻された案件があったことも示されている。投資家から集めたお金でファンドが物件を「買い」、持ち込んだ側がそれを高く「買い戻す」。外形は売買でも、資金の流れだけ追えば、出したお金が上乗せ付きで戻ってくる構図に見える。
なぜこれが重いのか。東証の7月の公表によれば、ヤマワケエステートは連結対象だった当時、REVOLUTIONの連結売上高のおよそ9割を占めていた。REVOLUTIONは8月31日、ヤマワケエステートの親会社であるWeCapitalの全株式を元取締役に100万円で譲渡していて、今はもう連結から外れている。ただ、過年度の会計処理が訂正されれば、連結していた当時の財務諸表の数字に影響が及ぶ可能性がある。手放したから終わり、という話にはならない。9月の社内調査委員会の試算として、2024年10月期の売上高を52.9億円減らす修正が必要になる見込みと報じられている。ただ、これは監査で確定する前の参考値で、しかも28件時点の話だ。再分類の範囲が変われば、修正の幅も変わりうる。現時点で訂正額は確定していない。
「単なる誤りでは説明しにくい」という一文の重さ
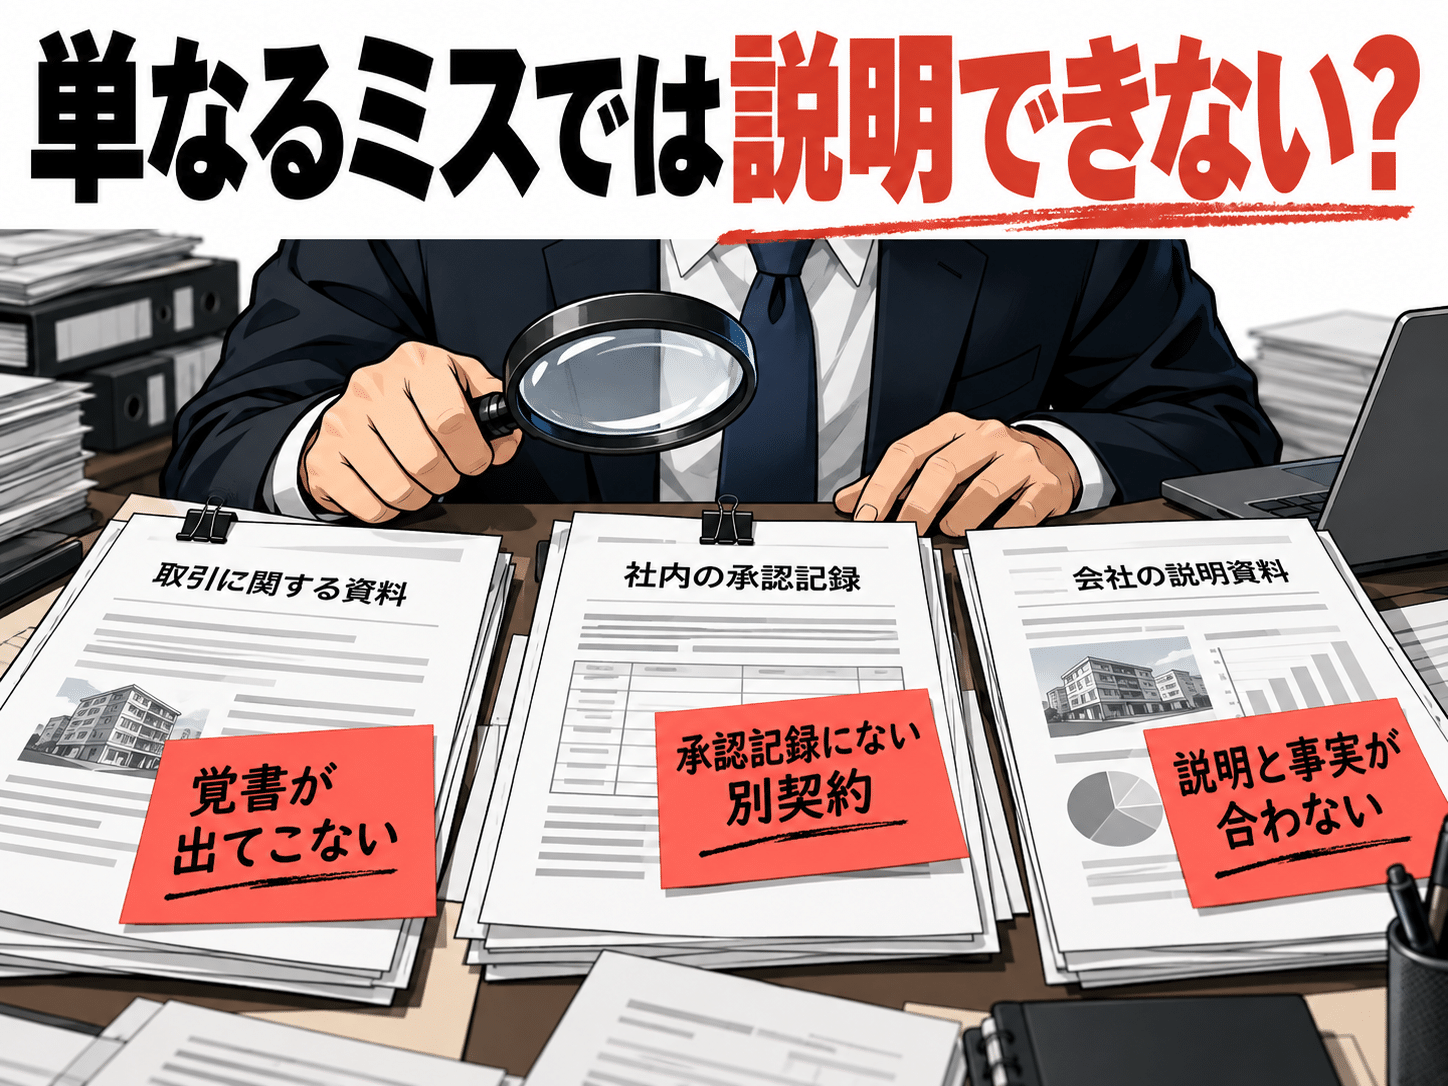
今回の開示で、個人的にいちばん長く読み返したのはこの部分だった。
- 買戻し覚書の資料漏れ:調査に出てくるべき覚書が出てきていなかった
- 承認文書に載っていない別契約:社内の承認手続きの記録とは別に、契約が存在していた
- 説明と監査結果の不一致:会社側の説明と、監査の過程で見つかった情報が合わない
このうえで監査法人は、単純な誤りだけでは説明が難しく、経営者や従業員の意図があったのかどうかを事実として確かめる必要がある、という評価を示した。
先に線を引いておく。意図的な不正が認定されたわけではない。開示が言っているのは「そこを確かめないと、財務諸表に意見を言えない」ということだ。それでも、承認の記録に載らない契約が存在した、という言葉の並びは正直ここは不気味だ。書類が1枚見つからなかった、という話とは質が違う。誰が、どの段階で、その契約を知っていたのか。そこが問われ始めている。
→ 機関投資家から見た個人投資家は、ただの『出口戦略用のゴミ箱』でしかない
9月の特別調査委員会は、なぜ「第三者委員会」ではなかったのか
ここからが、この記事でいちばん書きたかったところだ。
REVOLUTIONは、この件で調査委員会をすでに2つ持っている。6月の社内調査委員会と、9月17日に設けた特別調査委員会だ。そして2つとも、日本弁護士連合会の「企業等不祥事における第三者委員会ガイドライン」には準拠していないと、会社自身が開示で説明している。
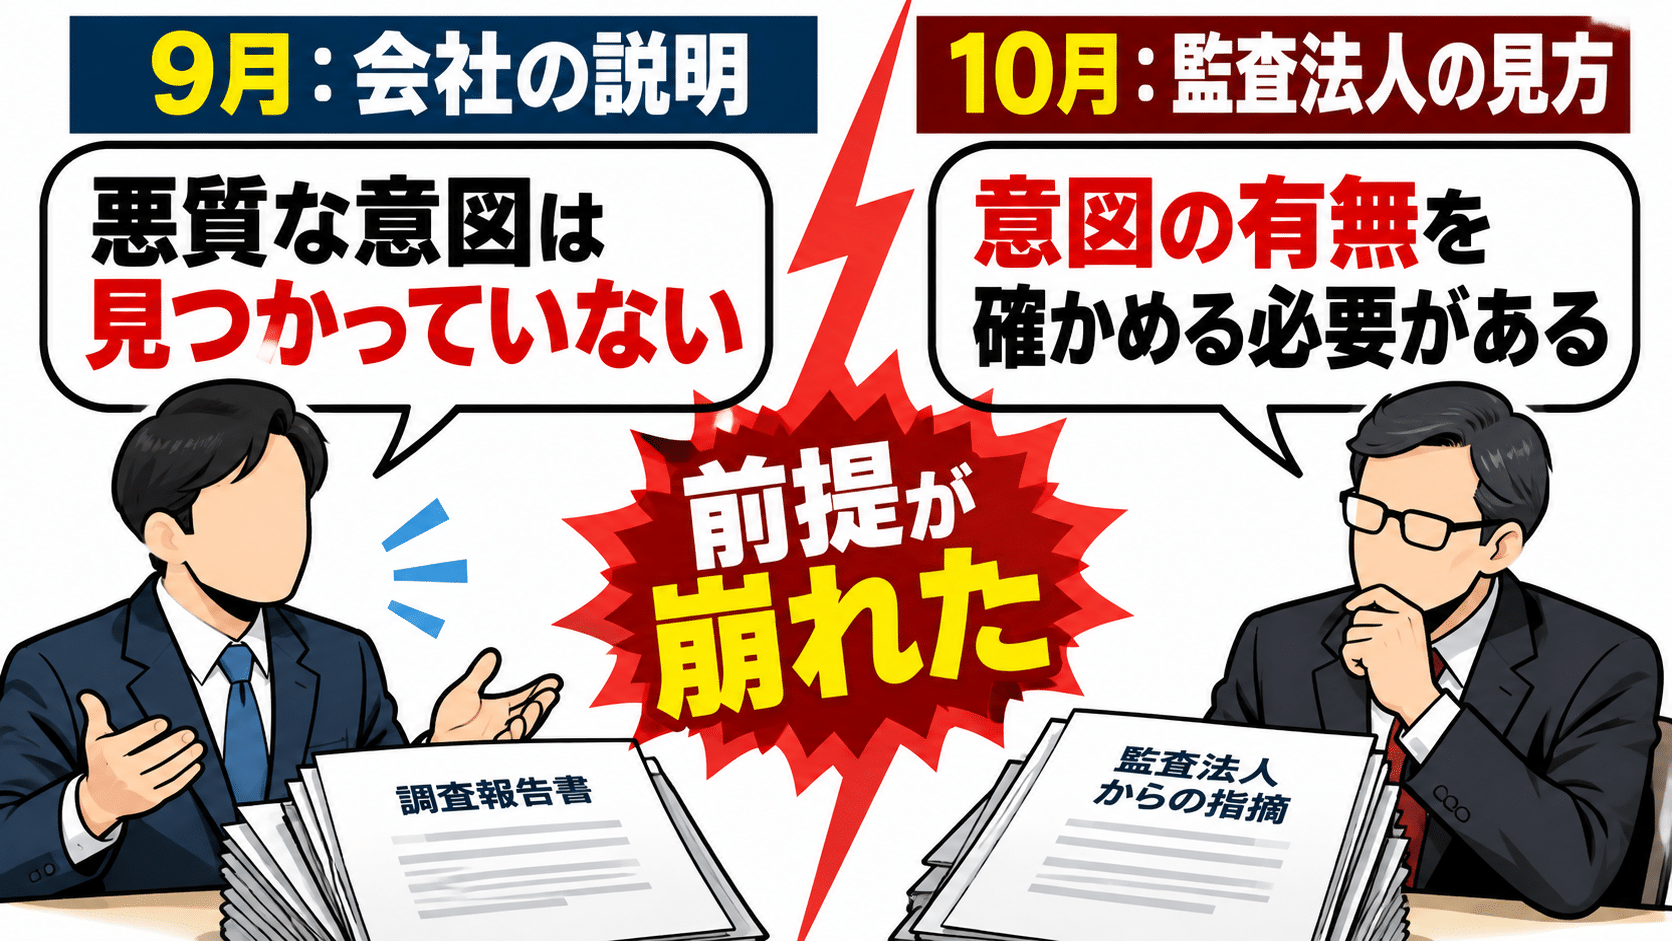
9月の特別調査委員会がガイドラインに準拠しない理由として、会社は大きく2つを挙げていた。ひとつは、受領済みの報告書からは故意の不正会計や利益操作といった悪質な意図が見つかっていないこと。もうひとつは、事実関係と会計上の論点はすでに整理済みで、特別注意銘柄の改善計画づくりに必要な内部管理体制の課題を重点的に見るのが目的であること。
では、委員は誰なのか。9月17日の開示で会社は、委員3人はいずれも外部の有識者で独立している、という見解を示している。そのうえで経歴を読むと、委員長はREVOLUTIONの指名委員会で委員長を務める弁護士、別の委員は6月の社内調査委員会の委員長、もう1人は2025年の第三者委員会の委員だった人物だという。
外部の人であることと、この会社と縁がないことは、同じ意味ではない。先に断っておくと、監査法人が9月の委員一人ひとりの独立性を否定したとは、開示のどこにも書かれていない。ただ、監査法人があえて「より独立性を備えた検証」を求めた理由を考えるとき、この顔ぶれは頭の片隅に置いておきたい(筆者分析)。
ここで10月29日の開示と並べてみてほしい。
| 9月17日の会社の説明 | 10月の監査法人の見方 | |
|---|---|---|
| 意図 | 悪質な意図は見つかっていない(だから準拠不要) | 単なる誤りでは説明が難しい。意図の有無の事実認定が必要 |
| 事実関係 | 報告書で一定程度整理済み | 分類の誤り、資料漏れ、別契約が新たに判明 |
| 必要な調査 | 改善計画のための内部管理体制の検証 | 財務諸表に意見を出すための、より独立した検証 |
9月にガイドライン非準拠を選んだ前提そのものを、1か月半後に監査法人が崩しにきた。並べるとそう読める(筆者分析)。委員会が「ある」ことと、監査法人が意見を出すのに足りる証拠が「そろう」ことは、まったく別の話だった、ということでもある。
9月17日の開示で、会社は新しい特別調査委員会の調査や結果が第3四半期決算短信の公表には影響しない、と説明し、決算発表は10月中を想定していた。改善計画のための調査と決算は別の線路を走る、という整理だったのだと思う。厳密に言えば、会社が否定していたのはこの新しい委員会による影響で、監査法人のレビューが予定どおり終わると保証していたわけではない。
10月22日、監査法人は以前の社内調査の結果そのものに追加の疑いを示した。別の調査をめぐる話ではある。それでも、9月時点の見通しでは決算を予定どおり出せなかった、という事実は残る。会社と監査法人の見立てが分かれ始めたのは、このあたりに見える。
もうひとつ、引っかかっていることがある。この会社は、ガイドラインに準拠した第三者委員会の作り方を知っているはずなのだ。2025年3月、株主優待の導入と取りやめをめぐる問題では、元最高検検事の弁護士を委員長に据えた、ガイドライン準拠の第三者委員会を設けている。やろうと思えばできた。それでも今回の2つはそうしなかった。
急いでいた、費用を抑えたかった。理由はいくつか考えられる。6月の社内調査委員会については、監査法人と協議した結果としてガイドラインには準拠しない形にした、と会社自身が開示に書いている。その監査法人が10月になって、より独立性の高い検証を求めた。4か月のあいだに、監査法人の側から見える景色が変わったということでもある。ただ結果として、遠回りになった可能性は否定しにくい。最初から独立した委員会で全件を洗っていれば、と思わなくもない。
2027年1月下旬という日付を、どう読むか
開示に並んだ日付を、少し長めに引いて一本の線にしてみる。
| 時期 | 出来事 |
|---|---|
| 2025年3月14日 | 株主優待をめぐる問題で、ガイドライン準拠の第三者委員会を設置 |
| 2025年6月 | 決算の公表と半期報告書の提出が遅延 |
| 2025年7月 | 應和監査法人が辞任。監査法人アリアが一時会計監査人に |
| 2026年1月 | 財務報告に係る内部統制の「開示すべき重要な不備」を開示 |
| 2026年2月 | 子会社が不動産特定共同事業の一部業務停止(60日)の行政処分 |
| 2026年6月15日 | 中間期レビューで監査法人が結論不表明。社内調査委員会の設置を決定(ガイドライン非準拠) |
| 2026年7月25日 | 東証が特別注意銘柄に指定。上場契約違約金1,440万円 |
| 2026年8月31日 | 通期業績予想を「未定」に修正、中期経営計画を取り下げ。ヤマワケエステートの親会社WeCapitalの全株式を譲渡し、連結から外れる |
| 2026年9月1日 | 社内調査報告書を公表。251件中28件を金融取引と判定 |
| 2026年9月14日 | 第3四半期決算の発表を延期 |
| 2026年9月17日 | 特別調査委員会を設置(ガイドライン非準拠) |
| 2026年10月22日 | 監査法人が追加の買戻し取引の疑いを指摘 |
| 2026年10月28日 | 監査法人が、より独立性の高い検証を要請 |
| 2026年10月29日 | 決算発表を2027年1月下旬めどに再延期 |
1月下旬までに残っている工程は少なくない。独立した委員会の人選と設置、調査、財務諸表の訂正の検討、そして監査法人によるレビュー。どれか一つが詰まれば、全体がずれる。1月下旬は確定日ではなく、会社が示した「めど」にすぎない。
個人的に気になっているのは、この「1月下旬」が別の締め切りと重なっていることだ。REVOLUTIONは10月決算なので、2026年10月期の有価証券報告書の提出期限は原則として事業年度末から3か月後、つまり2027年1月末になる。第3四半期の数字が固まらないうちに、通期の監査の山も同じ時期にやってくる。決算短信の発表と法定書類の提出は別の手続きで、有報の提出が遅れると決まったわけでもない。それでも、二つの山が重なることだけは押さえておきたい(筆者の読み)。
これから、どこを見ればいいのか
不安を煽って終わりにはしたくないので、次の開示で確かめるべき点を並べておく。
- 新しい委員会の独立性:ガイドラインに準拠するのか。委員は誰で、会社とどんな関係にあるのか
- 金融取引と判定される件数:28件から増えるのか。増えるなら何件か
- 過年度決算の訂正範囲と金額:どの期の、どの数字が、いくら動くのか
- 監査法人の結論:第3四半期のレビュー、そして通期の監査意見がどうなるか
- 特別注意銘柄の改善計画:子会社管理や買収時の調査体制の見直しが、実際に動いているか
どれも、会社の開示を待てば答えが出る項目だ。逆に言えば、答えが出る前に結論を急ぐ必要はない。
数字を、どこまで信じていいのか
「調査が終われば決算を出せる」段階から、「調査そのものをどう信用できる形にするか」の段階へ、話が一段進んでしまった。今回の開示を一言でまとめるなら、たぶんそういうことになる。
251件を調べて、28件という答えを出した。それでも監査法人は、別の疑いを見つけてきた。この事実は軽くない。
投資家にとって本当に必要なのは、次の決算発表日がいつかという情報だけではない。これまで出てきた数字を、どこまで信じていいのか。その答えが、まだ出ていない。次の開示が出たら、またここで続きを書く。
- 株式会社REVOLUTION「2026年10月期第3四半期決算発表の再延期に関するお知らせ」(2026年10月29日)
- 株式会社REVOLUTION「特別調査委員会の設置および委員選任に関するお知らせ」(2026年9月17日)
- 株式会社REVOLUTION「2026年10月期第3四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ」(2026年9月14日)
- 株式会社REVOLUTION「社内調査委員会の設置に関するお知らせ」(2026年6月15日)
- 株式会社REVOLUTION「2026年10月期半期報告書のレビュー結論不表明に関するお知らせ」(2026年6月15日)
- 日本取引所グループ「特別注意銘柄の指定及び上場契約違約金の徴求:(株)REVOLUTION」(2026年7月24日)
- 日本取引所グループ「特別注意銘柄一覧」
- 株式会社REVOLUTION「第三者委員会の設置に関するお知らせ」(2025年3月14日)
- 株式会社REVOLUTION「第三者委員会の調査報告書受領に関するお知らせ」(2025年7月14日)
- ゴクラクブログ「ヤマワケエステート売上52.9億円減額見込み。今何が起きている?」
- 株式会社REVOLUTION IRリリース一覧
- 日本M&Aセンター ニュース「REVOLUTION、WeCapitalを譲渡」(2026年8月31日)
- 株探「REVOLUTION(8894)時系列株価」(2026年10月29日終値)