違約金、960万円。
10月23日の東証の発表を読んでいて、この数字のところで指が止まった。最初に浮かんだのは「安いな」という感想で、少し遅れて、じゃあこれ誰が払うんだっけ、という嫌な疑問がじわっと来た。答えはわかっている。払うのは会社で、会社の財布はいま株を持っている人たちのものだ。
BlueMeme(4069・グロース)。ローコード開発の草分けとして2021年にマザーズへ上場した会社で、上場直前期の黒字が実は赤字だったことが、今年になって特別調査委員会の報告で確定した。今回はこの件を、不正の犯人探しではなく「IPO審査という仕組みは、そもそも何を見抜けて、何を見抜けないのか」という角度で読んでいく。正直、調べるほどに気分が悪くなる話だった。
・違約金の理由は「新規上場申請時の宣誓書に違反した」こと
・2020年3月期の各段階利益について、赤字を黒字と偽っていたと東証が認定
・株価は公開価格2,820円に対し、442円(2026年10月30日終値)
東証の発表文を、もう一度ちゃんと読む
東証の措置は二本立てになっている。ひとつは改善報告書で、こちらは「開示した情報に虚偽があった」ことへの対応だ。もうひとつが違約金で、理由がまるで違う。上場申請のときに「提出書類はすべて真実です」と宣誓したのに、それを破って上場承認を取り、そのまま公募・売出しまでやった。市場への信頼を傷つけた、という認定である。
発表文の中で、私がいちばん引っかかったのは次の部分だった。代表取締役が関わる取引が実際にはあったのに、上場審査の場では「経営者が関与する取引は存在しない」と回答・記載していた、と。審査する側が投げた質問に、会社側が「ない」と答えた。それだけの話なのだけど、IPO審査の構造の弱点がこの一行にほとんど詰まっている気がする。
東証は背景として、経営トップの誠実性の欠如、証憑管理の不備、そして2025年11月に疑義を把握した当時の監査役会が会計監査人に共有しなかったこと、内部通報制度の実効性不足まで挙げている。一個の不正というより、ブレーキが何重にも外れていた話として読んだほうがいい。
3,000万円の売上は「最初から返す約束」だった
中身はこうだ。2020年3月期、上場を目前にした同社は、取引先に自社開発の「共通部品一式」の使用権を3,000万円で許諾したとして売上を計上した。開発費はすでに経費で落としてあるから、原価はゼロ。計上すれば、ほぼ丸ごと利益になる。
ところがその裏で、当時の社長が個人名で署名し、個人の実印を押した念書が存在した。取引が成立したら、業務委託費の単価上乗せなどの形で総額3,350万円を相手側に払う、という約束だ。3,000万円もらって、3,350万円返す。訂正報告書の言葉でいえば「実質的に無償となる取引を有償の売上取引と実態を偽った」売上の過大計上である。
報道によると、その念書は売上証憑を保存する社内システムには登録されず、経営管理部長の個人フォルダに眠っていた。日付欄は空欄のままだったという。発覚後に新社長がチャットで漏らした「割と、この取引はマジメにヤバいよ。」という一言が、調査報告書に残っているらしい。いや、ヤバいどころの話ではないのだけど、この口語の温度がかえって生々しい。
| 時期 | 出来事 |
|---|---|
| 2020年3月期 | 3,000万円のライセンス売上を計上(裏に3,350万円の念書)。別の取引先でも売上の前倒し計上 |
| 2021年6月29日 | 東証マザーズ上場。公開価格2,820円、初値2,850円。主幹事は東海東京証券 |
| 2025年11月 | 社内で疑義が浮上。当時の監査役会は会計監査人に共有せず |
| 2026年4月 | 念書の存在が発覚(報道による) |
| 2026年6月11日 | 外部の弁護士・会計士による特別調査委員会を設置 |
| 2026年9月8日・30日 | 調査報告書を開示。過年度の有価証券報告書を一斉訂正 |
| 2026年10月23日 | 東証が改善報告書と違約金960万円を決定 |
| 2026年11月24日 | 改善報告書の提出期限 |
薄い黒字は、契約書1枚で作れてしまう
この件で私がいちばん怖いと思ったのは、不正の金額が小さいことだ。3,000万円。上場企業の不正としては、むしろ地味な部類に入る。それでも黒字と赤字がひっくり返った。理由は単純で、もともとの黒字が薄すぎたからだ。
営業利益率に直すと 約1.8%(3,190万円÷18億円)。
2026年9月30日の訂正後は、売上高が約5,943万円減って約17億4,070万円、営業利益は 688万円の赤字 に転落した。
※売上の減少額は、問題の3,000万円の取消しに加え、売上計上時期の誤りなどの訂正も含む。
| 2020年3月期・連結 | 訂正前 | 訂正後 |
|---|---|---|
| 売上高 | 18億13万円 | 17億4,070万円 |
| 営業損益 | +約3,190万円 | ▲688万円 |
| 経常損益 | +3,085万円 | ▲796万円 |
| 最終損益 | +1,056万円 | ▲2,785万円 |

利益率1.8%というのは、売上の一件の計上時期がずれただけで消し飛ぶ水準だ。誤解のないように書いておくと、当時のマザーズには「黒字でなければ上場できない」という形式要件はなかった。赤字のまま上場する会社はいくらでもある。それでも報道によれば、この会社は前年に月次の予算未達が続いて上場申請を見送っていて、今度こそ予算どおりの着地を見せる必要があった。予算を守れる会社かどうかは、審査でも、公開価格のPERを見る投資家の目でも、静かに効いてくる。境目のすぐ上か下かで物語がまるごと変わってしまうとき、3,000万円は会社にとって3,000万円以上の価値を持ってしまう。上場直前の売上づくりの誘惑は、たぶんそういう場所に生まれる。
もう一つ、数字を見ていて変な笑いが出たところがある。上場時の公開価格PERは、前期実績ベースで547倍と算出されていた(みんかぶ掲載値)。その「前期」の利益が、実は存在しなかったわけだ。547倍どころか、本当は計算すらできない数字の上に値段がついていたことになる。誰も気づかなかった、というより、気づける材料が外に出ていなかった。
▶ 好決算で株を買って損する人が毎回出る理由——決算罠の構造【フジクラを事例に】
IPO審査は、なぜこれを見抜けなかったのか
ここから先は筆者分析になる。最初にはっきりさせておくと、主幹事証券や東証の担当者が手を抜いたと言いたいわけではない。念書は会社の正式な証憑システムの外にあって、監査法人との面談でも説明されなかったと報じられている。存在しない書類は、どれだけ丁寧に審査しても出てこない。
問題はそこからで、IPO審査という仕組みは根っこのところで「会社が出した書類と、会社の回答」を材料にしている。強制捜査の権限があるわけでもなく、取引先の金庫を開けられるわけでもない。経営者が関与する取引はあるかと聞いて「ない」と返されれば、それを覆す材料を外から探すしかない。宣誓書という仕組みは、その穴を「嘘をついたら後でペナルティ」という形で埋めようとしている。そのペナルティが、今回の960万円だ。
もうひとつ、あまり語られない構造がある。引受側のお金の流れだ。公開価格と会社への払込金額の差は、引受証券会社の取り分になる。BlueMemeのIPOでいえば、公開価格2,820円に対して払込金額は1株2,594.4円で、差額225.6円×公開株数984,400株=約2億2,200万円が引受団の取り分だった計算になる(みんかぶ掲載の内訳から筆者算出)。
これは引受団全体の取り分で、主幹事1社がまるごと受け取るわけではない。それでも、上場が実現すれば審査する側にもお金が入り、上場が流れれば入らない、という構図そのものは変わらない。審査する人が上場の成功から報酬を得る仕組みで、審査の厳しさをどこまで担保できるのか。業界の人はたぶん「独立した審査部門があるから」と答えるだろうし、それは嘘ではないと思う。ただ、仕組みとして利益相反の芽が埋め込まれていることは、知っておいて損はない。
公開価格からの下落率は 約84.3%(442÷2,820−1)。
上場直後の高値で掴んだ場合は、約88.2%の下落になる計算だ。
※株価の下落がすべて今回の不正によるものとは言えない。グロース市場全体の調整や業績の伸び悩みも重なっている。
960万円の違約金、財布を開けるのは誰か
冒頭の疑問に戻る。違約金を支払うのは株式会社BlueMemeだ。不正に関わった当時の経営陣が個人で払うわけではない。会社のお金は、突き詰めれば今の株主のものだから、2021年の上場時に虚偽の数字を信じて買った人、その後に買った人、いま持っている人が、等しく薄く負担する形になる。
しかも960万円は、たぶん一番小さい請求書だ。会社は2027年3月期に、調査関連費用として約3億9,400万円の特別損失を見込んでいて、これはすでに通期予想に織り込まれている(決算短信による)。最終4億円の赤字予想の中身は、ほぼこれだと読んでいい。不正を掘り起こして訂正するためのコストが、違約金の40倍以上。違約金そのものより、後始末のほうがずっと高くつく。払うのは、やはり会社だ。
| お金の種類 | 金額 | 誰に帰属するか |
|---|---|---|
| 上場時の公開総額 | 約27.8億円 | 買った側が支払った総額(公募+売出し+OA、984,400株×2,820円) |
| 売出人の受取額 | 約10.5億円 | 既存株主の換金(買取引受406,000株×引受価額2,594.4円、OAは含まない) |
| 引受団の取り分 | 約2.2億円 | 引受証券会社 |
| 調査関連費用(見込み) | 約3.94億円 | 会社が負担(=現株主の負担) |
| 上場契約違約金 | 960万円 | 会社が支払う(=現株主の負担) |

違約金は公開総額の約0.35%、売出人の受取額と比べても1%に届かない。罰が軽すぎる、と言うのは簡単だけど、ここで本当に考えたいのは金額の大小よりも、罰の「行き先」のほうだ。売出しで株を手放した既存株主は、あとで虚偽だとわかった黒字を前提にした値段で、現金を手にしている。
東証が上場承認時に公表した新規上場会社概要によると、買取引受の売出し406,000株の内訳は、インテック・アイティ2号投資事業有限責任組合が210,000株、MICイノベーション4号投資事業有限責任組合が74,000株、残る122,000株が個人4名だった。VCファンドが上場で出口を取るのはIPOの仕組みとしてごく普通のことで、売出人の中に今回の不正を知っていた人がいたと示す資料は、私が確認した範囲では見当たらない。ここは強調しておきたい。それでも、知っていたかどうかと無関係に、お金はもう動いてしまっている。
売った側は現金を持って先に出口をくぐり、違約金は残った株主が払う。この非対称は、何もBlueMemeに限った話ではなく、上場後の不正発覚で毎回のように繰り返される形だ。出口戦略の話を何度も書いてきたけれど、IPOという出口は、その最たるものなのかもしれない。
次のIPOで、同じ罠を踏まないために
隠された念書は、外からは絶対に見えない。それを前提に、それでも目論見書から拾える「危うさのサイン」はある。今回の件を逆算すると、少なくとも次の点は上場前の段階で数字として見えていた。
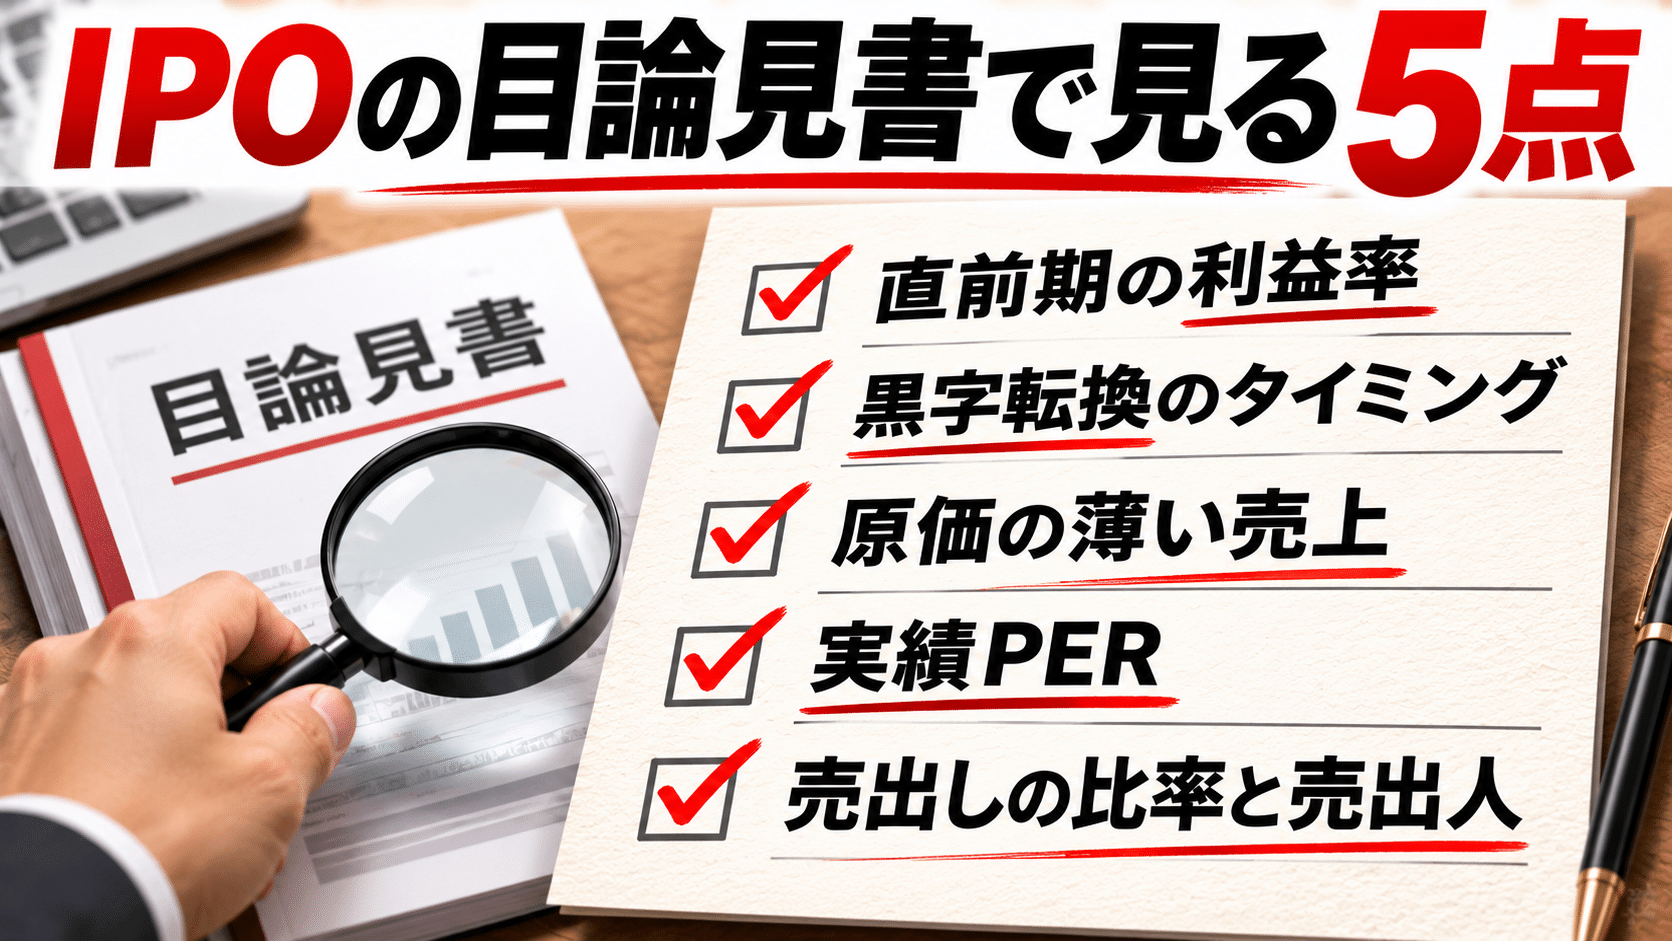
② 黒字転換のタイミング:直前期だけ急に黒字化していないか。前々期との差が、少数の大型取引で説明できてしまわないか
③ 利益を押し上げる売上の性質:売上総利益率が急に上がっていないか。ライセンス販売など利益率の高い取引について、収益認識の方法や売上構成に不自然な変化がないか。ただし、個別取引の実態まで目論見書から確認できるとは限らない
④ 実績PER:公開価格PERが数百倍なら、値段は将来の夢で付いている。夢の前提になる「実績」が薄いことを意味する
⑤ 売出しの比率と売出人:誰が、どれだけ売って出ていくのか。既存株主の換金が大きいほど、上場時の数字を高く見せる動機は強くなる
どれも、満たしたら即アウトという話ではない。利益率が薄いまま上場して、そのあと本当に伸びた会社もたくさんある。ただ、5つのうち3つ4つが重なっているなら、少なくとも「審査を通ったから安心」とは考えないほうがいい。審査は、嘘を前提にした仕組みではないのだから。
・2026年11月24日:改善報告書の提出期限。9月30日に公表済みの再発防止策を、誰がどう実行し監視するのかがどこまで書かれるか
・2027年3月期の会社予想:売上高26億円、営業利益3,000万円に対し、最終損益は4億円の赤字。調査関連費用約3.94億円の特別損失を織り込んだ数字なので、本業の数字(営業利益)と分けて見る必要がある
① 改善報告書で仕組みまで踏み込む:材料出尽くしで、悪材料に反応しなくなる局面が来る可能性がある。ただし4億円の赤字予想はそのまま残る。
② 人事の説明が中心で、仕組みの話が薄い:市場の評価は低いまま放置され、出来高も細っていく。一番ありそうなのは、正直これだと思っている。
③ 新たな論点が出てくる:上場時の虚偽記載をめぐる損害賠償の議論など、争点になり得る火種はまだ残っている(筆者分析、現時点で具体的な動きは確認していない)。
※本記事は公開情報をもとにした筆者の分析であり、特定銘柄の売買を推奨するものではありません。株価は2026年10月30日終値を基準としています。
・BlueMeme 有価証券報告書の訂正報告書(第15期、2026年9月30日提出、EDINET)※2020年3月期の訂正後数値
・BlueMeme 有価証券報告書の訂正報告書(第16期、2026年9月30日提出、EDINET)
・BlueMeme 2026年3月期決算短信〔日本基準〕(連結)(2026年9月30日)※2027年3月期予想、調査関連費用
・BlueMeme 適時開示(2026年9月15日)※代表取締役の交代
・IR BANK「BlueMeme(4069)適時開示一覧」※10月30日「任意の指名委員会の設置」「第1四半期決算短信の開示予定日の決定」
・BlueMeme 新株式発行並びに株式売出届出目論見書の訂正事項分(2021年6月)※引受価額2,594.4円、買取引受406,000株、OA128,400株
・東京証券取引所「新規上場会社概要:BlueMeme」(2021年5月25日)※売出人の内訳
・coki「日付のない念書が暴いた上場前夜の3000万円 BlueMeme不正会計問題」(2026年9月9日)※念書の保管状況、上場延期の経緯
・みんかぶ「BlueMeme 新規上場(IPO)」※公開価格、主幹事、公開株数、調達額内訳、公開価格PER
・トレーダーズ・ウェブ「BlueMeme(4069)」※2026年10月30日終値442円
・松井証券「BlueMeme 株価」※上場来高値3,730円(2021年7月8日)
推算値の計算式:引受団の取り分=(公開価格2,820円−払込金額2,594.4円)×984,400株/売出人の受取額=406,000株×2,594.4円/下落率=442÷2,820−1/PBR=442円÷1株当たり純資産735.81円/営業利益率=営業利益÷売上高/調査費用と違約金の比=3.94億円÷960万円