「情報戦略テクノロジー 不祥事」で検索してここに来た人は、たぶんもう断片的なニュースをいくつか見たあとだと思う。取締役の解任議案、子会社社長の解任、決算発表の延期、そして株価の急落。どれもバラバラのタイミングで出てきたせいで、結局なにが起きているのかが一枚の絵になりにくい。
このブログでも9月と10月にそれぞれ記事を書いてきたが、今回はそれを一度ばらして、時系列で並べ直してみた。そうしたら、個別の記事を書いていたときにはまったく見えていなかったものがひとつ浮かんできて、正直そこで手が止まった。疑義のある取引が始まったとされる2023年当時、「子会社WhiteBox」という会社は存在していなかったのだ。
先に数字だけ置いておく。10月30日の終値は665円、前日比11.80%安で、ザラ場では年初来安値の661円をつけた。2月2日につけた年初来高値1,507円から見ると、約56%下にいる。
情報戦略テクノロジーで何が起きたのか|時系列で全体像を整理
まずは事実だけを並べる。2022年と2025年の行が混じっているのは、あとの話に効いてくるからだ。
| 日付 | 出来事 |
|---|---|
| 2022年7月1日 | 子会社WhiteBoxを本体が吸収合併。WhiteBoxは本体の一部門に |
| 2024年3月28日 | 東証グロース市場に上場 |
| 2025年1月6日 | WhiteBox事業を新設分割し、再び子会社化(効力発生予定日) |
| 2025年9月 | 社長のX投稿(貸株・逆日歩)が炎上、翌日に謝罪 |
| 2026年9月3日 | 取締役の不正行為等の疑惑について、外部弁護士による特別調査委員会を設置 |
| 9月17日 | 調査報告書を受領 |
| 9月18日 | 川原翔太取締役の解任議案と臨時株主総会の基準日(10月9日)を決議。子会社WhiteBoxの代表取締役も解任 |
| 9月24日 | 9月18日開示の一部訂正を開示。同日、WhiteBox新代表の就任リリース |
| 10月8日 | 調査委員会を再構成し、公認会計士を追加 |
| 10月28日 | 第3四半期決算の発表を11月13日から12月中旬へ延期。臨時株主総会の日程も決定 |
| 10月30日 | 終値665円(−11.80%)、年初来安値661円 |
| 11月27日(予定) | 臨時株主総会(バーチャルオンリー)。議案は取締役1名の解任 |
| 11月30日(予定) | 再構成後の調査委員会から報告書を受領 |
| 12月中旬(予定) | 第3四半期決算短信の開示 |
不祥事の中心は取締役の不正疑惑|会社が指摘した主な5つの問題
9月18日の開示で解任理由として挙げられたもののうち、代表的なものを5つ拾うと次のようになる。開示自体にはこのほかにも指摘があると書かれていて、全部がこの5つに収まるわけではない。いずれも外部弁護士による特別調査委員会の報告書を受けた、会社側の指摘だ。
5つ並べると同じ重さに見えるけれど、投資家から見ると中身はふたつに割れる。①④⑤は「人」の問題で、会社としては痛いが決算の数字には直接響きにくい。重いのは②と③のほうで、こっちは「会社のお金がどこへ、何の対価として流れたのか」という話になる。10月に会計士が調査に加わったのも、たぶんこの②③のほうが理由だろうと見ている(筆者分析)。
もうひとつ書いておくと、川原氏はこの会社のIRの顔でもあった。日経マネーは、上場後に時価総額50億円前後で放置されていた同社がIR強化で評価を取り戻した例を紹介していて、そのチームを率いていたのが川原取締役だった。2026年12月期からは社長に代わって決算説明も担当していた。株価を押し上げた語り手が、調査の対象にいる。この構図の居心地の悪さは、前回の記事でも書いた。
年表で浮かんだ違和感|2023年に「子会社WhiteBox」は存在したのか
冒頭で書いた「手が止まった」のは、ここだ。
9月18日の当初開示では、②の業務について、2023年1月頃から2025年12月頃までの約3年間、「当社の子会社である株式会社WhiteBoxから受託した」マーケティング業務、という書き方をしていた。筆者も9月の記事ではこれをそのまま受け取って書いている。
ところが年表を作ってみると、話が合わない。WhiteBoxは2020年ごろに子会社として立ち上がり、川原氏が代表を務めていたが、2022年7月1日に本体へ吸収合併されて一度消えている。会社自身が当時そうお知らせを出していて、合併後は本体のなかの一部門として運営すると説明していた。そして再び子会社として切り出されたのが、2025年1月6日の新設分割だ。

9月24日に、この9月18日開示の一部訂正が出ている。訂正PDFを見ると、「子会社WhiteBoxから受託」は「当社から受託」に、「子会社WhiteBoxのマーケティング業務」は「当社のWhiteBox事業に関するマーケティング業務」に改められている。委託元は上場会社本体だった、という訂正だ。年表と突き合わせれば、そう直さないと辻褄が合わない。
これ、地味な訂正に見えて、意味はかなり違うと思っている。子会社の発注なら「子会社管理が甘かった」で話が閉じる余地があった。でも本体の発注だとすると、2023年から2024年3月までは上場審査を受けていた会社の取引で、そのあとは上場会社の取引ということになる。しかも当時の川原氏は、上場時の資料で営業部門と事業部門を管掌する執行役員とされ、WhiteBoxサービスの責任者でもあった。発注する側の事業の責任者と、受注した会社を裁量で動かせる人物が、同じ人だった可能性がある。ここはまだ開示で確定していないので、可能性として書くにとどめる。
気になるのは、これが社名の書き間違い程度では済まない訂正だったことだ。2023年当時のWhiteBoxは独立した子会社ではなく、本体が運営する事業のひとつだった。だから誰が契約を結び、誰が支払いを承認したのかという問題は、そのまま上場会社本体の管理体制につながってくる。最初の調査報告を受けて出した開示で、なぜこんな基本的な点が違っていたのか。訂正の理由について詳しい説明はなく、そこはまだ霧の中にある。2週間で報告書が出たスピードと、そのあと委員会を作り直した流れが、この訂正とどこかでつながっているのではないか、という気もしている。ただ、これは会社が説明していることではなく、あくまで筆者の推測だ。正直ここは、少し不気味だ。
不正疑惑はなぜ決算延期にまで発展したのか
10月28日の開示によると、9月の委員会(開示では「前調査委員会」と呼ばれている)の結果を踏まえて、より詳細で広い事実調査、原因究明、類似事案の有無の調査、再発防止の検討が必要だと会社は判断した。10月8日に、前委員会のメンバーだった正木弁護士に、伊藤拓弁護士と真鍋朝彦公認会計士を加えて委員会を作り直している。
その調査結果を踏まえた会計処理の検討と、決算数値の確定に時間がかかるため、第3四半期決算短信は11月13日の予定から12月中旬へずれた。報告書の受領は11月30日の予定で、受け取ったら速やかに開示するとしている。業績への影響については、現時点で判明している範囲では重大な影響を及ぼす事象は確認されていない、という書き方だった。
それでも、ひとつだけ読み流せない言葉がある。「類似事案の有無」。川原氏個人の件を確かめるだけなら、似た事案を探しにいく必要はない。会社自身が、問題がこの一件で閉じているとはまだ言い切れない、と考えている。少なくとも筆者には、そう読める。
社長の貸株発言炎上もあった|2025年の騒動とは切り分けて考える
「情報戦略テクノロジー 不祥事」で調べると、2025年9月の社長の発言騒動も一緒に出てくる。高井社長が自社株を貸し出して得た逆日歩の収入を、Xで「お小遣い」と表現し、空売りする人たちへの感謝めいた一言を添えたことで株主から批判が集中し、翌日に長文で謝罪した件だ。経緯は貸株発言炎上の記事に、貸株や逆日歩の仕組みはこちらにまとめてある。
ただ、あれは株主の感情を逆なでした「炎上」であって、今回の取締役の不正疑惑とはまったく性質が違う。同じ箱に入れて「この会社は不祥事続き」と片づけるのは、ちょっと乱暴だと思う。共通点があるとすれば、経営陣と株主の距離感のほうだろう。
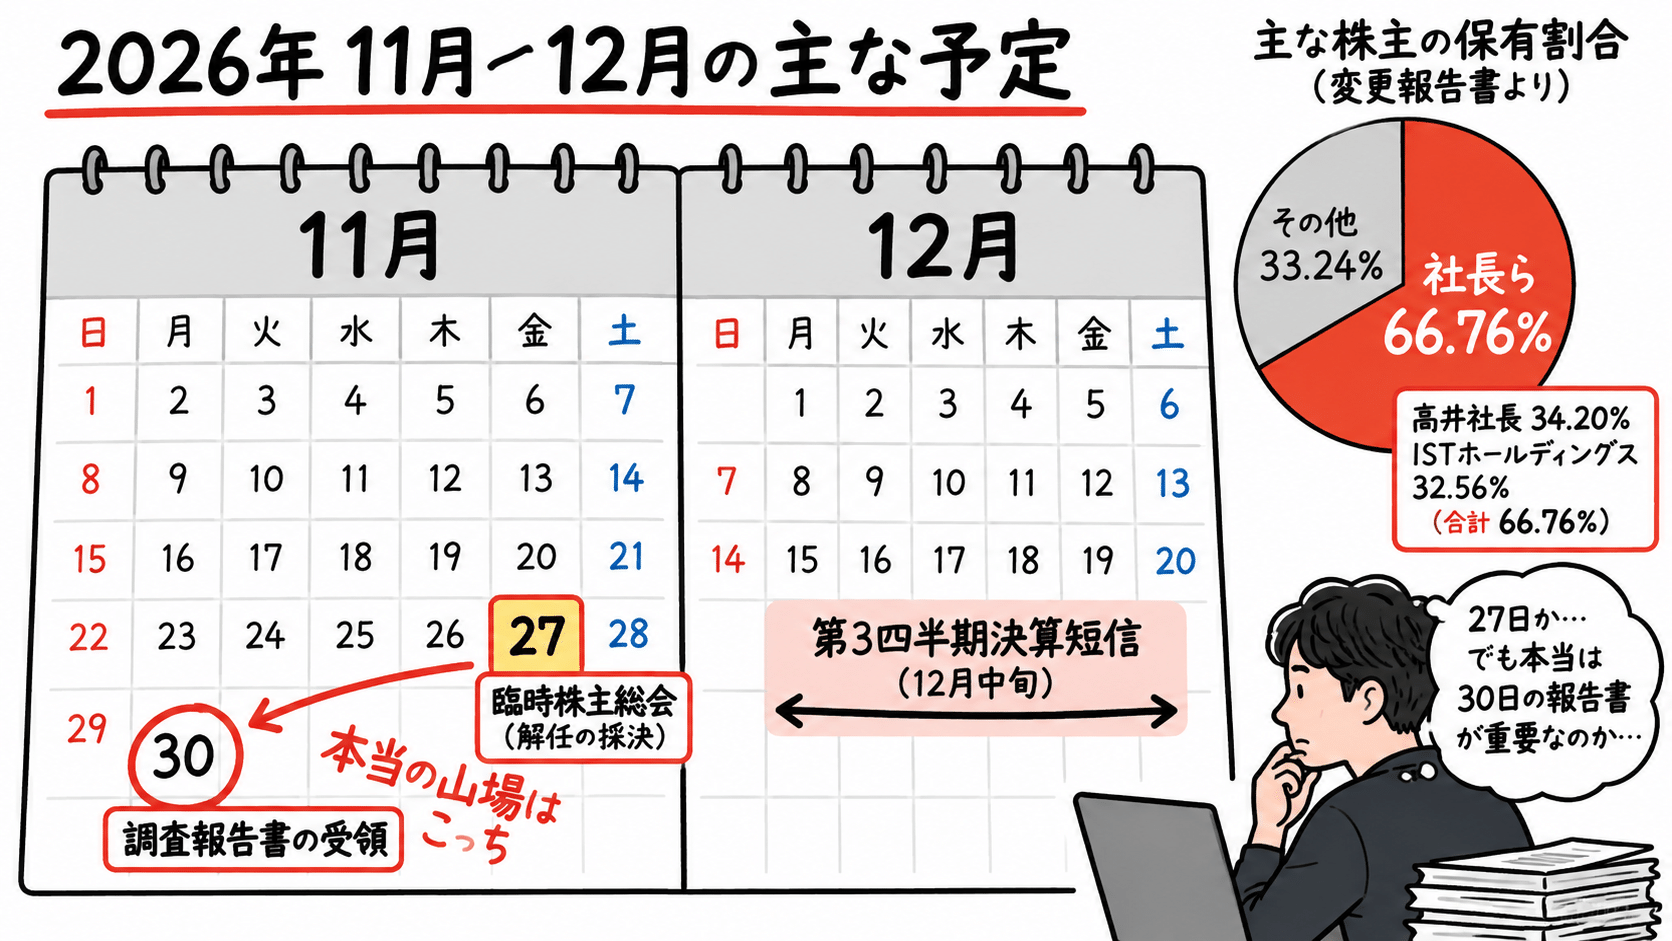
その距離感を数字で見ると、9月30日に提出された変更報告書では、高井社長と、共同保有者である資産管理会社ISTホールディングスの保有割合が合計66.76%となっている。内訳は社長個人と同社でおおむね半々だ。株主総会での議決権割合とぴったり一致するとは限らないけれど、経営側が非常に大きな議決権の基盤を持っていることは間違いない。良くも悪くも、この会社は社長の会社だ。この数字が、11月27日の総会の見え方を大きく変える。それは後で書く。
好業績でも株価が売られる理由|10月30日の11.8%安をどう読むか
8月13日に出た上期決算は、売上高48.41億円で前年同期比33.1%増、営業利益3.51億円で119.5%増。営業利益はほぼ2.2倍だ。通期予想(売上高107億円)も修正していない。数字だけ見れば、文句のつけようがない。
それなのに、延期開示の前日にあたる10月27日の終値819円から、30日の665円まで3営業日で約19%下げた。30日の出来高は21万3,900株で、前日から8割以上膨らんでいる。
ただ、30日の下げを全部この件のせいにするのも違う。前日の米国市場ではインテルが時間外で急落し、30日の東京はAI・ハイテク関連が軒並み売られる地合いだった。「AI関連のグロース株」として買われてきた155Aが、その流れに巻き込まれた部分もあったかもしれない。どこまでが地合いで、どこからがこの件なのか。そこは切り分けようがない、というのが正直なところだ。

「数字は良いのに下がる」のは矛盾ではないと思う。市場が見ているのは今期の利益の大きさより、「この数字そのものが後から直される可能性はゼロなのか」という一点で、その答えが出るまでは、どれだけ良い決算でも割り引いて見るしかない。配当も優待もない銘柄なので、下値で拾う理由が業績以外にないというのも効いている。
今後どうなる?11月27日の株主総会と11月30日の調査報告書
臨時株主総会は11月27日午前10時、会場を持たないバーチャルオンリー形式で開かれ、議案は川原氏の解任1本だけ。そして拡大した調査の報告書を会社が受け取るのが、その3日後の11月30日だ。
順番が逆に見える。株主は調査の最終的な中身を見る前に、解任に賛成か反対かを決めることになる。ただ、さっきの66.76%を思い出してほしい。取締役の解任は基本的に普通決議で、議案を出した経営側があれだけの議決権基盤を持っている以上、11月27日の結果はある程度見通しがつく(筆者分析)。手続きとしておかしいと言いたいわけではないし、解任理由そのものは9月の調査で示されている。
言いたいのは、11月27日は実質的には「通過点」で、本当の山は11月30日のほうだということ。総会で解任が決まったとき、「これで一件落着」みたいな空気が出たら、むしろ警戒したほうがいい。人事の決着と数字の信頼は、まったく別の日に決まる。
まとめ|問題は一人の取締役だけで終わるのか
情報戦略テクノロジーの不祥事を時系列で並べると、2025年の貸株炎上は別枠の話で、本丸は2026年9月に表に出た取締役の不正疑惑だった。それが調査の拡大と決算延期にまでつながり、業績が伸びているのに株価は年初来高値の半分以下に沈んでいる。
結局のところ問われているのは、一人の取締役が何をしたかだけではないと思う。上場審査の時期をまたいで約3年続いた取引に、なぜ社内の誰も気づかなかったのか。発注と受注の両側に同じ人の影があったとして、それを止める仕組みはどこにあったのか。その答えが11月30日の報告書に書かれているのか、書かれていないのか。そこで、この会社の見え方は大きく変わるはずだ。
・(訂正)上記開示の一部訂正について(2026年9月24日・TDnet)
・2026年12月期 第3四半期決算発表の延期に関するお知らせ(2026年10月28日・TDnet)
・臨時株主総会の開催日時及び開催場所の決定に関するお知らせ(2026年10月28日・TDnet)
・株式会社WhiteBoxの吸収合併に関するお知らせ(情報戦略テクノロジー・2022年7月1日)
・会社分割(簡易新設分割)による子会社設立に関するお知らせ(情報戦略テクノロジー・2024年10月16日)
・有価証券届出書・目論見書 訂正分(2024年3月、執行役員の担当部門の記載)
・役員紹介 川原翔太(情報戦略テクノロジー)
・IR強化で「脱・もったいない銘柄」 情報戦略テクノロジーの取り組み(日本経済新聞)
・情報戦略テクノロジー 決算情報(日本経済新聞・2026年6月中間期実績)
・髙井淳氏による変更報告書の提出(M&A Online・2026年9月30日提出、共同保有者を含む保有割合66.76%)
・情報戦略テクノロジー 大株主(株探/髙井淳氏・ISTホールディングス)
・情報戦略テクノロジー 株価・信用残(Yahoo!ファイナンス/2026年10月9日時点の信用残)
・情報戦略テクノロジー 株価(トレーダーズ・ウェブ/2026年10月30日終値・出来高・年初来高安値)
・30日の株式相場見通し=反落へ、米アマゾンとインテルが時間外で急落し心理悪化(みんかぶ・2026年10月30日)