信用取引の新規建てが止まる銘柄なんて、毎週どこかで出ている。規制一覧を眺めていても、正直いちいち驚かない。
ただ、現物の買いまで止まるとなると少し空気が違ってくる。11月16日、松井証券はERTH Group(6072、旧・地盤ネットホールディングス)の現物買いを停止した。手元の現金で株を買うという、いちばん素朴な取引が、少なくともこの証券会社では通らなくなったわけだ。
最初は急騰銘柄によくある措置だろう、くらいに思っていた。ところが会社のIRを順番に読んでいくと、約2,242万株分の新株予約権、筆頭株主による480万株の貸し出し、EVO FUND、そして本業の営業赤字と、引っかかる数字が次から次へと出てくる。なかでもいちばん気味が悪かったのは、使われなかった新株予約権がどこへ行くのかという一点だった。
松井証券が止めたのは「信用」ではなく「現物」だった
松井証券の「当社取引規制」ページを開くと、6072の欄には3行並んでいる。
| 実施日 | 規制内容 | 備考 | 解除予定日 |
|---|---|---|---|
| 2026/11/02 | 信用新規売停止・現引停止(制度) | 表記なし | - |
| 2026/11/16 | 現物買停止 | 当社規制 | - |
| 2026/11/16 | 信用新規停止(制度・一般・一日) | 当社規制 | - |
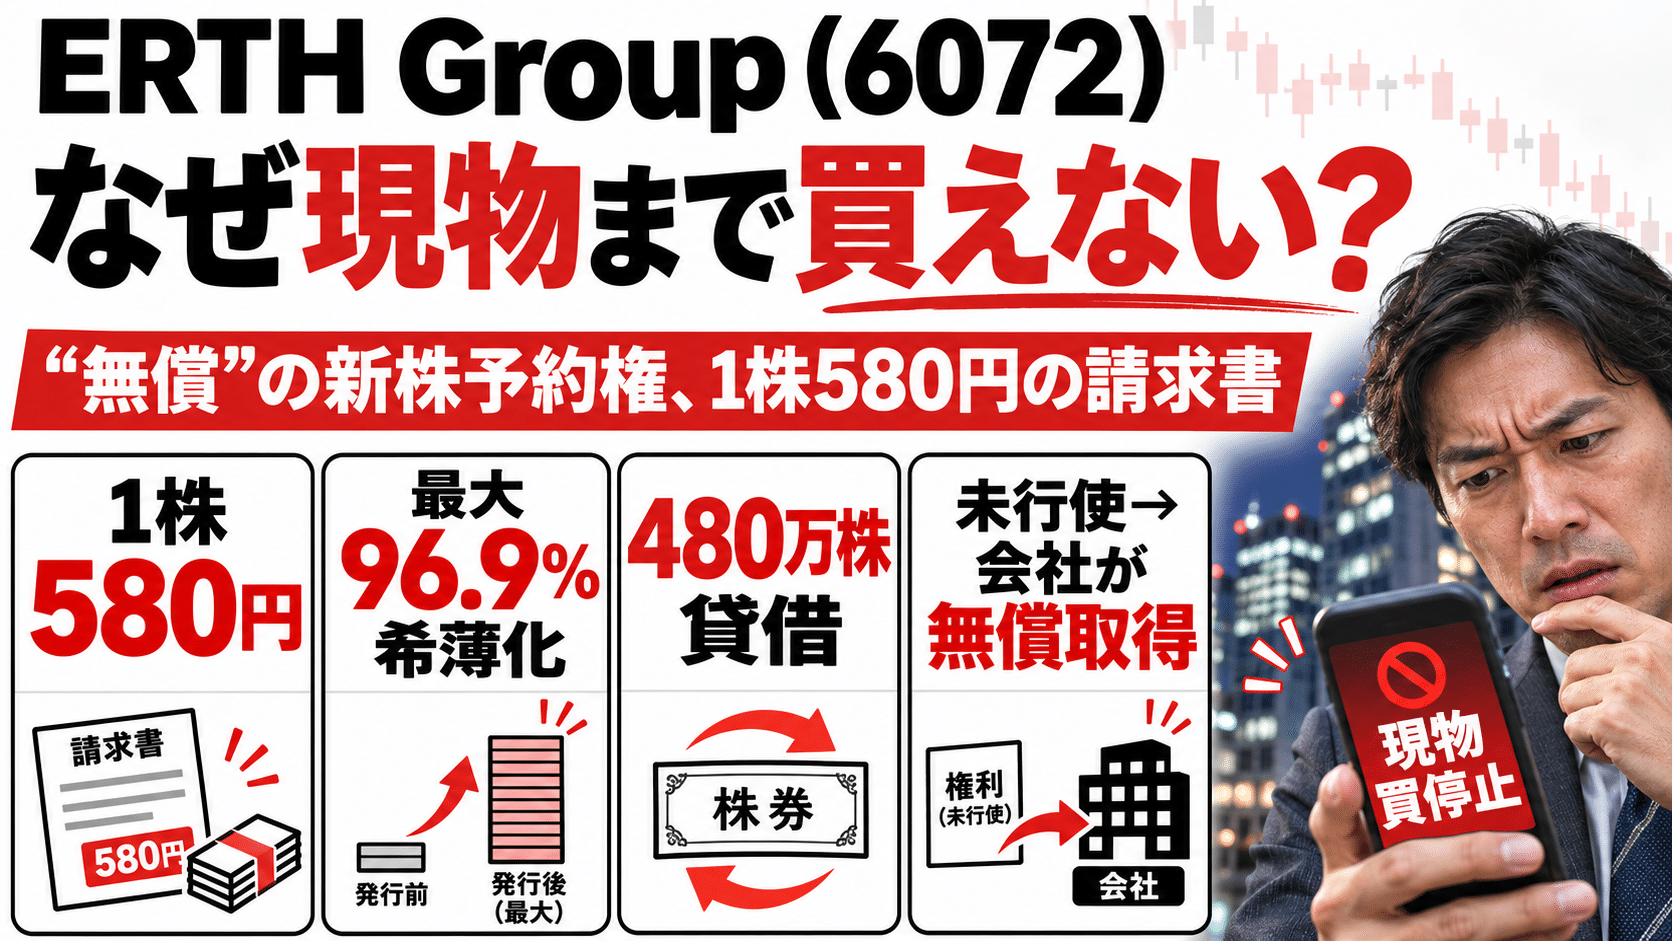
11月2日のほうは備考欄が空で、松井自身の判断というより取引所や証券金融側の措置を反映したものと読める。問題は16日の2本で、こちらには「当社規制」とはっきり書いてある。松井が自分の判断で網をかけた、ということだ。解除予定日はどれも「-」、つまり未定のまま。
ここで一つ、頭を冷やしておきたい事実もある。同じページを見ると、11月6日から16日までのあいだに、SCAT(3974)、ボルテージ(3639)、フツパー(478A)、表示灯(7368)など、ERTH以外にも少なくとも12銘柄に同じ「現物買停止(当社規制)」が並んでいるのだ。ERTHだけが狙い撃ちされた、という書き方はしにくい。急騰や売買の偏りに対して、松井が何らかの基準で一律に止めている可能性もあるし、理由は一切書かれていないので、ここから先はどう転んでも推測になる。
規制されたのは松井での新規の買い付けで、保有株を売ることまで止められたわけではない。他社で買えなくなったわけでもない。だから規制そのものに過剰反応する必要はないと思う。ただ、この銘柄に限っては、規制の理由より先に株主が理解しておかないとまずい資本政策がある。そっちのほうが、ずっと重い。
「無償」の新株予約権には、1株580円の請求書がついている
発端は10月30日の開示だ。ERTHは新規事業として「バリュー投資事業」、つまり国内上場株への投資を始めると発表し、その資金として最大約207.5億円を新株予約権で集める計画を出した。翌営業日の11月2日、株価はストップ高の1,107円で買い気配になっている。
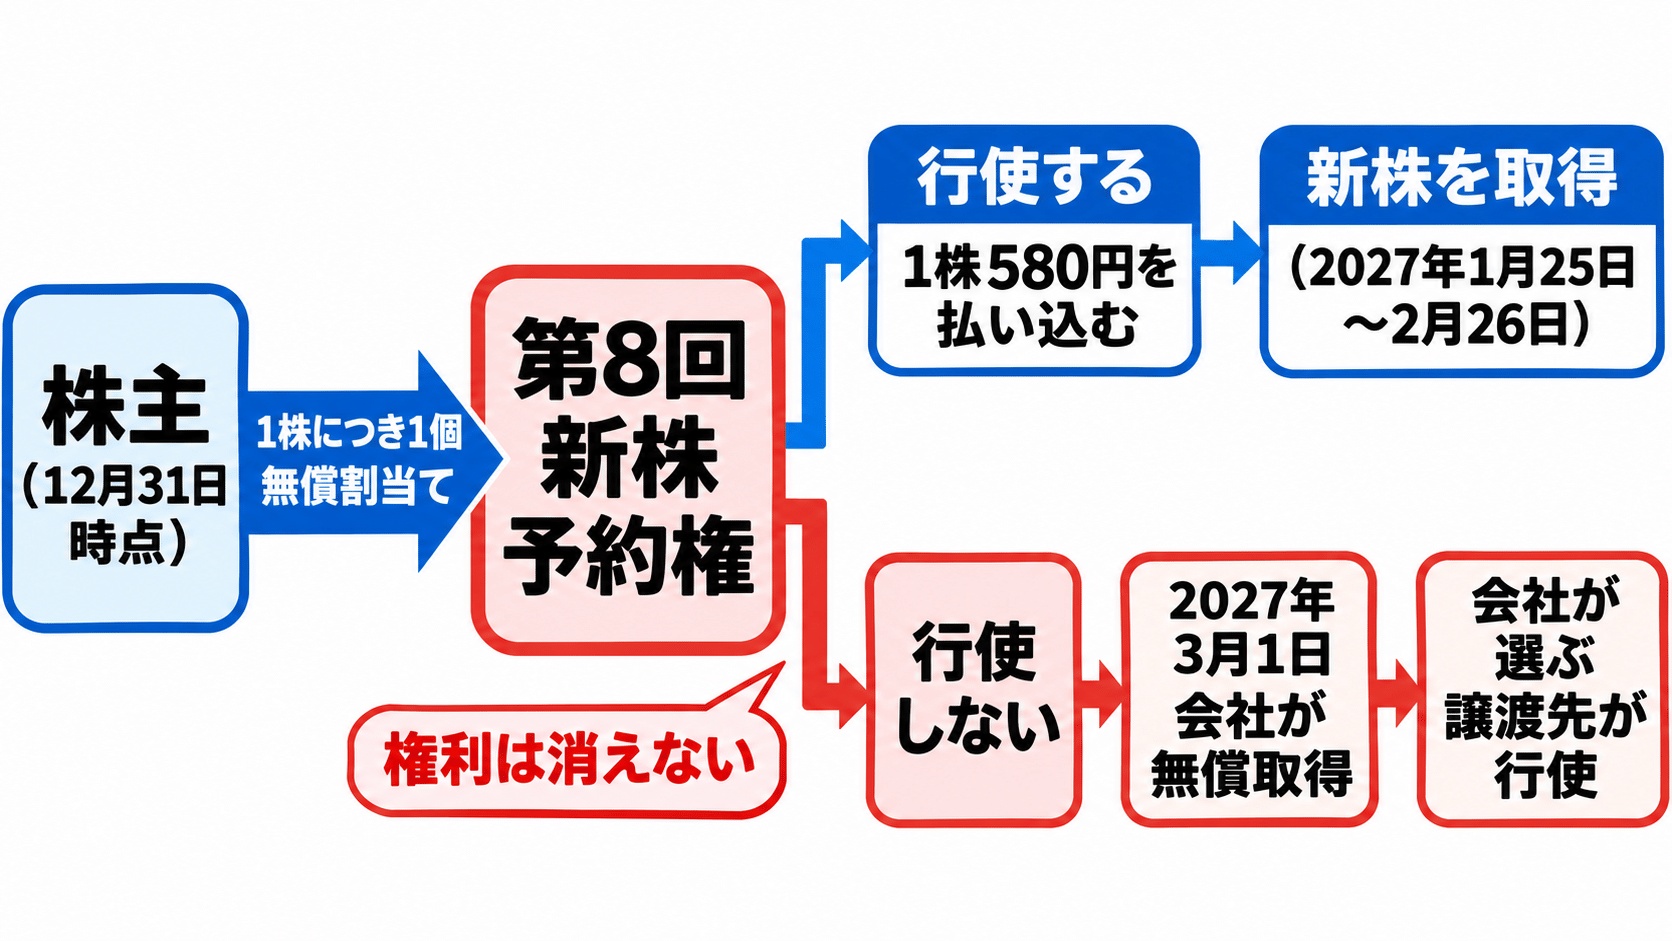
柱の一つが、自社を除く全株主に配る第8回新株予約権だ。12月31日時点の株主に、1株につき1個が無償で割り当てられる。言葉だけ見ると、配当のおまけみたいに聞こえるかもしれない。
| 項目 | 内容 |
|---|---|
| 割当 | 2026年12月31日の株主に1株→1個(効力発生 2027年1月4日) |
| 行使価額 | 1株580円 |
| 潜在株式数 | 22,424,494株(2026年9月30日の発行済株式数を基準にした見込み) |
| 希薄化率 | 最大96.9% |
| 一般株主の行使期間 | 2027年1月25日〜2月26日 |
| 上場・売買 | 非上場。市場で売れず、譲渡には取締役会の承認が必要 |
| 全量行使時の払込総額 | 13,006,206,520円(約130億円) |
権利を使って株にするには、1株あたり580円を払い込む必要がある。100株持っている人が全部行使すれば58,000円、1,000株なら58万円。「無償でもらえる」と言いながら、受け取った瞬間から財布に手を伸ばすことを前提にした権利だ。
上場型のライツ・オファリングなら、お金を出したくない人は権利を市場で売って換金できる。今回、会社はそれを選ばなかった。理由として挙げているのは、証券会社の審査や株主総会決議にかかる時間と費用の負担だ。もっともらしいけれど、そのしわ寄せがどこへ行くかは、次の章で書く。
もう一つ、見落とされがちな点がある。2,242万株という数字は確定値ではない。会社自身が「9月30日の発行済株式数を基準にした見込み」と注記している。EVO FUNDなどに割り当てた第5〜7回の新株予約権は11月19日から行使できるので、株主確定日の前に行使されて株数が増えれば、1株1個の割当比率に沿って第8回の数も増える計算になる(筆者分析)。第5回の行使価額は1,200円で、16日終値の1,165円とはわずか3%の距離しかない。
行使しなかった権利は消えない。会社が拾い、誰かに渡るかもしれない
個人的に、この資本政策でいちばん引っかかったのがここだ。2月26日までに行使されなかった第8回新株予約権は、2027年3月1日に取得条項で全部、会社が無償で取得する。そのうえで、取締役会が承認した特定の投資家(会社は「取得後譲渡先」と呼んでいる)に適正な対価で譲渡することがあり、譲渡先は3月1日から26日までに行使する。
普通の感覚だと、権利を使わなければそれは「流れた」で終わる。この設計だと流れない。あなたが58,000円を出せなかった権利は、まず確実に会社の手に渡る。そこから先、会社が選んだ誰かのもとで580円の新株に化けるかどうかは、譲渡先が決まって実際に行使されるまでわからない。それでも、希薄化が行使しなかった人の分まで実行されうる設計であることに変わりはない。
公平のために書いておくと、会社はこれを「調達金額の最大化」のためと説明しているし、割り当てられた権利をすべて行使した株主は持分が薄まらない、平等な投資機会だとも言っている。それ自体は嘘ではない。ただ、平等な機会というのはお金を出せる人にとっての平等であって、出せない人の権利は、時価と580円のサヤごと別の誰かに移っていく可能性がある。言葉よりも、お金の流れのほうを見たほうがいいと思う。
- 非上場のため、行使しない株主は権利を換金する手段がほぼない
- 取得後譲渡先は現時点で未定。会社は事業会社などを中心に選ぶ予定としている
- 譲渡対価の水準、譲渡先の行使率は、3月以降にならないと見えない
- 会社は行使比率70〜80%程度を見込むとしているが、あくまで会社の見込みで、需要が確認された数字ではない
→ EVO FUNDは本当に無敵なのか?保有銘柄で見えた出口の限界
筆頭株主が480万株を「貸した」理由
次に出てくるのが株の貸し借りだ。筆頭株主のKAIHOU SINGAPORE PTE. LTD.(保有比率20.7%)は、第8回を自分で全部行使する資金を持っていないため、11月12日に保有株480万株の全部を、第2位株主の株式会社Kaihou(同9.5%)へ無償で貸し付けた。返還期日は2027年1月26日。Kaihouは、元お笑い芸人で投資家として知られる井村俊哉氏らが設立した投資助言会社で、ERTHのバリュー投資事業に助言する立場にある。
これでKaihouは、株主確定日の時点で6,992,800株の所有権を持ち、第8回新株予約権6,992,800個の割当てを受ける予定になる。ただ、開示によればKaihouのほうも全量を行使する資金は足りない。一部を自分で行使して、残りは第三者に無償で譲渡する意向だという。
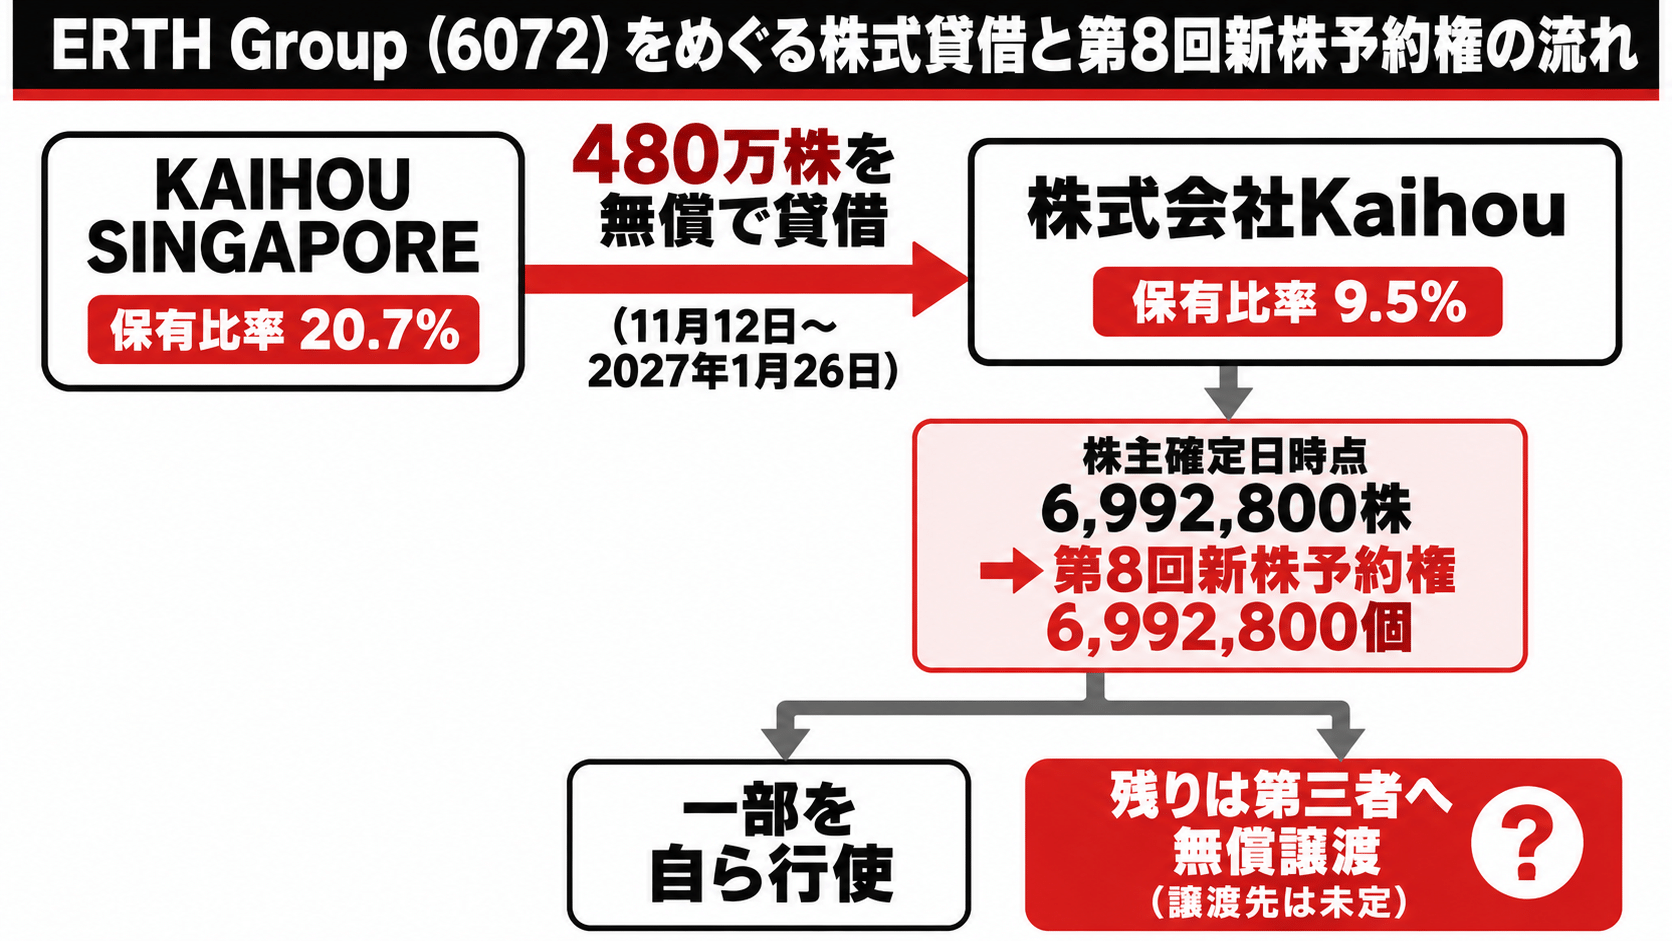
返還期日が1月26日という日付が、妙に生々しい。株主確定日の12月31日をまたいで株を一か所に寄せ、権利だけ受け取ってから株を戻す。権利を受け取る名義をまとめるための貸し借り、と読むのが自然だと思う(筆者分析)。
11月12日には、Kaihouによる第8回の行使意向の開示も出た。割当予定の699万2,800個について、譲渡先を含めて全量の行使を目指すという。全量なら払込みは約40.6億円になる(筆者計算:6,992,800個×580円)。とはいえ意向は払込みではないし、「資金が足りない」と自ら書いている当事者が、譲渡先と合わせて全量を目指すという構図だ。最終的に誰が権利を握るのかは、譲渡先の顔ぶれが開示されるまで見えない。会社は譲渡先について、本人確認や資金状況、保有方針を確認したうえで原則承認し、判明しだい開示するとしている。
正直、ここは不気味だ。違法だと言いたいわけではない。ただ、その権利の元をたどると、全株主に平等に配ったはずの第8回にたどり着く。
EVO FUNDがいる意味を、会社はどう説明しているか
もう一本の柱が、第三者割当の第5〜7回新株予約権だ。会社は「ターゲット・イシュー・プログラム(TIP)」と呼んでいる。
| 回号 | 割当先 | 行使価額 | 潜在株式数 | 想定調達額 |
|---|---|---|---|---|
| 第5回 | EVO FUND | 1,200円 | 200万株 | 24.0億円 |
| 第6回 | EVO FUND | 1,400円 | 200万株 | 28.0億円 |
| 第7回 | アストリス | 1,700円 | 150万株 | 25.5億円 |
MSワラントと違って行使価額は固定で、下方修正はない。株価が行使価額を1%以上上回る約定の出来高に応じて、EVOに行使を義務づける強制行使条項もついている。11月9日にはEVO FUNDが大量保有報告書を出し、第5回新株予約権2万個(200万株相当)を含めて保有割合8.64%と報告した。
さらに、11月12日の決算補足説明資料には、11月6日に公表された空売り残高の情報として、EVO FUNDの残高が920,800株だったと記されている。残高の数字なので、その日に92万株を新たに売ったという意味ではない。会社はこの92万株を、後で書く社債11億円と結びつけて説明している。
空売りについて、会社のQ&Aは「行使を目的としたヘッジ等に活用される想定」と書き、行使価額が固定なので株価を下げるメリットはない、スワップを使わず取引記録も共有させるので透明性はある、と説明している。第8回の一般株主の行使期間中は、EVOとアストリスは行使も空売りもしない取り決めだ。両社は第8回を行使しないことにも合意している。
説明として筋が通っている部分はある。下方修正がない以上、株価を叩き落とすほどEVOが得をする設計ではない。それでも、行使して得た株を長く持つ約束はどこにもないし、1,200円、1,400円、1,700円という節目には常に新しい株の供給が控えている形になる。株価が1,200円を上抜けて出来高が膨らむほど強制行使に近づき、上値が重くなりやすい。需給だけを見れば、上に行くほど誰かの売りが待っている銘柄だ(筆者分析)。
本業は営業赤字7,585万円。それでも新事業は株式投資
11月12日に出た中間決算(2026年4〜9月)も確認しておく。売上高は前年同期比9.9%増の16億9,100万円と伸びているが、先行投資がかさんで営業損失7,585万円(前年同期は636万円の黒字)、経常損失7,587万円、中間純損失8,710万円と赤字に転じた。前期(2026年3月期)も売上高31.9億円に対して営業利益は3,548万円しかなく、もともと利益の薄い事業だ。
時価総額の大半が、まだ実績のない投資事業への期待で説明されている状態だと言っていい。会社が掲げる目標は、2030年3月期に時価投資残高4,200億円、年間インカム収益120億円。今回の調達の最大額207.5億円の約20倍にあたる。会社自身も達成を保証するものではないと書いている。
もう一つ、投資の損益は運用会社のものではなく、全部ERTHに帰属する点も押さえておきたい。投資顧問契約を読み解いた分析によれば、Kaihouへの報酬は固定ではなく、半期ごとの純実現利益(配当を含む)の10%とされている(二次情報、noteの開示読解による)。損はERTHの株主がかぶり、利益が出れば一部が助言側に流れる。これ自体は珍しい設計ではないけれど、本業が赤字の会社でこの構造を持つ重さは、少し考えておいたほうがいい。
社債11億円は、なぜ11億円だったのか
10月30日の補足説明資料には、ほかの資金調達手段を比べた表がある。借入・社債・劣後債は全額が負債になって財務の健全性が下がり、借入余地も縮むので、「今回の資金調達方法として適当でない」と書いてある。ところがその10日後の11月9日、ERTHは第1回無担保普通社債を出した。
| 項目 | 内容 |
|---|---|
| 発行額 | 11億円 |
| 利率 | 0% |
| 引受先 | EVO FUND |
| 位置づけ | 新株予約権による調達までのつなぎ資金 |
| 償還の計画 | 第5回・第6回の行使に伴うEVOの払込債務との相殺などで償還 |
| 繰上償還 | 2026年12月9日以降、EVOが5営業日前までの通知で請求できる |
最初に読んだときは「言っていることとやっていることが違う」と噛みつきたくなった。ただ、フェアに書いておくと、長期の調達手段として社債を退けたことと、新株予約権の入金までのつなぎに短く社債を使うことは、必ずしも矛盾しない。利率も0%だ。問題は社債を出したこと自体ではなかった。
引っかかったのは金額のほうだ。前の章で書いたEVO FUNDの空売り残高と並べると、数字がほとんど重なる。
会社自身、11月12日の決算補足説明資料で、この空売り残高を根拠の一つに11億円相当の新株予約権が行使される可能性が高いと説明している。素直に読めば、会社が描いているのは「EVOが第5回を約92万株ぶん行使し、その払込みで社債を相殺する」という絵だ(筆者分析)。偶然にしては近すぎるし、たぶん偶然ではないのだと思う。
ただ、その絵には前提がある。第5回の行使価額は1,200円で、株価がそこを上回らなければEVOに行使する理由は生まれない。11月16日の終値は1,165円だった。そして社債には、12月9日以降、EVOが繰上償還を請求できるという条件がついている。行使が進まないまま請求が来れば、相殺の原資がない状態で11億円を返す必要が出てくるかもしれない。
順番を並べると、こうなる。12月9日に繰上償還の請求が可能になり、12月28日が権利付最終日、株主が580円を払い込むのは1月25日から。株主は社債で何を買ったのかを知らないまま、しかも社債の返済が先に来うる状態で、58,000円を出すかどうか決めることになる。記事全体でいちばん注視したいのは、行使が予定どおり進まなかったときの返済原資だ。
強気材料と危険材料を並べてみる
ここまで不安な話ばかり書いたので、強気の材料も並べておく。どちらも「確定した事実」なのか「計画や見込み」なのかを分けて読んだほうがいい。
| 区分 | 強気材料 | 危険材料 |
|---|---|---|
| 確定・実績 | 売上高は前年同期比9.9%増 | 営業損失7,585万円、中間純損失8,710万円 |
| 設計 | TIPは固定価格で下方修正なし。行使した株主の持分は薄まらない | 第8回は最大96.9%の希薄化。TIPを合わせ全行使なら株数は約5,035万株(筆者計算) |
| 設計 | 一般株主の行使期間中はEVO・アストリスの行使と空売りが止まる | 1,200円・1,400円・1,700円の節目に新株の供給が控える |
| 確定 | 社債11億円は利率0%。第5・6回の行使代金との相殺で償還する計画 | 12月9日以降、EVOが繰上償還を請求できる。株価が1,200円に届かなければ相殺の前提が崩れる |
| 未確定 | Kaihouは699万2,800個の全量行使を目指す意向 | Kaihou自身が資金不足と開示。無償譲渡先も、会社取得後の譲渡先も未定 |
| 会社見解 | 投資実行済み、想定より割安に取得できたと説明 | 投資銘柄は非開示。損益はすべてERTHに帰属 |
| 事実・理由不明 | ― | 松井証券が現物買い・信用新規を停止(理由は未公表) |
12月28日までに、株主が確認しておきたいこと
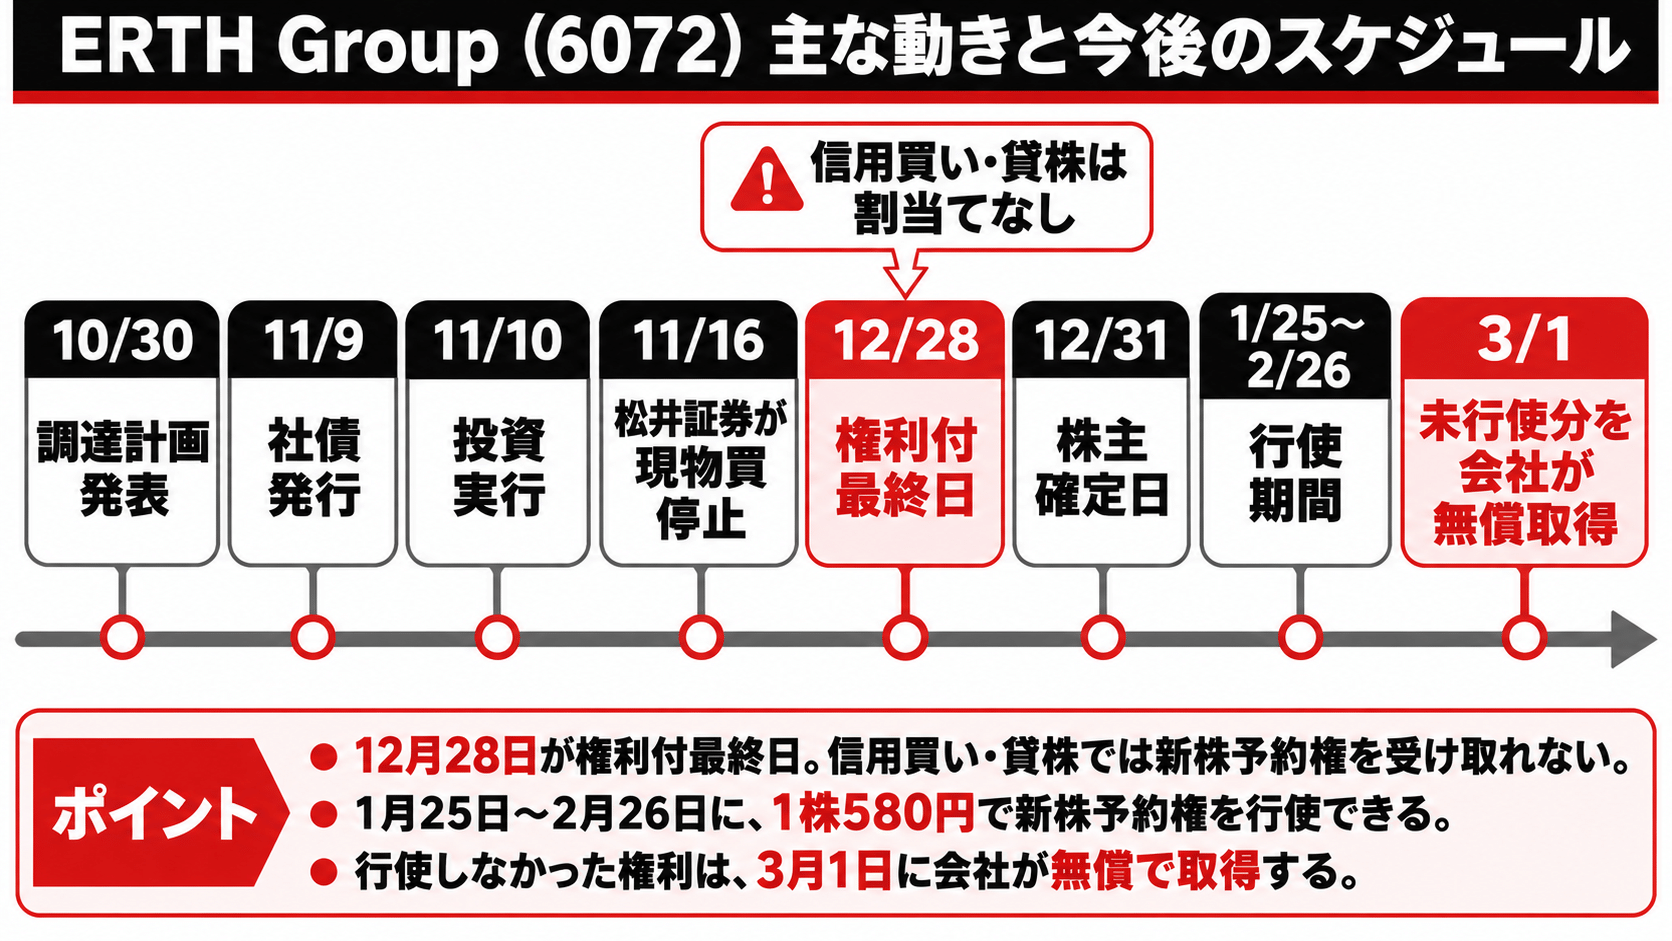
- 権利付最終日は12月28日(株主確定日12月31日の3営業日前)。割当てを受けたくなければ、それまでに売却する
- 信用買いの建玉では割当てを受けられない。名義が本人ではないためで、会社は一般信用の建玉が権利付最終日に強制決済された過去事例にも触れている
- 現物でも貸株サービスに自動充当されていると割当てを受けられない。名義が証券会社に移るため。口座の設定を確認しておく
- 行使するなら、1月25日〜2月26日に払い込む資金(100株で58,000円)を準備する。証券会社の受付締切は会社の期限より早いことがある
- 行使しない場合、権利は3月1日に会社のものになる。何もしないことも一つの選択だと理解したうえで選ぶ
- 松井で買えないからと他社で慌てて買う前に、上の5つを一度紙に書き出してみる
- 松井証券「当社取引規制」(2026年11月17日閲覧)
- ERTH Group「ファイナンス補足説明資料」2026年10月30日
- ERTH Group「新株予約権(非上場)の無償割当てに関するお知らせ」2026年10月30日
- ERTH Group「株主に対する新株予約権(非上場)の無償割当てに関するご説明(Q&A)」2026年10月30日
- ERTH Group「第三者割当による第5回、第6回及び第7回新株予約権の発行並びに買取契約(TIP)の締結に関するお知らせ」2026年10月30日
- ERTH Group「バリュー投資事業における投資実行のお知らせ」2026年11月10日
- ERTH Group「第1回無担保普通社債の発行並びに第三者割当による第5回、第6回及び第7回新株予約権の発行に係る資金使途の変更に関するお知らせ」2026年11月9日(IR BANKの開示一覧から参照)
- ERTH Group「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」2026年11月12日(同上)
- ERTH Group「2027年3月期第2四半期(中間期)決算補足説明資料」2026年11月12日(同上)
- ERTH Group「主要株主及び主要株主である筆頭株主の異動及び株式会社Kaihouによる第8回新株予約権の行使意向に関するお知らせ」2026年11月12日(同上)
- IR BANK「ERTH Group(6072)のIR情報」(11月9日社債・11月12日Kaihou行使意向の開示一覧)
- IR BANK「ERTH Group 決算概要(2026年3月期)」
- 株探「ERTH、上期経常が赤字転落で着地」2026年11月12日
- Yahoo!ファイナンス「ERTH Group(6072)」(中間決算の要約)
- 株探「ERTHについて、Evo Fundは保有割合が5%を超えたと報告」2026年11月9日
- M&A Online「Evo FundがERTH Group株式の大量保有報告書を提出」2026年11月9日
- M&A Online「KaihouとKaihou SingaporeがERTH Group株式の変更報告書を提出」2026年11月12日
- 時事通信(Yahoo!ニュース)「ERTH G、新株予約権無償割り当てで約130億円調達へ」2026年10月30日
- みんかぶ「ERTHがS高カイ気配、新株予約権で資金調達しバリュー投資事業開始へ」2026年11月2日
- マネックス証券 銘柄スカウター(6072、11月16日終値)
- とあるおっさん(note)「ERTH Group(6072)の約208億円調達を13枚の図で読む」(二次情報)