深夜、過去の暴落チャートを掘っていて、ある数字の並びのところで手が止まった。光通信(9435)の、2000年春の気配値の列だ。
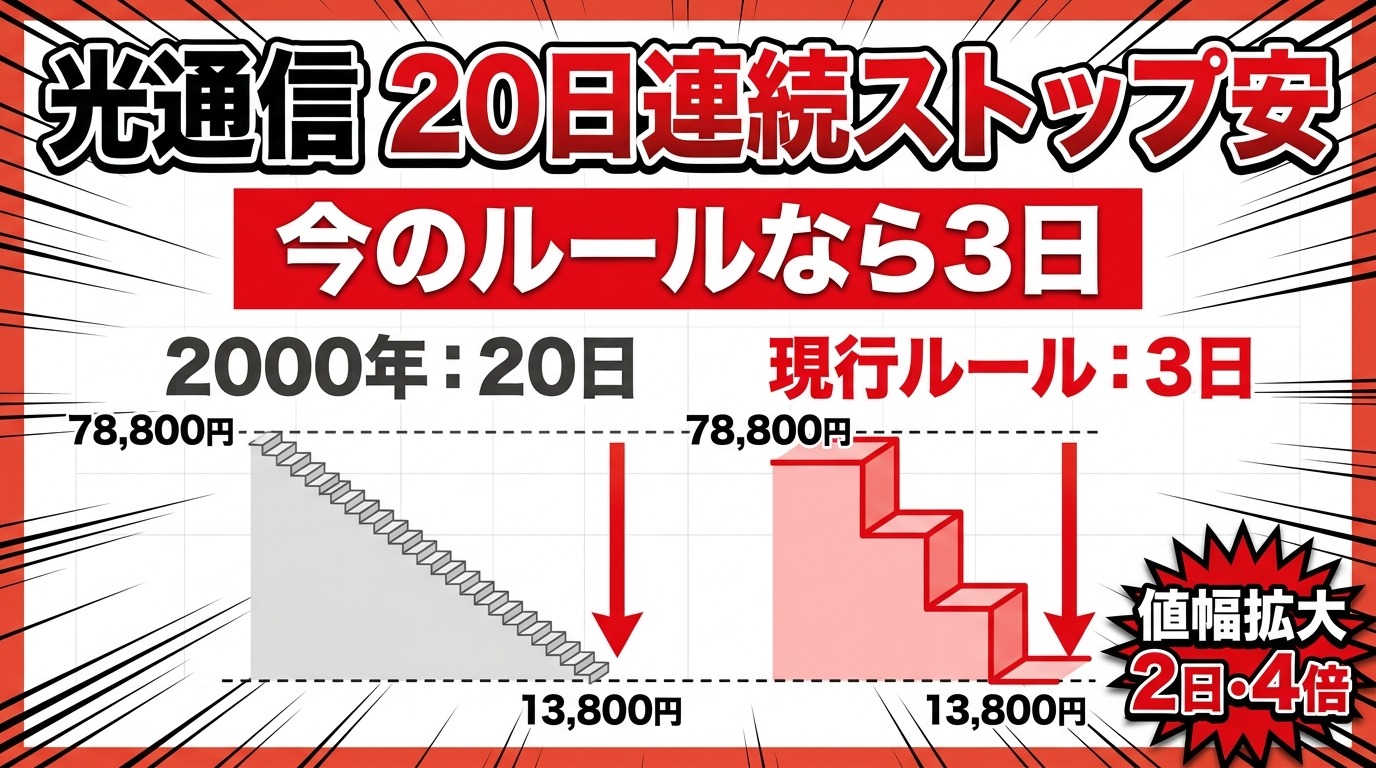
73,800円、68,800円、63,800円……と、カッコ付きの数字が延々と続く。カッコは「その日は値がつかなかった」という印で、売りたい人が山ほどいるのに、買う人がほとんどいなかったということになる。2000年3月31日から4月27日まで、20営業日。78,800円だった株価は13,800円になり、下落率は82.5%に達した。いまも連続ストップ安の記録として語り継がれている、あの20日間である。
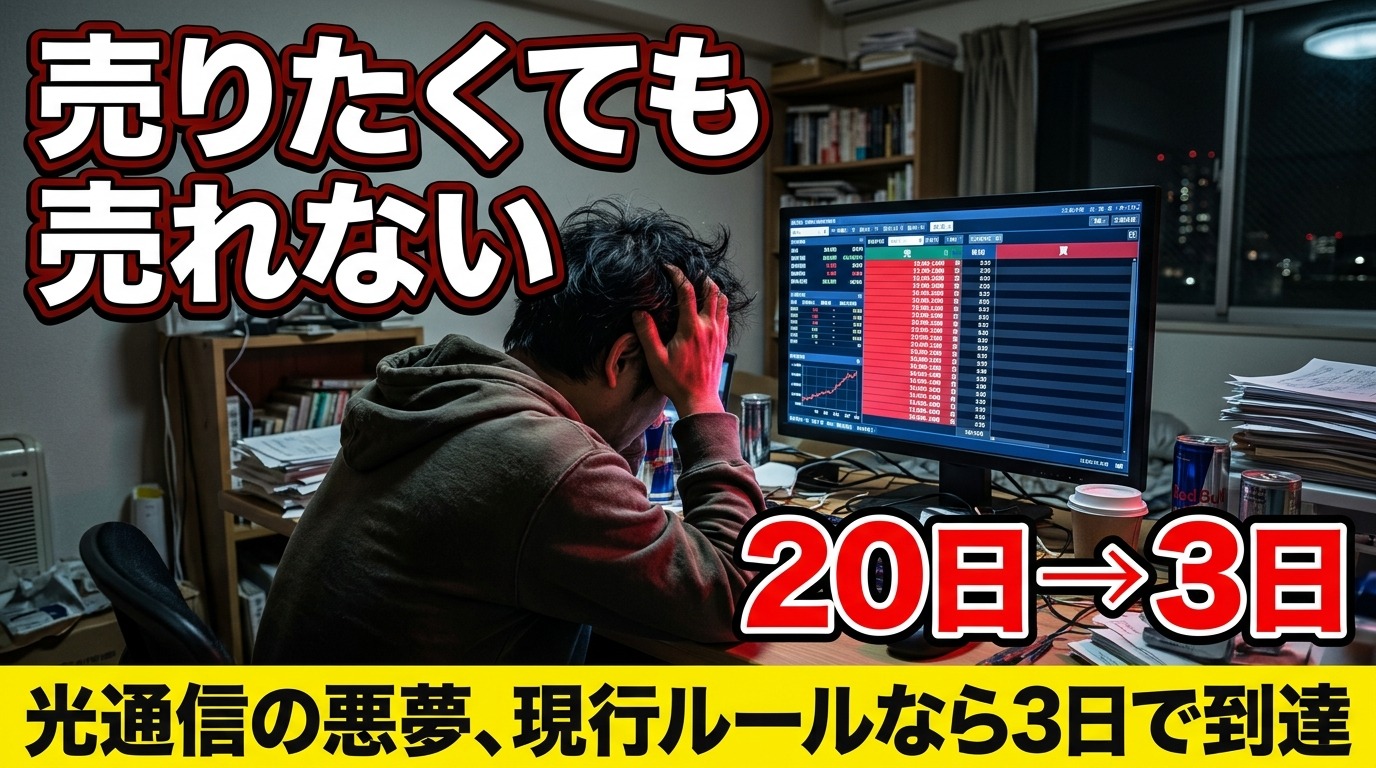
で、ふと思い立って、この下落を今の東証のルールに当てはめて電卓を叩いてみた。結果は3日目に13,800円。20日かけて落ちた値段に、たった3日で届いてしまう計算になった。偶然の一致なのは分かっているけれど、画面の前で少し背筋が冷えたのも本当だ。
だからこれは、光通信の昔話をなぞる記事ではない。値幅制限という「ブレーキ」が実際には何をしていて、条件を満たすストップ安が2日続いたときに何が起きるのか。売れない間にも信用取引の追証だけは律儀にやってくるという、あまり語られない構造のほうを書いておきたい。時代の違う川本産業とアキュセラも並べておく。
2000年3月31日、光通信の板から買いが消えた
当時の光通信は、携帯ショップ「HIT SHOP」をフランチャイズで全国に広げ、端末を0円や1円で売ってはキャリアからの報奨金で売上を膨らませていた。株価のピークは241,000円。そこへ文藝春秋のスクープで、FC店の架空契約、いわゆる「寝かせ」の疑惑が浮上する。名義だけ借りて契約し、端末を倉庫に寝かせたまま解約して報奨金だけを受け取る、というやり方だ。
2000年3月30日、会社は下方修正を発表した。中間期(2000年2月末)の営業損益は129億8,500万円の赤字で、1996年の株式公開以来はじめての赤字だった。通期についても、3月30日時点ではまだ「営業利益45.2%増」の予想を掲げていたのが、4月下旬には一転して大幅赤字に書き換えられている。社長自身が「成長を急ぎすぎた」と振り返ったのも、このときだ。
翌31日の朝から、板は売り一色になった。以下が20日間の値段で、「売買」の列は値がついたかどうかを示している。
| 日目 | 日付 | 値段 | 前日比 | 売買 |
|---|---|---|---|---|
| 直前 | 3/30(木) | 78,800円 | ― | 下方修正を発表 |
| 1 | 3/31(金) | 73,800円 | −5,000 | 不成立 |
| 2 | 4/3(月) | 68,800円 | −5,000 | 不成立 |
| 3 | 4/4(火) | 63,800円 | −5,000 | 不成立 |
| 4 | 4/5(水) | 58,800円 | −5,000 | 不成立 |
| 5 | 4/6(木) | 53,800円 | −5,000 | 不成立 |
| 6 | 4/7(金) | 48,800円 | −5,000 | 不成立 |
| 7 | 4/10(月) | 45,800円 | −3,000 | 成立 |
| 8 | 4/11(火) | 42,800円 | −3,000 | 不成立 |
| 9 | 4/12(水) | 39,800円 | −3,000 | 成立 |
| 10 | 4/13(木) | 36,800円 | −3,000 | 不成立 |
| 11 | 4/14(金) | 33,800円 | −3,000 | 不成立 |
| 12 | 4/17(月) | 30,800円 | −3,000 | 不成立 |
| 13 | 4/18(火) | 27,800円 | −3,000 | 成立 |
| 14 | 4/19(水) | 25,800円 | −2,000 | 不成立 |
| 15 | 4/20(木) | 23,800円 | −2,000 | 不成立 |
| 16 | 4/21(金) | 21,800円 | −2,000 | 成立 |
| 17 | 4/24(月) | 19,800円 | −2,000 | 成立 |
| 18 | 4/25(火) | 17,800円 | −2,000 | 不成立 |
| 19 | 4/26(水) | 15,800円 | −2,000 | 成立 |
| 20 | 4/27(木) | 13,800円 | −2,000 | 成立 |
こうして並べると、20日のうち13日は値がつかず、7日はストップ安の値段で売買が成立している。「20日間ひとつも売れなかった」というよく聞く言い方は、正確ではないことになる。ただ、その日にどれだけの売りが約定したのかは、出来高や注文の残りを確認できていないので分からない。ストップ安の値段でしか値がつかなかったことを考えると、逃げられた人は限られていたのでは……と推測するのが精一杯だ。
もうひとつ気になるのが、下げ幅の刻みだ。5,000円が6日、3,000円が7日、2,000円が7日と、株価が下がるほど1日の下げ幅も小さくなっていく。値幅制限は「何%まで」ではなく、株価の水準ごとに「何円まで」と決まっているからだ。78,800円に対する5,000円は約6.3%しかない。今の値幅表だと、同じ水準の銘柄は1日に15,000円(約19%)まで動ける。当時のブレーキは、今よりずっと細かく効いていたことになる(当時の値幅は気配値の刻みからの筆者逆算)。
値幅制限は下落を止めない。「明日」に回しているだけ
値幅制限の建前は、株価が急騰・急落したときに投資家が冷静に判断する時間をつくること、とされている。光通信の翌年に大阪証券取引所がまとめた文書にもそう書いてあるのだが、同じ文書の中で、需給が一方に片寄ると投資家の売買の機会が損なわれるという問題点も、取引所自身が認めている。ブレーキをかけている側が「止まっている間は降りられない」と書いているわけで、少し苦笑いしてしまう。
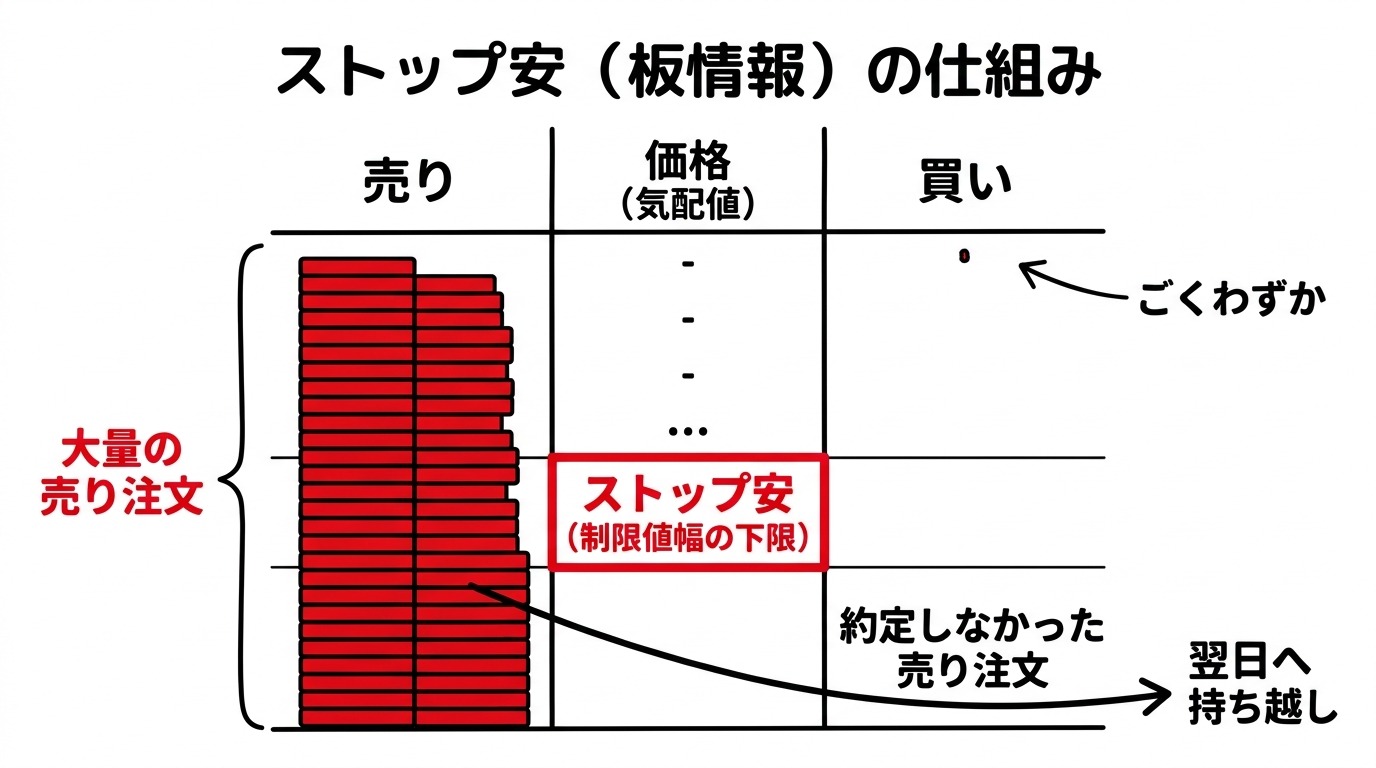
光通信の場合、流れが反転したのは21日目だった。それまでの20日間も7日は値がついているが、表の値段はどれもストップ安の水準で、下げ止まったわけではない。4月28日も寄り付きは11,800円のストップ安だったのに、そこから切り返してストップ高まで戻している。積み上がっていた売りを、反対側の買いが上回りはじめた日と読むのが自然だと思う。この「戻り」が何を意味したのかは、後のほうで書く。
光通信の翌年、「値幅の拡大」というルールが生まれた
2001年3月、全国の証券取引所でつくる協議会が、連続ストップの銘柄について制限値幅を拡大することを決め、4月16日から実施した。中身は、3日連続でストップ高・安のまま売買高がなかった銘柄について、翌営業日から値幅を通常の2倍にするというもの。ストップ安が続いたなら下限側だけを広げ、拡大した側の制限値段以外で売買が成立すれば、その翌営業日から元の値幅に戻す。
名古屋証券取引所は2000年12月、大阪証券取引所は2001年1月に、それぞれ同じ趣旨の案を出している。「光通信のせいで作った」と明記した公式文書は見つけられなかった。ただ、記録が生まれた半年あまり後に全国一斉でルールが変わっているのを見ると、無関係と考えるほうが難しい(筆者分析)。結果として、光通信の20日という記録は、制度の上でほぼ更新されようのないものになった。
2020年夏、「3日・2倍」は「2日・4倍」になった
ここからが、今の相場に直接関わる話になる。2020年7月、取引所は値幅拡大の運用を見直すと公表した。拡大までのストップの連続日数を3営業日から2営業日に縮め、拡大幅も2倍から4倍に引き上げる内容だ。東証の告知を追うと、7月2日付ではまだ「3営業日連続」の要件で書かれていたものが、8月17日付ではすでに「2営業日連続」で、上限400円・下限100円(4倍)という運用に変わっている。見直しの理由として取引所が挙げているのは、需給の偏りが大きい銘柄で売買が長期間成立しない例があったこと、それに円滑な売買成立と速やかな価格発見へのニーズだった。
| 項目 | 2001年4月〜2020年夏 | 現行(2020年夏以降) |
|---|---|---|
| 拡大の条件 | 3営業日連続で該当 | 2営業日連続で該当 |
| 拡大が始まる日 | 4営業日目から | 3営業日目から |
| 拡大幅 | 通常の2倍 | 通常の4倍 |
| 拡大の方向 | ストップ安なら下限側のみ | 同じ |
| 解除 | 拡大した側の制限値段以外で売買成立 → 翌営業日から通常 | 同じ |
数字にすると、この「4倍」の重さがよく分かる。基準値段1,000円の銘柄が、条件を満たすストップ安を2日続けた場合だ。
2日目までは「あと何日続くのか」という時間の恐怖なのに、3日目からは「1日でどこまで落ちるのか」という深さの恐怖に、性質がガラッと変わる。ここを知らずに3日目の朝を迎えるのは、かなり危ない。
【筆者試算】光通信の20日を、今のルールで再生してみる
では冒頭の話に戻る。2000年3月30日の78,800円を出発点に、現行の値幅表と「2日・4倍」の拡大ルールで、条件を満たすストップ安が続いたと仮定して計算するとこうなる。
| 日目 | 基準値段 | 通常の値幅 | 適用される値幅 | ストップ安 |
|---|---|---|---|---|
| 1 | 78,800円 | 15,000円 | 15,000円 | 63,800円 |
| 2 | 63,800円 | 10,000円 | 10,000円 | 53,800円 |
| 3 | 53,800円 | 10,000円 | 40,000円(4倍) | 13,800円 |
13,800円。2000年4月27日、20日目についた値段とまったく同じ数字が出てくる。拡大ルールを使わず値幅表だけを今のものにした場合でも、78,800円から9日目には11,800円まで下がる計算で、こちらは21日目の寄り付きの値段と同じだった。たまたま数字が揃っただけなのは承知の上で、それでも気味が悪い。
それでも、この比較で見えてくるものはある。20日間、毎朝板を開いては売れずに閉じる生活と、3日目の朝に一気に現実を突きつけられるのと、どちらがましなのか。取引所の答えは「早く価格を見つけさせるほうが投資家のため」で、理屈としてはたぶん正しいのだと思う。売れないまま時間だけが過ぎていく地獄は、確かに短くなった。ただ、拡大された日の1日の下げ幅は、20日前の自分が想定していた損失の単位をあっさり超えてくる。信用取引をしている人にとっては、特に。
光通信だけの話じゃない——川本産業とアキュセラ
光通信を「ITバブルの特殊な事故」で片付けてしまうのは楽だ。でも連続ストップは、材料と時代を変えて何度も起きている。
| 銘柄 | 時期 | 引き金 | 連続記録 | 当時の拡大ルール |
|---|---|---|---|---|
| 光通信(9435) | 2000年3〜4月 | 架空契約疑惑・下方修正 | 20営業日連続ストップ安 | なし |
| 川本産業(3604) | 2020年1〜2月 | コロナ・マスク思惑の過熱と反動 | 10日連続ストップ高 → 3日連続ストップ安 | 3日・2倍 |
| アキュセラ(4589) | 2016年5〜6月 | 臨床試験で有効な結果が出ず | 6営業日連続ストップ安(報道) | 3日・2倍 |
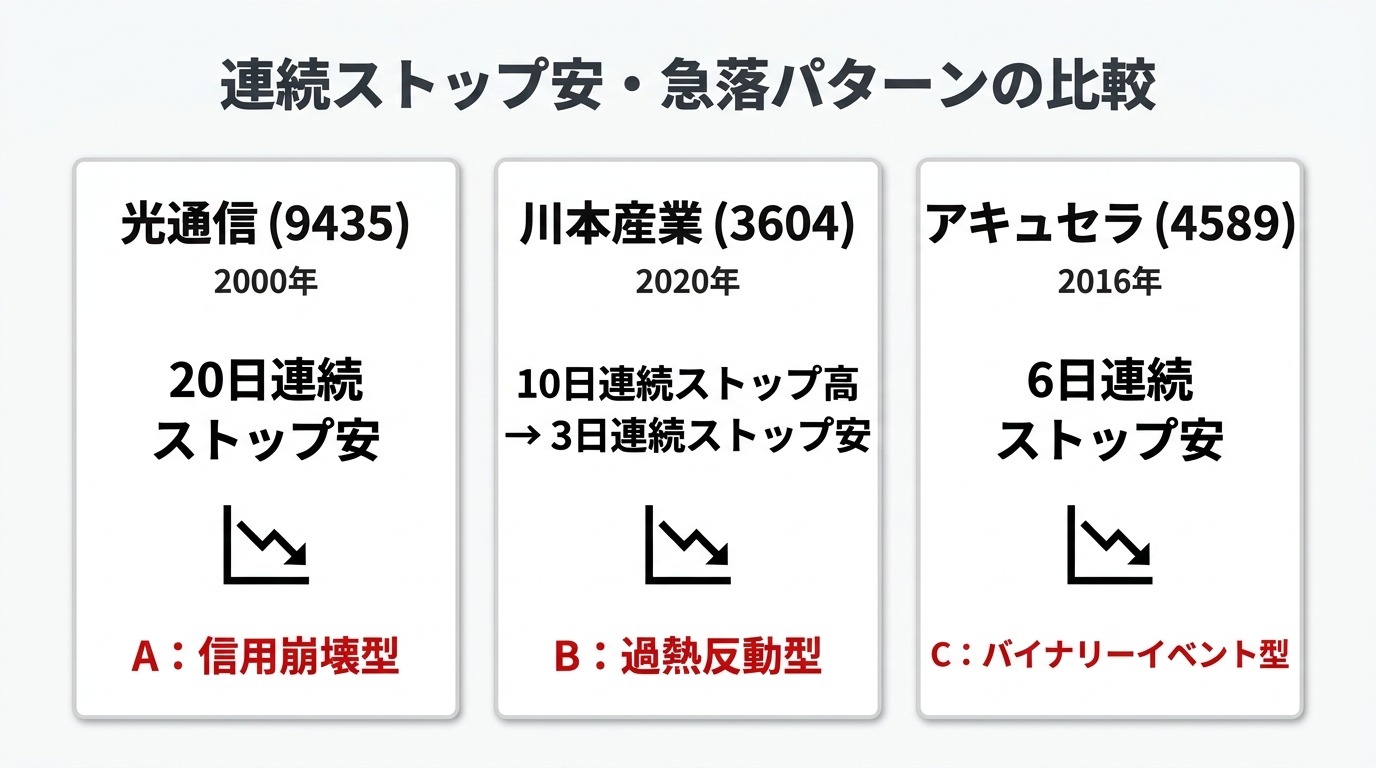
川本産業(3604)——マスク思惑で10連騰、そして3日連続ストップ安
2020年1月20日、川本産業は691円でストップ高をつけた。新型肺炎の感染が広がるなか、ガーゼやマスクなど衛生材料の会社として一気に物色され、30日には3,095円で9日連続、31日まで10日連続のストップ高になる。20日の終値から見ても、わずか9営業日で約4.5倍だ。流れが止まった2月3日から5日までは、今度は3日連続のストップ安だった。
厄介なのは、この会社の業績がコロナで実際に伸びたことだと思う。同じ年の11月には通期予想の修正と増配を開示している。会社は悪くない。それでも、10日で積み上がった思惑の買いが一斉に出口へ向かえば、出口は細い。業績と株価の「速度」が噛み合わないと、こういうことが起きる。
アキュセラ(4589)——治験の結果ひとつで6営業日連続ストップ安
加齢黄斑変性の飲み薬を開発していた創薬ベンチャーで、2016年は年初の800円台から右肩上がりに買われ、5月25日には一時7,700円台の上場来高値をつけた。ところがその日の後場、ストップ高近辺から1時間足らずでストップ安まで急落する。翌26日、予定を前倒しして、臨床試験で有効な結果が得られなかったと発表した。そこから連日のストップ安で、31日には2,000円を割り込んだ。日刊ゲンダイは、5月25日から6月1日まで6営業日連続のストップ安だったと報じている(高値をつけた25日自体がストップ安で引けているので、その日を1日目として数えている)。
その急落が発表より前に、大きな出来高を伴って起きていたことを問題視する報道もあったが、真相は分からないままだ。同社は同じ年の11月、アキュセラ・ジャパンとの合併に伴って上場廃止になっている。高値で飛び乗った人にとっては、損を取り返す「時間」すら与えられなかったことになる。
売れない間にも、追証は毎日やってくる
現物で持っているなら、売れなくても資産が減るだけで、誰かに「払え」と言われるわけではない。それはそれで十分つらいのだけど、信用で買っている人はまったく事情が違う。
| 局面 | 株価 | 評価損 | 保証金の残り | 維持率 |
|---|---|---|---|---|
| 建てた時 | 1,000円 | 0円 | 100万円 | 33.3% |
| 1日目 ストップ安 | 700円 | −90万円 | 10万円 | 3.3%(追証 約50万円) |
| 2日目 ストップ安 | 550円 | −135万円 | −35万円 | マイナス |
| 3日目 拡大後のストップ安 | 150円 | −255万円 | −155万円 | ― |
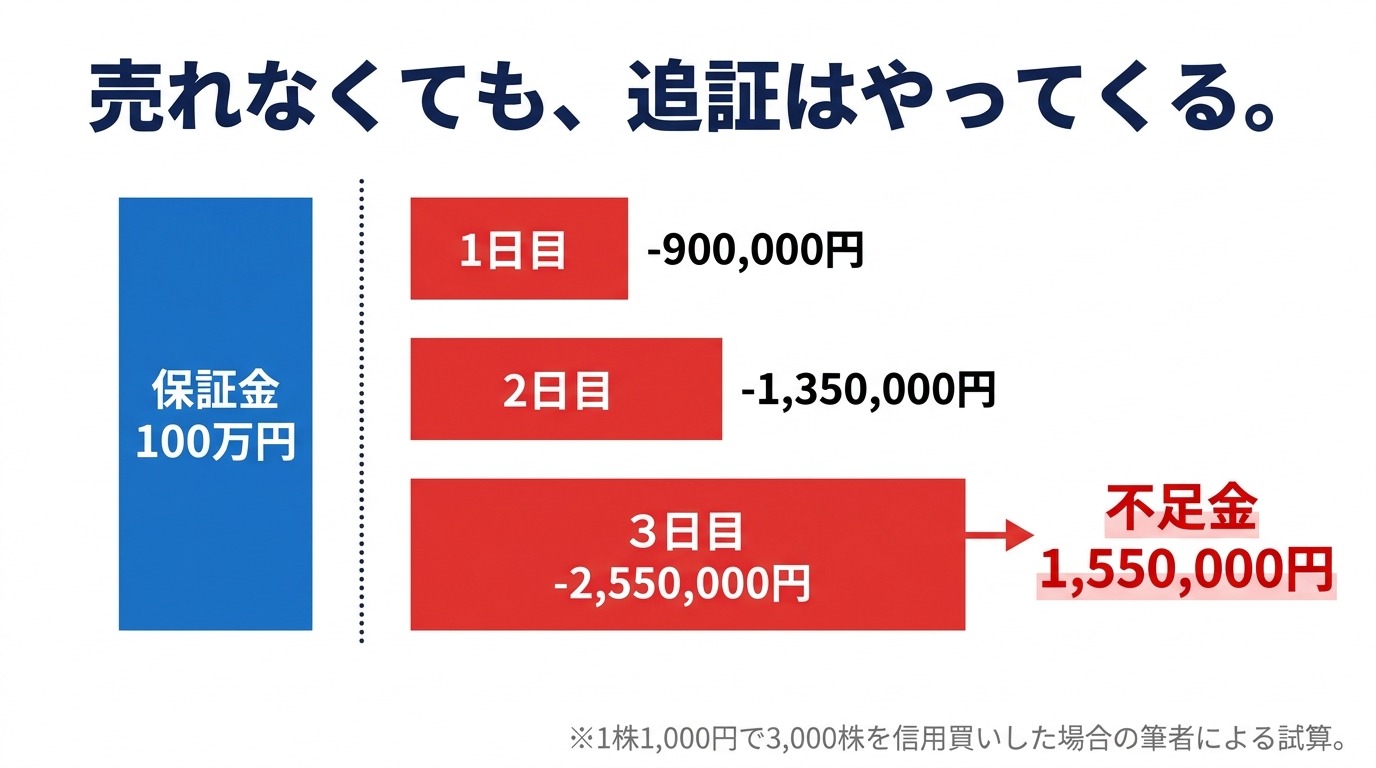
100万円の保証金で、最悪255万円の損失。入金した額の2.5倍が、売る機会のないまま3日で消える計算だ。しかも、その銘柄自体を代用有価証券として差し入れていた場合は、建玉の評価損と担保の目減りが同時に効いてくる。急落した銘柄の代用掛目を証券会社が引き下げることもあるので、他の建玉まで巻き込まれる可能性がある。ここは本当に、平時に一度確認しておいてほしい部分だ。
値がついた日は、底ではなかった
光通信の話に戻る。21日目にストップ安から切り返してストップ高、という動きは、チャートだけ見れば「セリングクライマックスからの底打ち」に見えなくもない。実際、そう思って拾った人もいたはずだ。
その年の8月22日、光通信は不採算店舗の整理がおおむね終わり、来期以降の黒字化にめどがついたと発表して一時ストップ高になった。整理した店舗は1,050店、2月末に1,837店あった店舗は7月末で796店まで減り、リストラの特別損失は560億円の見込み。そしてその日の終値は4,860円だった。13,800円から、さらに約65%下である。株価はその後、最安値で895円まで下がり、ピークからの下落率は99.63%に達している。
最初に値がついた日というのは、売りたい人の列がいったん途切れた日でしかない。会社の問題が片付いた日とは、まるで別物だ。型で言えばAの信用崩壊型で、こういう銘柄ほど「値がついた=底」の思い込みが高くつく。
会社は蘇った。では、高値で買った人は?
その後の光通信の立て直しは、見事というほかない。法人向けのストック収益を積み上げ、保険、電力、水まで手を広げ、2026年3月期の有価証券報告書では売上高約7,348億円、当期利益約1,510億円を計上している。会社としては、完全に復活したと言っていい。
では株価はどうか。2026年9月14日の終値は38,430円。データ提供会社(Investing.com)の分割履歴に載っているのは1996年8月、1997年2月、1997年8月の3回で、2000年以降の分割は見当たらない。ただ、会社の資料で資本異動の有無までは裏付けが取れていないので、以下はあくまで名目の株価の単純比較として見てほしい(配当も含めていない)。
| 買った時点 | 株価 | 2026年9月14日終値(38,430円)との比較 |
|---|---|---|
| ピーク | 241,000円 | −84.1% |
| 下方修正の日(2000年3月30日) | 78,800円 | −51.2% |
| 20日目(2000年4月27日) | 13,800円 | +178.5% |
| 最安値 | 895円 | 約43倍 |
名目の株価で見る限り、底のほうで拾えた人は報われ、ピークで買った人は26年経っても半値どころか8割以上の含み損のまま、という結果になる。下方修正の日に「さすがにここは安い」と飛びついた人でも、まだ半分戻っていない。会社が復活することと、株主が救われることは、まったく別の話なのだと思う。
いま、ストップ安に張り付いた株を持っているなら
怖い話ばかり書いたので、最後に「じゃあどうするか」を置いておく。
条件に該当した日の夜には、取引所が予告を出す。翌日も該当すれば、その次の営業日から拡大される。
基準値段に対する通常の値幅を4倍して引くだけ。ここを知らずに成行で投げると、想像よりずっと安い値段で約定しかねない。
入金できる金額と、どうしても無理な金額を先に分けておく。その線引きが、3日目の朝の判断を決める。
特に会社の数字そのものが疑われているA型なら、値がついた後のほうが長い。
連続ストップは、逃げるための「日数」そのものを奪う。分散と建玉の大きさだけが、事前にできる対策になる。
A 信用崩壊型:拡大日に値がついても、監査や決算訂正などの追加材料が出るたびにもう一段下がる。光通信の4,860円がその典型。
B 過熱反動型:思惑の買いが抜け切れば、寄った後に自律反発が入りやすい。ただし元の高値はたいてい遠い。
C 二値イベント型:価値の計算し直しが一回で済むので、拡大日についた値段がしばらく基準になりやすい。
値幅制限は、株価の下落を止める仕組みではない。1日に動ける幅を制限しているだけで、売りたい人の列はそのまま翌日に持ち越される。そして今は、一定の条件を満たすストップ安が2営業日続くと、翌営業日から下限の値幅が4倍に広がる。光通信の20日を「昔の伝説」として眺めるのか、自分の建玉の3日後として計算してみるのか。その差は、たぶん思っているより大きい。会社は26年かけて立ち直った。それでもITバブルの最高値で買った株主は、株価だけで見ればいまも8割以上の含み損を抱えている。企業の復活と投資家の回復は、同じ道の上にはない。