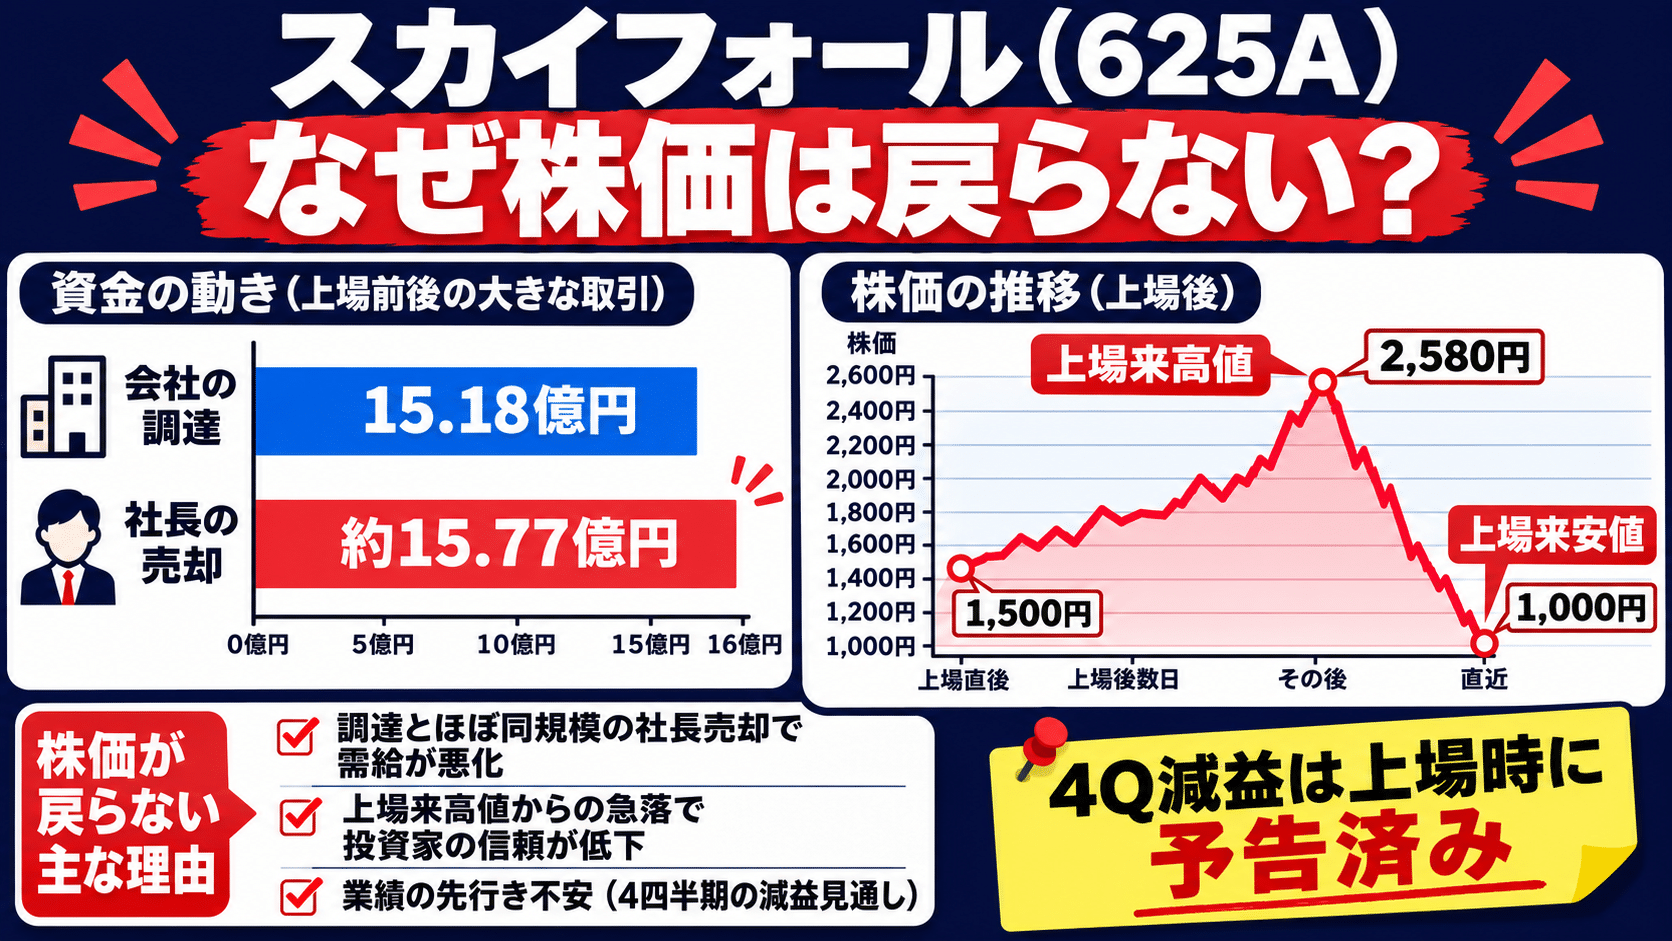
Skyfall(625A)のチャートを開くたびに、なんとも言えない気分になる。9月17日に公開価格1,500円で上場して、9月30日には2,580円。そこから2か月も経たないうちに1,000円まで落ちてきて、決算後2営業日目の11月17日になっても、1,000円近辺から抜け出せずにいる。
11月13日に出た本決算は、営業利益が前期比122.6%増。見出しだけ読めば文句のつけようがない好決算なのに、株価はほとんど反応しなかった。反応しなかったというより、反応する体力がもう残っていなかった、という感じに近いのかもしれない。
前回は為替精算と過年度訂正という「帳簿の側」の違和感を追ったけれど、今回はそこには戻らない。見たいのは二つで、IPOで誰の手元にいくら入ったのか、それから上場直後の決算の中身が、上場時に会社が出していた計画とどうズレていたのか。調べているうちに、ネットでよく見かける「上場した途端に4Qで急減益した」という話が、実は半分くらい的外れだということもわかってきた。
公開価格1,500円から2か月、Skyfallの株価を日付で並べてみる
| 日付 | 出来事 | 株価 |
|---|---|---|
| 9月17日 | 東証グロース上場(公開価格1,500円) | 初値1,760円、終値1,523円 |
| 9月29日 | 米国子会社設立を開示 | 翌日にかけて急騰 |
| 9月30日 | 上場来高値 | 2,580円 |
| 10月15日 | グリーンシューオプション行使完了(34万5,500株) | — |
| 10月16日 | 安定操作期間明けの翌日 | 1,541円(前日比−6.32%) |
| 10月20日 | グリーンシュー行使期限の3営業日後 | 安値1,370円(公開価格割れ) |
| 11月6日 | 決算発表の1週間前 | 安値1,000円 |
| 11月13日 | 2026年9月期 本決算 | — |
| 11月17日 | 決算後2営業日目 | 1,000円近辺(前場1,025〜1,084円、予想PER8.4倍) |
こうして並べてみると、決算で崩れたというより、決算の前にもう崩れていたことがわかる。1,000円の安値をつけたのは11月6日で、決算発表の1週間前だ。公開価格を初めて割り込んだのはさらに前の10月20日で、グリーンシューの行使期限から3営業日しか経っていない。これが偶然なのかどうかは断定できないけれど、日付の並びとしては覚えておきたい。決算はとどめを刺したというより、反発のきっかけになれなかった、というほうが実態に近いと思う。
会社が調達した15.18億円と、社長が受け取った約15.77億円
IPOの公開株数は合計264万9,300株あった。このうち会社が新しく発行した公募株は110万株で、残りの154万9,300株は既存株主による売出し(オーバーアロットメント分を含む)。公開株の約58.5%が、新しい株ではなく「すでにある株」の売却だったことになる。
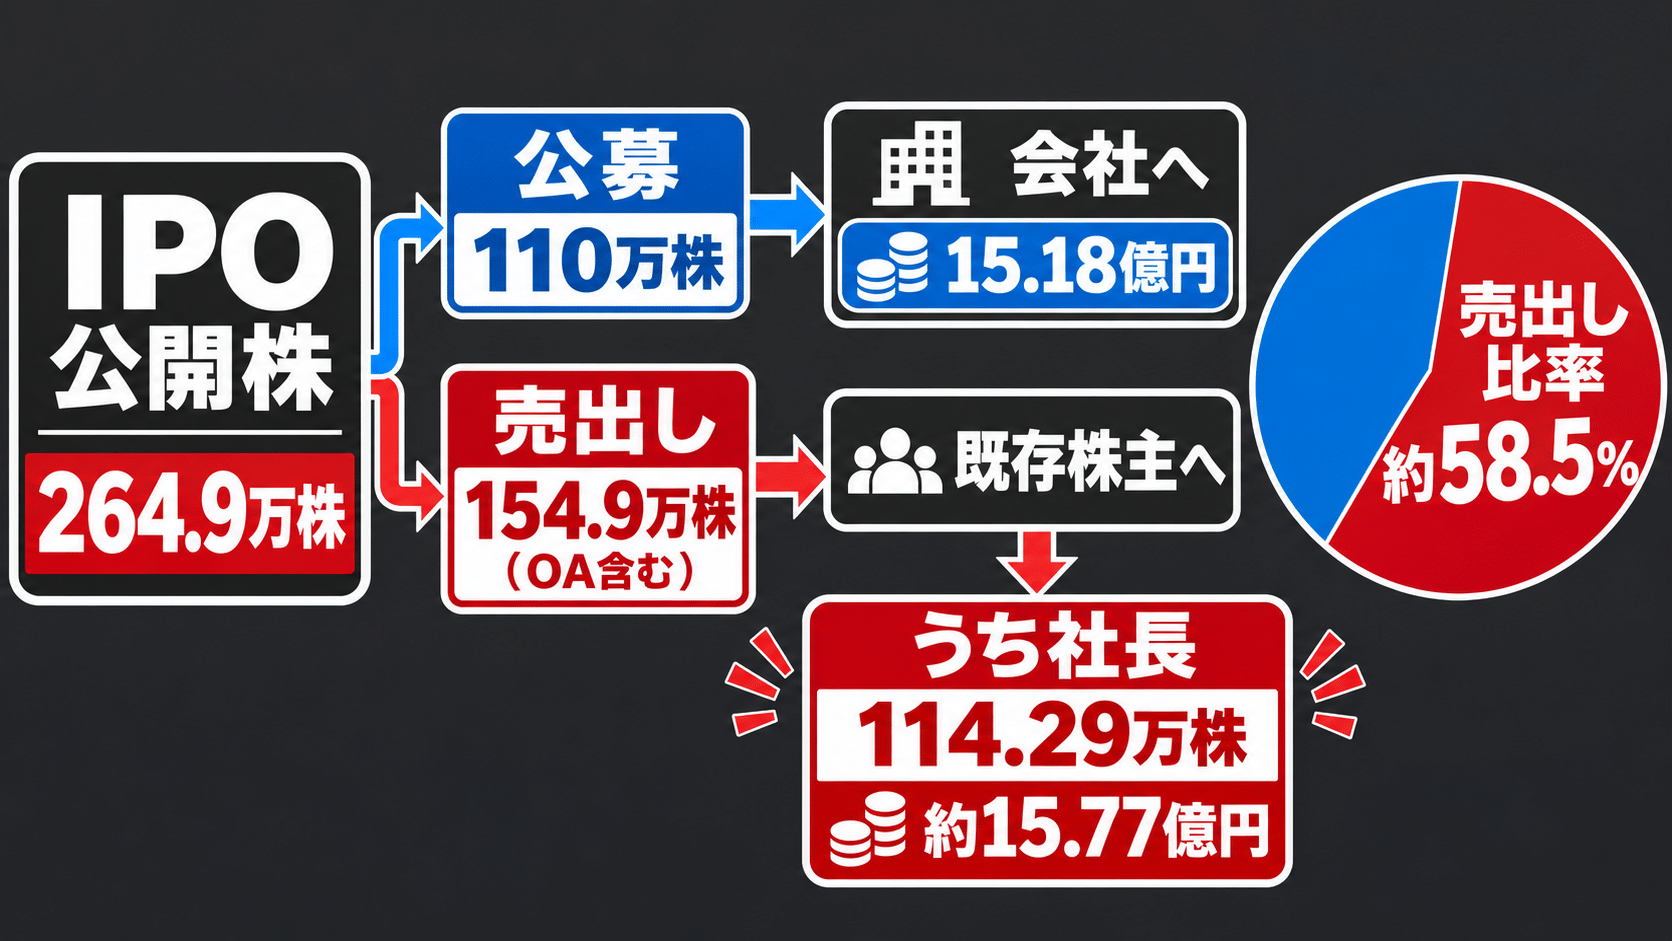
お金の行き先を、引受価額の1,380円で並べるとこうなる。
| お金の行き先 | 株数 | 金額 |
|---|---|---|
| 会社(公募・新株発行) | 1,100,000株 | 15.18億円 |
| 長谷川智一社長(上場時の売出し) | 797,400株 | 約11.00億円 |
| 長谷川智一社長(10月15日・グリーンシュー行使分) | 345,500株 | 約4.77億円 |
| 社長個人の合計 | 1,142,900株 | 約15.77億円 |
| (参考)資産管理会社L.V.Rの売出し | 52,600株 | 約0.73億円 |
| (参考)社長+L.V.Rの合計 | 1,195,500株 | 約16.50億円 |
創業者がIPOで持ち株の一部を現金化すること自体は、珍しくもなんともない。VCがいない会社で、上場前の株主は5名しかいなかった。創業から9年近く会社に全部を賭けてきた人が、ここで一部を手元に戻すのは当然の権利だと思う。
それでも、この二つの数字を横に並べたとき、私は少し手が止まった。目論見書の資金使途には人材関連費用や広告宣伝費、オフィス賃料といった成長のための項目が並んでいる。会社がその成長資金として集めた額と、ほぼ同じ額が創業者個人の手元にも入った、という構図になっている。
これだけで上場ゴールとは言えない。社長はいまも35.47%、資産管理会社のL.V.Rと合わせれば44.96%を握っていて、株価がどうなってもいいと思っている人の持ち方ではない。ただ、上場で換金を済ませた側と、上場後に1,500円や2,500円で買った側とでは、この2か月の痛みがまるで違う。それは事実として置いておきたい。
「4Qで営業利益が急減」は、上場日にもう予告されていた
決算短信の通期実績から、上場時に開示された第3四半期累計を引くと、7〜9月の3か月だけの数字が出てくる。
| 期間(単独) | 売上高 | 営業利益 |
|---|---|---|
| 2026年4〜6月(3Q) | 49.15億円 | 3.67億円 |
| 2026年7〜9月(4Q) | 46.29億円 | 1.33億円 |
3か月で営業利益が6割以上減っている。掲示板やSNSで「上場したとたんに業績が崩れた」という声が出るのも無理はないし、私も最初はそう読みかけた。
ところが上場日の9月17日に会社が出した「上場に伴う当社決算情報等のお知らせ」を読み直すと、第4四半期は販管費5.92億円を見込み、海外展開の先行投資を続けるため営業利益は1.31億円を計画している、とはっきり書いてある。実績は1.33億円で、ほとんどぴったりの着地だった。
4Qの減益は、サプライズでもなんでもなかったわけだ。上場前から予告していた数字を、会社は予告どおりに出してきただけで、少なくとも営業利益の段階では「決算で裏切られた」というストーリーは成り立たない。気になったのは、むしろその中身のほうだった。
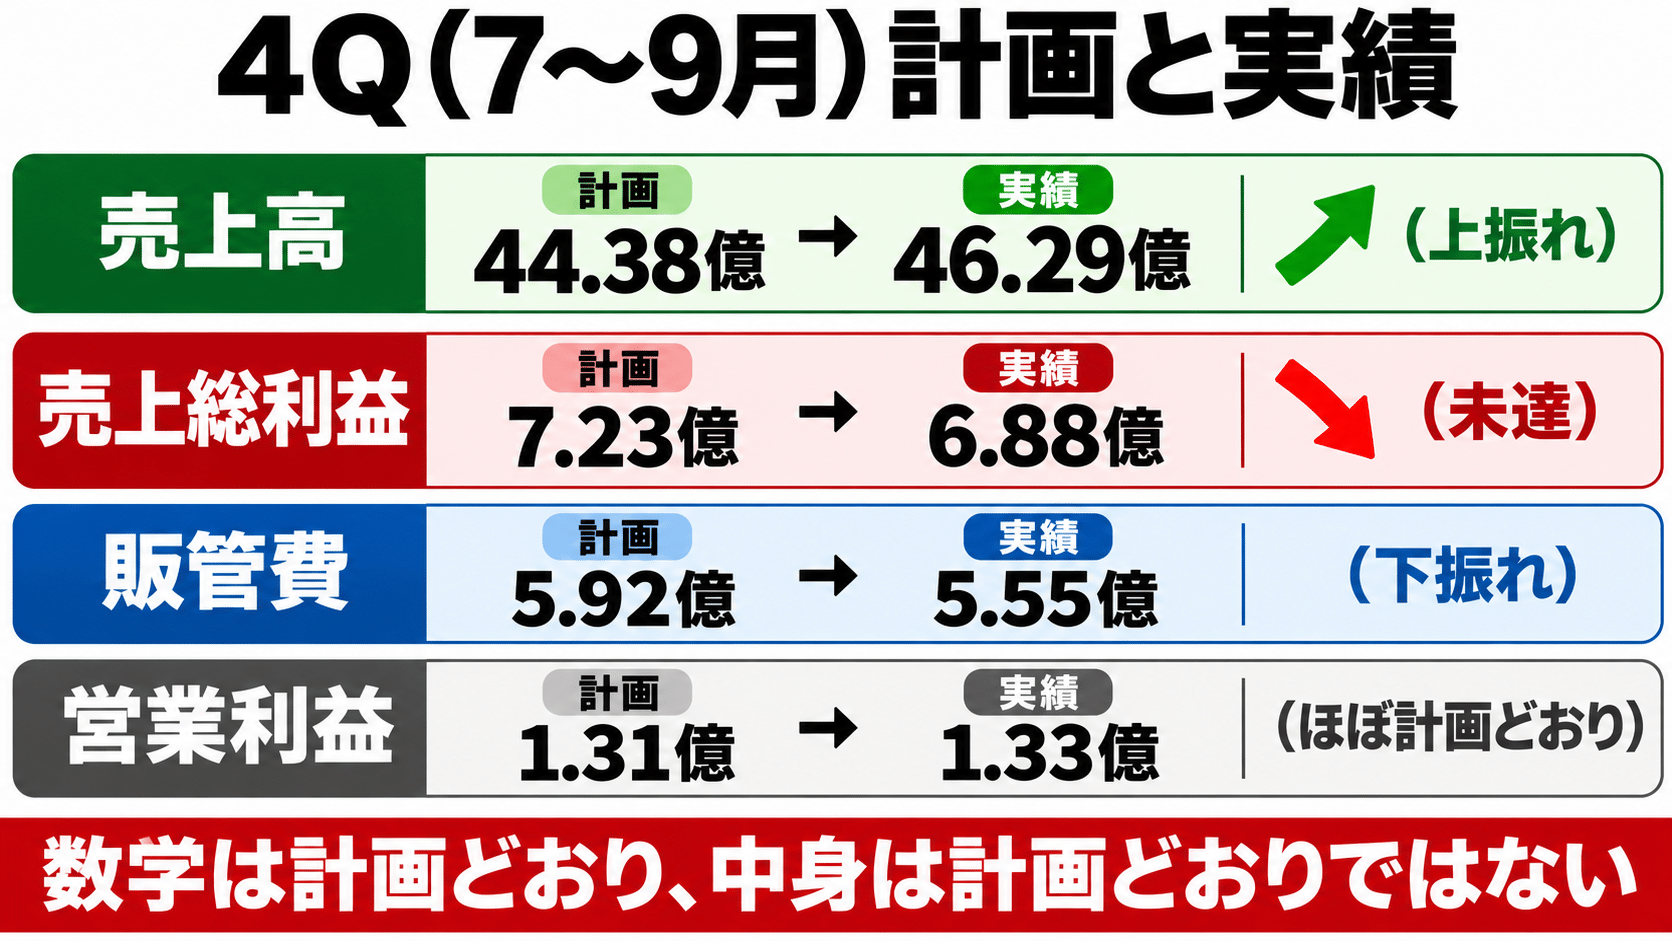
| 4Q(7〜9月) | 上場時の計画 | 実績 | 差 |
|---|---|---|---|
| 売上高 | 44.38億円 | 46.29億円 | +1.91億円 |
| 売上総利益 | 7.23億円 | 6.88億円 | −0.35億円 |
| 粗利率 | 16.3% | 14.9% | −1.4pt |
| 販管費 | 5.92億円 | 5.55億円 | −0.37億円 |
| 営業利益 | 1.31億円 | 1.33億円 | +0.02億円 |
これが単なる3,500万円の不足で済まないと思うのは、上場時の計画がまさに粗利率を軸に組まれていたからだ。9月17日の開示で会社は、収益性の高いメディアの売上拡大とメディアごとの取引条件の見直しによって売上総利益率の改善を見込み、「メディア別にマージン率をモニタリング」して粗利を確保する、と書いている。
収益性を重視して組んだはずの計画で、売上は計画を上回ったのに、粗利率は計画を下回った。会社の説明と実績がずれているのは、この一点だと思う。上場前の申請書類には、MAUが多くARPUの低い一部のメディアがAPI提供経由に移ったという説明もあり、API連携は売上の約24%を占めている。案件構成や媒体費の変化でも起こりうる動きで、会計上の問題を示すものではない。ただ、どの理由でこうなったのかは決算短信だけでは判断がつかないし、営業利益が計画どおりだったせいで、この粗利の未達がほとんど話題にならなかったのは、正直ちょっと不気味だと思っている。
4Qの販管費に何が入っていたか——外形標準課税は会社が予告していた
来期、売上が33.6億円増えても営業利益は1.8億円しか増えない
2027年9月期の会社予想は、売上高220.44億円(前期比18.0%増)、営業利益13.27億円(同15.8%増)、純利益9.00億円(同13.2%増)。株探の見出しは「2期連続最高益更新へ」で、それ自体はなにも間違っていない。
引っかかるのは、増える分の効率のほうだ。売上は33.56億円増える計画なのに、営業利益の増加は1.81億円にとどまる。増えた売上のうち営業利益として残るのは約5.4%で、いまの営業利益率6.13%より低い。営業利益率も6.13%から6.02%へ、ほんのわずかに下がる見通しになっている。
海外展開の先行投資を考えれば、成長企業として費用を増やすこと自体は責められない。でも上場時に描かれていたのは「先行投資を増収で吸収して利益率が構造的に改善していく」という物語で、事業計画資料にもそう書いてあった。来期の予想は、その物語がいったん踊り場に入ったことを示しているように見える。
もう一つ、表示上のマイナスもある。2026年9月期のEPSは127.35円。来期の純利益9.00億円をいまの発行済株式数735万株で割ると約122円で、純利益は13%増えるのにEPSは下がる計算になる(筆者試算)。前期は上場前の少ない株数で期中平均を取っているから、比較の土台がそもそも違うだけで、実質的に1株利益が悪化するわけではない。株数の変化を補正して見る投資家も当然いる。ただ、表示されたEPSの数字だけを機械的に拾うスクリーニングでは「減益」側に分類されることもあるはずで、それが買いの入りにくさに多少効いている可能性はある、くらいに思っている。
それでも株価が戻らないのは、需給のほうが重いから
株探の11月17日時点の表示で、Skyfallの信用倍率は278倍(週次の信用残ベース)。売り方がほとんどいなくて、買い方ばかりが積み上がっている状態だ。1,500円から2,500円のあいだで信用買いを入れた人たちは軒並み含み損を抱えていて、株価が戻れば戻るほど「やれやれ売り」の列が待っている。予想PER8倍台、PBR1.8倍という、数字だけ見ればかなり悲観を織り込んだ水準でも上値が重いのは、たぶんこの列のせいだ。
財務が危ないから売られているわけでもない。期末の現金及び預金は37.97億円、自己資本比率は53.6%ある。ただし同じ貸借対照表に買掛金が27.58億円、売掛金が25.24億円載っていて、手元の現金にはメディアへの支払い待ちのお金も混ざっている。時価総額75億円台に対して現金38億円だから実質タダ同然、という計算は少し乱暴だと思う(この運転資金の構造は前回の記事で詳しく書いた)。
私はいまのところ、Skyfallを上場ゴールと断定するつもりはない。数字は予告どおりに着地しているし、会社はちゃんと稼いでいる。
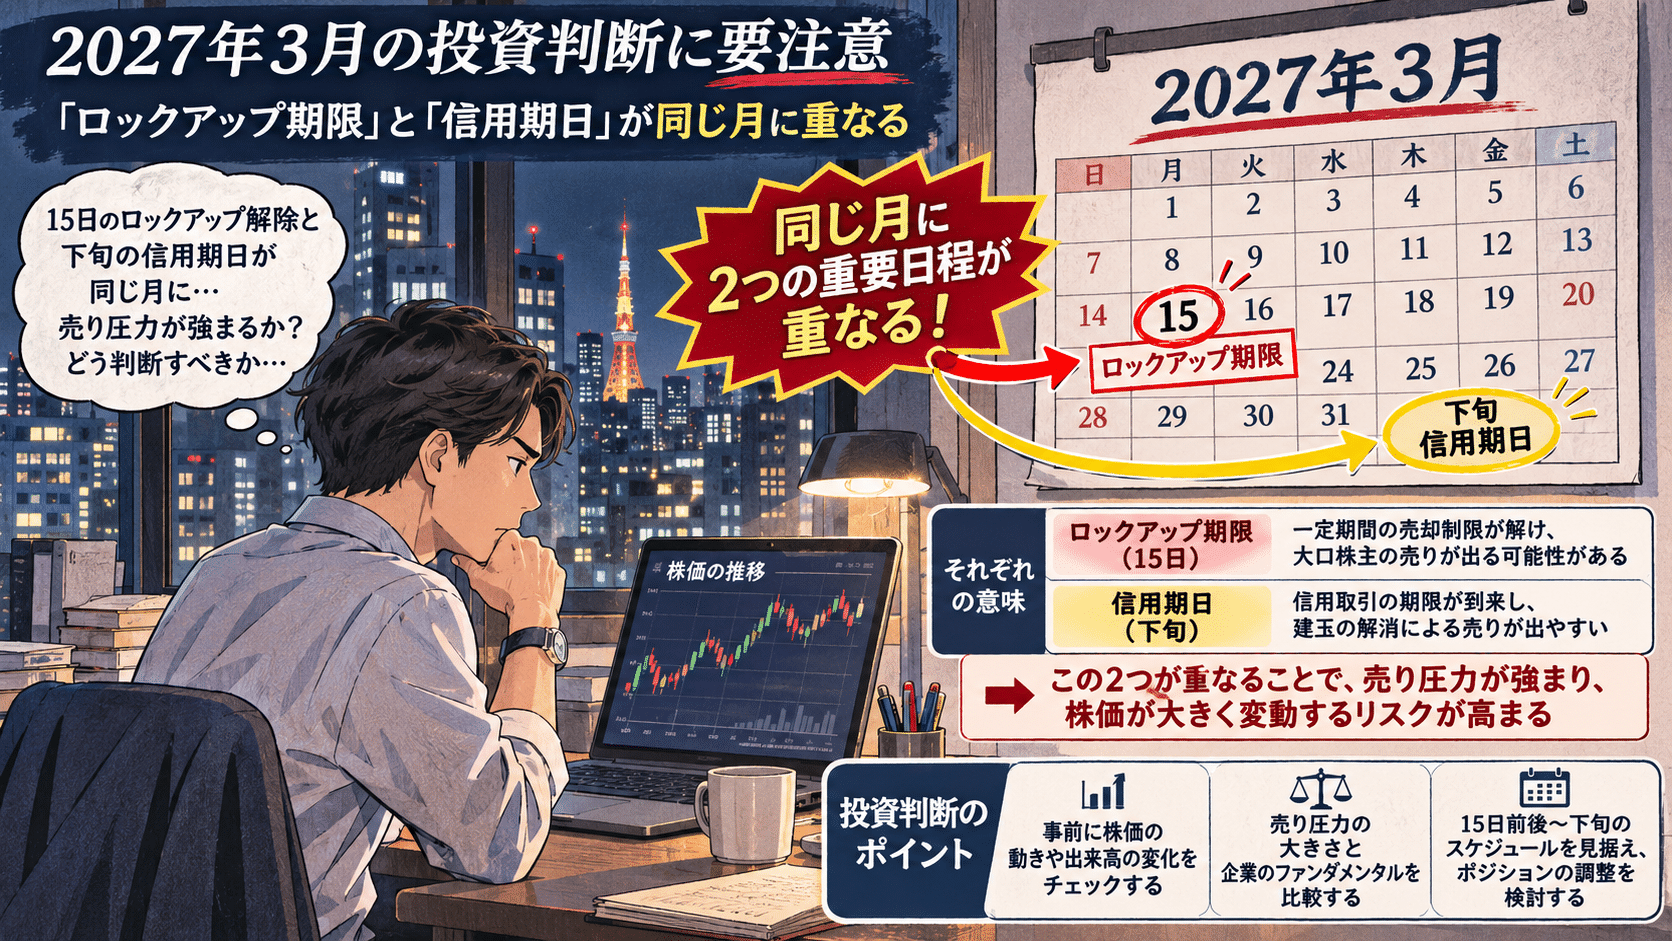
それでも、IPOで会社に入ったお金と創業者の手元に入ったお金がほぼ同じ額で、計画どおりに見える4Qの中では粗利率が静かに落ちていて、需給の節目は来年3月に固まっている。一つずつなら説明がつく話が、三つ並ぶとどうにも落ち着かない。
前回の記事で、1,000円近辺まで落ちてきたこの株を少し拾ってみたい気持ちがあると白状した。決算を読み終えたいまも、その気持ちは消えていない。ただそれは分析ではなくて、たぶん衝動のほうだ。1Qで粗利率が戻るのを確かめてからでも遅くはない、と自分に言い聞かせているところだ。
Skyfallを追いかけた記事