
10月28日、情報戦略テクノロジー(155A)が第3四半期決算の発表延期を開示した。11月13日の予定が、12月中旬へ。理由は9月18日に出た取締役解任議案の件で、調査結果を踏まえた会計処理の検討と決算数値の確定に時間がかかるから、とある。
ちょうど1か月前、この銘柄について好決算なのに株価が半値になった理由を書いた。あの記事の最後に「これから見るべきチェックポイント」を4つ並べて、その1つ目に「第三者による調査があるのか」「業績への影響が数字で示されるか」と書いている。答えは、思っていたのと少し違う形で返ってきた。調査は続いている、それも委員会を再構成して、会計士まで加えて。業績への影響は「現時点で重大なものは確認されていない」。それでも決算は出せない。
この「重大な影響は見つかっていない、でも出せない」という組み合わせが、正直いちばん引っかかっている。同じ15時30分には、臨時株主総会を11月27日に開くという開示もあわせて出た。
10月28日の開示に書かれていたこと
まず、開示の中身を事実だけで並べておく。ここは筆者の解釈を混ぜない。
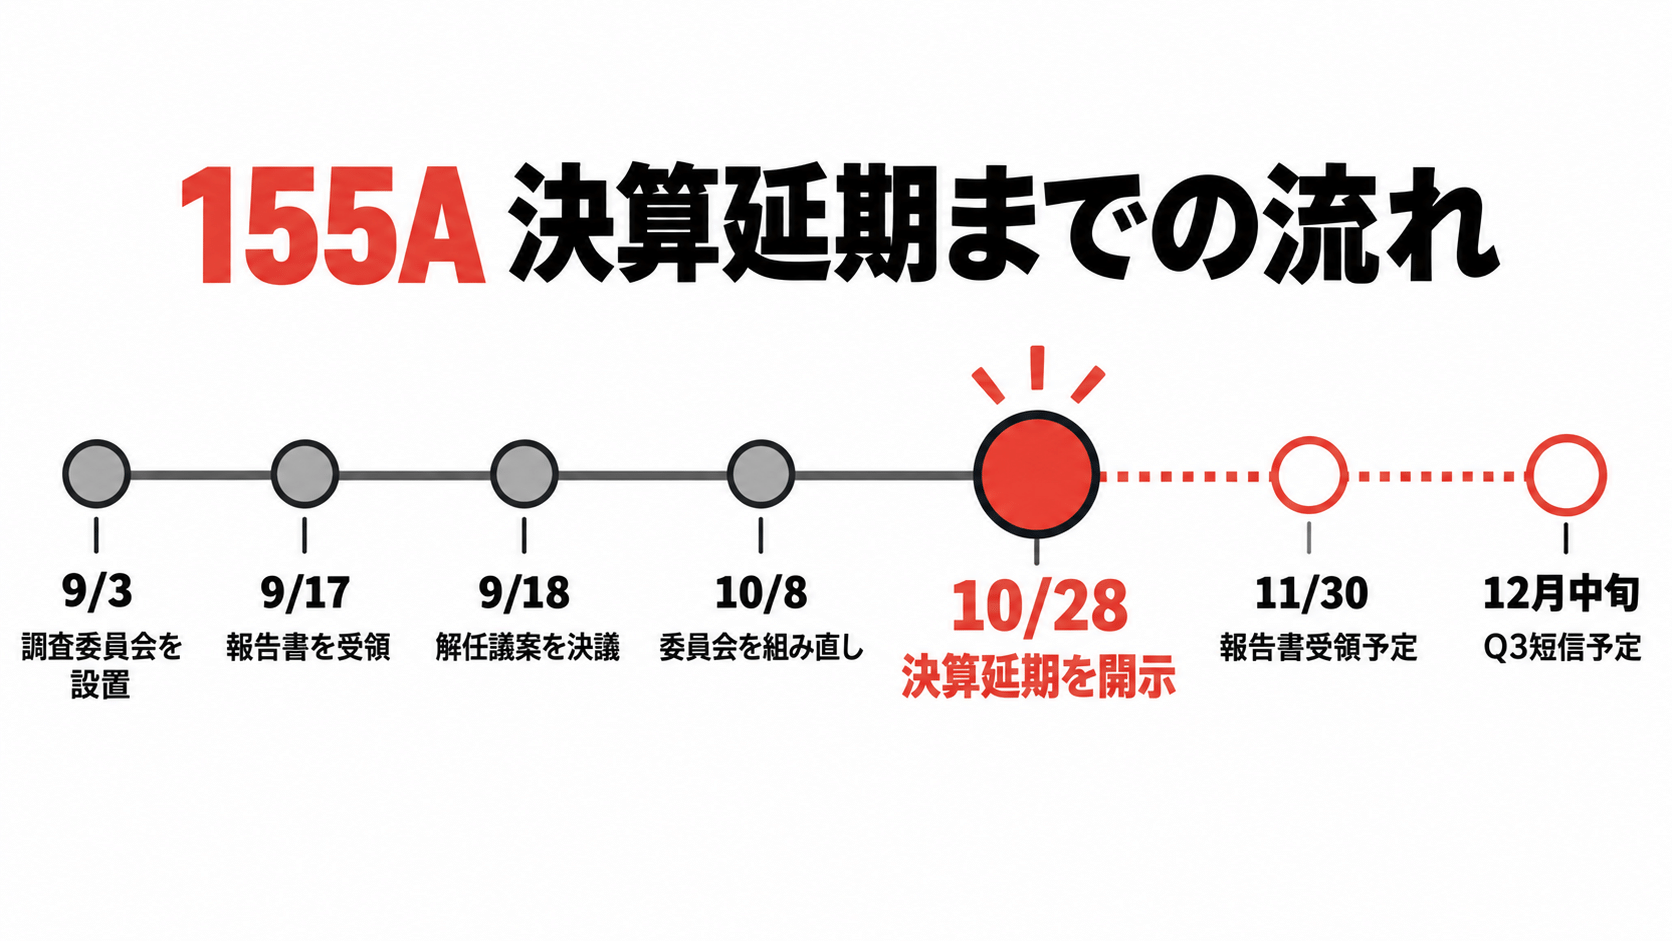
9月の経緯も軽くおさらいしておくと、会社は9月3日に外部弁護士による特別調査委員会を設置し、17日に報告書を受け取り、翌18日に取締役1名の解任議案と臨時株主総会の基準日(10月9日)を決めている。解任理由として開示されたのは、就業規則に反した社外業務、川原氏が裁量で動かせる会社(開示上は「甲社」)が約3年間受託していたマーケティング業務の稼働や成果物への疑義、知人の会社を挟んだ再委託、社外秘情報の開示、従業員の引き抜き勧誘など。設置から報告書まで2週間というスピードだった。
「前調査委員会」という呼び方が引っかかる
開示を読んでいて手が止まったのは、9月の調査委員会がわざわざ「前調査委員会」と呼ばれていたところだった。
2週間で報告書が出て、それを根拠に解任議案まで上程した。普通ならそこで一区切りのはずで、会社としても「調査は終わった、あとは総会で決める」という姿勢を取れた。それを1か月もたたずに再構成している。9月のメンバーのうち名前が出ているのは正木弁護士だけで、そこに別の事務所の弁護士と公認会計士が加わった、と読める書き方だ。呼び方ひとつで重大な問題が見つかったと決めつける気はないけれど、会社自身が「あれで終わりではない」と判断したことは、この言葉からはっきり読み取れる。
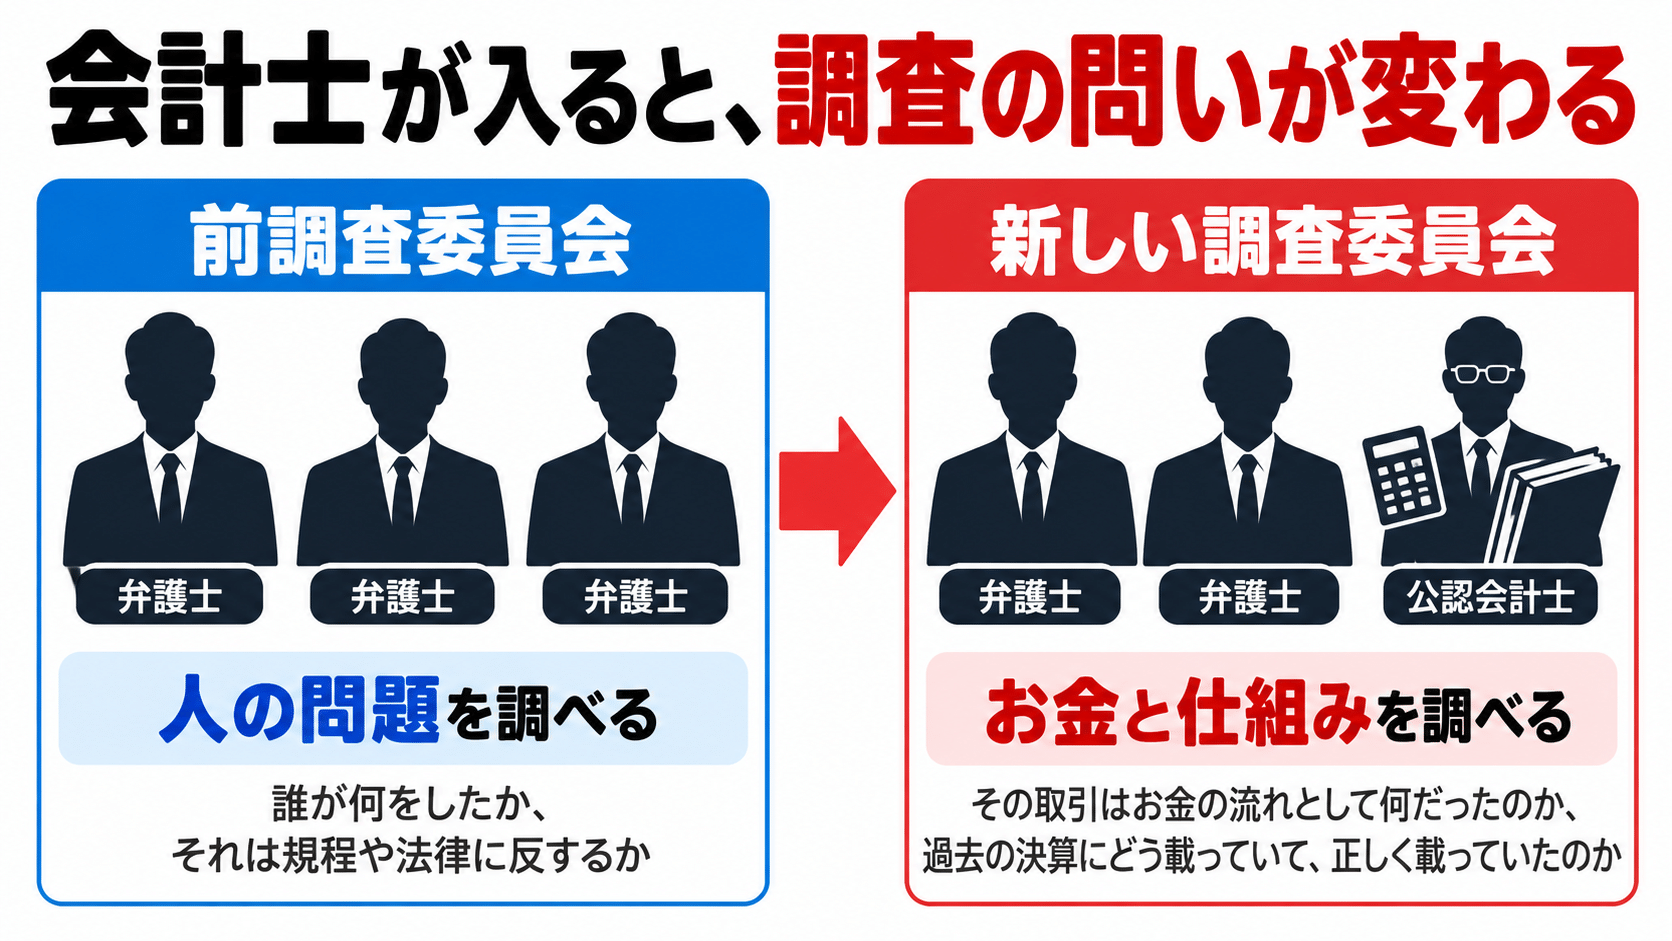
ここからは推測が入るので控えめに書くが、役員個人の行為を確かめる調査が、お金の流れや会計上の扱いの確認にも広がった、という形に見える。会計士の参加は会計不正があったことを意味するわけではなく、調べる対象が広がったと読むのが開示に忠実だと思う。前回の記事で、疑義の対象期間(2023年1月頃〜2025年12月頃)が2024年3月の上場をまたいでいることに違和感があると書いた。会計士が入ったということは、その期間の数字を誰かがもう一度ひっくり返して見る、ということでもある。
「重大な影響は確認されていない」をどう読むか
延期の開示でいちばん安心材料に見えるのが、最後の「業績への影響について」の一文だ。現時点で判明している範囲では重大な影響はない、と。
これを額面どおり受け取っていいのかというと、個人的には半分だけ、という感覚でいる。嘘だと言いたいわけではまったくない。ただ、この一文には「現時点で判明している調査結果の範囲においては」という前置きがついていて、その「範囲」を広げるために、いま調査を拡大して続けている。重大な影響が確認されていないと言えるのは、まだ調べていない部分を含まない話なのだ。
市場が警戒している可能性があるのは、利益が何千万円減るかよりも、「この会社の数字を信じていいのか」という前提のほうだと思う。そしてそこは11月30日の報告書が出るまで誰にも判定できない。
上期の数字、信用買い残50万株の重さ、のれんと借入、無配と優待廃止まで、9月時点の全体像はこちらにまとめている。
株価を押し上げた「語り手」が、調査の対象にいる
155Aの株価の歴史を少し引いて見ると、この件の重さがもう一段わかる気がする。
| 時期 | 株価 | メモ |
|---|---|---|
| 2024年3月 | 公募460円 | 東証グロース上場 |
| 2025年4月7日 | 302円 | 2025年の安値 |
| 2025年11月27日 | 1,750円 | 2025年の高値(安値から約5.8倍) |
| 2026年2月2日 | 1,507円 | 2026年の高値 |
| 2026年10月6日 | 724円 | 年初来安値(5月の727円を割り込む) |
| 2026年10月27日 | 819円 | 延期開示前の終値 |
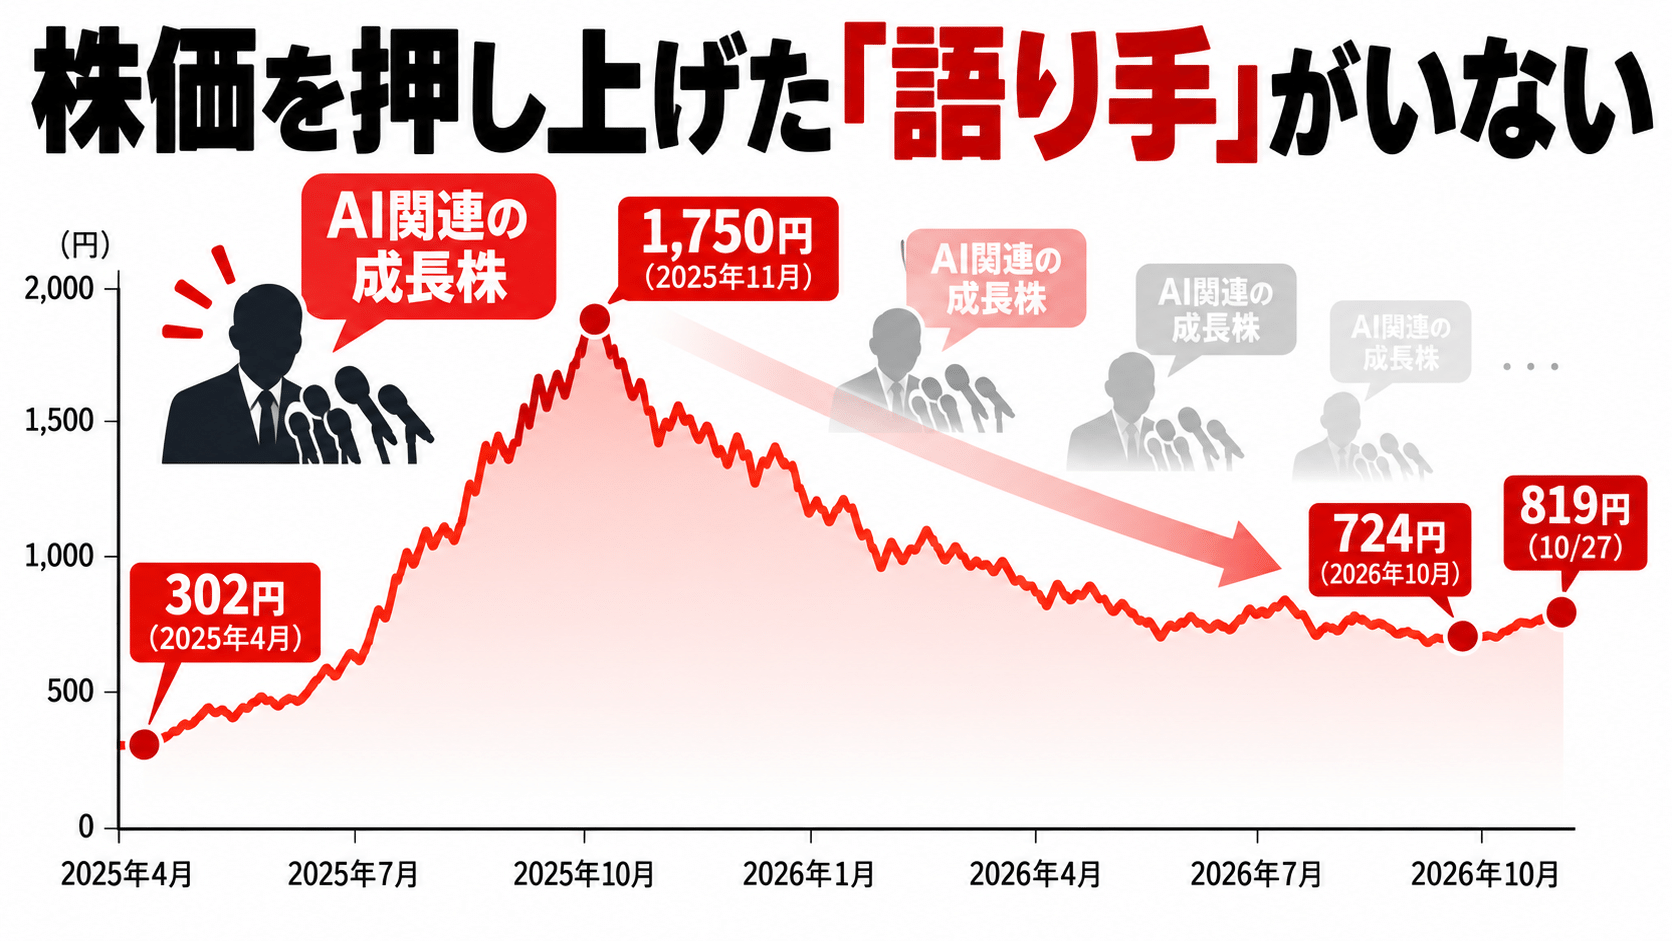
2025年の5倍超の上昇には、IR強化がかなり効いていたと言われる。日経マネーは、上場から時価総額50億円前後で放置されていたこの会社が、任意開示を厚くしてAI関連株として認知され直した例として取り上げていて、そのIRチームを率いていた取締役が川原氏だった。2026年からは社長に代わって決算説明も担当していた。
グロースの小型株では、株価の何割かは「この会社の話を誰がどう語るか」でできている。数字が同じでも、語り方ひとつで「よくあるSES」にも「AI関連の成長株」にも見える。その語り手が解任議案の対象になり、調査が広がり、決算まで止まった。これは単に一人の役員が抜けたという話ではなくて、2025年の上昇を支えた物語そのものに、市場が値札をつけ直している局面なんだと思う。前回は「信頼の半分を直撃する」と書いたけれど、延期でその半分の評価がさらに先送りになった。
総会は11月27日、報告書は11月30日。この3日の順番
延期の開示と同じ日に、臨時株主総会の日程も決まった。11月27日の午前10時、会場を持たないバーチャルオンリー形式で、議案は川原氏の取締役解任の1本だけ。人事の手続きは予定どおり前へ進めつつ、その背景にある疑惑の調査は続け、決算は後ろへずらす。会社はこの2つを同時に走らせている。
日付を並べて、少し考え込んでしまった。総会が11月27日で、拡大した調査の報告書を会社が受け取る予定が11月30日。株主は、調査の最終的な中身を見る前に解任議案への賛否を決めることになる。解任の理由そのものは9月の調査で示されているし、支配株主がいる会社なので議案の行方が大きく揺れるとも思いにくいから、手続きとしておかしいと言いたいわけではない。ただ、人事の決着と数字の信頼性は、きれいに別のタイミングで決まっていく、ということは覚えておいたほうがいい。
12月中旬の短信は、損出しの季節に落ちてくる
需給の話もしておきたい。9月25日時点で信用買い残は約51万株、売り残はわずか7,400株で、信用倍率は68倍台だった。最新の買い残がどこまで減ったかは週次データで確かめてほしいが、10月6日に年初来安値を更新したあと、27日には819円まで戻していた。安値からおよそ13%。延期の開示は、リバウンドを取りにいった人たちの真上に落ちてきたことになる。2本の開示はどちらも28日の15時30分、取引時間が終わってから出ている。28日の値動きを延期への反応として読むことはできず、市場の答えは29日以降に出てくる。
もうひとつ嫌なのが日程だ。報告書の受領が11月30日、短信が12月中旬。12月は含み損を確定させて税金を調整する、いわゆる損出しの売りが小型株に出やすい月で、高値圏で買った株を抱えたままの人にとっては、決算を待つより年内に損を切る理由のほうが揃いやすい。報告書の中身が軽くても、短信を待たずに売りが先行する、という形は十分ありうると思っている(筆者分析)。
ここから見るべき日付と、確かめるべきこと
まとめ:決算書より先に、報告書を読む銘柄になった
前回の記事の最後に、155Aはしばらく決算書より適時開示を先に読むべき銘柄になった、と書いた。今回の延期で、その順番がはっきり固定された気がする。11月27日の総会で人事がどう決着しても、11月30日受領予定の調査報告書を読み、そのあとで12月中旬の決算を読む。この順番を逆にすると、数字の良し悪しだけで判断してしまう。
「現時点で重大な影響は確認されていない」という一文は、いまのところ事実として書かれている。それでも、調べる範囲を広げている最中の「確認されていない」と、調べ終わったあとの「なかった」は重さがまるで違う。前者で動くか、後者を待つか。ここは各自の判断だけれど、少なくとも自分は、後者が出る日まで待つつもりでいる。
・臨時株主総会の開催日時及び開催場所の決定に関するお知らせ(2026年10月28日・TDnet)
・臨時株主総会招集のための基準日設定及び臨時株主総会の付議議案(取締役1名の解任)の決定並びに当社子会社代表取締役の解任に関するお知らせ(2026年9月18日・TDnet)
・上記開示の一部訂正について(2026年9月24日・TDnet)
・2026年12月期 第2四半期(中間期)決算短信(2026年8月13日)
・IR強化で「脱・もったいない銘柄」 情報戦略テクノロジーの取り組み(日本経済新聞)
・情報戦略テクノロジー 2026年12月期第1四半期決算説明(ログミーFinance)
・情報戦略テクノロジー 過去10年間の株価推移(日本経済新聞)
・情報戦略テクノロジー 株価(トレーダーズ・ウェブ/2026年10月27日終値・年初来安値)
・情報戦略テクノロジー IPO情報(公募価格)
・東証 期中レビューの義務付け要件該当会社を公表(税務研究会)
・情報戦略テクノロジー155A株価下落の理由|好決算と解任開示(NEXT-FIRE/信用残の出所は同記事参照)