トンピン氏が亡くなってから、海帆(3133)の周りで妙な開示が続いている。
2026年11月9日、香港のFGA TRUST Limitedが海帆株の大量保有報告書を出した。報告義務が発生したのは2025年6月10日だから、ざっと17か月前の話になる。その2日後の11月11日には、前社長の吉川元宏氏が変更報告書を2本。こっちはもっと古くて、2022年12月と2024年10月の変動を、今になって報告している。
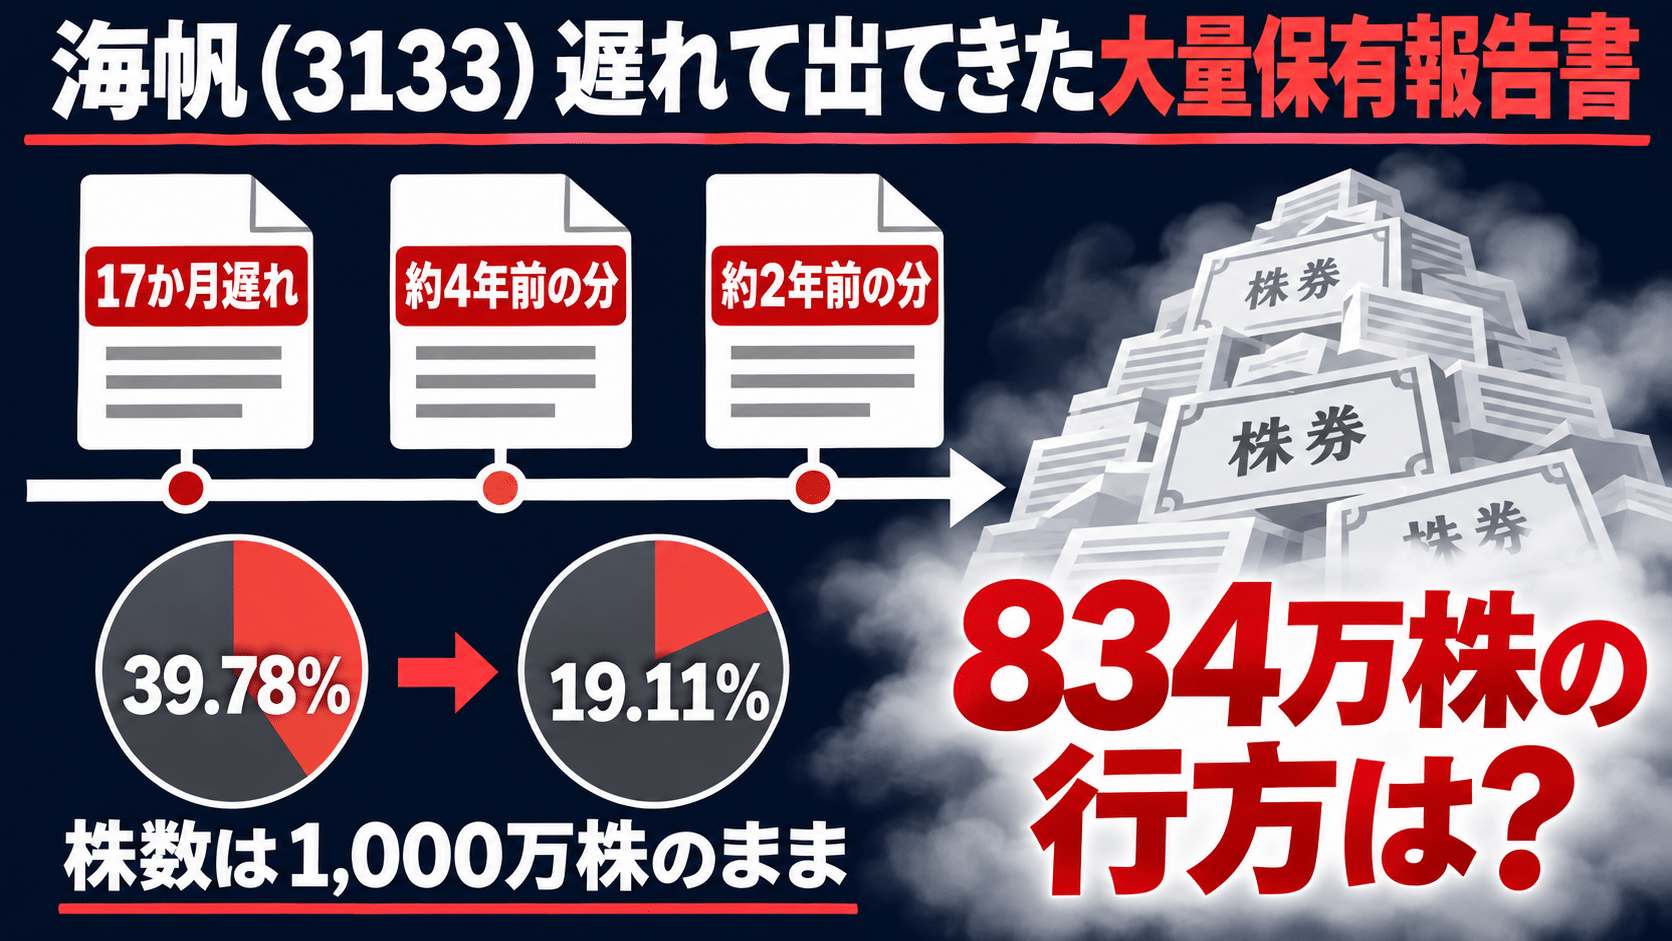
最初に数字だけ見たとき、正直「吉川氏が大量に売ったのか」と思った。保有割合が39.78%から19.11%まで落ちているのだから、そう読むのが普通だろう。ところが中身を追っていくと、普通株は1,000万株のまま一株も動いていなかった。
じゃあ何が引っかかるのか。売った売らないより、もっと地味で、たぶん根の深い話だと思っている。当時のうちに出ているべき大株主の情報が、何年も経ってから、しかもこのタイミングでまとめて出てきたという事実そのものだ。
① 時系列で並べると、こうなる
| 日付 | 出来事 |
|---|---|
| 2022/3/28 | 吉川元宏氏が第三者割当で1,000万株を取得(39.78%)。報告書は4月1日に提出=期限内 |
| 2023/11/24 | 山田亨氏が5%超え。保有目的は「純投資及び貸株レンディング市場への株券の流出の防止」 |
| 2024/10/15 | 吉川氏が株式会社WGLと海帆株14万株の株券貸借取引契約を締結(この事実が開示されたのは2026年11月) |
| 2024/10下旬 | WGLの海帆株の空売り残高が公表ライン(0.5%)を超えて表に出る。10月28日には37万300株(0.70%) |
| 2025/4/7 | WGLの空売り残高が40万株→36万株(4万株減)。公表データ上はこれが最後の報告 |
| 2025/5/22 | 海帆がFGA TRUST向け第三者割当を決議。同日、山田氏の最後の変更報告書(834万2,500株・15.94%) |
| 2025/6/10 | FGA TRUSTへの割当・払込。この日がFGAの報告義務発生日 |
| 2026/8/14 | 第1四半期決算短信のレビューで、監査法人が「結論の不表明」 |
| 2026/10/2 | 山田亨氏が永眠(10月16日にビジネスパートナーがXで公表) |
| 2026/11/9 | FGA TRUSTが大量保有報告書を提出(15.31%)。義務発生から約17か月後 |
| 2026/11/11 | 吉川氏が変更報告書2本を提出。義務発生は2022/12/1(約4年前)と2024/10/15(約2年前) |
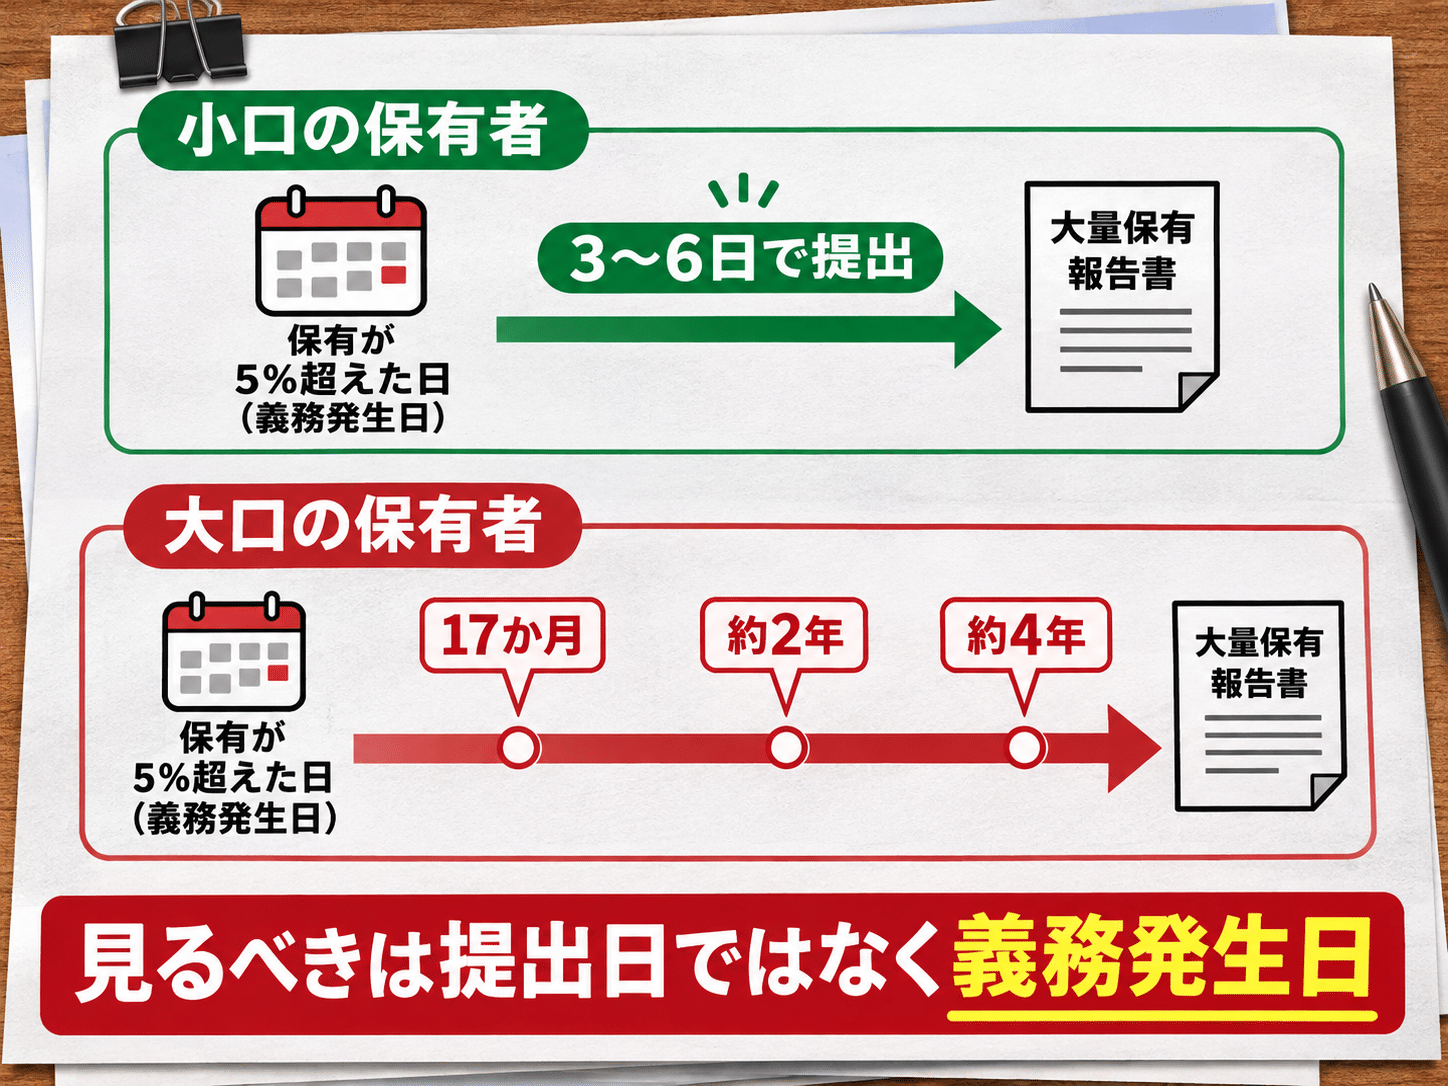
表にしてみてまず目につくのは、「すぐ出す人」と「何年も出さない人」の差かもしれない。同じ2026年の秋、5%ラインをまたいだ中川龍太郎氏や松村康平氏は、義務発生から3〜6日で報告書を出している。ルールどおりだ。片や15%級、20〜30%級の大株主の報告が、年単位で遅れていた。小口ほど律儀で、大口ほど遅いというのは、なんとも皮肉な並びに見える。
② FGA TRUST|割り当てた会社は知っていた「15%」
誤解のないように書いておくと、FGAが大株主になること自体は隠されていなかった。海帆は2025年5月22日の適時開示で、香港のFGA TRUST Limitedに新株138万6,900株(1株721円)と第8回新株予約権8万3,217個(潜在株832万1,700株)を割り当てると公表している。今回の報告書にある保有株数970万8,600株は、この合計とぴたり一致する。
それなら17か月の遅れで何が困るのか、という話になる。会社の開示はあくまで「割り当てる」という予定の話で、その後FGAが株を持ち続けているのか、市場で手放したのかは、本来FGA自身の報告書でしか追えない。その追跡の起点が、17か月間まるごと空白だった。
もうひとつ、数字を並べていて手が止まった点がある。
第三者割当のニュースが出たとき、見出しの「○○億円調達」に目を奪われた人は少なくないはずだ。でも行使型の資金調達では、その大半が株価次第の皮算用でしかない。この構造自体は海帆に限らず、新株予約権を使う会社ならどこでも同じことが言える。
③ 吉川元宏氏の1,000万株|「売った」のではなく「薄まった」
吉川氏は2022年3月、10億円の第三者割当を1株100円で引き受けて筆頭株主になった人物だ。その後社長を務め、2026年3月時点でも取締役に名を連ねている。この人の報告書は、これまで3本しかない。
| 義務発生日 | 保有割合 | 株数の内訳 | 提出日 |
|---|---|---|---|
| 2022/3/28 | 39.78% | 普通株1,000万株 | 2022/4/1 |
| 2022/12/1 | 33.49% | 普通株1,000万株+潜在株14万株 | 2026/11/11 |
| 2024/10/15 | 19.11% | 普通株1,000万株(潜在株0) | 2026/11/11 |
普通株は最初から最後まで1,000万株。割合だけが4割近くから2割を切るところまで落ちている。逆算すると、その理由はすぐ見えてくる。
・2022年12月:報告書記載の発行済株式数は30,138,900株(1,014万株 ÷(30,138,900+潜在株14万)≒ 33.49%)
・2024年10月:1,000万株 ÷ 19.11% ≒ 約5,233万株
発行済株式数が2年半で倍以上に膨らんだ。株数が変わらなくても、割合は半分近くになる。第三者割当や新株予約権の行使が繰り返されれば、大株主の比率は本人が何もしなくても勝手に下がっていく。「保有割合の低下=売り」と脊髄反射で読むと、ここで読み違える。
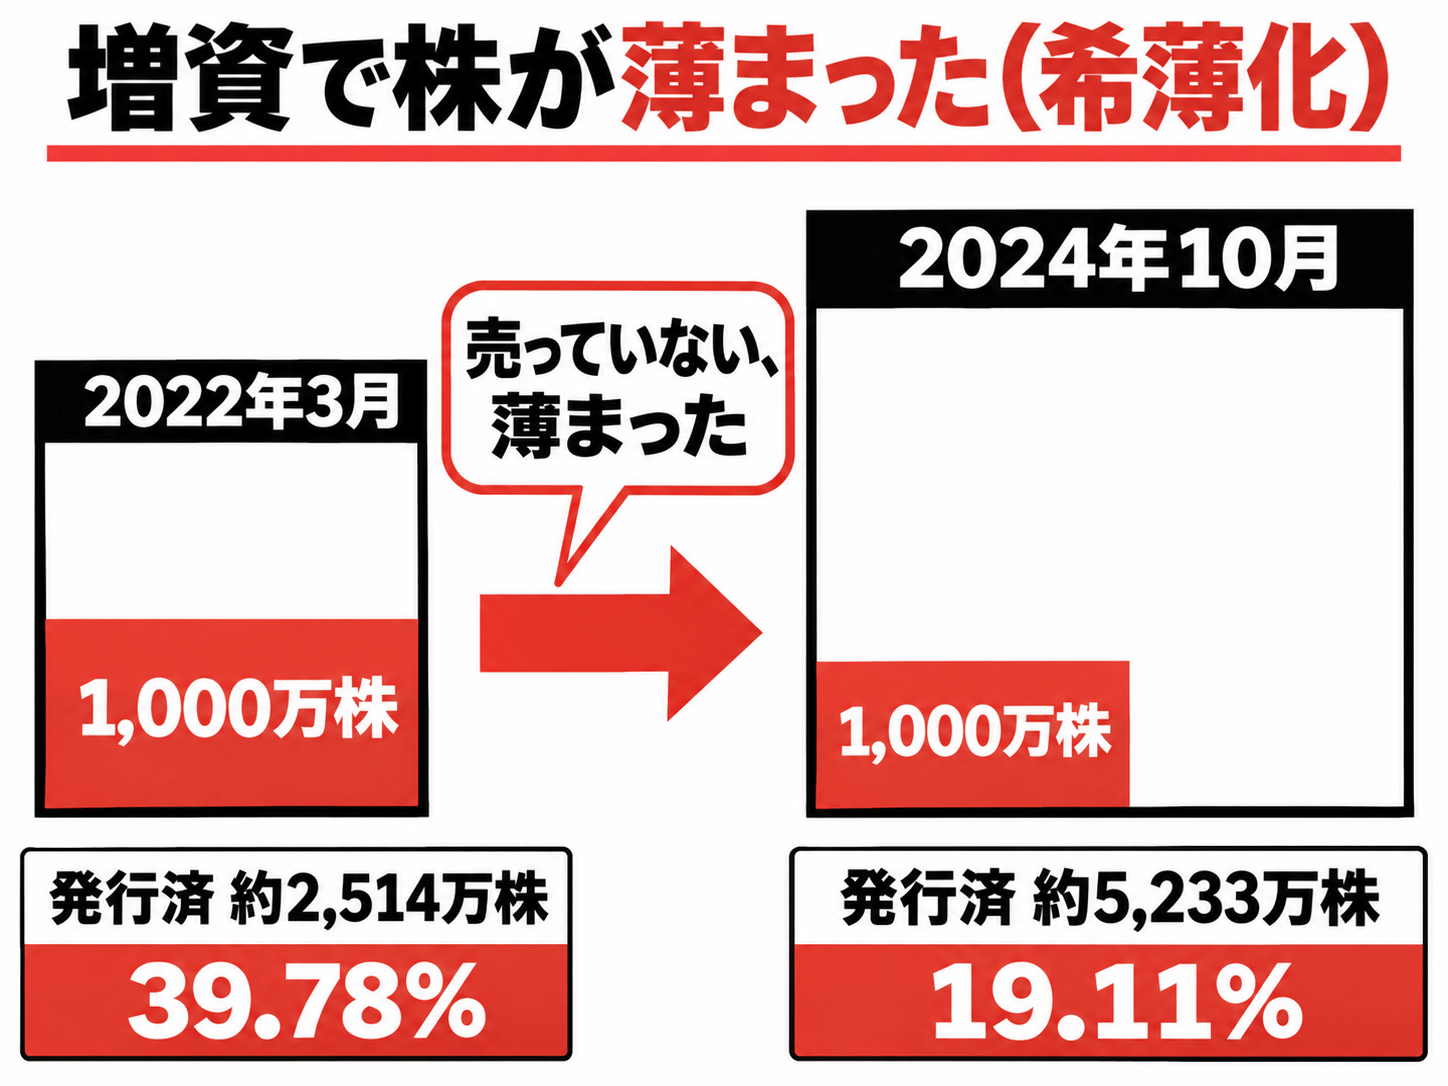
吉川氏の2本は、まさにこの仕組みにはまるケースに見える。2022年12月は潜在株14万株が加わって株数が動いた日で、39.78%から33.49%へ、溜まった希薄化ごと報告すべきタイミングだった。2024年10月は潜在株14万株が消え、しかも貸株契約という重要な契約を結んだ日。どちらも「株数が変わらないから出さなくていい」日ではなかった、と読める(筆者分析)。途中の割合低下に報告書が挟まっていないこと自体は責められないが、この2つの日付だけは別だ。
量は小さい。ただ、借り手の名前が分かったことで、別の公表データとつながってしまった。空売り残高だ。
・2024年10月28日計算:37万300株(0.70%)、前回から10万株の売り増し
・その後、少なくとも40万株まで積み上がる
・2025年4月7日計算:40万株→36万株(0.65%)、4万株の買い戻し
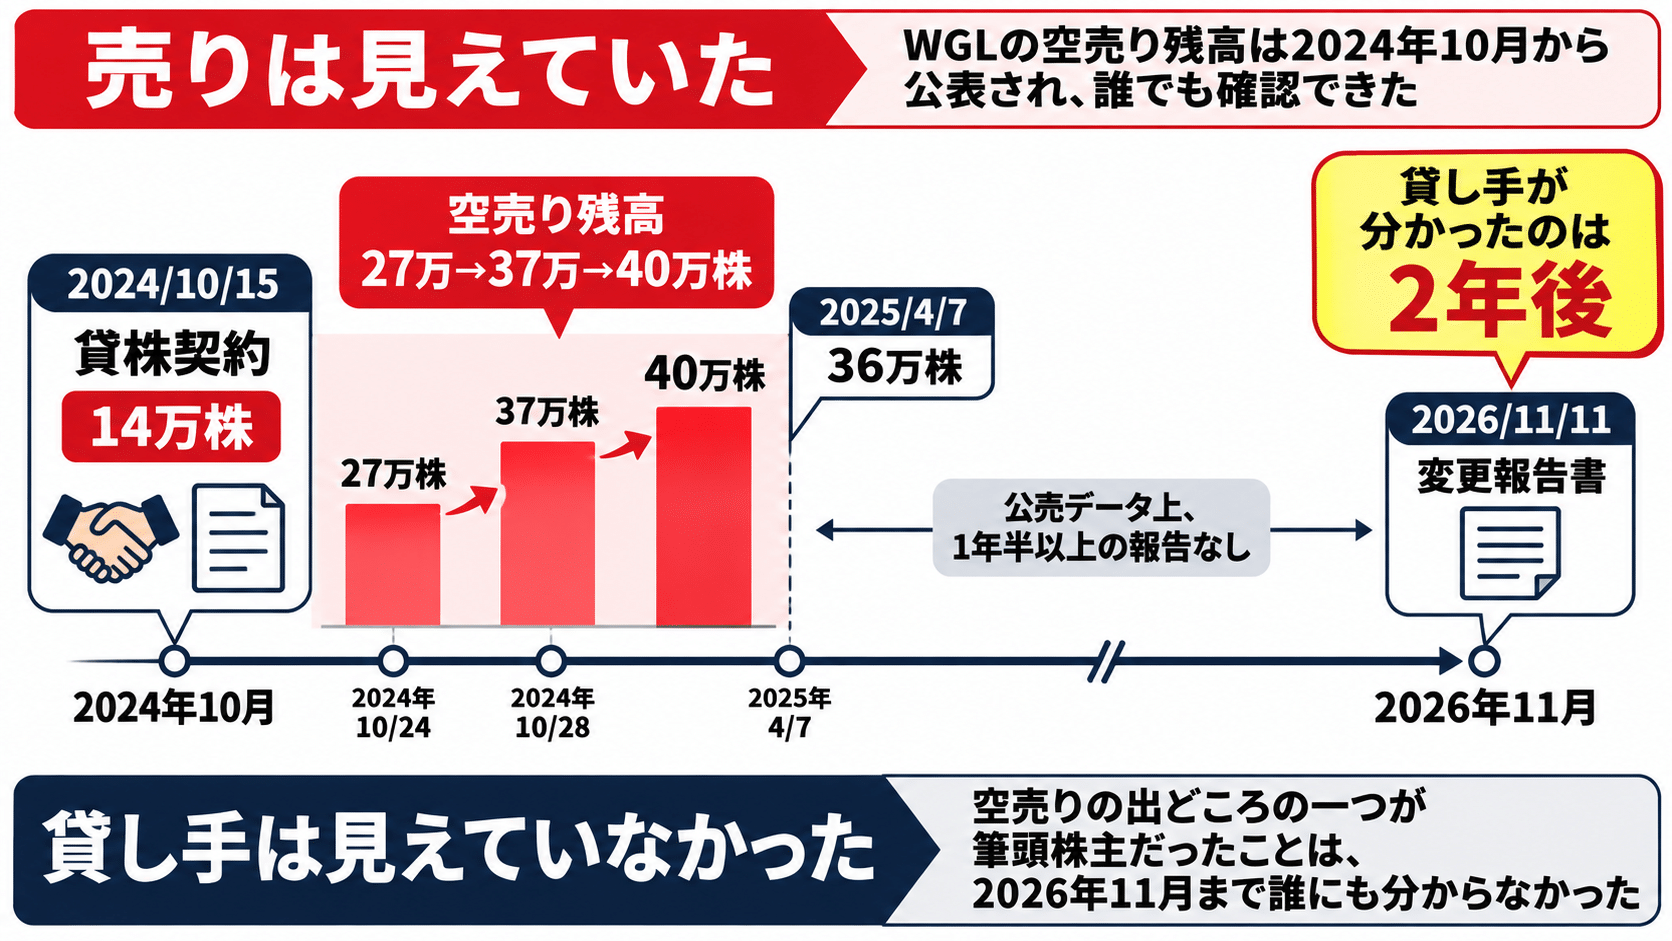
10月15日に吉川氏から14万株を借りる契約を結び、10日ほどでWGLの空売りが公表ラインを超えている。時期の重なりは事実として否定しようがない。
それでも、吉川氏から借りた14万株がそのまま売られた、と言い切る材料はない。WGLの空売りは最大で40万株と、借りた14万株の3倍近い。少なくとも残りは別の出どころから調達していたことになる。借りた株を売ったのか、担保として置いていただけなのか、外からは判別できない。
ここで私が一番引っかかっているのは、空売りの有無そのものではない。WGLの空売りは2024年10月から誰でも見られる状態だったのに、その株の出どころの一つが筆頭株主だったことは、2026年11月まで誰にも分からなかった、という点だ。売りは見えていて、貸し手は見えていなかった。当時あの板を見て「誰が売っているんだ」と首をひねっていた人に、答えの半分が2年遅れで届いたことになる。
並べると、もうひとつ落ち着かない対比がある。2023年11月、山田亨氏は海帆株の大量保有報告書で、保有目的に「貸株レンディング市場への株券の流出の防止」と書いた。貸株を市場に流さないために持つ、と宣言した大株主がいた同じ会社で、取締役でもある筆頭株主の貸株契約は、2年以上報告されないまま眠っていた(筆者分析)。
④ 一番大きな空白|山田亨氏の834万株はどこにあったのか
今回の件で、実は一番大きいのはここだと思っている。
山田氏が最後に出した変更報告書は2025年5月22日付で、保有株数は834万2,500株、保有割合15.94%。報告上は、吉川氏に次ぐ大株主だった。ところが同じ日に海帆が出した第三者割当の開示資料には、こんな注記が付いている。
報告書の上では15%超の大株主なのに、会社の株主名簿には出てこない。契約で株券を別の名義に置いていたのか、まったく別の形で権利を持っていたのか、公開資料からは読み切れない。ここを推測で埋めるのはやめておく。
そして10月2日、山田氏は亡くなった。834万株が誰のもので、これからどう扱われるのか。相続の対象になるのか、契約の相手方との間で整理されるのか、そもそも「保有」の実態がどういうものだったのか。11月12日時点で、山田氏側から新しい報告書は出ていない。
正直、ここは不気味だ。一番大きな塊の行方がまったく見えないまま、ほかの大株主の古い書類だけが、まるで順番待ちをしていたかのように次々と表に出てくる。偶然なのかもしれないし、何か整理が進んでいるのかもしれない。どちらとも言えないこと自体が、この銘柄の情報環境をよく表していると思う。
⑤ なぜ大量保有報告書は「遅れても出せば済む」のか
大量保有報告制度の目的は、金融庁の説明によれば、大口保有の情報を投資家に「迅速に」届けて市場の透明性を高めることにある。株主構成は経営への影響力にも、需給にも直結するからだ。その制度で、年単位の遅れが起きる。構造を分解すると、理由は意外とシンプルだった。
裏を返せば、国自身が「今の水準では悪質な遅延を止められない」と認めたことになる。数億円単位の株を動かす人にとって、10万円は誤差に近い。遅れた理由が単なる事務の放置なのか、それ以外なのかは人によって違うはずで、一括りにはできないけれど、出さないコストがこれだけ小さい設計なら、律儀に出す人と出さない人に分かれるのは当然の帰結だったのかもしれない。
ひとつ注意しておきたいのは、新しい水準が適用されるのは施行後の違反になる見込みだということだ。今回の海帆の件のように、改正前に生じていた遅延がさかのぼって重く罰せられるわけではないと考えておいたほうがいい。
⑥ じゃあ、私たちは何を見ればいいのか
制度の穴を嘆いても株価は戻らないので、今回の件から持ち帰れるものを書いておく。どれも地味だが、EDINETを開く習慣さえあれば今夜からできる。
速報サイトの見出しは提出日ベースで並ぶ。義務発生日が何年も前なら、それは新しいニュースではなく古い事実の後出しだ。
株数が同じなら希薄化。売却とは意味がまったく違う。
15%超の保有者が名簿にいない、というズレは強い注意信号になる。
行使価額を大きく下回っているなら、「調達予定額」はほぼ絵に描いた餅だ。
株券貸借や担保の契約は、需給にも支配権にも効いてくる。報告書の後半、つい読み飛ばしがちな場所に書いてある。
まとめ|「誰が悪いか」より「なぜ遅れて出てくるのか」
今回の件で誰かの責任を決める材料は、少なくとも公開資料の中にはない。分かるのは、知っておくべきだった大株主の情報が、知るべきタイミングで出てこなかった、という事実だけだ。
吉川氏の1,000万株は売られていなかった。FGAの15%は会社が事前に開示していた。それでも、2年分、4年分の変化を後から知らされる側にとって、それが「知らされていた」ことにはならない。そして一番大きな834万株については、会社自身が確認できないまま、保有者が亡くなった。
課徴金は70倍に引き上げられることが決まったが、報告書を出すかどうかが保有者の自己申告に委ねられている仕組みは変わらない。だから当面は、報告書の義務発生日を見て、株数を数えて、名簿と突き合わせる。その手間を惜しまない人だけが、霧の濃い銘柄でカモにならずに済むのだと思う。
- 株探|海帆について、吉川元宏氏は保有割合が減少したと報告[変更報告書No.1](2026/11/11)
- 株探|同[変更報告書No.2]保有株数は変わらず(2026/11/11)
- M&A Online|吉川元宏氏 変更報告書(提出事由:担保契約等重要な契約の締結)
- 株探|吉川元宏氏 大量保有報告書(2022/4/1)
- 松井証券(株探ニュース)|FGA TRUST Limited 大量保有報告書(2026/11/9)
- 海帆|第三者割当による新株式及び第8回新株予約権の発行に関するお知らせ(2025/5/22)
- EDINET|山田亨氏 変更報告書No.12(2025/5/22)
- M&A Online|山田亨氏 大量保有報告書(2023/11/30・保有目的)
- M&A Online|海帆に対する大量保有報告書一覧(中川龍太郎氏・松村康平氏の提出日を含む)
- X|太一氏による山田亨氏の訃報(2026/10/16)
- 海帆|2027年3月期第1四半期決算短信のレビュー結論不表明に関するお知らせ(2026/8/14)
- karauri.net|株式会社WGLの売り増し状況(2024/10/28計算・海帆)
- 空売りノート|海帆 取引者別残高(WGL最終報告2025/4/7)
- kabuu|空売り機関直近取引 株式会社WGL(2024/10/24公表分)
- 株予報|海帆 株価・時価総額(2026/10/23終値)
- 金融庁|大量保有報告制度の概要について
- 関東財務局|大量保有報告書に関するよくあるご質問(発行済株式総数の増加と変更報告書)
- 金融庁|金融商品取引法及び資金決済に関する法律の一部を改正する法律案 説明資料(2026年4月)
- BUSINESS LAWYERS|令和8年改正金商法(2026年7月15日成立・7月23日公布)
- 三浦法律事務所|公開買付け及び大量保有等の課徴金制度の見直し
- 大江橋法律事務所|2026年5月1日施行の改正大量保有報告制度と罰則
- 松井証券FAQ|大量保有報告書の不提出と課徴金
海帆(3133)を追いかけた記事
- 2026.10.28海帆(3133)山田亨氏の834万株はどこへ?止まった大量保有報告
- 2026.10.22EDINETとTDnetの違い|海帆3133で見えた決算短信の死角
- 2026.10.21海帆とアンジェスはなぜ「急成長100社」に?JPX指数の選定基準を検証
- 2026.10.15海帆・エスポア・Birdman・abcの役員人脈を検証|上場企業に共通する人物
- 2026.10.05海帆3133は特別注意銘柄になるのか?意見不表明2回と東証の距離
- 2026.10.01イメージワン2667の1.25億円貸付|海帆子会社が返せなかった3カ月の謎