11月16日の夜、21時ちょうど。データセクション(3905)が出した業績予想の修正は、数字だけ見るとほとんど別の会社の話だった。通期の売上高予想は1,621.93億円から172.86億円へ。営業利益は248.15億円から49.23億円へ削られ、87.04億円の黒字を見込んでいた最終損益は14.79億円の赤字予想に変わっている。
下方修正そのものに、正直それほど驚きはなかった。8月の時点で、予想に組み込まれていた798.64億円分の売上が55.78億円の手数料ひとつに置き換わっていたのだから、どこかで帳尻を合わせ直す日が来るのは見えていた。
引っかかっているのは、もっと手前の話だ。
売上の9割を生んだ相手が、翌期には55億円の手数料を「支払う側」として契約に現れる。それ自体がおかしいと言うつもりはないし、契約の世界ではそういう巡り合わせもある。ただ、開示上の資本金が1,000万円の会社が、55億円を支払う契約上の相手として登場した——この構図を、私はまだうまく飲み込めていない。
ここでは開示資料で確認できる数字だけを並べて、この55.78億円が最終的に誰の負担だったのかを追ってみる。先に白状しておくと、決算書だけでは答えは出なかった。
ナウナウジャパンとは何者なのか
開示で確認できるプロフィールは、驚くほど短い。304億円の取引相手について私たちが知れることは、近所のラーメン屋の口コミページより少ないかもしれない。
| 項目 | 開示されている内容 |
|---|---|
| 名称 | ナウナウジャパン株式会社(以下NNJ) |
| 所在地 | 東京都中央区八丁堀 |
| 設立 | 2022年10月25日 |
| 資本金 | 1,000万円 |
| 代表者 | 2026年5月15日の決算短信:近江麗佳氏 2026年8月14日の開示:東優樹氏 |
| 大株主 | 東優樹氏 90%(8月14日開示時点) |
| 財政状態・経営成績 | 守秘義務により非開示 |
| データセクションとの関係 | 資本関係・人的関係・関連当事者いずれも該当なし(会社開示) |
表を作っていて手が止まったのは、代表者の欄だった。5月15日の決算短信ではNNJの代表者は近江麗佳氏と書かれていたのに、3か月後の8月14日の開示では東優樹氏になっていて、90%を持つ大株主も東氏と記載されている。交代の時期や経緯について、データセクション側の資料に説明は見当たらない。取引先の社長が変わること自体はよくある話だから、ここに意味を読み込みすぎるのは危ない。それでも、売上の9割を占める相手の代表と大株主が、本決算の発表から数か月のうちに入れ替わっていたという事実は、記録として残しておきたいと思った。
もう一つ、見落とされがちなのが関係の「向き」だ。8月14日の開示を読むと、両社の間には少なくとも次の取引が並んでいる。
お金はNNJから入ってくるだけではなく、データセクションからNNJへも出ていく。この双方向性は、後で効いてくる。NNJの旧本店所在地をめぐる論点は、以前データセクション3905とナウナウジャパンの関係|798億円解約と残る違和感で整理したので、ここでは繰り返さない。
304.77億円の売上は、どう作られたのか
前期の決算短信を素直に読むと、話は意外と単純だ。データセクションはNNJを通じて「世界最大規模のクラウドサービスプロバイダー」と大口契約を3件結び、2025年9月にそのうち1件のサービス提供を始めた。前期にAIインフラ事業で売上が立ったのは、この1件ということになる。
その1件が、2025年9月16日付の追加受注だ。自社のGPUではなく、「海外の有力なAIインフラ関連事業者」(以下、本件パートナー)が持つGPUサーバーを使って提供していた案件で、自社の国内第1号データセンターにB300サーバーの搬入が始まったのは2026年7月になってから。だとすると前期の304.77億円は、ほぼ他社のGPUを右から左へ回して立てた売上だった、と読むのが自然だと思う(筆者分析)。
ここで売上原価の内訳を見ると、景色が少し変わる。
| 前期(2026年3月期) | 金額 |
|---|---|
| AIインフラ売上(NNJ向け) | 304.77億円 |
| 売上原価のうち「サーバー使用料」 | 251.54億円 |
| 単純差額(筆者試算) | 約53.2億円(単純差額率 約17.5%) |
304億円を売って、250億円をGPUの借り賃として払う。単純に差し引くと約53億円で、ほかの原価や費用は含めていないから、これがそのまま利益になったわけでも、現金で残ったわけでもない。それでも、間に立つ会社の取り分の目安としては悪くない数字に見える。
売上と現金は別物、という話もしておきたい。前期末の「受取手形、売掛金及び契約資産」は111.83億円で、1年前の6.51億円から一気に膨らんでいた。営業キャッシュフローは49.13億円のマイナスで、売上債権の増加だけで104.59億円が寝ていた計算になる。売上は立ったけれど、期末時点ではまだ現金になりきっていなかったわけで、前期の資金繰りを実際に支えていたのは新株予約権の行使による131.47億円の払込みだった。このあたりは3905データセクション決算|ストップ高の数字と見落とせない構造でも触れている。
55.78億円の手数料は、なぜ発生したのか
8月14日、データセクションはこの追加受注について「本件パートナーの案件からは撤退」し、契約を2026年4月1日に遡って解約すると発表した。引き換えにNNJから受領することで合意したのが、案件組成・紹介手数料3,500万ドル。1ドル159.39円で換算して55.78億円になる。
| 解約された追加受注契約 | 内容 |
|---|---|
| 契約期間 | 2025年9月15日〜2027年9月14日(自動更新条項付き) |
| 2026年1〜3月の平均月額 | 約3,320万ドル(7月末レートで約53.35億円) |
| 2027年3月期予想に入っていた売上 | 798.64億円 |
| 実際に計上されたもの | 案件組成・紹介手数料 55.78億円のみ |
月に53億円入るはずだった契約が、ほぼ1か月分の手数料で幕を閉じた。会社の説明では、手数料は「残存18か月間の想定粗利」をベースに両社で料率を交渉して決めたもので、データセクションの貢献度やNNJ側の契約リスクを考えれば合理的な水準だという。
第1四半期の決算で、この手数料が売上の約88%を占めていた件は営業利益48億円で黒字転換、でも売上の88%は「解約手数料」。データセクション決算を好決算と呼べない理由で詳しく書いた。今回はその手数料の「中身」のほうを掘っていく。
気になったので、少しだけ電卓を叩いてみた。
想定粗利の3分の1前後。高いとも安いとも言い切れない、妙にちょうどいい水準だと思う。
私が本当に引っかかったのは、金額よりもお金の向きのほうだった。契約を途中で降りる側が違約金を払うのが普通なのに、今回「撤退」したのはデータセクションで、手数料の支払い義務はNNJ側にある。降りたほうがお金をもらえる契約。そんなサブスクがあるなら、私にも解約したいものがいくつかある。名目が違約金ではなく「案件組成・紹介手数料」になっているのは、たぶんそのねじれを説明するためなのだろう。NNJから見れば、データセクションが組成した案件を引き取る代わりに紹介料を払った——そう読めば一応の筋は通る。
では、引き取ったあと、この顧客には誰がGPUを供給しているのか。そこで出てくるのが、もう一つの会社だ。
Inno Japanを挟んだGPU取引の構造
8月14日の開示には、本件パートナーとの関係について一文だけ記述がある。データセクションと本件パートナーの間では、NNJが設立したInno Japan株式会社(代表取締役:東優樹氏)を通じて、GPUサーバー等の利用枠購入契約「のみ」を結んでいた、というものだ。前期の決算発表の時点では、この会社の名前はどこにも出ていなかった。
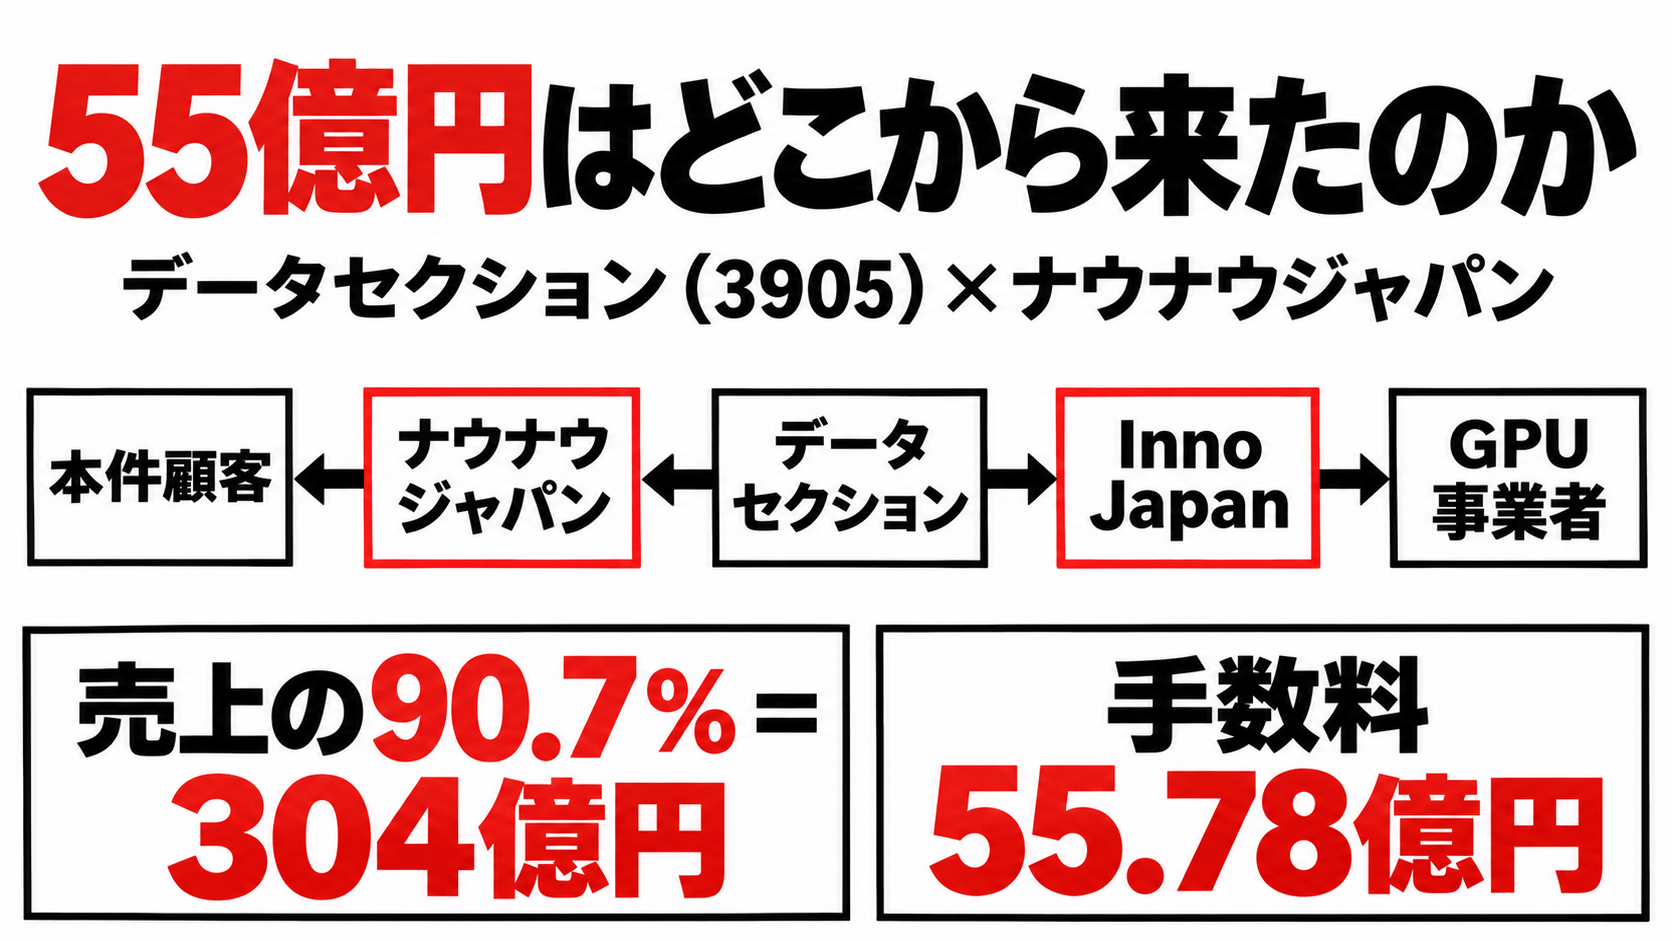
ここがこの記事の中心になる。契約関係を図にすると、こうなる。
売る側の出口にNNJがいて、仕入れる側の入口にもNNJが作った会社がいる。データセクションは、同じグループに売り、同じグループを通して仕入れていた形になる。しかも8月の開示時点で、NNJの代表・大株主とInno Japanの代表は、どちらも東優樹氏だ。
正直、ここは不気味だと感じた。取引先の名刺入れを開いたら、売り先の束にも仕入れ先の束にも同じ名前が並んでいた、というくらいの落ち着かなさだ。
ただ、不気味さと違法性はまったく別の話で、この形そのものはAIインフラの世界で説明がつかないものでもない。GPUの供給元は名前を出したくないし、最終顧客も出したくない。だから間に窓口会社を挟む——そういう商流は珍しくないと言われれば、そうなのかもしれない。データセクション自身、NNJ・Inno Japan・本件パートナーのいずれとも資本関係や人的関係はないと開示している。
それでもこの図を前提に置くと、8月の解約の意味がかなり違って見えてくる。データセクションが抜けたあとも、NNJが同じ顧客に、Inno Japan経由で同じパートナーのGPUを回し続けているのだとしたら、中間に立っていたデータセクションの取り分(前期の単純差額率で約17.5%)はそのままNNJ側へ移ることになる。55.78億円は、その取り分を引き取るための対価だった——そう読む余地がある(筆者の仮説。開示にこの趣旨の記述はない)。
開示はそこまで書いていない。顧客との契約がいまどうなっているのかも、データセクションが本件パートナー側に負っていた利用枠購入の義務がどう清算されたのかも、どの資料にも出てこない。
契約・会計・資金を分けた時系列
混ざりやすいので、起きたことを「契約」「会計」「資金」に分けて並べておく。
| 日付 | 種類 | 出来事 |
|---|---|---|
| 2022/10/25 | 会社 | NNJ設立(資本金1,000万円) |
| 2024/8/19 | 契約 | データセクションとNNJが共同開発契約を締結 |
| 2025/7/10 | 契約 | NNJ経由で世界最大規模のクラウド事業者から大口受注 |
| 2025/9/16 | 契約 | 本件パートナーのGPUを使う追加受注。9月にサービス開始 |
| 2026/1/5 | 契約 | 追加受注の利用単価を約14.3%増額、契約期間を延長 |
| 2026/3末 | 会計・資金 | 売上336.05億円(NNJ向け304.77億円)。売掛金等111.83億円、営業CFは−49.13億円 |
| 2026/5/15 | 会計 | 本決算。NNJの代表者は近江麗佳氏と記載。今期売上予想1,621.93億円 |
| 2026/7 | 事業 | 国内第1号データセンターにB300搭載サーバーの搬入開始 |
| 2026/8/14 | 契約・会計 | 追加受注を4/1に遡って解約、NNJとの合意に基づき手数料55.78億円を第1四半期に計上。NNJの代表・大株主は東優樹氏と記載。Inno Japanの存在が開示 |
| 2026/9末 | 資金 | 中間期の営業CF+224.67億円(前受収益・長期前受収益で計157.69億円) |
| 2026/11/16 | 会計 | 今期売上予想を172.86億円へ下方修正。約30億円の特別損失を計上へ |
営業CF224億円から、資金の流れは読み取れるか
11月16日に出た中間決算短信は、ある意味でいちばん面白い資料だった。
| 2026年9月中間期のキャッシュフロー | 金額 |
|---|---|
| 営業CF | +224.67億円 |
| うち売上債権の減少 | +81.96億円 |
| うち前受収益の増加 | +58.40億円 |
| うち長期前受収益の増加 | +99.29億円 |
| うちリース解約損(現金の出ない損失) | +27.51億円 |
| 投資CF | −199.15億円 |
| うち有形固定資産の取得 | −200.15億円 |
| 財務CF | +39.87億円 |
| うち新株予約権の行使 | +33.13億円 |
| うち株式発行による預り金 | +27.54億円 |
| うちリース債務の返済 | −20.65億円 |
| 中間期末の現金及び現金同等物 | 66.88億円 |
税引前で14.25億円の赤字なのに、営業CFは224億円のプラス。中身をほどいていくと、前受収益と長期前受収益だけで合わせて約157.7億円ある。まだ提供していないサービスの対価を先に受け取った形の負債で、営業CFでは資金の増加として扱われている。それに売上債権の減少が約82億円乗っている。店は赤字なのに、常連客が来年以降の飲み代をまとめて先に置いていってくれた——ざっくり言えば、そういう状態に近い。ありがたい話ではあるけれど、その常連客が誰なのかは、店の外からは見えない。
11月16日に提出された半期報告書の貸借対照表では、売掛金・契約資産等は2026年9月末で26.42億円まで減っている。前期末の111.83億円から見ると85億円ほどの減少で、キャッシュフロー計算書の「売上債権の減少81.96億円」とはぴたりとは合わない。期中に連結範囲が変わっているので、この減少には現金回収以外の要因も混ざっていると考えたほうがいい。だから「約82億円を回収した」とは書けないし、55.78億円の手数料がいつ、いくら現金で入ったのかを直接示す注記も、半期報告書には見当たらなかった。
前受収益と長期前受収益は、合わせて約157.7億円に達する。その資金を誰が負担し、どの契約に対応しているのかは、半期報告書を読んでも特定できなかった。会社は5月のGPUサーバー取得の開示で、取得資金に「AIデータセンター顧客からの前受金」を充てる予定だと書いていたけれど、それがNNJ経由の取引を含むのか、まったく別の顧客なのかは分からない。ここが分からない限り、55.78億円の手数料との資金的な関係も判断できない。店の外から常連客の顔が見えない、というのはそういうことだ。
ここは本当に確認したい。けれど、確認できていないことを確認できたかのように書くわけにはいかない。
55.78億円はどこから来たのか——3つの可能性
それでも、考えることはできる。ありえる筋は大きく3つだと思う。
可能性① 通常の契約精算——NNJが将来の粗利で回収する
NNJがデータセクションを外して、顧客との取引をInno Japan経由で直接続け、浮いた中間マージンで手数料を回収していくパターン。いちばん素直な筋で、会社の説明とも矛盾しない。この場合、手数料の実質的な負担者はNNJで、NNJはそれ以上を将来回収できると見込んだことになる。
可能性② NNJ自身、あるいは最終顧客が負担した
NNJが自己資金や借入で払った、あるいは最終顧客が契約の組み替え費用として実質的に負担した、という筋。NNJの財務は非開示で、資本金1,000万円の会社が55億円を短期間で用意できたのかは、外からはまったく見えない。
可能性③ 双方向の取引の中で、実質的に精算された
データセクションからNNJグループへ出ていくお金——TAIZAの開発委託費、運用保守の委託費、Inno Japan経由の利用枠購入代金、前払いや保証金——と、NNJとの契約に基づく手数料が、取引全体の中で実質的に相殺・精算されている可能性。そうだとしても直ちに問題があるとは限らないけれど、その場合、55.78億円を計上したことの経済的な意味はかなり変わってくる。これを示す材料は現時点の開示には見当たらず、会社は関連当事者に該当しないと明言している。だからここは、仮説として置いておくだけに留めたい。
3つを並べて思うのは、①が正しいならいちばん得をしたのはNNJだ、ということだ。②でも③でも、その周辺にいるのはやはりNNJで、どの筋をたどっても真ん中に同じ会社が座っている。地図に3本の道を描いてみたら、全部が同じ駅に着いた。乗り換え案内としては便利だけれど、投資判断の材料としてはあまり嬉しくない。
これから確認すべきポイント
結び——残ったのは、ひとつの質問だった
304億円の売上を生んだ相手が、翌期には55億円を支払う相手として現れた。そのこと自体を不自然だと言いたいわけではない。
ただ、これほど重要な取引先との間で何が行われ、誰が最終的な経済的負担を負ったのか。決算書の数字だけでは、まだ答えが見えない。
この記事で言いたかったことは、結局ひとつだけだ。55.78億円の手数料の経済的実体は、公開資料だけでは十分に追えない。不正の証拠はどこにもないし、私はそれを探しているわけでもない。ただ、この説明ではどうにも腑に落ちない——その腑に落ちなさを、腑に落ちないまま書き残しておくことにも意味はあると思っている。
答えが出るまで、この会社の数字は「売上」ではなく「質問」として読んだほうがいいのかもしれない。少なくとも私は、いまそう読んでいる。
データセクション(3905)を追いかけた記事
- 2026.11.04「信用買い残が多いと上がらない」は本当か?キオクシアの実データで検証
- 2026.10.20営業利益48億円で黒字転換、でも売上の88%は「解約手数料」。データセクション決算を好決算と呼べない理由
- 2026.10.07データセクション(3905)オアシスの大量保有|取得価格5,343円と株価下落
- 2026.10.02データセクション3905、798億円の売上計画が消えたあとに1,399億円──NNJが消えた米国案件を追う
- 2026.09.07ティアフォー急落の理由|3790円で捕まった信用買い
- 2026.09.07データセクション新株予約権3021万株の重さとは