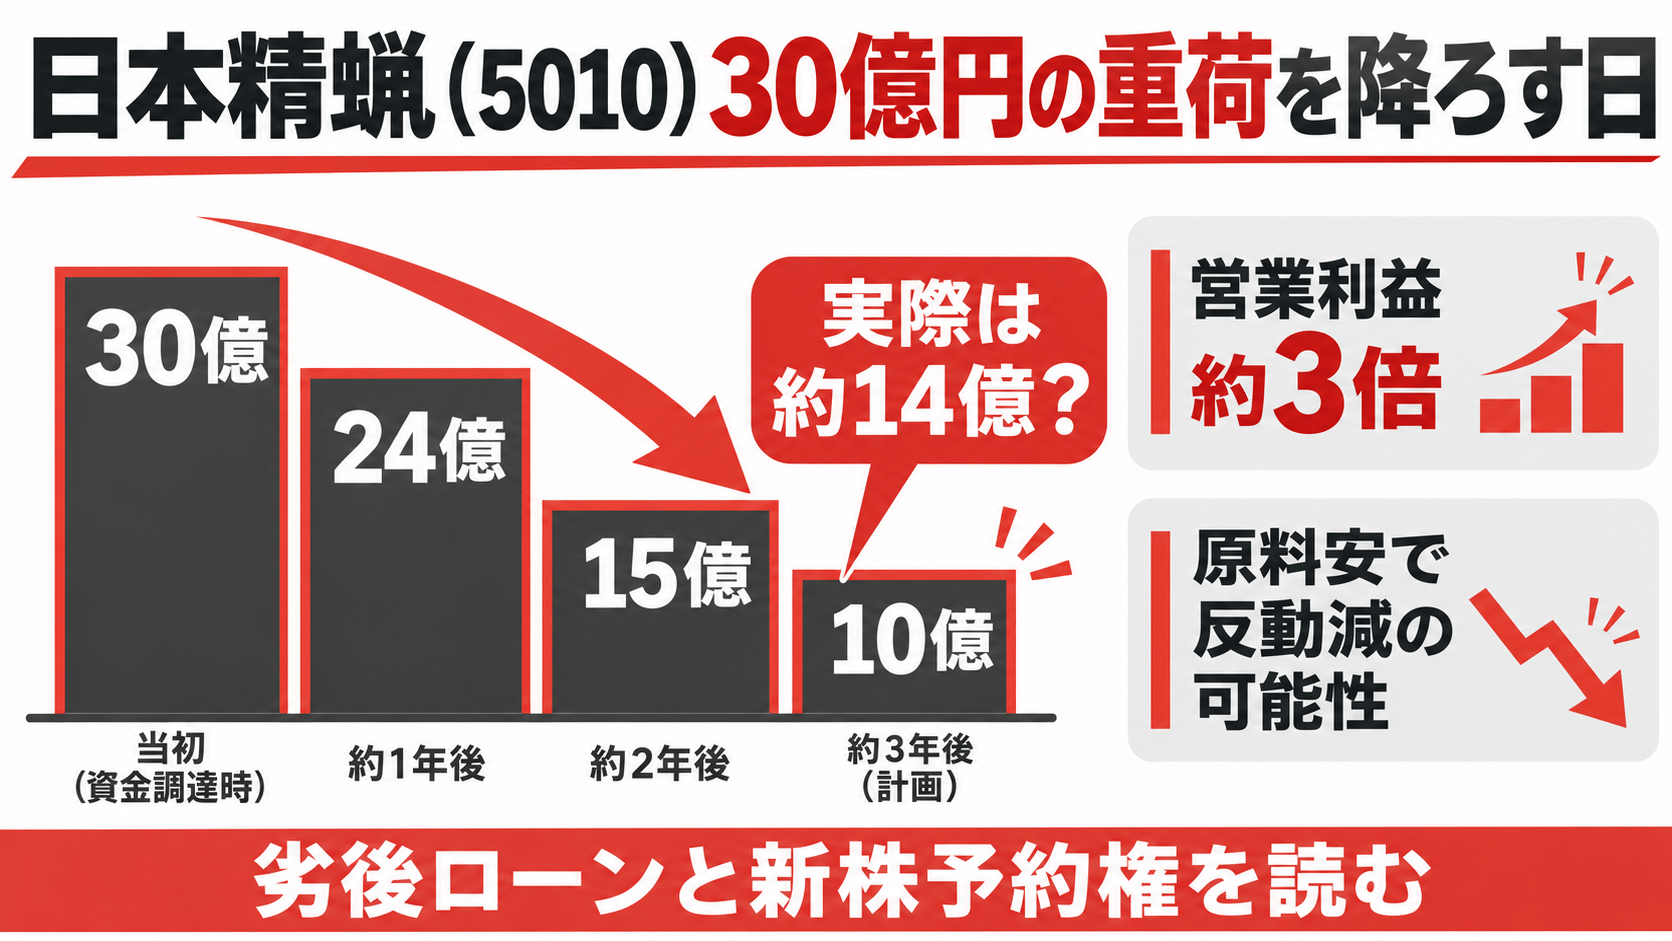
11月16日の大引け後、日本精蝋(5010)が第3四半期決算と通期予想の上方修正を出した。営業利益は前年同期の約3.1倍、通期の純利益予想は20億円から24億円へ。数字だけ並べれば、どう見ても「当たり」の決算だ。
それなのに、発表前の16日終値は282円。修正後の予想EPS121.52円で割るとPERは約2.3倍、9月末の純資産から計算したPBRは約0.64倍になる。翌17日は買われて300円前後まで戻したけれど、利益が3倍になった会社のPERが2倍台のまま、という状態そのものは大きく変わっていない。
最初は、成熟したワックス市場の会社だから評価されないんだろう、くらいに思っていた。でも決算短信と過去の適時開示を何本か読み返しているうちに、別のものが気になって手が止まった。2023年に借りた30億円の資本性劣後ローンと、それにくっついている新株予約権だ。
この記事は、日本精蝋の株主として、その「重荷」がいまどれくらい残っているのかを数字で確かめたメモに近い。応援したい気持ちはある。ただ、応援するなら数字の都合の悪いところも全部見ておきたい。
・「残り10億円」という言い方が、実態より軽く聞こえてしまう理由
・営業利益率21.6%のうち、どこまでが一時的な追い風なのか
・販売数量の減少と、絞られてきた設備投資をどう見るか
・完済した場合に何が変わり、何は変わらないのか
30億円の劣後ローンは、なぜ必要だったのか
話は2022年までさかのぼる。ロシアのウクライナ侵攻で原料価格が跳ね上がり、国内の価格改定が追いつかず、下期には輸出も急減した。2022年12月期の純損失は23億6,800万円。2019年、2020年にも赤字を出していて、会社自身が開示資料の中で中期計画が2年目で頓挫したと書いている。かなり率直な書き方で、読んでいて少し息苦しくなった。
公募増資は引受審査を通すのが難しい、普通株の第三者割当は一気に希薄化する、銀行借入では財務指標がさらに悪化する。そうやって選択肢を消していった末に残ったのが、ジャパン・インダストリアル・ソリューションズ(JIS)の第参号ファンドからの資本性劣後ローン30億円だった。このファンドには日本政策投資銀行と3メガバンクが出資している。
・繰延利息:年12%(2026年10月23日まで)、2026年10月24日以降は年10%。毎年元本に組み入れられ、複利で膨らむ
・現金利息:前年度の連結EBITDAが25億円以上なら年1%、30億円以上なら年3%
・新株予約権30個(元本1億円につき1個)、行使価額は1株106円で固定
・満期に返し切れていなければ、JISはローン債権を現物出資して普通株を受け取れる。行使は原則2028年10月25日以降
問題は最後の一行だ。2023年8月の開示では、一切返済しないまま満期を迎えて全部行使された場合、最大希薄化率は244%、JISの持株比率は70.90%になるという試算が示されていた。現金利息まで最大限に積み上がるケースだと271%。既存株主から見れば、会社の過半をまるごと持っていかれかねない設計だったことになる。
もう一つ見落とされがちなのが、契約上の遵守事項だ。同じ開示によると、日本精蝋は株式の発行や自己株式の取得、剰余金の配当といった行為について、JISの事前承諾を得ることになっている。承諾は不合理に拒めない建て付けではあるものの、資本政策のハンドルを自分だけで握れない状態がずっと続いてきた、と読むこともできる。
30億円から10億円へ、返済の足跡
ここからが、この会社を見ていて素直に「やるな」と思った部分になる。借りてから2年も経たないうちに、期限前弁済が始まった。
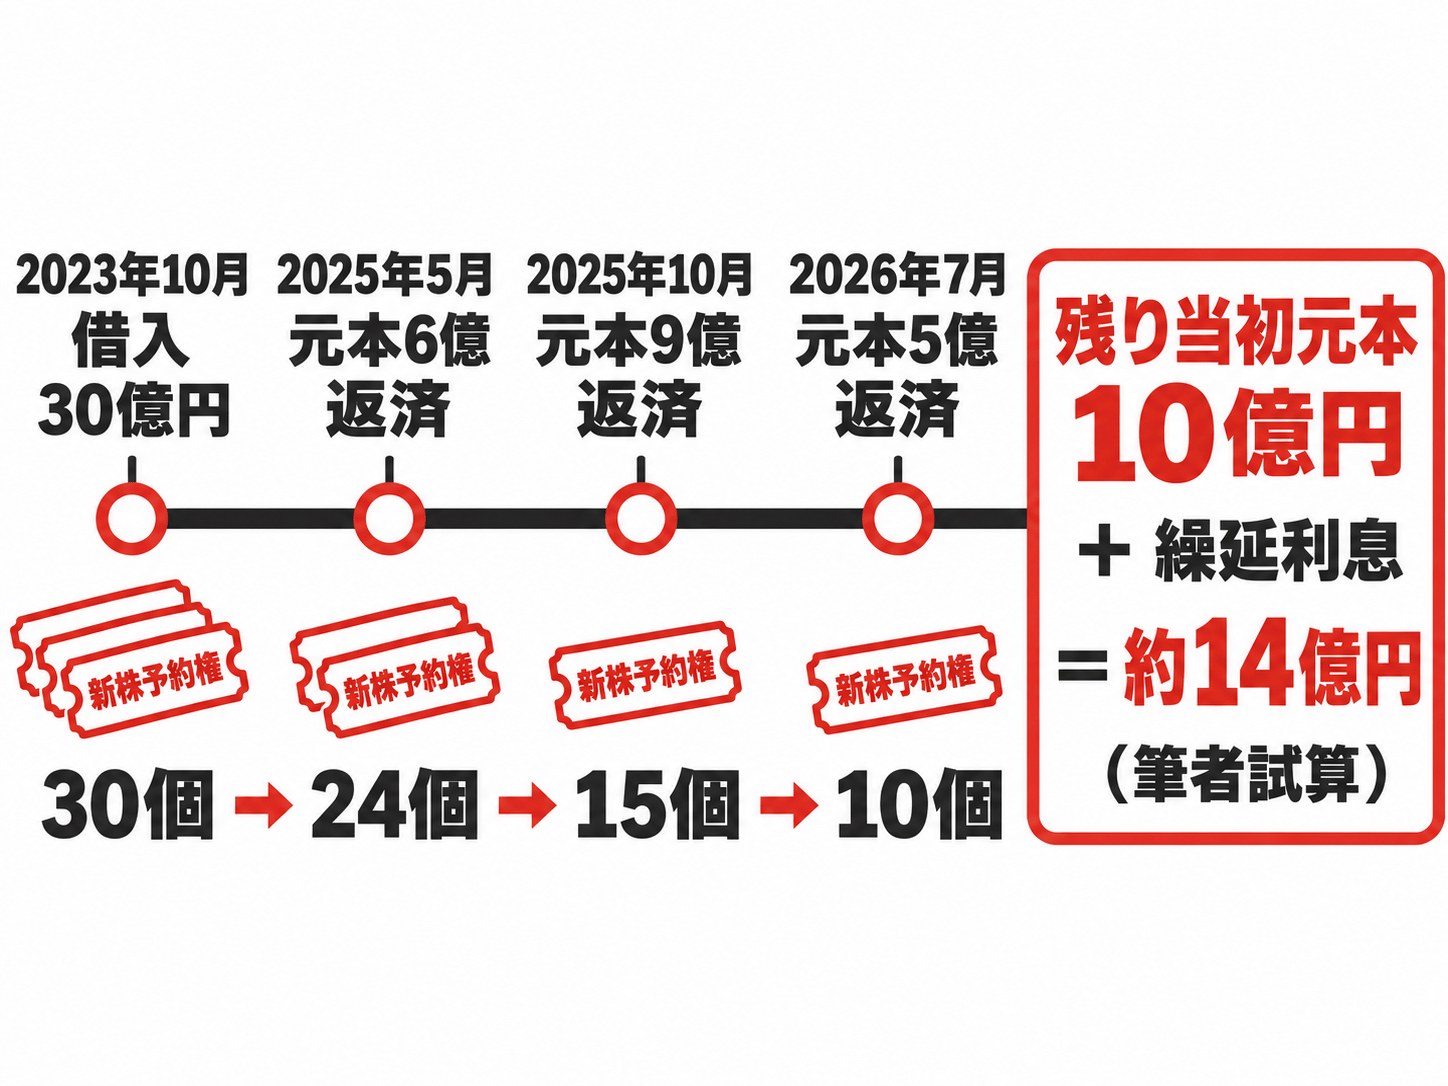
| 弁済日 | 支払総額 | うち当初元本 | 残る当初元本 |
|---|---|---|---|
| 2025年5月21日 | 7億1,840万円 | 6億円 | 24億円 |
| 2025年10月31日 | 11億3,267万円 | 9億円 | 15億円 |
| 2026年7月31日 | 6億9,963万円 | 5億円 | 10億円 |
| 合計 | 約25億5,070万円 | 20億円 |
新株予約権は元本1億円につき1個という設計なので、2025年5月の弁済時には30個のうち6個が放棄されて24個になった。残る当初元本が10億円ということは、予約権も10個分まで縮んだ計算になる。予約権の数で見れば、当初の3分の1まで減ったことになる。
ただ、表の合計を見て少し引っかかった人もいるかもしれない。元本20億円を返すために払ったのは約25.5億円。差の5.5億円は利息で、年12%の複利はやはり重い。この重さが、次の話につながってくる。
「残り10億円」は、実は10億円ではない
会社の説明会資料でも掲示板でも「残り10億円」という言い方が定着している。間違いではない。ただしそれは当初元本ベースの数字で、実際に返さなければならない金額はもっと大きいはずだ。
繰延利息は毎年10月24日に元本へ組み入れられ、そこからまた利息が付く。2026年7月の弁済内訳を見ると、元本5億円に対して2024年分6,000万円、2025年分6,720万円がきちんと上乗せされていた。同じ計算を残り10億円に当てはめると、こうなる。
前提:ローン契約上、各利息計算期間(10月24日〜翌年10月23日)の繰延利息は年12%で、翌期の計算上は元本に自動で組み入れられる。2026年7月の弁済内訳でも、2024年10月24日と2025年10月24日の組み入れがそれぞれ確認できる
検証:同じ計算で2025年10月の弁済額(元本9億円分)と2026年7月の弁済額(元本5億円分)を出し直すと、開示された金額と日割りの端数程度の差で一致した
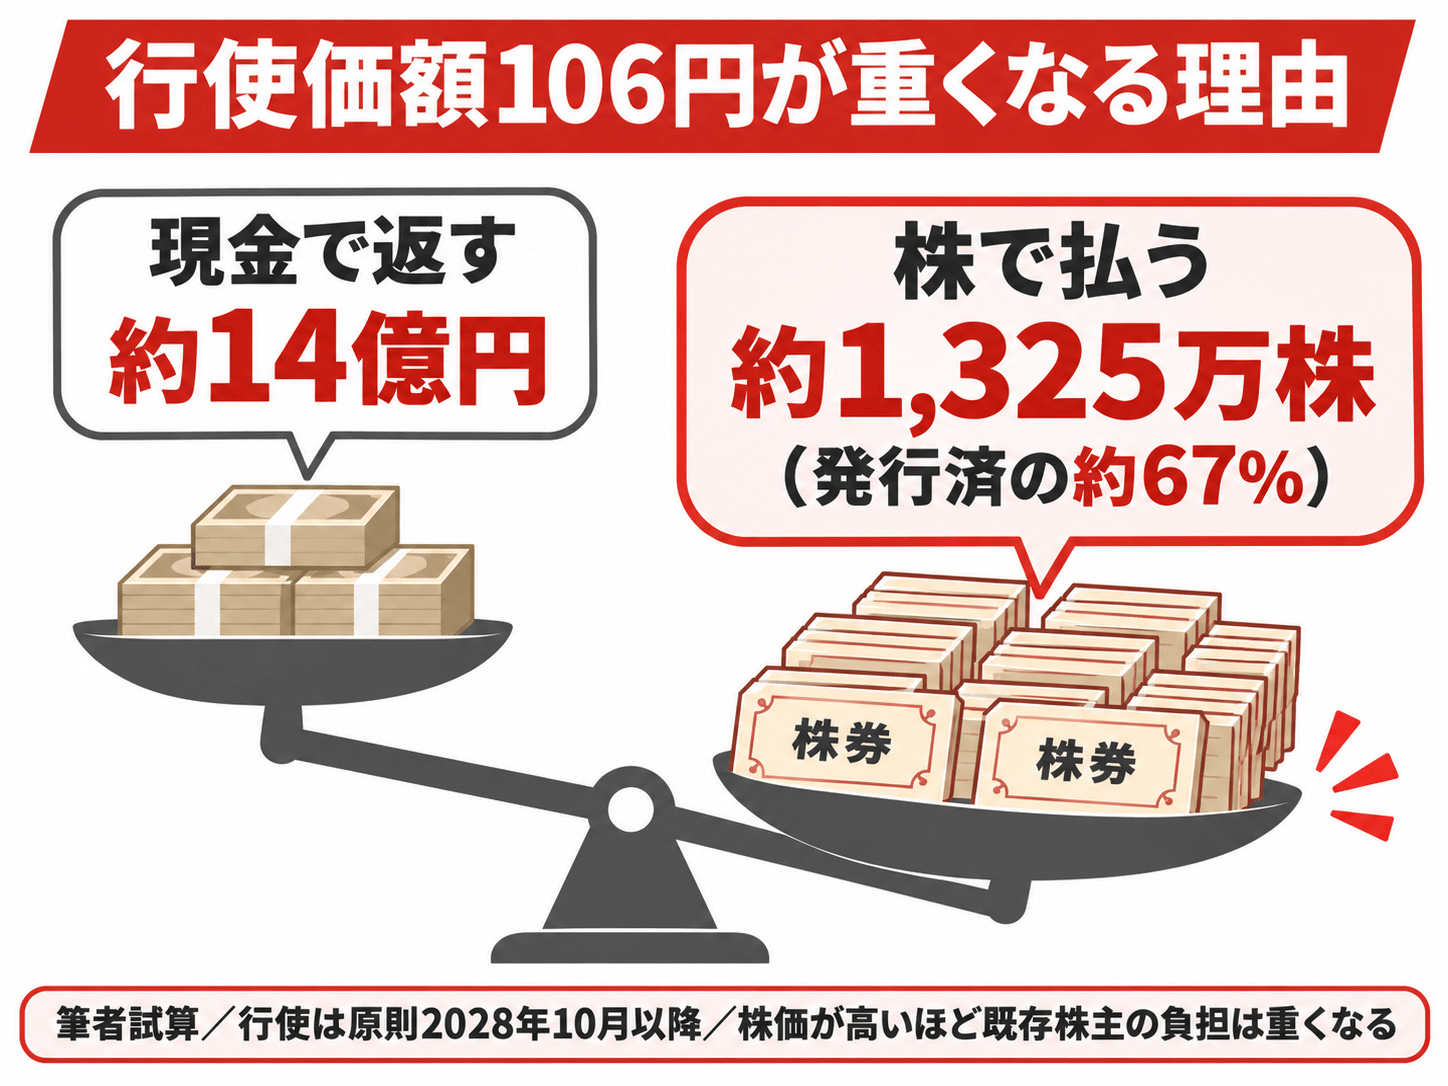
2026年10月24日以降の繰延利息は年10%。年内に全額を払うなら14.3億円前後、そこから先は月あたり約1,170万円ずつ増えていく
注意:2025年10月〜2026年10月の期間には年3%の現金利息も付いている(2026年7月の弁済内訳から逆算)。この分が10月24日の利払日に支払われたかどうかは開示で確認できていない。未払いなら、その分だけ残債はさらに大きい
10億円と14億円では、手元資金との距離感がまるで違う。9月末の現金及び預金は23億1,200万円で、前期末の28億2,800万円から減っている。原料高で棚卸資産が膨らみ、短期借入金も増えた。14億円を払えば、手元に残るのは9億円前後。払えない数字ではないけれど、余裕綽々とも言いにくい。
そして、正直ここがいちばん不気味だと感じた点がある。行使価額は106円で固定、株価はいま300円前後だ。
期中平均株式数1,975万株に対して約67%の希薄化
※行使は原則2028年10月25日以降。期限の利益喪失などの事由があれば前倒しの可能性がある。満期まで繰延利息が積み上がれば、株数はさらに増える
1株あたりの価値が行使価額の106円を上回っている限り、同じ債務を現金で返すより株で払うほうが、既存株主の取り分は大きく削られる。どれだけの価値が実際に失われるかは、行使される時点の株価や利益水準、市場の評価次第で変わるので、いまの株価に株数を掛けただけでは確定しない。それでも、株価が回復してくるほど残った新株予約権の重みが増していく、という方向だけははっきりしている。会社が当期中の完済にこだわる理由も、ここから見ると腑に落ちる。
ちなみに、希薄化を完全に織り込んだ場合の予想PERを置いてみた。株数を1,975万株+1,325万株=3,300万株として、純利益24億円で割ると1株利益は約73円。282円ならPER約3.9倍になる。2.3倍よりは割高に見えるが、それでも十分に安い。じゃあなぜ放置されているのか、という疑問は残ったままだ。
営業利益率21.6%の正体は「時間差の追い風」
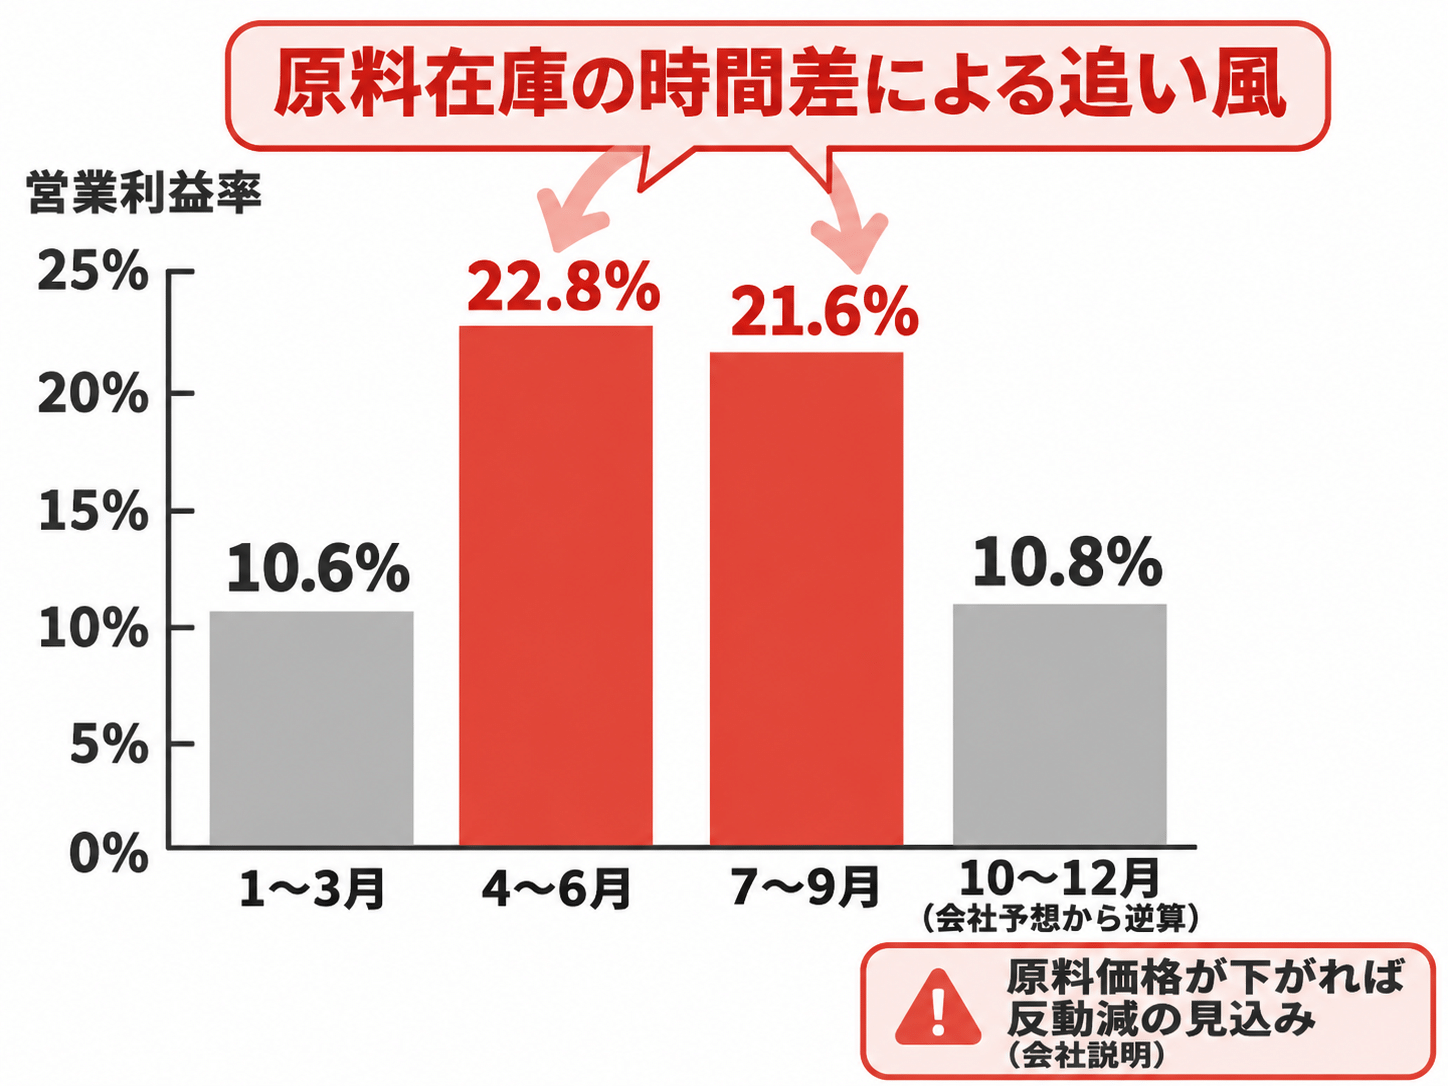
その答えの大半は、利益の中身にあると思っている。四半期ごとの営業利益率を、公表された累計値から逆算すると次のようになる。
| 2026年 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 1〜3月 | 45.0億円 | 4.8億円 | 10.6% |
| 4〜6月 | 54.5億円 | 12.4億円 | 22.8% |
| 7〜9月 | 53.9億円 | 11.7億円 | 21.6% |
| 10〜12月(会社予想から逆算) | 65.6億円 | 7.1億円 | 10.8% |
4〜6月の一発屋ではなく、7〜9月も20%を超えた。そこはちゃんと評価したい。ただ、会社自身が理由をはっきり書いている。中東情勢で原料が高騰したので4月からサーチャージ制度で販売価格を上げた、でも実際に使っていたのは値上がり前に仕入れた原料だった、さらに在庫単価も上がった。売値だけが先に上がり、原価があとから追いかけてくる時間差が利益を押し上げていたわけだ。
10〜12月の営業利益率が会社予想ベースで10%台に戻るのは、原料高が原価に反映し終わるからだろう。もっと気になったのは、同じく逆算すると10〜12月の経常利益が約2.5億円、純利益は約1億円しか見込まれていないことだ。営業利益7億円との落差の理由は短信の範囲では読み切れなかった。保守的に置いているだけかもしれないし、何か費用を想定しているのかもしれない。ここは説明会での補足を待ちたい。
会社はさらに、原材料価格が下落して販売価格を引き下げる局面が来れば、今期の収益増加分に反動減が生じる見込みだと説明している。いつその局面が来るかは中東情勢次第で、会社も時期までは言っていない。ただ、今期の24億円という純利益をそのまま来期以降の実力と考えるのは危険だろう。PER2倍台という水準は、市場がこの説明をかなり真面目に受け取った結果、と読むのが自然だと思う。
気になるのは販売数量。7〜9月に何が起きたのか
今回の決算で、どうしても目をそらせない数字がもう一つある。2026年1〜9月のワックス販売数量は前年同期比8.9%減。その一方で販売単価は16.6%上がった。たくさん売れたから儲かったのではなく、量の減少を値上げで埋め、そこに原料と売値の時間差が上乗せされた、という形の好決算だ。
引っかかったのは、8月の決算説明で会社が上期の販売数量を「国内・輸出ともに前年同期並み」と説明していたことだ。上期がほぼ横ばいだったのに9か月累計で8.9%減っているなら、7〜9月だけでかなり落ち込んだことになる。
上期が実は3%減程度だったと仮定すると、7〜9月単独は約21%減
「前年同期並み」は定性的な表現なので幅を持たせている。いずれも会社の公表値ではない
2割から3割近い落ち込みだとすると、軽く流せる数字ではない。理由の一部は会社自身が書いていて、原料高を受けた価格改定の中で、北米や中国などへの輸出が減少したと説明している。ただ、7〜9月単独の販売数量や国内・輸出別の減少率までは開示されていない。値上げが国内の需要にどの程度響いたのか、導入前の駆け込みの反動がどれだけ混ざっているのかは、次の決算で確かめたい。
原料価格が落ち着いてサーチャージを引き下げる局面が来れば、単価で売上を支えている今の構図も崩れる。そのとき量が戻っていなければ、反動減は会社の想定より深くなるかもしれない。正直、ここがいちばん読みにくい部分だ。
それでも、今回の利益改善を否定するつもりはない。追い風が一時的でも、その間に高金利の劣後ローンを返せれば財務の負担は確実に軽くなる。ただ、その先に進むには、顧客に選ばれ続ける製品をどれだけ増やせるか、量を取り戻せるかが欠かせない。再建が進んできたからこそ、次はそこに期待したい。
それでも、この会社を見届けたいと思う理由
ここまで書くと冷めた結論になりそうだが、私の受け止め方は少し違う。一時的かもしれない利益を、会社が何に使おうとしているかを見たいからだ。
時間差で生まれた利益は、原料価格が下がる局面が来れば、その反動で消えていく可能性が高い。でもその利益で劣後ローンを返せば、年10%で膨らみ続ける債務と、株価が上がるほど高くつく新株予約権が恒久的に消える。一時的な追い風を、二度と戻ってこないリスクの削減に振り替える。再建企業にとって、これ以上まっとうな使い道はなかなか思いつかない。
財務の数字も実際に動いている。純資産は前期末の63億7,800万円から9月末には86億9,300万円へ、自己資本比率は23.4%から28.4%へ上がった。2023年12月期末には純資産37億8,400万円、自己資本比率12.6%だったことを思えば、3年足らずで別の会社のような体力になりつつある。
一方で、迷いも残っている。2月の決算説明では、業績予想を上回る利益を出せたら配当の実施を目指すという話があった。結果は当初予想8億円に対して24億円の見込みと、3倍もの大幅超過だ。それでも11月時点の配当予想は「なし」のまま。完済を先にやり切りたいのだろうと想像はつくけれど、株主としてはその順番を一言でも説明してほしかった気持ちもある。
借金を返すための経営から、未来に投資する経営へ
借金を返しただけでは、成長企業にはならない。反動減のあとに残る「素の稼ぐ力」がどれくらいあるのかが、本当の勝負どころになる。その意味で気になっているのが、設備投資の規模だ。
2025年12月期の減価償却費は8億6,200万円。これに対して投資キャッシュ・フローの支出は5億9,600万円、そのうち固定資産の取得に充てたのは約5億円だった。償却を下回る投資が続くこと自体は、過去の大型投資の償却が残っているだけという場合もあるので、それだけで問題とは言えない。ただ、精製設備で食べている会社が長く投資を絞り続ければ、老朽化への対応や生産効率の改善はどうしても後ろにずれていく。
私自身は、いまの投資抑制をそこまで否定的には見ていない。年10〜12%の繰延利息が複利で乗ってくる借金が残っている以上、まずそれを返すのは合理的な判断だと思う。高い金利の借金を減らすこと自体が、将来の利益を守ることにつながるからだ。
次への準備も、少しずつ進んではいる。基幹拠点の徳山工場では2026年6月から停止済み設備の解体・撤去に着手し、上期には解体費用約0.5億円と原料貯蔵タンクの減損損失約2.1億円を特別損失に計上した。新製品では、米ぬか由来のライスワックスや、食品包装用・産業用インクジェット向けの水系ワックスエマルジョンが挙がっていて、R&D部門の研究員も増やしている。
もちろん、これらがすぐに大きな利益を生むわけではない。ライスワックスはまだ顧客にサンプルを渡して評価してもらっている段階で、売上規模を示す数字は何も出ていない。だからこそ、完済したあとの経営を見てみたい。これまで高い利息と元本の返済に回していたお金を、設備の更新や研究開発、新製品の事業化にどれだけ振り向けられるのか。
新しい中期経営計画は本来2026年半ばに出る予定だったが、中東情勢で先が読めないとして2027年2月に延期された。そこで売上や利益の目標だけでなく、設備投資の規模や研究開発への配分、株主還元の考え方まで数字で示されるか。私は今期の上方修正よりも、そちらをずっと注意して見るつもりでいる。
② 弁済後に新株予約権の放棄・消滅が開示されるか。残り10個がゼロになって初めて希薄化リスクは消える
③ 2027年2月の新中期経営計画で、反動減後の営業利益水準、高付加価値品の目標、設備投資と研究開発の配分が数字で出るか
④ 原料価格の下落とサーチャージ見直しのタイミング。反動減がいつ、どの四半期から出始めるか。販売数量が戻っているか
⑤ 完済後の配当方針。無配からの転換があるなら、資本政策の自由を取り戻したサインになる
・日本精蝋「新株予約権の放棄に関するお知らせ」(2025年5月21日)
・日本精蝋「資本性劣後ローンの期限前弁済に関するお知らせ」(2025年10月8日)
・日本精蝋「資本性劣後ローンの期限前弁済に関するお知らせ」(2026年7月1日)
・日本精蝋「2026年12月期 第2四半期(中間期)決算短信」(2026年8月14日)
・Yahoo!ファイナンス「日本精蝋 2026年12月期第3四半期決算短信の要約」(2026年11月16日発表分)
・ログミーファイナンス「日本精蠟 2026年12月期第2四半期決算説明」(2026年8月14日開催)
・日本インタビュ新聞「日本精蝋、通期営業利益を36億円に上方修正」(2026年11月17日)
・日本精蝋「2025年12月期 決算短信」(2026年2月16日)
・EDINET DB「日本精蝋 FY2025決算分析」(減価償却費の参照)
・FISCO「日本精蝋 2025年12月期決算説明文字起こし」(2026年2月20日)