ネクステージが10月5日、2026年11月期第3四半期決算を発表しました。
数字だけ並べると、かなり強いです。
| 9カ月累計 | 金額 | 前年同期比 |
|---|---|---|
| 売上高 | 6,004億円 | +26.0% |
| 営業利益 | 216億円 | +66.7% |
| 経常利益 | 201億円 | +62.7% |
| 純利益 | 138億円 | +74.9% |
売上が26%伸びて、営業利益は約67%増、純利益に至っては約75%増。少なくとも「業績が悪くて売られる決算」ではありません。
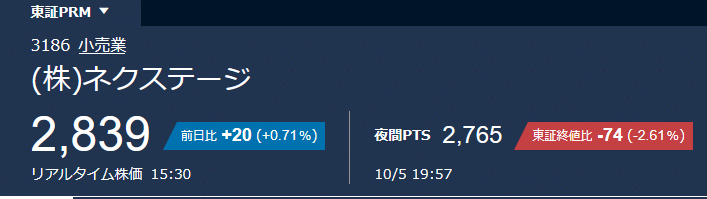
それなのに決算発表後のPTSでは、19時45分時点で2,765円前後。東証終値2,839円から約2.6%安まで売られています。
なぜなのか。今回は累計の数字を眺めていても答えが出なくて、「3Q単体」と「通期予想」のほうを見ないといけない決算だと思っています。
・3Q単体で見たときの「増益率の鈍化」
・進捗率79%なのに上方修正がなかったことの意味
・粗利率、信用買い残、有利子負債という引っ掛かり
ネクステージの販売台数は、中古車市場よりずっと速く伸びている
まず驚くのはここです。国内中古車登録台数は2025年12月~2026年8月で457万台、前年同期比100.8%。中古車市場全体はほぼ横ばいでした。
ところがネクステージの販売台数は、前年同期の331,542台から今回390,074台へ。前年同期比+17.7%です。販売高は+26.0%、店舗数は353店舗から367店舗に増えていますが、店が4%増えたくらいで台数が18%近く伸びる計算にはならない。
ネクステージ販売台数:前年同期比 +17.7%
店舗数:353 → 367店舗(約+4%)
市場側は登録台数、ネクステージ側は会社開示の販売台数なので、同じ物差しで単純比較はできません。それでも、市場全体がほぼ横ばいの中でこれだけ台数を積んでいるのは、少なくとも市場環境だけでは説明しにくい伸びで、シェア拡大を示唆する数字にも見えます(筆者分析)。今回の決算で一番評価したいのは、正直ここです。
3Q単体で見ると、勢いは少し落ちた
上期までの数字を9カ月累計から差し引いて、6~8月の3Q単体を出してみました。
| 3Q単体(6~8月) | 金額 | 前年同期比 |
|---|---|---|
| 売上高 | 2,092億円 | +24.7% |
| 営業利益 | 75.3億円 | +27.6% |
| 経常利益 | 69.9億円 | +21.5% |
| 純利益 | 49.6億円 | +36.0% |
十分強いです。問題は「強いけれど、上期ほどではない」こと。
上期の営業利益は前年同期比+99.3%、経常利益は+98.3%でした。そこから3Q単体では営業利益+27.6%まで増益率が落ちている。もちろん27%増益を悪いとは誰も言えないんですが、株価は過去の数字より変化率に反応することが多くて、「利益成長が加速している会社」から「高成長ではあるけど、増益率が鈍ってきた会社」に見え始めた瞬間に、評価の物差しがガラッと変わってしまう。この差は、思っているより大きいです。
3Q単体(6~8月):+27.6%
→ 水準は高いが、「加速」から「減速」へ見え方が変わった
市場が一番欲しかった「再上方修正」がなかった
ネクステージは7月の中間決算で、すでに通期予想を上方修正しています。今回はそれを据え置きました。
| 項目 | 通期予想 | 3Q進捗率 |
|---|---|---|
| 売上高 | 7,460億円 | 80.5% |
| 営業利益 | 276億円 | 78.3% |
| 経常利益 | 255億円 | 79.2% |
| 純利益 | 171億円 | 81.0% |
かなり高い進捗です。経常利益の79.2%は、過去5年平均の77.0%も上回っています。
ここで少し面白い計算をしてみました。会社予想を達成するのに4Qで必要な数字と、前年4Qの実績を並べるとこうなります。
| 4Q | 達成に必要 | 前年4Q実績 | 差 |
|---|---|---|---|
| 売上高 | 1,456億円 | 1,754億円 | 約17%減でOK |
| 営業利益 | 59.8億円 | 66.2億円 | 約10%減でOK |
| 経常利益 | 53.1億円 | 60.8億円 | 約13%減でOK |
| 純利益 | 32.6億円 | 49.0億円 | 約34%減でOK |
前年4Qから減益になっても達成できてしまう。ハードルとしてはかなり低く見えます。
ここが厄介なところで、強気材料にもなるし、市場が不満を持つポイントにもなる。「ここまで進捗しているなら、なぜ上げないの?」という話です。
利益率を分解すると、少し気になる数字が出てくる
9カ月累計の売上総利益は962億円で、前年同期の820億円から増えています。ただ、売上総利益率で見ると前年の約17.2%から今回は約16.0%。実は下がっているんですね。
それでも利益が大きく伸びたのは販管費のほうで、690億円から746億円と約8%増にとどまった。売上が26%伸びたのに、です。その結果、営業利益率は2.72%から3.60%まで改善しました。
販管費:690億円 → 746億円(約+8%、売上の伸び+26%を大きく下回る)
営業利益率:2.72% → 3.60%(改善)
→ 粗利率改善ではなく、規模拡大で販管費を吸収した決算
悪い話ではありません。規模のメリットがちゃんと出ているということなので。ただ、粗利率の低下がこのまま続いて、販管費の吸収効果も頭打ちになったら、利益率の伸びは止まる。そこは次の本決算で必ず確認したいところです。
強気材料と危険材料を並べてみる
・進捗率は営業利益78.3%、経常利益79.2%、純利益81.0%。4Qは前年割れでも予想達成
・年間配当予想50円(前期45円から5円増配予定)
・株価は6月19日の年初来高値4,325円から、10月5日終値2,839円で約34%下落
・会社予想EPS218円前後で計算するとPERは約13倍。過去最高益圏の会社としては、以前ほどの割高感はない
・通期予想の据え置き。再上方修正を期待していた資金にとっては「好決算だけど材料不足」
・信用買い残の急増(下で詳しく)
・粗利率の低下と、営業外費用(支払利息・デリバティブ評価損)の膨らみ
一番気になっているのは、実は信用買い残です。
| 信用残 | 8月21日 | 9月25日 |
|---|---|---|
| 信用買い残 | 337,700株 | 641,000株 |
| 信用売り残 | ― | 171,900株 |
| 信用倍率 | ― | 3.73倍 |
約1カ月で買い残がほぼ倍。しかも日次ベースでは10月1日に726,100株まで増えていて、決算直前まで買いが積み上がり続けていたことになります。株価が4,000円台から落ちていく途中で「そろそろ反発するだろう」という信用買いが積み上がってきた形に見えます。こうなると、ファンダメンタルズがどれだけ良くても、戻る局面ごとに「やっと同値に戻った」という返済売りが上から降ってくる。正直、ここが一番嫌な形です。
借金は少し増えている。ただし危ない増え方ではない
財務も一応見ておきます。現預金は176億円から324億円へ増えました。有利子負債は短期借入金約90億円、1年内返済予定長期借入金約391億円、長期借入金約627億円、1年内償還予定社債50億円で、ざっくり1,158億円。前年期末の約962億円から200億円近く増えていて、自己資本比率も34.9%から34.3%へわずかに下がっています。
とはいえ現金も約147億円増えているので、「借金だけが急に膨らんで危ない」状態ではない。在庫も885億円から1,003億円へ約13%増ですが、売上の伸び26%より低いので、在庫が異常に積み上がっている感じもしません。
デリバティブ評価損:0.78億円 → 5.53億円
本業はかなり強いのに、営業利益から経常利益へ降りる段階でじわじわ削られている。金利が上がる局面では、ここが静かに効いてくる。
今年3月には、三菱UFJ銀行をアレンジャーとする7金融機関とのシンジケートローン契約も結んでいます。借入額200億円、返済期限は2031年3月31日、目的は運転資金の安定確保。財務制限条項として「純資産を一定水準以上維持すること」「2期連続で経常赤字にならないこと」などが付いていますが、純資産は899億円まで増えていて、今の業績ならすぐに警戒する話ではないでしょう。
グロース銘柄でよく見る、大型のワラントで株を大量に刷るような調達ではなく、銀行借入が中心。ここは素直に安心材料だと思います。
結局、この決算は売る内容なのか
私の評価は「決算内容は強い。ただ、株価的には満点ではない」です。
営業利益+66.7%、純利益+74.9%、市場がほとんど伸びていない中で販売台数+17.7%、そして通期予想のハードルはかなり低い。ファンダメンタルズだけ切り出せば、文句をつけるほうが難しい決算です。それでも市場は、上期+99%だった営業増益率が3Q単体で+28%程度まで鈍ったことと、今回予想を上げなかったことを見ている。信用買い残も膨らんでいる。だから「好決算だから明日から一気に上」というほど単純ではないと思います。
② 信用買い残の推移:決算後の下げで買い残が減る(整理が進む)のか、さらに積み上がるのか
③ 本決算での粗利率と来期ガイダンス:規模のメリットが続くのか、粗利率低下が利益を食い始めるのか
業績が悪いから売られるのか、期待ほど良くなかったから売られるのか。ネクステージの場合、今のところ後者に見えます。この差は、結構大きいと思っています。
・国内中古車登録台数:同社決算説明資料より(元データ:日本自動車販売協会連合会/全国軽自動車協会連合会)
・信用取引残高:日本取引所グループ 信用取引残高等/日次信用残:Yahoo!ファイナンス
・株価・PTS価格:2026年10月5日時点の市場データ(PTSは19時45分時点)
※3Q単体・4Q必要額・利益率・PER等は、決算短信の数値をもとにした筆者計算です。本記事は特定銘柄の売買を推奨するものではありません。