10月28日の夕方、プルデンシャル生命がまた「元営業社員による不適切な金銭授受」を発表した。ニュースの見出しを眺めながら、驚きより先に「ああ、やっぱり止まっていなかったのか」という感覚が来てしまったのが、自分でも少し嫌だった。
今回の件が重いのは、件数でも金額でもない(金額はまだ公表されていない)。新規契約の販売を2月から自粛していた、その期間中にも顧客との金銭のやり取りが続いていたという一点で、これは「営業を止めれば不祥事も止まる」という、たぶん多くの人が無意識に持っている前提をひっくり返している。
金融庁は10月9日、この会社に約3か月半の業務停止を命じたばかりだ。処分理由の文書を読むと、問題にされているのは一部の悪い社員ではなく、報酬制度や支社の作り方、そして本社が現場に「物が言えない」空気そのものだった。大手メディアが「また不祥事」と報じるその一歩先、なぜ営業を止めても不祥事が止まらないのかを、処分文書を手がかりに考えてみたい。
営業自粛中に、また金が動いていた
10月28日に公表された事案の中身を、報道ベースで整理しておく。
- 当時、首都圏第五支社(東京都港区)に所属していた40代の男性営業社員
- 顧客に投資や運用の話を持ちかけて金銭を受け取ったほか、顧客から借りたお金を別の顧客への借金返済や自分の生活費に充てていた
- 一部は2月以降の新規販売の自粛期間中にも行われていた
- 10月8日の調査報告書の公表後、顧客からの申し出で発覚。10月27日付で懲戒解雇
- 被害額は社内調査中として明らかにされていない
「借りたお金で別の借金を返す」という手口を読んで、嫌な既視感があった。自転車操業の構図で、こういうものは誰かに止められるまで、本人の意思ではまず止まらない。しかも発覚のきっかけは会社の監視ではなく、顧客自身の申し出だった。
自粛期間中の事案は、これが初めてでもない。8月24日には多摩支社の40代営業社員が「架空の高金利預金」をうたって金銭を受け取っていた疑いが公表されていて、こちらも販売自粛を始めた2月9日以降に行為があった可能性が指摘されている。この社員はすでに亡くなっていて、全容はわからないままだ。
自粛期間中の行為として、会社自身が認めた事案が1件、その可能性が指摘されている事案が1件。発覚した時期と実際に行為があった時期は分けて見る必要があるけれど、それを差し引いても、私はこれを「例外」と呼ぶ気にはなれない。
金融庁が命じた「3か月半の業務停止」の中身
少し時間を戻す。プルデンシャル生命がこの問題の全体像を公表したのは2026年1月で、社員・元社員100人超が顧客から計約31億円を受け取っていたという内容だった。投資話を持ちかけた行為や個人的な貸し借りまで含む数字なので、全額を「詐取」と呼ぶのは正確ではない。それでも、生命保険業界でちょっと見ない規模なのは確かだ。
2月9日から新規販売を自粛し、4月には自粛期間を延長。10月8日には社外特別調査委員会の報告書が公表され、報道によれば顧客からの被害申告額は61億6,660万円。これはあくまで申告ベースの数字で、確定した損害額や未補償額とは別物だ。処分を受けたのは退職者を含む営業社員157人で、内訳は懲戒解雇・諭旨解雇64人、業務停止68人、訓戒など25人とされている。その翌日、10月9日に金融庁の処分が出ている。
| 項目 | 内容 |
|---|---|
| 処分日 | 2026年10月9日 |
| 対象 | プルデンシャル生命・ジブラルタ生命(業務停止命令+業務改善命令)/プルデンシャル・ホールディング・オブ・ジャパン(業務改善命令) |
| 停止される業務 | 保険募集・保険契約の締結(契約者保護の観点から当局が個別に認めた業務を除く) |
| 停止期間 | 2026年10月13日〜2027年1月31日 |
| 改善計画の提出期限 | 2026年11月30日 |
| その後 | 3か月ごとに進捗を報告(初回基準日は2027年2月末)。外部専門家によるレビューも義務付け |
生命保険会社への業務停止命令は、2019年のかんぽ生命以来になる。免許取消しにならないのは既存の契約者の保険金支払いを止めるわけにいかないからで、生保への処分としては、これが実質的にかなり重い部類だと読んでいい。
個人的に目を引いたのは、業務改善命令の項目に「営業職員の報酬制度や支社運営制度」が名指しで入っていたことだ。行政が民間企業の給与の仕組みにここまで踏み込むのは珍しく、金融庁が問題の根っこをどこに見ているのかが、この一行に出ている気がする。
完全歩合制は「悪」なのか
処分文書は、この会社のビジネスモデルを冷静すぎるくらい淡々と書いている。ライフプランナー(LP)と呼ばれる営業社員が唯一の販売チャネルで、報酬は業績に完全連動するフルコミッション、活動時間や場所も基本的に自由。他社と待遇で差をつけ、営業力の高い人材を引き寄せる「強み」として位置づけてきた、と。
ここを読んで「やっぱり歩合制が悪い」と結論づけるのは簡単なんだけど、それだと少し話がずれる気がしている。歩合制の会社は世の中にいくらでもあるし、不動産でも証券でも、成果報酬で真面目に働いている人は大勢いる。
- 報酬:業績に完全連動(フルコミッション)
- 働き方:活動時間・場所が基本的に自由
- 採用と所属:全国の支社ごとに採用し、原則そのまま採用した支社に所属
- 支社の力:支社長を頂点に、LPの増加とともに社内での存在感と自主独立性が強まった
- 結果:支社新設やLP増加のなかで、金銭への執着が強い人物が混入し、金銭不祥事が度々発生した
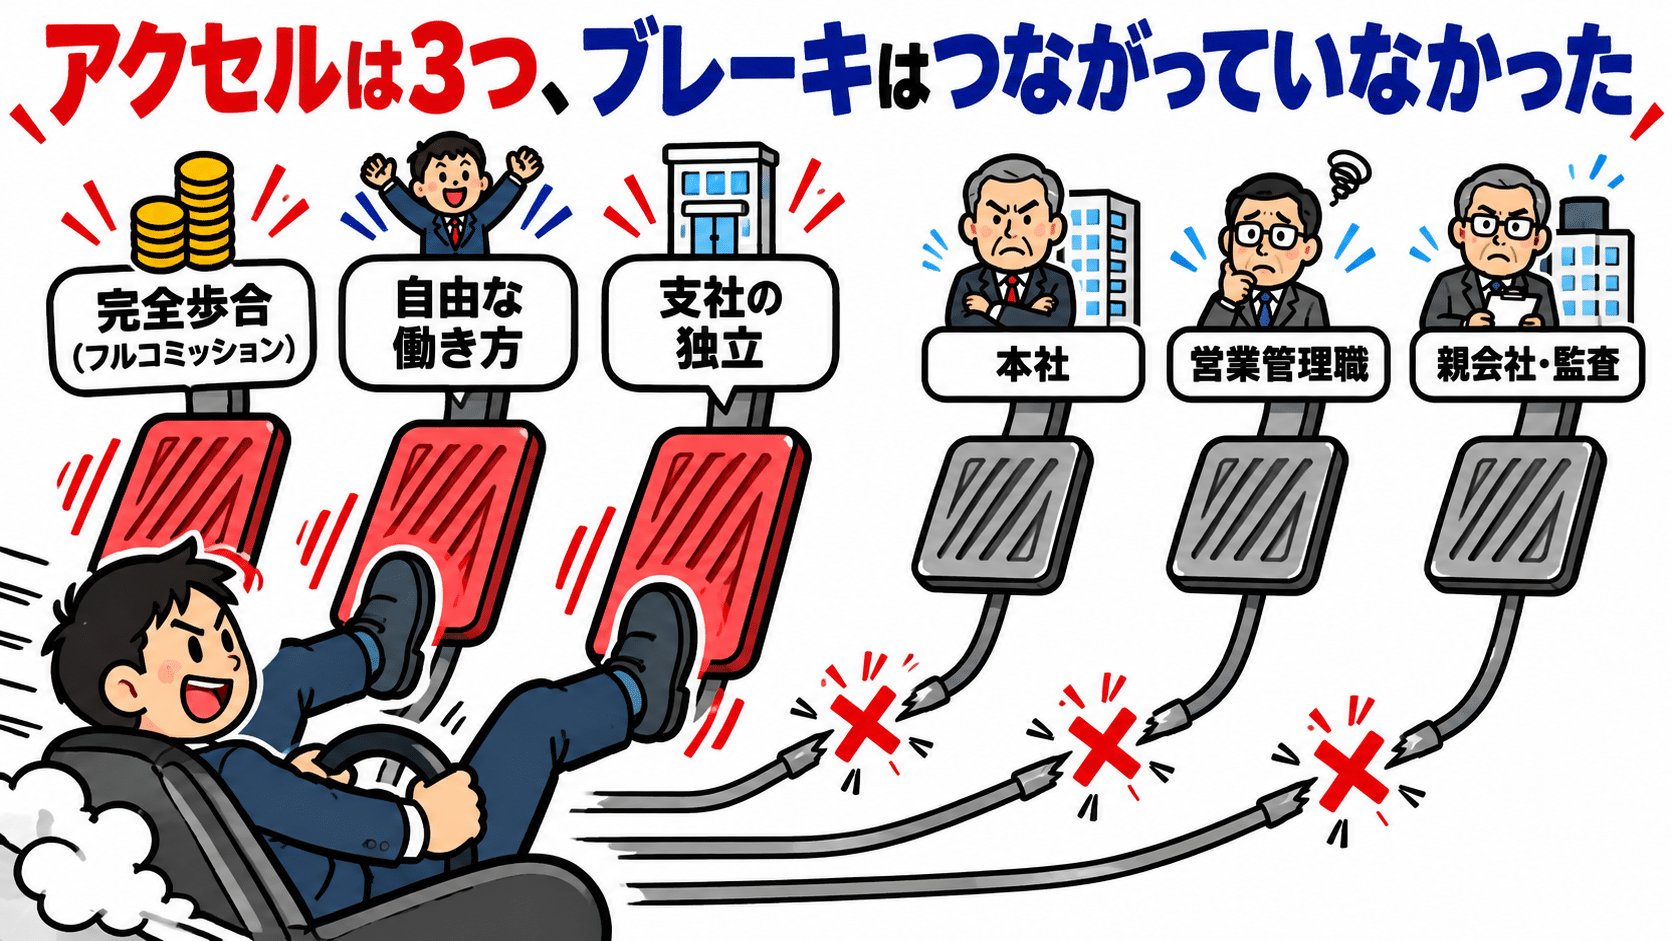
問題は歩合制単体ではなく、この組み合わせだと私は読んでいる(筆者分析)。稼ぐ人ほど自由で、稼ぐ人ほど発言力があり、その人たちを抱える支社もまた、稼げば稼ぐほど本社から独立していく。アクセルは何重にも付いているのに、ブレーキを踏む人の席だけがいつの間にか後ろへ後ろへ下がっていった、そんな構造に見える。
会社側は10月の報告書公表にあわせて、完全歩合の撤廃と、2027年からの最低保証給の導入方針を示したと報じられている。方向としては当然だと思う。ただ、固定給を少し乗せたくらいで、長年かけて出来上がった「稼ぐ人が偉い」文化まで変わるのかどうか、ここはまだ半信半疑だ。
本社が現場に「物が言えない」会社
処分理由のなかで、私がいちばん長く読み返したのがこの部分だった。
金融庁は、経営陣がLPの利益を優先する営業第一線の意向に「過度に忖度」し、人事・報酬制度や、優績者を過度に重んじる表彰制度の見直しといった重要施策を休止・先送りにしていたと指摘している。歴代の経営陣には抜本的に手を打つ機会が幾重にもあったのに、既存のビジネスモデルの維持に固執し、その姿勢が、本社・本部が営業第一線に「物が言えない」「支社任せ」の企業風土を助長した、とまで書いている。
行政文書で「忖度」という言葉を見るとは思わなかった。会社のなかで一番稼いでいる集団に経営陣が遠慮して、制度を変えられない。外から見ると異常だけれど、売上の大半を一部のトップ営業が作っている組織なら、実はどこでも起こりうる話だと思う。その人たちが辞めたら数字が崩れるから、表彰制度にも報酬にも手が付けられない。理屈としては筋が通ってしまうところが、正直ここがいちばん不気味だった。
さらに重いのが、自粛期間中の管理についての指摘だ。金融庁は、営業自粛期間中もLPの行動把握・管理が実質的に行われておらず、営業管理職の承認を得ないままLPが顧客と接触していた事案が生じていたと書いている。10月28日の件は、この指摘を後から裏付けるような形で出てきてしまった。
アナリスト推奨が強気に偏る理由——利益相反の構造を個人投資家目線で読む
見張り役まで、同じ財布で食べていた
牽制が効かなかった理由として、処分文書は「管理する側」の問題も挙げている。プルデンシャル生命では、金銭不祥事の事故者のなかに、本来は支社でLPを管理・指導すべき営業管理職も多数含まれていた。見張り役が当事者だった、ということになる。
同じ日に処分を受けたジブラルタ生命についての記述は、もっと露骨だった。営業管理職の報酬や評価が部下の営業社員の採用実績や営業成績に大きく依存しているため、「営業推進の妨げとならないように」という忖度が働き、管理が実質的に行われていなかったという。ジブラルタ生命は2001年の営業開始当時からプルデンシャル生命出身者が経営陣の中心を占め、似たビジネスモデルを取り入れてきた会社だ。
処分文書から読み取れるのは、悪意というより、仕組みとして「止める理由がない」状態が作られていたことだ(筆者分析)。
ジブラルタ生命について、金融庁は「金銭不祥事は低報酬の営業職員が生活に困窮して行うもの」という先入観・思い込みがあったとも書いている。稼いでいる人は大丈夫だろう、という思い込み。売れる人ほどチェックが甘くなる空気は、業種を問わず身に覚えのある人が多いんじゃないだろうか。
親会社のプルデンシャル・ホールディング・オブ・ジャパンも業務改善命令を受けた。子会社の自主性・独立性を過度に尊重して深度ある検証をしていなかったこと、監査の一元化を掲げながら実際には各子会社から出向した監査担当者がそれぞれの出向元を監査していたこと、経営陣に内部監査の役割を否定するような言動まであったこと。現場から支社、本社、親会社、監査まで、どの階層を見てもブレーキがつながっていない。ここまで揃うと、個人の資質の話として片付けるのはもう無理がある。
なぜ営業を止めても、不祥事は止まらなかったのか
ここからは私の読みになる。処分文書と公表された事実から組み立てた仮説で、会社が認めた話ではないことを先に断っておく(筆者分析)。
販売自粛で止まったのは「新しい保険契約」だ。ところが、今回問題になっている金銭のやり取りの多くは保険契約そのものではなく、投資話や個人的な貸し借りだった。販売を止めても、営業社員と顧客の個人的な関係までは止めきれない。ジブラルタ生命の処分文書に出てくる「密室化された関係」という言葉が、たぶんいちばん本質に近いと思っている。
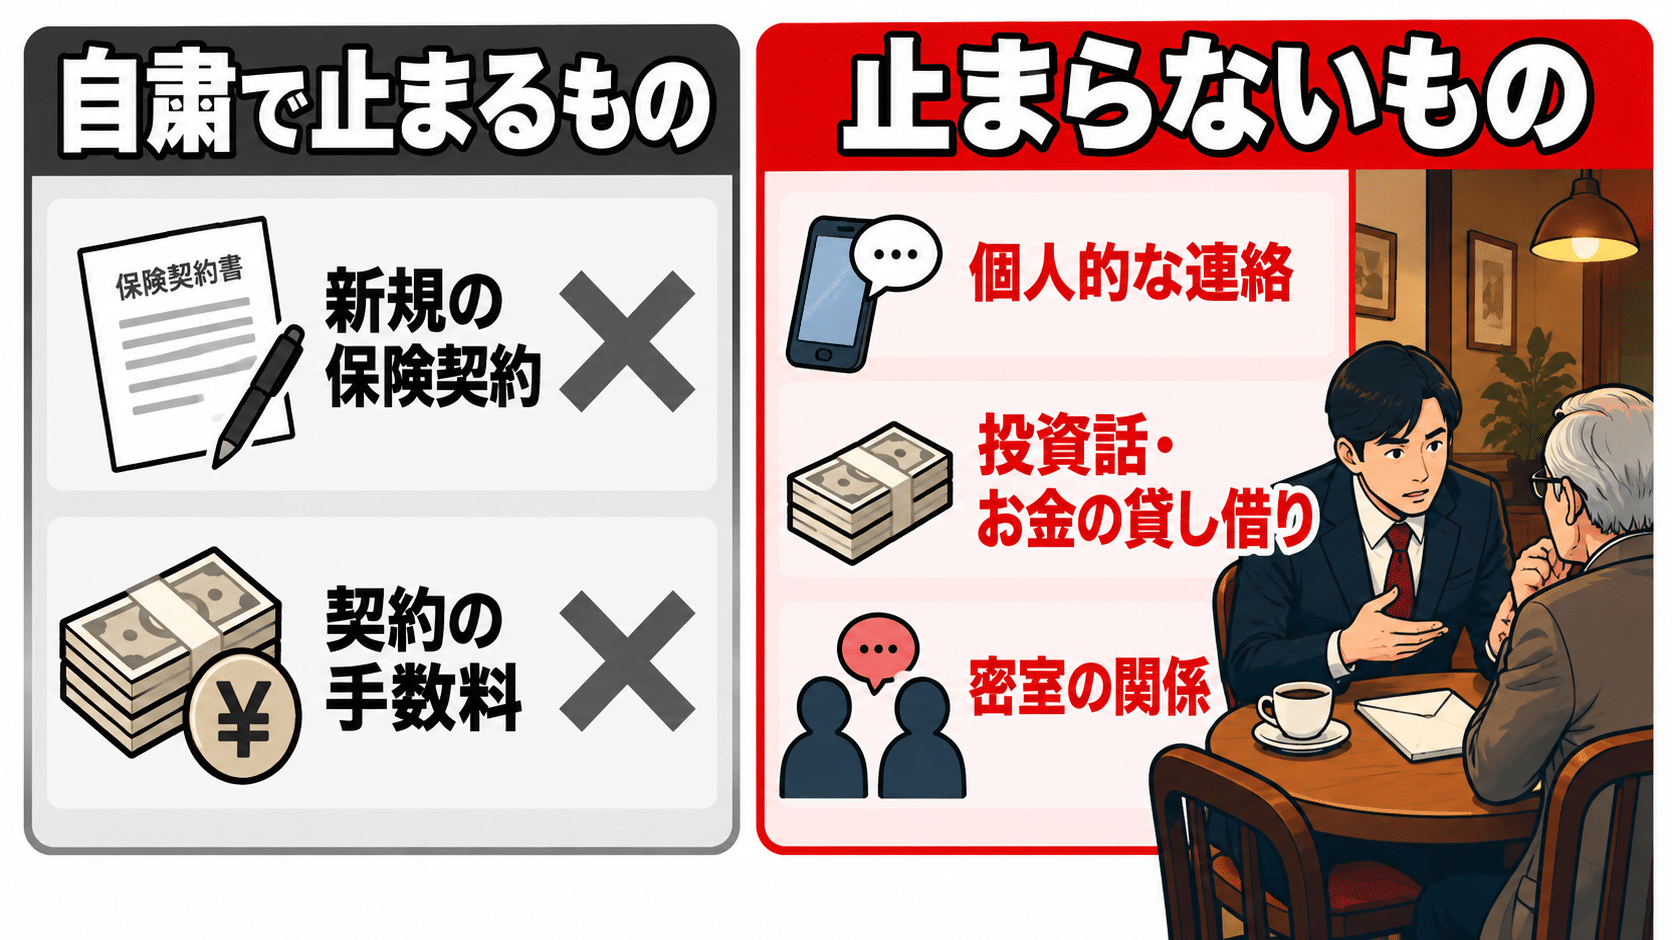
もうひとつ、仕組みの話として気になっているのがフルコミッションと販売停止の組み合わせだ。報酬が新規契約に強く連動している人にとって、新規販売の停止は収入の柱がしばらく細ることを意味するし、報道では営業部隊が覇気を失っているという話も出ている。収入が細ったまま、信頼してくれる顧客との関係だけが手元に残る。そういう構図がリスクを高めうることは、一般論としては否定できないと思う。ただ、これは報酬制度が生みうるリスクの話であって、個々の事案の動機が販売停止による収入減だったと確認されているわけではない。そこは混ぜずに読みたい。
10月28日の事案で出てきた「借りた金で別の顧客に返す」という手口も、動機はまだわからない。ただ、一度回り始めた資金繰りは、会社が新規販売を止めたかどうかとは関係なく回り続けてしまう。営業を止めるのは会社にとって一番強いブレーキのはずだったのに、それでも止まらなかったのは、ブレーキがつながっている先がそもそも違っていたからなのかもしれない。
契約者として、今日やっておきたいこと
ここまで構造の話をしてきたけれど、実際にプルデンシャル生命やジブラルタ生命と契約している人にとって、いちばん気になるのは「自分の契約は大丈夫なのか」だと思う。
- 既存契約の保険金の支払いや保障内容は、今回の業務停止の対象ではない。慌てて解約する必要はない(解約すると損が出る貯蓄性の保険も多い)
- 保険料でも保険以外のお金でも、担当者個人に現金で渡したり、個人口座に振り込んだりしない。支払いは会社所定の方法だけにする
- 「高金利の預金がある」「特別な運用がある」「少しだけ貸してほしい」は、相手が誰でも断る。保険会社の社員が個人で扱う話ではない
- 過去に担当者と個人的なお金のやり取りがあった人は、会社の窓口に申し出る。10月28日の件も、顧客の申し出で発覚している
- 担当者が退職・異動したあとに個人的な連絡が来たら、会社に事実確認する(金融庁は退職者による顧客情報の持ち出しも指摘している)
最後の一つは地味だけど、大事だと思っている。人に紐づく営業は、その人が会社を離れても関係だけが残ってしまう。そこが一番危ない。
11月30日の改善計画で、ここを見る
次の山場は、改善計画の提出期限の11月30日だ。どの会社も「再発防止に全力で取り組む」とは書く。だから見るべきは整った言葉ではなく、制度の数字と、誰が責任を取るのかだと思う。

| チェック項目 | 見るべき中身 | 本気度のサイン |
|---|---|---|
| 報酬制度 | 最低保証給の水準、歩合部分の比率 | 「導入」だけでなく水準まで示されるか |
| 表彰制度 | 優績者を重んじる表彰の見直し | 売上以外の評価軸が入るか |
| 支社運営 | 支社単位の採用・所属の見直し | 本社が採用・人事にどこまで関与するか |
| 管理職の評価 | 営業管理職の報酬と部下の売上の切り離し | 管理の実績が評価に入るか |
| 経営責任 | 過去の取締役を含む責任の明確化 | 旧経営陣への具体的な措置があるか |
金融庁は命令のなかで「過去の取締役等の経営責任を含む」とわざわざ書いている。計画がここにどこまで踏み込むかで、温度はだいたいわかるはずだ。
営業力が強い会社で、誰が営業を止めるのか
プルデンシャル生命の問題を、一部の悪い営業マンの話として読むのは簡単だ。けれど金融庁の処分文書に書かれているのは、稼ぐ人を集め、稼ぐ人を称え、稼ぐ人に遠慮し続けた組織の話だった。
営業力が強いこと自体は、本来は会社の誇りだったはずだ。ただ、その営業を止める役目の人が営業の数字で評価され、営業の顔色をうかがい、営業に物が言えない立場に置かれていたのだとしたら、強い営業力はそのまま「止まらない車」になってしまう。
営業力が強い会社で、営業を止めるのは誰なのか。11月30日に出てくる計画が、その問いにどこまで答えているのか。NEXT-FIREでは続報として追いかけるつもりだ。
- 金融庁「プルデンシャル生命保険株式会社、ジブラルタ生命保険株式会社及びプルデンシャル・ホールディング・オブ・ジャパン株式会社に対する行政処分について」(2026年10月9日)
- 日本経済新聞「プルデンシャル生命、再び金銭不祥事 営業自粛中にも発生」(2026年10月28日)
- 時事ドットコム「自粛中に新たな不正 調査報告後に判明、懲戒解雇―プルデンシャル」(2026年10月28日)
- 文春オンライン(2026年8月24日公表の多摩支社事案)
- 秋田魁新報(共同通信配信)「プルデンシャル生命90日自粛へ」(2026年2月4日)
- KSB瀬戸内海放送(ANN)「プルデンシャル生命金銭詐取 被害額61億円に 社員157人処分」(2026年10月)
- FNN・TBS報道のまとめ(被害申告額・処分内訳・最低保証給の方針)
- nippon.com(時事通信配信)業務停止はかんぽ生命以来(2026年10月9日)
- ニューズウィーク日本版(ロイター配信)処分と販売停止期間の延長(2026年10月)
- 読売新聞「プルデンシャル、来年2月から一部生命保険の営業再開」(2026年10月11日)
- アゴラ(日本経済新聞「覇気なくす『ゴリラ』部隊」を引用)(2026年10月)