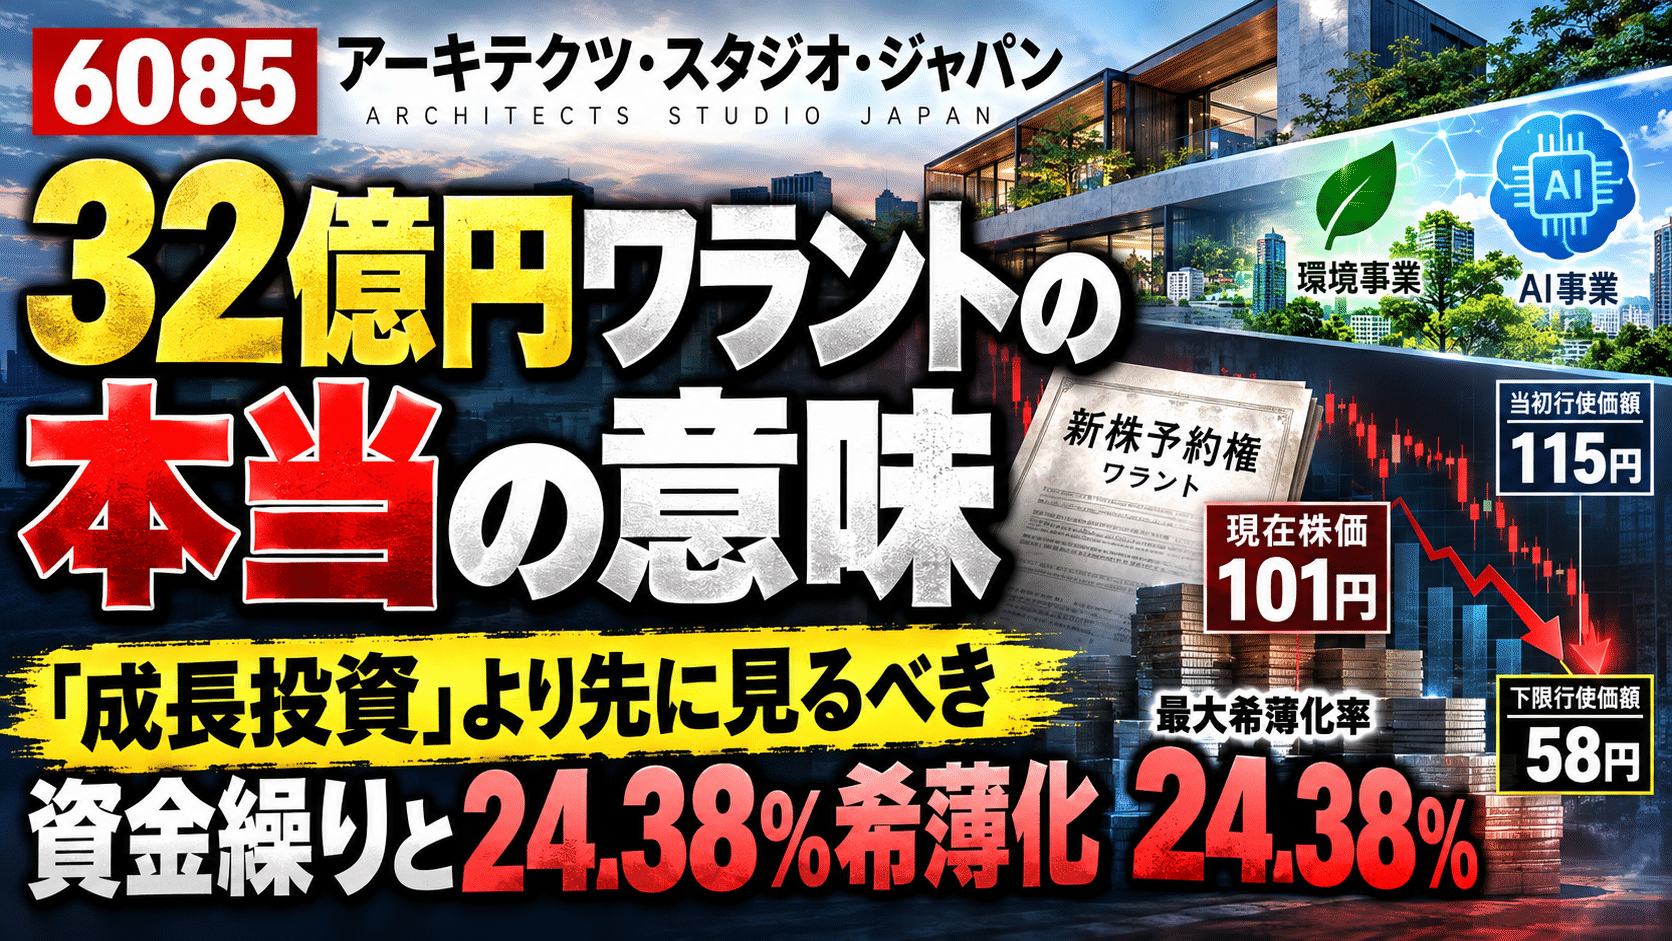
9月28日の夜、アーキテクツ・スタジオ・ジャパン(6085、以下ASJ)のIRを開いて最初に目が止まったのは、見出しの「約32億円」ではなかった。部分コミットの二つ目の期限、2027年2月10日。この日付がどうにも引っかかって、補足説明資料を何度も行ったり来たりしているうちに、今回のワラントが何のために組まれたのか、輪郭がだいぶ見えてきた気がする。
表向きは環境事業とAIへの成長投資だ。ただ、決算期末の2月28日まで18日しかない日にコミットを置いている意味を考えると、これは成長のためのお金というより、上場を守るための時間を買いにいった資金調達に見えてくる。ここから先は筆者分析になるが、そう読むと資料の数字のほとんどが一本の線でつながってしまうのが、正直ちょっと怖い。
まず条件を並べておく
細かい話に入る前に、今回の中身を一枚にまとめておく。数字は会社の補足説明資料(2026年9月)からそのまま拾っている。
| 項目 | 内容 |
|---|---|
| 割当先 | EVO FUND(第5回新株予約権28万個をすべて) |
| 潜在株式数 | 2,800万株(1個=100株) |
| 行使価額 | 当初115円/下限58円 |
| 修正ルール | 割当日の2取引日後に初回修正、以後は毎取引日、直前5取引日の終値の最低値の100% |
| 行使期間 | 2026年10月15日〜2027年5月17日 |
| 部分コミット | ①2026年12月25日までに3.5万個以上(350万株) ②2027年2月10日までに11.2万個以上(1,120万株) |
| 希薄化率 | 24.38%(議決権ベース24.41%) |
| 同時発行 | 第1回無担保普通社債1億円、利率0%、払込9月29日、償還2027年5月17日 |
| ロックアップ | なし(今後の資金調達手段を制限する条項なし) |
「115円」は出発点にすぎず、床は「58円」にある
行使価額修正条項付き、いわゆるMSワラントに慣れていない人が一番誤解しやすいのがここだと思う。115円のワラントだから115円を割ったら行使されない、という話ではまったくない。株価が100円なら行使価額も100円前後に下がり、90円ならさらに下がって、最終的には58円まで追いかけていく。
しかも基準は「直前5取引日の終値の最低値」だ。上げた日は反映が遅れ、下げた日はすぐ効く。この非対称さが地味にえげつない。
もう一つ厄介なのは、株価が下がるほど同じ2,800万株を発行しても会社に入るお金が減ることだ。希薄化は予定どおり起きるのに、調達額だけが縮む。58円を割り込めば行使そのものが止まり、資金調達自体が途切れる。
本当の締め切りは2027年2月末だと思う
ここが今回いちばん書きたかったところになる。
ASJは2026年2月末の時点で、グロース市場の上場維持基準のうち「流通株式比率」と「純資産の額」の二つに適合していない。開示によると流通株式比率は16.2%(基準は25%以上)、純資産は約2.2億円のマイナス、つまり債務超過だ。有価証券報告書のリスク情報には、2027年2月期までに基準を充たせなければ上場廃止の可能性がある、という趣旨がはっきり書かれている。
そして7月に出た第1四半期決算では、売上高が約8,100万円(前年同期比62.9%減)、純資産はマイナス約4.03億円まで悪化している。2月末から3か月で、債務超過の幅がほぼ倍になった計算だ。
じゃあコミット分だけで足りるのか。かなり単純化した試算になるが、並べてみるとけっこう際どい。
| コミット②(1,120万株)の平均行使価額 | 払込額 | A:赤字が止まる (▲4.03億のまま) |
B:1Qペースの赤字継続 (期末▲約9.4億) |
|---|---|---|---|
| 115円 | 約12.9億円 | +約8.9億 | +約3.5億 |
| 80円 | 約9.0億円 | +約5.0億 | ▲約0.4億 |
| 58円(下限) | 約6.5億円 | +約2.5億 | ▲約2.9億 |
会社は通期で営業黒字の予想を出しているので、下期に受注がまとまって乗ってくるならケースAに近づく。そこは会社の説明を信じるかどうか、という話になる。ただ、1Qの進捗率を見たうえで「赤字は止まる」と言い切れるほど、私は楽観的になれない。
流通株式比率のほうも同じように試算してみた。希薄化率24.38%から逆算すると現在の発行済株式はおよそ1億1,480万株、16.2%を当てはめると流通株式は約1,860万株になる。ここに新株を足して25%に届くには、ざっくり約1,350万株が必要という計算になり、コミット②の1,120万株だけでは少し足りない(筆者試算。役員・大株主の持株変動などで結果は変わる)。コミットを超える行使がどこまで積み上がるか、2月上旬の数字はかなり重い意味を持つはずだ。
約32億円のうち「攻め」に回るのはどこからか
資金使途は6つに分かれていて、資料には①から順に充当し、調達が予定に届かなければ後ろの使途には回せない可能性がある、と明記されている。この一文を読み飛ばしてはいけない。
| 優先順 | 使途 | 金額 | 累計 |
|---|---|---|---|
| ① | 第1回普通社債の償還 | 1.00億 | 1.00億 |
| ② | 借入金の返済 | 5.79億 | 6.79億 |
| ③ | 建築家提案事業の強化 | 3.41億 | 10.20億 |
| ④ | 環境関連事業への新規投資 | 11.61億 | 21.81億 |
| ⑤ | 海外・IT事業への新規投資 | 3.80億 | 25.61億 |
| ⑥ | 運転資金 | 6.53億 | 32.14億 |
これを平均行使価額ごとの払込総額(2,800万株すべて行使された場合)に重ねると、株価がどこまでの使途を「買えるか」が見えてくる。
| 平均行使価額 | 払込総額 | 充当できる範囲(筆者試算) |
|---|---|---|
| 115円 | 約32.2億 | ①〜⑥ほぼ全部 |
| 100円 | 約28.0億 | ①〜⑤まで、運転資金は約2.4億しか残らない |
| 80円 | 約22.4億 | ①〜④まで、AI(⑤)はほぼゼロ |
| 58円 | 約16.2億 | ①〜③まで、環境事業は半分程度 |
ニュースで踊る「AI都市設計」は優先順位でいうと5番目で、株価が80円まで沈むとほぼ資金が回らない位置にいる。材料として一番目立つものが、実は一番後ろに並んでいるわけで、このあたりのねじれは覚えておいたほうがいいと思う。
利率0%の社債は「つなぎ」だ
ワラントとセットで出てきた1億円の無担保社債も、条件を読むと性格がはっきりする。払込は9月29日で、ワラントの割当日(10月14日)より先。そして行使による払込の累計が250万円に達するたびに、その分を繰上償還する仕組みになっている。
要するに、EVO FUNDが今すぐ1億円を貸し、その後の行使代金の最初の1億円で返してもらう、という流れだ。使途の①が「社債の償還」になっているのはそのためで、行使の最初の1億円は会社の手元に残らずそのまま戻っていく。割当日まで2週間も待てずに1億円を先に入れる必要があった、という事実のほうが、筆者には気になる。
58円まで売り込まれる局面では、ワラントからの資金が細るのと同時に、社債の返済を求められる可能性が出てくる。下限行使価額と社債のトリガーが同じ数字に置かれているのは偶然ではないはずで、ここは一つの崖として意識しておきたい。
「原点回帰」の中身に残る違和感
ASJは前期に連結子会社4社を譲渡し、関係会社株式売却損やのれんの一括償却を出して、旧3セグメント体制の多角化を畳んだ。経営体制の見直しや社内調査委員会の報告、再発防止策の公表もあった。そのうえで打ち出したのが「原点回帰」、建築家ネットワークへの経営資源集中だ。
ところが今回のお金の配り方は、本業の建築家提案事業3.41億円に対して、環境関連11.61億円と海外・IT3.80億円で合わせて15.41億円。本業のおよそ4.5倍が新領域に向かう。
もう一つ、資料を突き合わせていて手が止まった数字がある。中期経営計画「フェニックス」の2030年2月期目標は売上高47.31億円、営業利益10.5億円。一方で、建築家提案事業の2030年2月期の売上目標は7.30億円とされている。計画売上のおよそ85%は、本業以外から稼ぐ前提ということになる(筆者計算)。これを「原点回帰」と呼ぶのは、少し無理がある気がしてならない。
もちろん、建築家ネットワークを販売チャネルにして環境商材を流す、という相乗効果の絵は資料にちゃんと描かれている。だから多角化の再来と決めつけるつもりはない。ただ、売上の大半を新事業に頼る計画で営業利益率20%超を掲げるなら、それは再建計画というより、かなり攻めた新規事業計画として見ておくべきだと思う。
新事業の中身をざっと見ておく
一番大きいのは亜臨界水ALIN事業の7.76億円。水を約20気圧・200℃の亜臨界状態にして有機物を加水分解し、燃料や肥料に資源化する廃棄物処理技術で、うち7億円が三和テスコとの共同施設建設等、0.76億円が研究開発に充てられる。単一の施設にここまで寄せるのはなかなかの賭けで、着工と稼働の時期は追いかけたい。
コルゲートarchitecture(波付鋼板建築、1.45億円)は富士宮市の施設で採用が決まっていると書かれていて、ここは具体性がある。SEAG断熱フィルム(1.45億円)とプラチナプレミアコート(0.95億円)も含め、環境関連の資金には提携先の株式取得が複数入っている点は見落とさないほうがいい。純粋な設備や開発だけでなく、出資にもお金が出ていく構造だ。
海外・IT事業の3.8億円は、2026年3月に完全子会社化したカナダ・トロントのPERMITS AI社が中心になる。生成AIと地理空間データ、各国の法令データベースを組み合わせた都市設計プラットフォームで、CAD/BIM連携や法令適合チェック、日影・通風解析まで盛り込む構想だ。テーマとしては面白いし、建築家ネットワークとの相性も悪くない。とはいえ現時点ではこれから開発にお金を入れる段階で、「AI」の二文字だけで将来の利益を織り込むのは早すぎると思う。
資料の数字が一つ合わない
補足説明資料の「調達資金の額」は3,244,200,000円となっている。ところが2,800万株×115円=32億2,000万円に発行価額420万円を足すと3,224,200,000円で、2,000万円ずれる。
一方で、資金使途の合計は32.14億円。3,224,200,000円から発行諸費用を1,000万円程度引いたと考えるとぴったり合うので、推測ですが、資料の「3,244,200,000円」は「3,224,200,000円」の誤記である可能性が高いように見える。金額としては小さいものの、資金調達の資料で数字が揺れるのはあまり気持ちのいいものではない。本体リリースの記載と、訂正開示が出るかどうかは確認しておきたい。
これから何を見ればいいか
「24%希薄化の最悪ワラント」と切り捨てるのも、「AIと環境で再生」と飛びつくのも、どちらも材料の半分しか見ていないと思う。ASJに資本が必要なのは事実で、その代償が2,800万株だというだけの話だ。見るべきは結局、お金が本当に入ったかどうか、になる。
・2026年12月25日:部分コミット①(350万株)が達成されたか
・2027年2月10日:部分コミット②(1,120万株)と、それを超える行使がどこまで積み上がったか
・株価と58円の距離:ワラントの下限と社債のトリガーが重なる水準
・四半期ごとの純資産:債務超過の幅が行使ペースより速く広がっていないか
・借入金の残高:使途②の5.79億円返済が本当に進んでいるか
・資金使途の変更開示:調達額が足りない時、どの使途が削られるか
・ALIN施設・PERMITS AIの売上計上:「期待」が「売上」に変わった最初の数字
今回のIRでASJが描いたのは、成長ストーリーというより、再建のための資金と時間の見積もりだったのだと思う。115円と58円のあいだで株価とワラントがどう綱引きするのか、そして2月末の判定日に何が残っているのか。しばらくは決算よりも、毎月の行使状況の開示のほうが大きな材料になりそうだ。
・同「第三者割当による第5回新株予約権(行使価額修正条項付)及び第1回無担保社債(私募債)の発行並びに新株予約権の割当契約の締結に関するお知らせ」(2026年9月28日)
・同「上場維持基準(時価総額)への適合及び上場維持基準の適合に向けた計画(流通株式比率、純資産基準)に関するお知らせ」(2026年5月29日)
・ジャパンIR「2027年2月期第1四半期 決算サマリー」(2026年7月)
・キタイシホン「6085 事業等のリスク(有価証券報告書より)」
※いずれも2026年の情報のため最新情報要確認。TDnetのPDFは掲載期間終了後に閲覧できなくなるため、同社IRページでもご確認ください。