10月15日の16時、フューチャーリンクネットワーク(9241)の決算短信を開いて、しばらく画面をスクロールする手が止まった。13ページ目に「継続企業の前提に関する注記」の文字がある。去年の有価証券報告書の段階では「重要事象」止まりだった会社が、1年でもう一段階、階段を下りたということになる。
ただ、正直に言うと一番引っかかったのは注記そのものじゃない。翌週の株価だ。事業を続けられるかどうかに重要な不確実性がある、と会社自身が書いた銘柄なのに、チャートはほとんど凪いでいる。10月26日の終値は1,178円、出来高は800株。この「静けさ」のほうが、注記の文面よりずっと不気味に見えた。
この記事では、決算短信と適時開示で確認できた数字を並べて、GC注記の中身と、その奥にある構造をほどいていく。先に言っておくと、筆者がいちばん重く見ているのは赤字の額ではない。本業が現金を生み出せず、助成金と借入にもたれかかる形が、キャッシュフローの数字にはっきり出ていることのほうだ。株価が動かないのも安心材料ではなく、むしろ逆のサインとして読んだほうがいいと考えている。
フューチャーリンクネットワークに何が起きたのか(確認できた事実)
同社は千葉県船橋市に本社を置き、地域情報サイト「まいぷれ」の運営と、ふるさと納税の業務代行(BPO)などを手がける東証グロース上場企業だ。2021年8月に上場し、初値は4,315円だった。
2026年8月期の決算は、期初の会社予想から大きく外れた。まず数字を見てほしい。
| 項目(連結) | 期初予想 | 実績 |
|---|---|---|
| 売上高 | 17億4,100万円 | 15億1,200万円 |
| 営業損益 | 0円(トントン) | △8,200万円 |
| 最終損益 | 2,900万円の黒字 | △2億5,500万円 |
| 純資産(うち自己資本) | 前期末 3億円(2億7,837万円) | 6,686万円(3,960万円、自己資本比率5.5%) |
| 営業キャッシュフロー | 前期 +1億3,174万円 | △2億1,498万円 |
連結の純資産は6,686万円とかろうじてプラスだが、このうち2,726万円は子会社の少数株主の持ち分で、親会社の株主に帰属する自己資本は3,960万円しかない。親会社単体では約5,920万円の債務超過だ。短信によれば2022年8月期から営業赤字・経常赤字が続いていて、今回、会社は継続企業の前提に重要な不確実性があると開示した。最終赤字が膨らんだのは、投資有価証券評価損約5,002万円と減損損失約7,397万円を特別損失に計上したことが大きい。
それにしても、4月の中間決算では「4期ぶりの経常黒字、通期計画をすでに超過」という見出しが並んでいたのだ。上期の営業利益は約1,521万円の黒字。そこから通期で8,270万円の赤字になったということは、下期だけでおよそ9,800万円の営業赤字を出した計算になる(筆者推算:通期△8,270万円−上期+1,521万円)。半年で景色がここまで変わるのか、というのが率直な感想だった。
「重要事象」から「GC注記」へ——1年で何が変わったのか
GC注記をただの「やばいマーク」として覚えていると、この会社で起きた変化の意味を読み落とす。企業の存続に黄信号が灯ったとき、開示には実は二つの段階がある。
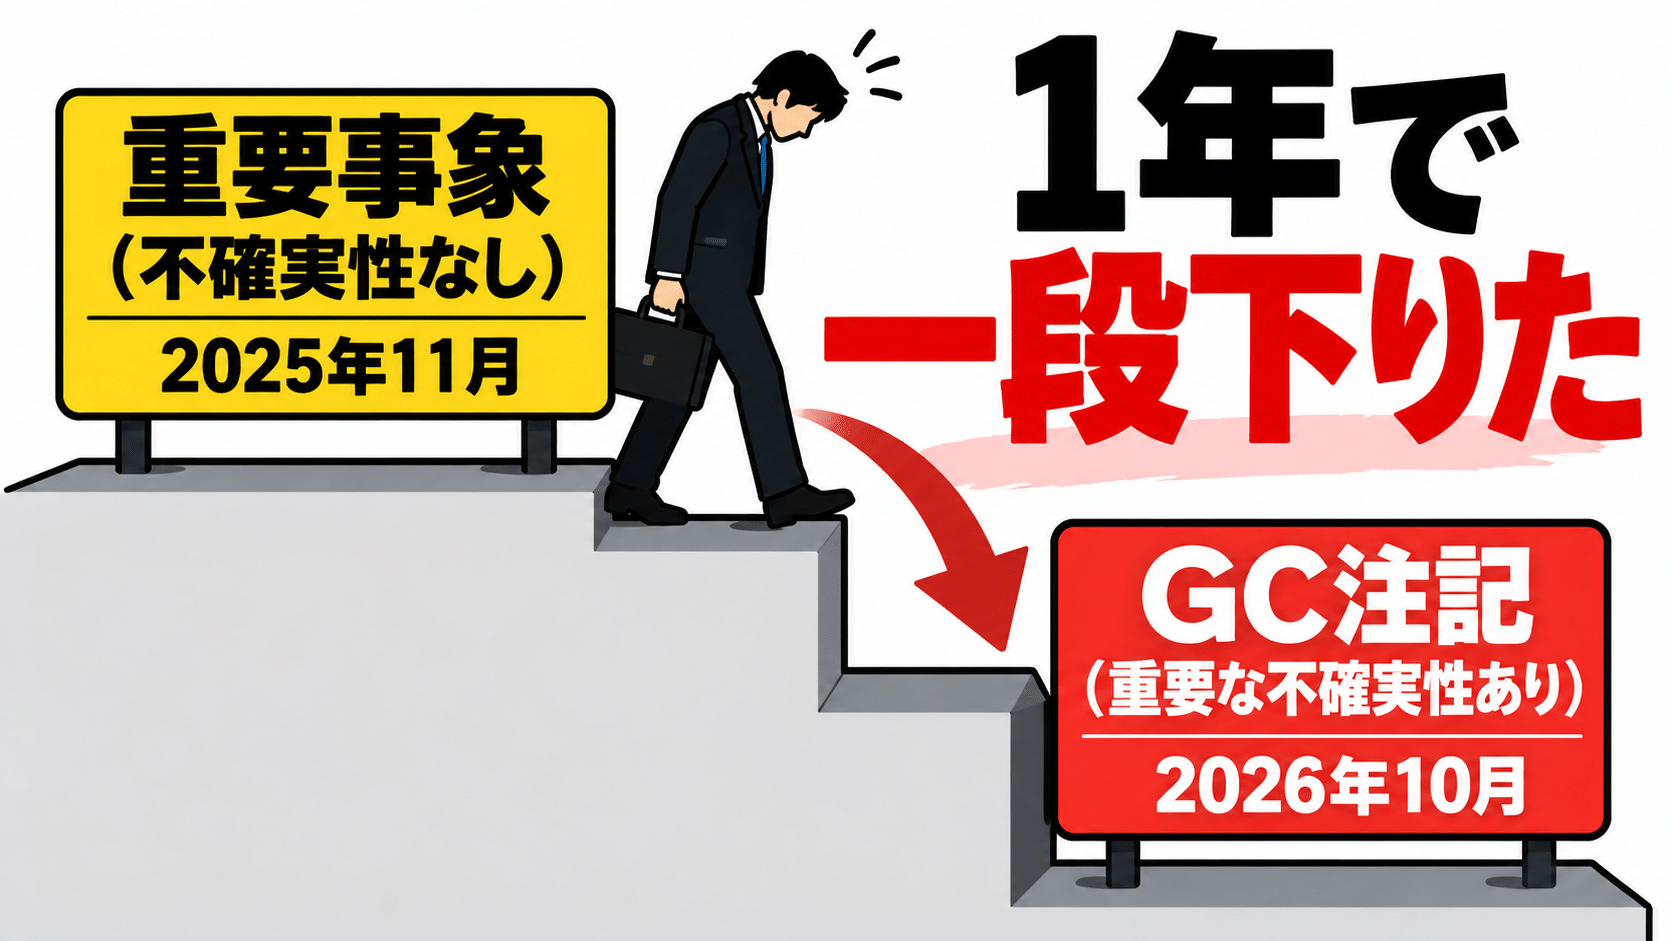
去年の有報では、現預金が増えていて資金繰りに重要な懸念はない、という趣旨で書かれていた。その1年後に同じ会社の同じ項目が「不確実性あり」へと書き換わった。赤字の拡大、債務超過、そして対応策がまだ途上だという会社自身の評価が重なった結果だと読める。なお、短信は監査を経た書類ではないので、監査法人がこの点をどう結論づけるかは11月25日提出予定の有報の監査報告書で確かめることになる。
ちなみに、東京商工リサーチの集計では、2026年3月期決算でGC注記を付けた上場企業はわずか17社で、統計開始以来の最少だった。株高で全体が底上げされている時期にこの注記が付くというのは、「市況のせい」という言い訳が効きにくいということでもある。
本業の赤字を、何が埋めていたのか
ここが今回いちばん書きたかった部分かもしれない。
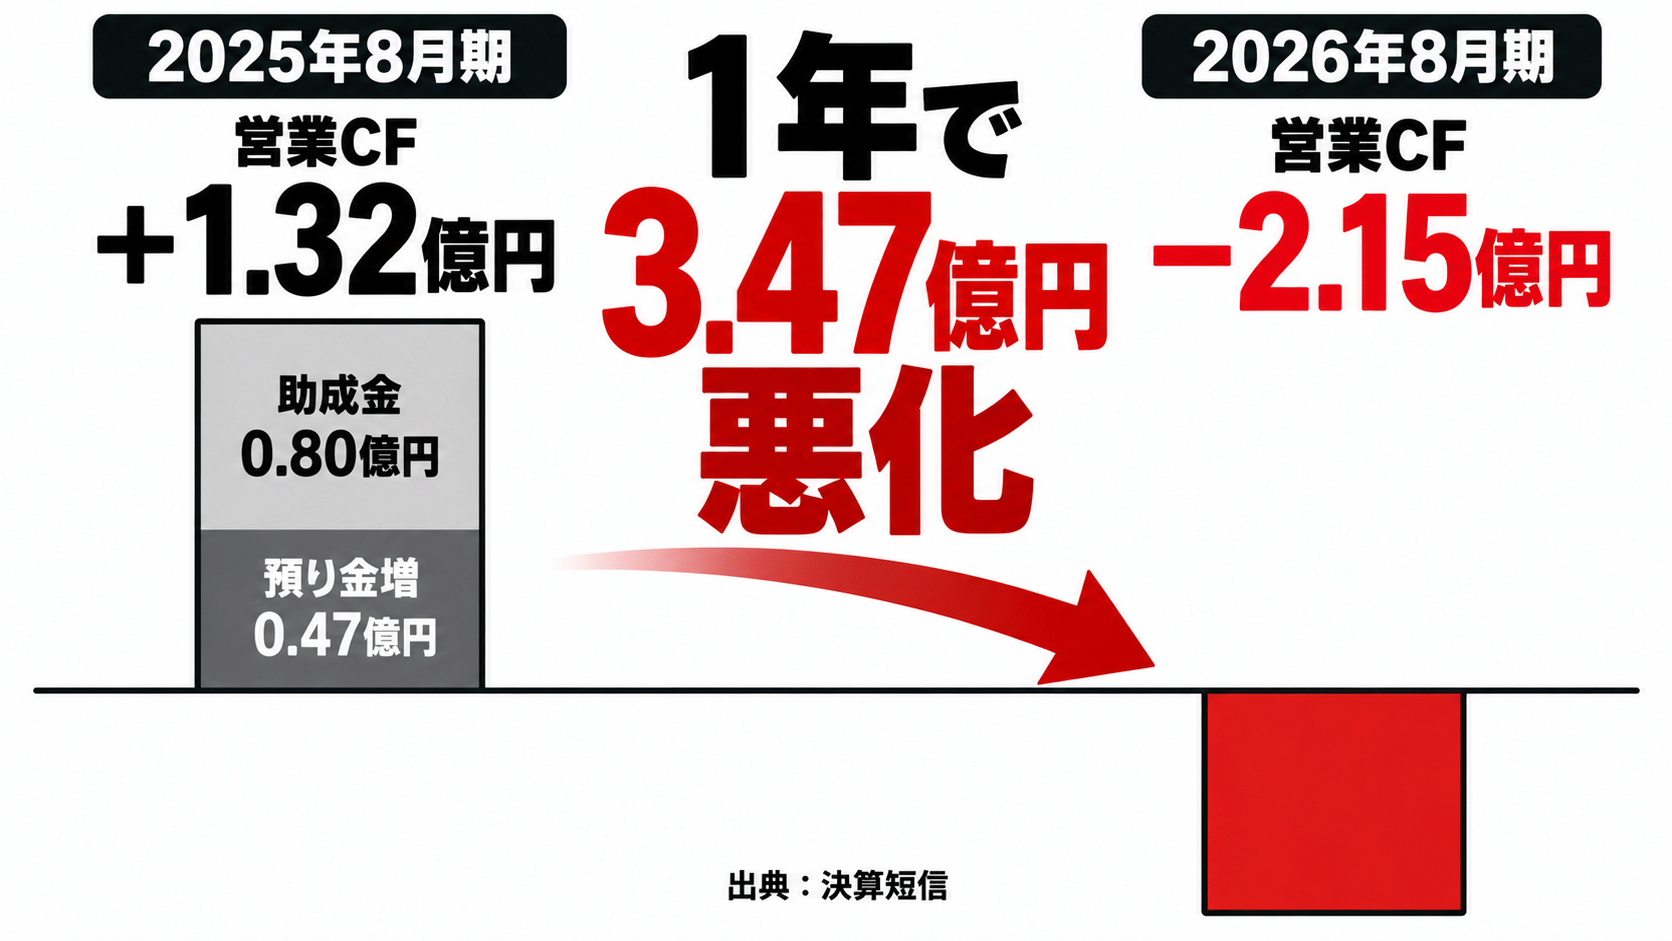
前期の2025年8月期、同社は2,856万円の最終黒字を出している。数字だけ見れば黒字転換だが、営業損益は△1,769万円、経常損益は△2,061万円で、本業は赤字のままだった。最終損益を押し上げたのは、AIリスキリング研修に関する助成金で、補助金収入として8,031万円が特別利益に計上されている。最終黒字の約2.8倍の額だ。
気になって前期のキャッシュフロー計算書も見直したら、もっと嫌なものが出てきた。前期の営業キャッシュフローは+1億3,174万円の黒字だったが、その中には補助金の受取額8,031万円と、預り金の増加4,734万円が入っている。この二つだけで約1億2,764万円。営業CFのほぼ全部が、事業の稼ぎ以外のところから来ていた計算になる(筆者推算:8,031万円+4,734万円)。
補助金そのものを悪だと言うつもりはないし、制度を使うのは経営として普通のことだ。ただ、本業の赤字が続くなかで、最終損益の帳尻が助成金のタイミングで決まる形になっていたのは事実で、それは事業の稼ぐ力ではなく、制度のカレンダーに会社の数字が乗っかっているということでもある。今期の下振れには評価損や減損、ふるさと納税の制度改正による受託解約も効いているので、全部を助成金のせいにするつもりはない。それでも、受給がずれた年に予想が大きく崩れたのは、偶然というより構造の帰結に近いと筆者は見ている。
利益より気になる、営業キャッシュフローの急変
今回の決算で一番見逃せないのは、営業キャッシュフローが前期の+1億3,174万円から△2億1,498万円へ、1年で約3億4,672万円も悪化したことだ。損益計算書の赤字には減損のように現金が出ていかない費用も混ざるが、営業CFのマイナスは実際にお金が出ていったことを示している。もっとも、内訳を見ると預り金の減少6,786万円も効いていて、全部を本業の赤字による流出と見るのは正確ではない。そこは割り引いても、前期を支えていた補助金の入金がゼロになり、預り金が逆回転した年に、営業CFがここまで沈んだという並びは軽くないと思う。
短信には、グループ全体で現金及び預金を2億7,576万円保有しているとある。時価総額が約10億円の会社で2.7億円の現金と聞けば、ひとまず大丈夫そうに聞こえるかもしれない。同じ段落には借入金と預り金の残高も並んでいるので、規模感だけ比べておく。
1年前と比べると、現預金は4億8,945万円から2億7,576万円へ、2億1,369万円減った。期中には長期借入で1億円を調達していて、それでもこの減り方だ。借入金の残高は2億4,044万円から2億7,440万円に増えている。
公平のために会社側の説明も書いておく。短信では、後ろ倒しになっていた人材開発支援助成金5,416万円を今期に受給する見込みがあることから、グループの短期的な資金繰りに重要な懸念は生じていない、としている。会社が目先の資金不足を見込んでいるわけではない、という点は押さえておきたい。ただ、ここでもまた助成金だ。助成金を受け取れるかどうかより、それがなくても利益と現金を生み出せる事業になっているのか。筆者には、こちらのほうがはるかに重要に思える。
機関投資家から見た個人投資家は、ただの『出口戦略用のゴミ箱』でしかない
GC注記が出ても株価がほとんど動かない、本当の理由
10月初旬、決算前の株価は1,236円から1,255円あたりをうろうろしていた。発表を挟んで、10月26日の終値が1,178円。下落率にすると数%にすぎない。GC注記は倒産が決まったという意味ではないが、存続に重要な不確実性があると会社が認めた銘柄の値動きとしては、拍子抜けするほど静かだ。
理由は二つあると思う。一つは、悪材料がかなり織り込まれていた可能性。同社株は2025年8月に6,110円の高値をつけている。そこから10月26日の1,178円までで、下落率は約81%(筆者推算:1,178÷6,110)。高値圏で買った人がどうしているのかを示すデータはないが、ここまで下がった銘柄で、決算を見て慌てて投げる人が多く残っていたとは考えにくい。
もう一つのほうが、筆者にはずっと重く見える。そもそも売買がほとんど成立していないのだ。

株価が凪いでいると、人はつい「市場はそこまで深刻に見ていない」と解釈したくなる。でも出来高が1日100万円にも届かない銘柄の値段は、市場全体の評価というより、その日たまたま板に並んだ数人の注文の結果でしかない。長年相場を見ていると、この「静かな板」のほうが、派手なストップ安よりよほど逃げ場がないと感じることがある。ストップ安には少なくとも、翌日以降に値段がつく可能性が残っているから。
もう一つ、数字の上で冷めた事実を置いておく。1株純資産は45.59円まで減った。1,178円の株価で割ると、PBRは約25.8倍(筆者推算:1,178÷45.59)。資産の裏付けで株価を支えるという考え方は、この会社にはもう当てはまらない。
もう一つの壁——グロース市場の「5年で100億円」
GC注記とは別のところで、もう一枚の壁が近づいている。東証はグロース市場の上場維持基準の見直しを決めていて、2030年3月1日から「上場5年経過後に時価総額100億円以上」が求められる(現行は上場10年経過後に40億円以上)。
自己資本が3,960万円まで痩せた会社が、ここから4年弱で時価総額を10倍にする計画を描く。理屈の上ではありえない話じゃないが、正直なところ、そのための資金をどこから持ってくるのかが筆者には見えていない。
なお、単体の債務超過がそのまま上場維持基準の「純資産」に抵触するわけではない点は押さえておきたい。この基準は原則として連結ベースで判定されるので、連結純資産がプラスである限り、即座に上場廃止の議論にはならない。ただ、連結の自己資本比率5.5%という薄さは、あと一回大きな損失が出れば連結でもマイナスに転じうる水準だ。
決算から11日後、資本金を1,000万円に減らす計画
10月26日の取引終了後、17時30分に、もう一本の開示が出た。資本金と資本準備金の減少、剰余金の処分だ。11月26日の定時株主総会に諮る議案で、資本金2億9,107万円のうち2億8,107万円を減らして1,000万円にし、資本準備金2億557万円は全額を取り崩す。合わせて約4億8,663万円をその他資本剰余金に振り替え、それを繰越利益剰余金の欠損の穴埋めに充てる。会社によれば、単体の欠損5億5,597万円がこれで6,934万円まで縮む。
会社は目的として、財務体質の健全化に加えて、機動的かつ柔軟な資本政策を実施できる環境を整える、と書いている。欠損を帳簿上で圧縮しておくのは、将来の資本政策の選択肢を広げる下準備として一般に行われる手続きでもある。この一文をどう読むかは人によるだろうが、筆者は次の資金調達の開示に身構えておく材料として受け取った(筆者分析)。
もう一つ時系列の話をしておくと、この開示は10月26日の大引け後だ。だから同日の株価が静かだった理由の説明には使えないし、この記事でもそういう使い方はしていない。いずれにせよ、GC注記が付いた11日後に、減資を伴う欠損の穴埋めが出てきた。個々の手続きには経営上の理由があるとしても、株主が見るべきなのは会計上の見た目ではなく、その先にある稼ぐ力のほうだと思う。
ここから何を見ればいいのか
会社側は対応策として、公共ソリューション事業の固定資産を減損して翌期以降の償却負担を軽くしたこと、コールセンター子会社と連携した業務の効率化、そして10月1日付でふるさと納税事業を新設子会社に切り出したことなどを挙げている。今期は黒字浮上を見込む、とも。
その計画が絵に描いた餅かどうかは、外から断定できない。だからこそ、次の開示で確認すべきポイントを先に決めておくほうが役に立つと思う。
「継続企業の前提に関する重要な不確実性」の区分がどう書かれているか。監査法人は千葉第一監査法人。対応策の進捗をどう評価しているかを読む。
助成金5,416万円が予定どおり入ったか。それを除いた本業で現金が出ていく状態が止まったか。1年内返済の借入金1億2,195万円をどう手当てするか。
GC注記が付いた小型株では、第三者割当増資や行使価額修正条項付きの新株予約権(いわゆるMSワラント)で資本を補うケースが一般に多い。出れば存続の手当てにはなるが、既存株主にとっては希薄化を意味する。条件(割当先・行使価額・下限)まで読むこと。
自分が持つ予定の株数を、その銘柄の1日の売買高と比べてみる。1日の出来高の何日分にあたるかを計算して、すぐ売れない量なら、それはもう「投資」ではなく「閉じ込め」に近い。