営業利益60.6%増。見出しだけ見れば文句のつけようがない数字で、10月28日に松井証券(8628)の決算短信を開いたとき、最初に出た感想は素直に「強いな」だった。
ところが、毎月初めに出ている月次の速報を5月から並べ直していくうちに、どうにも落ち着かない感覚が残ってしまった。半年分をまとめた決算書と、月ごとの数字とで、見えている景色がずいぶん違う。今夜はそのズレについて書いておきたい。
この記事の結論(2027年3月期 中間期:2026年4〜9月)
| ①総合判定 | 好決算(ただし勢いは4〜6月がピーク) |
|---|---|
| ②理由 | 営業利益+60.6%/金融収支+48.1%/半年で前期通期の営業利益の70.3%に到達 |
| ③見通し | 会社は業績予想も年間配当も出していない(相場次第で予想が難しいため、と会社は説明)。強気・弱気は判定できない |
| ④注目点 | プラス=貸付で稼ぐ柱が太った/マイナス=月間の委託手数料(日本株+先物OP)が6月→9月で約42%減 |
① 総合判定は「好決算」。ここは迷わない
| 項目 | 今回(4〜9月) | 前年同期 | 前年同期比 |
|---|---|---|---|
| 営業収益(売上にあたる) | 340.48億円 | 238.39億円 | +42.8% |
| 純営業収益 | 308.58億円 | 223.23億円 | +38.2% |
| 営業利益 | 164.84億円 | 102.63億円 | +60.6% |
| 経常利益 | 165.28億円 | 101.52億円 | +62.8% |
| 中間純利益 | 104.35億円 | 65.35億円 | +59.7% |
| 中間配当 | 28円 | 25円 | +3円 |
出典:松井証券 2027年3月期 第2四半期(中間期)決算短信(2026年10月28日)
前年同期比というのは、去年の同じ4〜9月と比べてどれだけ増えたか減ったか、という意味。売上にあたる営業収益が42.8%増えたのに対して、本業のもうけである営業利益は60.6%も増えている。売上の伸びより利益の伸びのほうがずっと大きいのは、経費(販管費)が19.2%増にとどまったからで、収入が少し増えるだけで利益がぐっと膨らむ、ネット証券らしい体質がそのまま出た格好だ。
悪いところを探しにいく性分なので一応全部めくったけれど、半年の決算として見る限り、これを「普通」と呼ぶのはさすがに無理がある。
数字を見て慌てなくていい2つの点
特別損失13.02億円のうち12.61億円は「金融商品取引責任準備金」の繰り入れ。証券会社が法律で積み立てを求められているお金で、事故や不祥事の損失ではない。
自己資本比率5.9%も、メーカーの感覚で見ると真っ青になる数字だが、証券会社はお客さんの預り金を資産と負債の両方に抱えるのでこうなる。安全性は自己資本規制比率という別の物差しで測るのが筋だ。
② 判定の理由:見ておきたい3つの数字
理由1:売上100円のうち48円が利益になった
営業収益に対する営業利益の割合(営業利益率)は、前年同期の43.1%から48.4%へ上がった。売上100円あたり48円が本業の利益として残る計算で、何度見ても証券会社というのはよく儲かる商売だなと思う。システムと人件費がほぼ固定されているので、売買が膨らんだ分は大半が利益に落ちてくる。
理由2:お金を貸して稼ぐ力が、半年で一段太った
個人的に今回いちばん大きいと思っているのはここだ。信用取引のためにお客さんへ貸しているお金(信用取引貸付金)は、3月末の4,236億円から9月末には5,095億円へ、半年で約859億円(+20.3%)増えた。それに合わせて、利息などの受け取りから支払いを引いた金融収支は79.22億円から117.35億円へ48.1%増えていて、純営業収益に占める割合も35.5%から38.0%に上がっている。
手数料だけで食べている会社ではなくなりつつある、という見方もできるし、相場の熱に二重に賭けている会社になりつつある、とも言える。どちらに見えるかで、この銘柄への態度は変わると思う。
理由3:前期1年分の利益の7割を、半年で稼いだ
松井証券は会社としての通期予想を出していないので、普通の意味での「進捗率」は計算できない。代わりに物差しを2本当ててみた。前期の年間実績と比べた数字と、アナリスト予想に対する数字で、どちらも会社予想に対する進捗率とは別物だという点は先に断っておく。
| 比べる相手 | 基準の数字 | 中間実績 | 比率 |
|---|---|---|---|
| 前期(2026年3月期)通期の営業利益 | 234.62億円 | 164.84億円 | 70.3% |
| 前期通期の純利益 | 154.80億円 | 104.35億円 | 67.4% |
| アナリスト予想(経常利益)※ | 325億円 | 165.28億円 | 50.9% |
※株予報Pro掲載のIFISコンセンサス(2026年10月2日時点、経常利益325億円・純利益213億円)。決算発表後に見直される可能性がある。比率=中間実績÷基準の数字。上2行は「前期通期比」、最下行は「アナリスト予想比」。
前期と比べれば7割、ぶっちぎりだ。ただアナリスト予想に対してはちょうど半分で、上振れているかと聞かれると正直そこまでではない。市場はこの好決算をある程度織り込んで数字を置いていた、ということになる。
用語のミニ解説
純営業収益:営業収益から、お金を借りるのにかかった利息など(金融費用)を引いたもの。証券会社の「実質的な売上」と思っておけばだいたい合っている。
信用取引:手持ちの資金や株を担保に、証券会社からお金(や株)を借りて売買する仕組み。借りたお客さんは金利を払うので、それが証券会社の収益になる。
金融収支:受け取った利息などから、支払った利息などを引いた差額。今回でいえば149.25億円−31.90億円=117.35億円。
進捗率:会社の年間予想に対して、ここまでで何割稼いだか。半年なら50%が目安。松井証券は予想を出さないので、この記事では前期実績やアナリスト予想との比較で代用している。
③ 今後の見通し:強気でも弱気でもなく「出さない」
会社の予想が強気か弱気か、という問いにはこの会社の場合まっすぐ答えられない。決算短信には、業績が相場環境に大きく左右されるので予想が難しく、開示していないという趣旨がはっきり書いてあって、年間配当の予想も「未定」のままだ。代わりに、売買代金や委託手数料を毎月公表している。
なので、強気か弱気かの判定はできない。予想を出さないことを「経営が慎重だから」と読むのも少し違っていて、会社自身の説明どおり、相場で業績が大きく振れる商売だから出しようがない、と受け取るのが素直だと思う。ただ、中間配当を25円から28円に上げてきたことは、少なくとも足元の利益水準にはそれなりの手応えを感じているサインと読んでいいと思う。中間の1株利益40.50円に対して28円だから、配当に回す割合(配当性向)は約69%で、ここはかなり気前がいい。
面白いのは外野のほうで、前述のアナリスト予想(10月2日時点)は経常利益325億円、前期比+36.5%という数字を置いている。会社が口をつぐんでいる横で、市場のほうがよほど強気なわけだ。この温度差は、あとで月次を見るとちょっと意味が変わってくる。
④ 注目ポイント:プラスとマイナス、そしてお金の使い道
一番のポジティブ:金融収支48.1%増、貸付で稼ぐ柱が育った
信用取引貸付金は、売買のたびに発生する手数料とは違って、残高に応じて収益が積み上がっていく。とはいえ、相場が急落すれば信用取引の整理が一気に進んで残高は縮むし、調達金利が上がれば利ざやは削られる。安定収益と呼ぶのはまだ早くて、相場と金利の両方に揺さぶられる「もう一本の柱」と見ておくのがちょうどいいと思う。それでも、手数料一本足よりは確実に足腰が強くなった。
もうひとつ地味に効いているのが、お客さんの預り金を信託銀行に預けている「顧客分別金信託」(預託金で約7,409億円)からの収益分配金が増えたこと。金利が上がる局面では、この巨大な預かり残高そのものが稼ぎ始める。ここは前年にはなかった追い風だ。
一番のネガティブ:勢いは6月がピーク、月間手数料は3カ月で42%減った
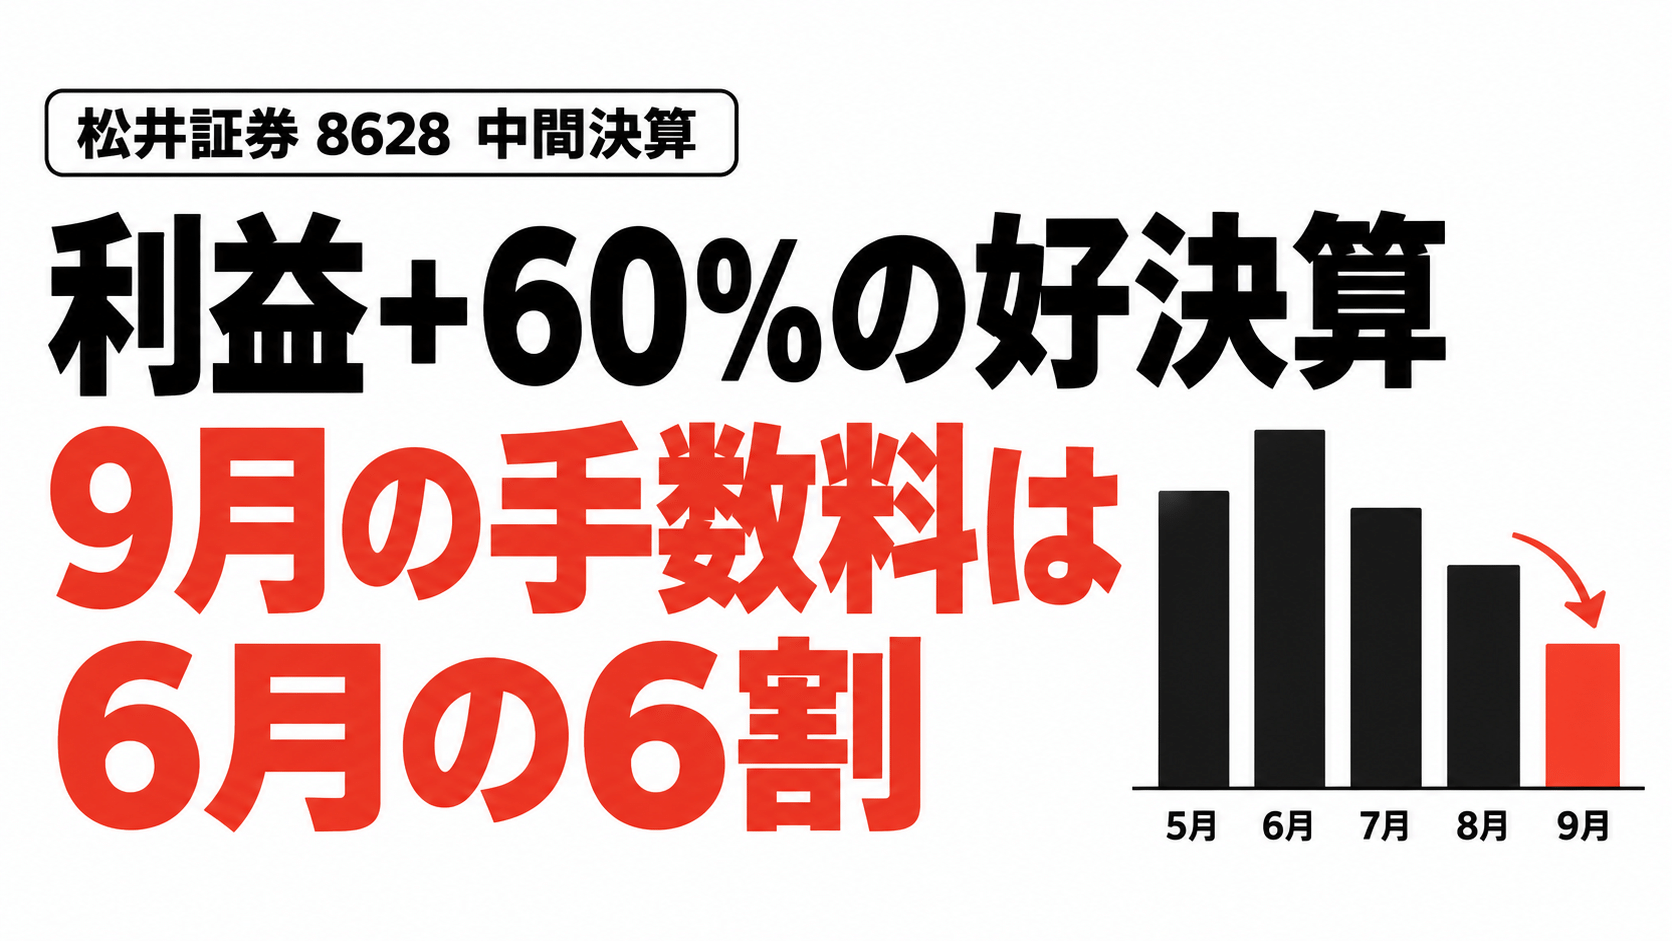
中間決算の「+60%」は、4〜9月をひとまとめにした数字だ。月次の速報を並べると、月間の委託手数料(日本株と先物・オプションの合計)は6月の30.99億円から9月は17.98億円まで落ちていて、減り方は約42%。営業日数の差をならして1日あたりで見ても、1.41億円から0.95億円へ約33%減っている。
四半期で切っても同じ傾向が出る。第1四半期(4〜6月)の経常利益は88.56億円で、中間の165.28億円から引くと第2四半期(7〜9月)単体は76.72億円(推算)。前の四半期より13.4%少なく、前年同期比の伸びも第1四半期の+95.2%から、第2四半期単体では+36.6%に縮んでいる。正直、9月の数字は少し不気味だ。
月間の委託手数料(日本株+先物OP)の推移(2026年5〜9月)
25.55億円
30.99億円
26.38億円
22.55億円
17.98億円
月間の委託手数料(日本株+先物OP、速報値)。出典:松井証券 月間売買実績・取引口座数等(速報値)各月分
| 月 | 営業日 | 1日あたり手数料 | 1日平均売買代金 | 株式売買代金に占める一日信用 | 信用買残 |
|---|---|---|---|---|---|
| 5月 | 18日 | 1.42億円 | 5,112億円 | 57.7% | 4,832億円 |
| 6月 | 22日 | 1.41億円 | 6,332億円 | 61.8% | 5,314億円 |
| 7月 | 22日 | 1.20億円 | 5,658億円 | ― | 4,776億円 |
| 8月 | 20日 | 1.13億円 | 5,134億円 | 70.1% | 5,169億円 |
| 9月 | 19日 | 0.95億円 | 4,383億円 | 71.4% | 5,127億円 |
1日あたり手数料=月間委託手数料(日本株+先物OP)÷日本株の営業日数、一日信用の割合=一日信用取引の売買代金÷株式売買代金(いずれも筆者計算)。7月は一日信用の内訳を未取得。
売買代金は2倍、手数料は1.4倍。その差の正体
決算短信によると、松井証券の株式等委託売買代金は前年同期比100%増、つまり2倍になった。なのに委託手数料は108.19億円から154.21億円への42.5%増にとどまる。単純計算で、売買代金あたりの手数料は約28.8%下がったことになる(1.425÷2.00−1、筆者推算)。
会社が理由に挙げているのは、売買手数料が原則無料の「一日信用取引」(その日のうちに決済する信用取引。手数料は無料でも、条件によって金利などはかかる)の比率上昇だ。上の表のとおり、株式売買代金のうち一日信用取引が占める割合は、5月の57.7%から9月には71.4%まで上がった。売買手数料が原則無料の取引が大部分を占める構造になっていて、取引量が膨らんでも手数料収入が同じ割合で増えない理由はここにある。この状態をどう評価するかは、私もまだ答えが出ていない。無料の売買が信用の貸付残高を支えているなら筋の通った商売だし、単に薄利で回転させているだけなら、熱が冷めた瞬間に何も残らない。
ちなみに9月末の信用取引貸付金5,095億円は、あくまで期末日の写真だ。月次の信用買残は7月末に4,776億円まで減ってから戻しているので、「半年で859億円増えた」という表現は、少し出来すぎた切り取りかもしれない。
会社はいま何にお金を使っているのか
工場を持たない会社なので、「設備投資」「研究開発」という言葉はあまりしっくりこない。松井証券にとっての設備は、貸付に回すお金そのものと、取引システムだと考えたほうが実態に近い。数字で追うとこうなる。
| 使い道 | 数字(前年同期比など) | 将来の稼ぎやすさへの効き方 |
|---|---|---|
| 信用取引の貸付(借入で調達) | 短期借入金 3,169億円→4,319億円(3月末比+1,150億円)/金融費用 15.16億円→31.90億円(約2.1倍) | 貸付残高が積み上がるほど利息収入は安定する。ただ借りて貸す商売なので、利ざやが縮むか、相場急落で残高が減れば逆回転する |
| 広告・取引関連 | 取引関係費 37.73億円→49.36億円(+30.8%)。CM放映継続、YouTube登録者108万人 | 9月の新規口座は12,152、純増11,254。客の母数を増やす投資で、相場が戻ったときの伸びしろになる |
| システム・事務委託 | 事務費 30.65億円→35.59億円(+16.1%)/減価償却費 18.30億円→19.16億円/ソフトウエア残高 約94億円で横ばい | アプリの分析機能、パスキー導入など。固定費寄りなので、売買が減っても簡単には減らせない |
| 新しい収益の芽 | ファイブスター投信投資顧問と資本業務提携、企業IR向け動画制作サービス開始(その他の営業収益は0.10億円) | 手数料と金利以外の柱を探す動き。現時点では数字に出てくる規模ではない |
並べてみると、お金の大半は「貸すためのお金」に流れている。広告とシステムは攻めというより、客を集めて逃がさないための維持費に近い。利益の出やすさという意味では、相場が熱いあいだは貸付と固定費の組み合わせが利益を何倍にも膨らませるけれど、冷えたときには同じ仕組みが利益を削る側に回る。今回の決算は、その仕組みの良い面だけが出た半年だった、というのが私の読みだ。
なおの独自考察:株価はどこまで織り込んでいるか
ここからは決算発表前、2026年10月16日時点の株価で見た評価になる。発表後の値動きは反映していないので、そのつもりで読んでほしい。この日の終値は1,107円(株予報Pro)。今回の1株純資産336.14円で割ると、PBR(株価が純資産の何倍か)は約3.29倍になる。中間の1株利益40.50円を単純に2倍した81.0円を年間利益と仮定すると、PER(株価が利益の何年分か)は約13.7倍。アナリスト予想の純利益213億円を期中平均株式数2億5,766万株で割った82.7円で計算しても13.4倍で、ほとんど変わらない(いずれも筆者推算)。
同じ10月16日時点で、アナリストの目標株価平均は1,100円。その日の株価とほぼ同じ水準だったのが引っかかる。数字の上では割安とも割高とも言いにくく、少なくとも決算前の段階では上値の余地を誰も示していなかったことになる。目標株価もコンセンサスも決算を受けて見直される可能性があるので、最新値は各自で確認してほしい。10月1日には一部月刊誌の報道で株価が大きく動く場面もあったが、会社の開示ではないので、ここでは材料として数えないでおく。
| シナリオ | こうなったら | 下期の業績イメージ |
|---|---|---|
| 強気 | 1日平均売買代金が5,000億円台に戻り、信用買残5,000億円超を維持 | 上期並みの利益が続き、通期でアナリスト予想を上回る |
| 中立 | 9月の水準(1日平均4,400億円前後)で横ばい | 下期は上期より減益。通期でアナリスト予想に届くかどうかの攻防 |
| 弱気 | 相場急落で信用買いの整理が進む | 手数料と金融収支が同時に縮む。固定費は残るので利益の落ち方は売上より大きい |
タイミングの話をすると、私は決算発表直後の値動きより、11月2日(月)に出るはずの10月分の月次を待ちたい。9月の落ち込みが営業日の少なさや相場の一時的な小休止によるものなのか、それとも熱そのものが抜け始めているのか、10月の1日平均売買代金と一日信用の比率を見れば半分くらいはわかると思っている。
好決算の数字が出た瞬間に飛びつくのがいちばん危ない、というのはこのブログで何度も書いてきたことで、とくに証券株は相場の体温計みたいな銘柄だから、決算書は「過去の熱」を写しているにすぎない。半年前の熱狂を今の値段で買う意味があるのかどうか。今夜の時点での私の答えは、「もう1か月、月次を見てから」だ。
まとめ
松井証券の中間決算は、営業利益+60.6%、金融収支+48.1%、中間配当3円増という、文句なしの好決算だった。貸付で稼ぐ柱が太り、金利上昇で預かり残高まで稼ぐようになったのは、この会社にとって前向きな変化だと思う。
そのうえで、月間の委託手数料が6月から9月の3カ月で約42%減っていること、株式売買代金の7割超を売買手数料が原則無料の一日信用が占めていること、会社自身が予想を出さないこと。この3つは、見出しの「+60%」だけを見ていると気づけない。決算書は半年分の平均で、相場はもう次の月を走っている。
出典・参照データ
- 松井証券 2027年3月期 第2四半期(中間期)決算短信(2026年10月28日、TDnet)
- 松井証券 2026年3月期 決算短信(2026年4月27日)
- 2026年9月の月間売買実績・取引口座数等(速報値)/8月分/7月分
- 松井証券 月次業績の開示(5月・6月の売買代金・一日信用取引の内訳)
- 銘柄スカウター 松井証券 2027年3月期第1四半期 業績ニュース(経常利益88.56億円)
- 株予報Pro 松井証券 アナリスト予想(IFISコンセンサス、2026年10月2日時点)/株価(2026年10月16日終値1,107円)
PBR・PER・第2四半期単体の数字・手数料率の変化は、上記資料をもとにした筆者の推算です。月次データは速報値で、確報値とは異なる場合があります。本記事は特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
── 読んで「なるほど」で終わるな ──
市場の「常識」の裏側を、数字と構造で暴くシリーズ
この記事の次に読むなら