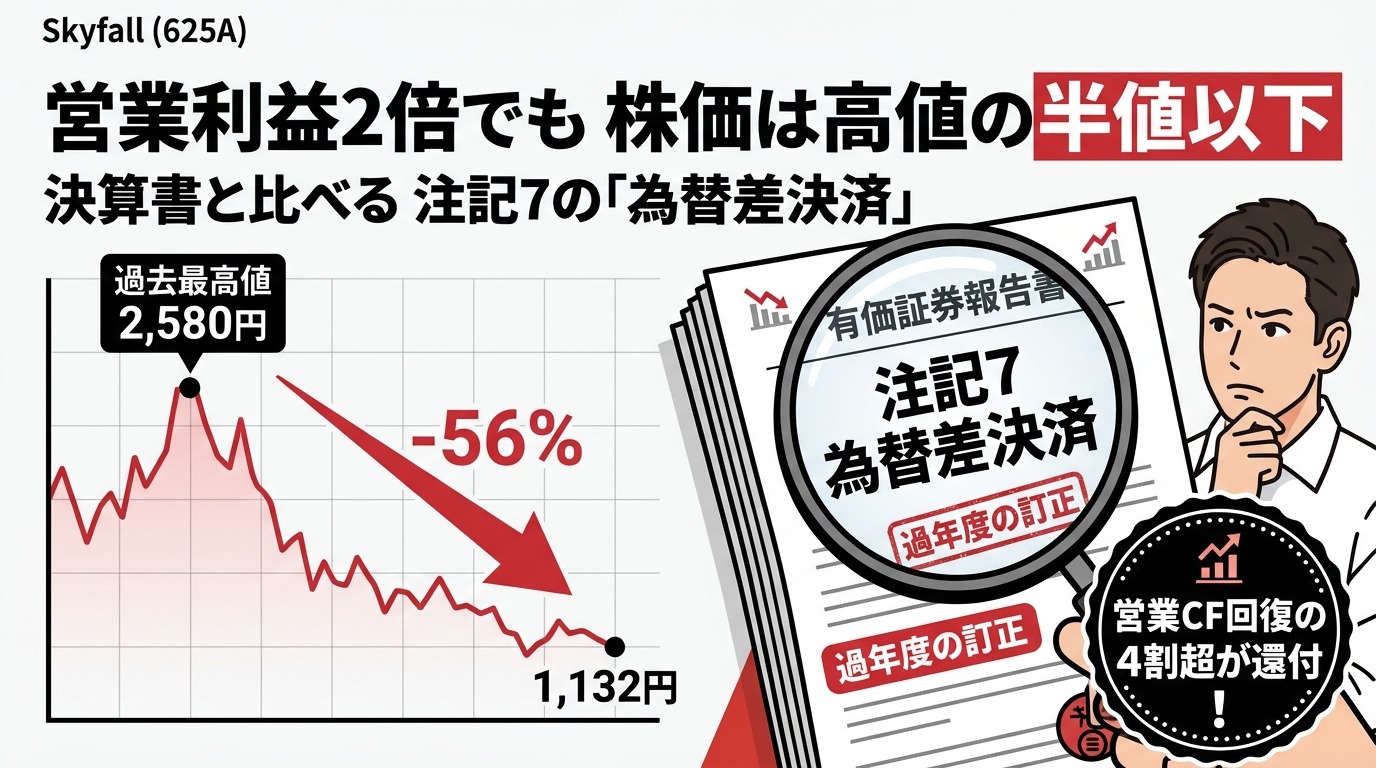
Skyfall(625A)のチャートを眺めていて、どうにも腑に落ちない感じがずっと残っていた。
会社予想では今期(2026年9月期)の営業利益が前期の2.2倍になる。それなのに株価は、9月30日の場中につけた上場来高値2,580円から、11月6日の終値で1,037円(前日比−8.4%)。半値を割り込んで、高値から約6割安だ。グロース市場の地合い、上場直後の需給、積み上がった信用買い──理由として並べられるものはいくらでもあるし、たぶんどれも間違ってはいない。ただ、それで納得してしまうと何か大事なものを見落とす気がして、上場申請のための有価証券報告書(Ⅰの部)を頭から読み直した。
手が止まったのは本文ではなかった。冒頭の「主要な経営指標等の推移」という表の、その下に小さく並んだ注記の7番目である。
・為替でメディアへの「追加払い」が生まれる構造
・媒体費・買掛金・税金に残る3つの痕跡
・中間期の営業CF「7.53億円の回復」の中身
・11月13日の決算で何を見ればいいか
株価の位置を先に確かめておく
| 項目 | 株価 | 日付 |
|---|---|---|
| 公開価格 | 1,500円 | 2026年9月17日上場 |
| 初値 | 1,760円 | 9月17日 |
| 上場来高値(場中) | 2,580円 | 9月30日 |
| 直近終値 | 1,037円 | 11月6日(前日比−95円) |
公開価格からは30.9%下、高値からは59.8%下にいる。時価総額は約76億円。会社予想の当期純利益8.07億円を発行済株式数(735万450株)で割るとEPSは約109.8円で、予想PERはおよそ9.4倍になる(いずれも筆者計算)。成長企業としては低い。低いからこそ「売られすぎ」に見えるし、低いからこそ市場が何かを割り引いている可能性もある。
注記7に書かれていた、たった数行
該当箇所をそのまま引く。【確認済み】
読み流せば「過去の取引条件を整理しました、もう終わりました」という話に見える。実際に会社はそう説明しているし、監査法人の監査を経た書類に載っている文章でもある。ところが、もう一度ゆっくり読むと、肝心なことがほとんど書かれていないのに気づく。
・どの事業年度を、いくら訂正したのか
・訂正前の数字(訂正でどれだけ利益が減ったのか)
・対象になったメディアの数や範囲
・発覚の経緯(社内で気づいたのか、監査や上場審査の過程で指摘されたのか)
もうひとつ引っかかるのが、「主要な精算対応は完了」の“主要な”という三文字だ。主要でない部分は残っているのか、いないのか。重要な追加負担も「見込んでおりません」であって、確定した話ではない。言葉尻を捕まえたいわけではないけれど、上場申請書類の文言は一語ずつ法務と監査を通っている。そこにわざわざ「主要な」が入っている事実は、頭の片隅に置いておいていいと思う。
加えて、同じ表の注記8には、第4期〜第6期(2021年9月期〜2023年9月期)の数値は監査を受けていないと明記されている。会計監査人であるESネクスト有限責任監査法人の継続監査期間は「2024年9月期から2年間」。監査済みの年次決算は、直近の2期分しかない。【確認済み】
そもそもSKYFLAGは何を売っているのか
為替の話に入る前に、Skyfallの稼ぎ頭であるSKYFLAG(スカイフラッグ)が何なのかを書いておく。マンガアプリを読んでいて、「このゲームを始めてレベル10まで進めたら、マンガが読めるポイントをプレゼント」といった案内を見たことがあると思う。あの仕組みの裏側で動いているのがSKYFLAGで、2025年9月期の売上の96.4%はこの事業から来ている。
・メディア(マンガアプリ、ゲームアプリなど):自社アプリに広告枠を置き、広告収入の分け前を受け取る
・ユーザー:広告を自分で選んで条件を達成し、そのアプリで使えるポイントをもらう
ふつうのネット広告は、表示やクリック、アプリのインストールの時点でお金が発生することが多い。SKYFLAGはそれよりずっと奥、会員登録や一定期間の継続利用、課金といった段階まで進んで初めて広告費が発生する。会社はこれを「ロングCPEリワード広告」と呼んで商標まで取っていて、本当に使ってくれた人にだけお金を払えるというのが広告主向けの売り文句だ。自社で運営しているポーカーゲーム「ポーカーチェイス」にもSKYFLAGが入っていて、実験場の役割も兼ねているらしい。
押さえておきたいのは取り分の構造のほうで、広告主から受け取った広告費のおよそ8割はメディアへの媒体費として出ていき、Skyfallの手元に残るのは2割に届かない。売上185億円の会社なのに粗利が30億円ほどにとどまるのはこのためで、この「8割を外に払う」形が、そのまま次の為替の話につながってくる。【確認済み・比率は筆者計算】
なぜ「為替」でメディアへの追加払いが起きるのか
その構造に「海外の広告主」という要素を重ねると、お金の流れはこうなる。
・2025年9月期の媒体費(メディアへの支払い)は132.67億円で、売上高の81.8%【確認済み・比率は筆者計算】
・売上の半分近くが海外の相手で、払い先のメディアは主に国内

外から入ってきたお金を円に直して、その何割かをメディアに渡す。この「円に直すときのレート」をどう扱うかは、メディアとの契約で決まっているはずだ。
【筆者推測】ここから先は会社が説明していない領域なので、あくまで推測として読んでほしい。もし分配の計算に使う換算レートが、実勢より円高寄りのまま運用されていた時期があったとしたら、円安が進むほど円建ての売上は膨らむのに、メディアへの分配額は古いレートで小さく計算される。差額はSkyfallの粗利として残り、後になって契約条件と突き合わせれば「追加精算」として払い戻すしかなくなる。
そう考える手がかりは、同じ書類の「事業等のリスク(18)為替レート変動について」にある。会社は対応策として「実勢相場に基づいた月次での社内換算レートの見直し」を挙げている。わざわざ月次で見直すと書いてあるのを裏返して読むと、以前はそうではなかった時期があったのかもしれない。ただし、これは文章の行間を読んでいるだけで、会社がそう認めたわけではない。ここは何度でも強調しておく。
経常利益率を年度ごとに並べると、もうひとつ気になる形が浮かぶ。
| 決算期 | 売上高 | 経常利益 | 経常利益率 | 監査 |
|---|---|---|---|---|
| 2021年9月期 | 40.6億円 | 3.66億円 | 9.0% | 未監査 |
| 2022年9月期 | 69.1億円 | 10.62億円 | 15.4% | 未監査 |
| 2023年9月期 | 81.6億円 | 4.96億円 | 6.1% | 未監査 |
| 2024年9月期 | 128.7億円 | 2.66億円 | 2.1% | 監査済み |
| 2025年9月期 | 162.2億円 | 5.54億円 | 3.4% | 監査済み |
| 2026年9月期(予) | 185.0億円 | 11.76億円 | 6.4% | 会社予想 |
2022年9月期(2021年10月〜2022年9月)の経常利益率15.4%は、前後の年と比べて明らかに突出している。この期間は円安が急ピッチで進んだ時期とほぼ重なっていて、しかも監査を受けていない数字だ。訂正の対象にこの年度が含まれていたのかどうかは、資料からは読み取れない。読み取れないのだけれど、正直、この並びは見ていて少し落ち着かない。
決算書に残っていた3つの痕跡
会社は金額を書いていない。それなら、監査済みの2期分と今期中間期の財務諸表から、それらしい動きを拾い集めるしかない。以下の3つはどれも単独では決め手にならないが、並べてみると注記7の説明と形がよく合う。
痕跡① 媒体費は28%増えたのに、買掛金は減った
| 項目(千円) | 2024年9月期 | 2025年9月期 | 増減 |
|---|---|---|---|
| 媒体費 | 10,377,938 | 13,267,211 | +27.8% |
| 買掛金(期末) | 2,781,043 | 2,641,924 | −5.0% |
| 売掛金(期末) | 1,899,632 | 2,689,310 | +41.6% |
| 営業CFのうち仕入債務の増減 | +1,100,056 | −139,118 | — |
| 営業キャッシュ・フロー | +823,774 | −917,108 | — |
2024年9月期の営業CFは8.2億円の黒字だった。ただ中身をのぞくと、買掛金が1年で11億円も膨らんだ効果がほぼ全部で、それを除けばマイナスに近い。翌2025年9月期はメディアに払う媒体費が28%も増えたのに、期末の買掛金はむしろ減っている。払うべき額が増えているのに未払いが減ったのなら、そのぶん現金が外へ出ていったということになる。
【筆者試算】買掛金を媒体費で割って365日を掛けると、支払いまでの日数のおおよその目安が出る。2024年9月期末は約98日、2025年9月期末は約73日。2024年9月期末だけ、妙に長い。
【筆者推測】追加精算の債務が2024年9月期末の買掛金(または関連する未払い)に積まれ、2025年9月期に支払われた──そう読むと、会社の言う「第8期の営業活動によるキャッシュ・フローの支出の要因の一部」と形がぴたりと合う。もちろん、取引先との支払サイトの変更など、まったく別の理由でも同じ形は生まれうる。
痕跡② 利益と税金の動きが噛み合わない
| 期(千円) | 税引前利益 | 法人税・住民税及び事業税 | 備考 |
|---|---|---|---|
| 2024年9月期 | 1,770 | 250,492 | 減損損失263,814を特別損失に計上 |
| 2025年9月期 | 553,694 | 1,071 | 法人税等調整額106,009 |
| 2026年9月期 中間 | 696,399 | (法人税等176,783) | 前期に納付した法人税等123,616の還付を受領 |
2024年9月期は、ほぼゼロの税引前利益に対して2.5億円の税金がかかっている。翌期は5.5億円の税引前利益に対して当期分の税金がわずか107万円で、さらに今期の中間期には、前期に納めた法人税等のうち1.24億円が戻ってきた。
【筆者推測】会計上は「訂正」によって費用を過去の年度に戻せるが、税務上の損金は、精算額が確定したり実際に支払ったりした年度で認められるのが普通だ。会計と税の計上時期がずれれば、ちょうどこういう凸凹が出る。とはいえ2024年9月期の減損損失2.6億円の税務上の扱いや、繰延税金資産の取り崩しでも説明はつきうるし、会社はこの関係について一言も触れていない。「そう読むと辻褄が合う」以上のことは、ここでは言えない。
痕跡③ 2025年9月期から現れた「遅延損害金」
営業外費用の内訳を追っていくと、2024年9月期にはなかった「遅延損害金」という行が、2025年9月期に1,798万9千円、今期中間期に618万7千円計上されている【確認済み】。遅延損害金は、支払いが遅れたときに相手へ払うものだ。誰に対する、何の遅延なのかは開示されていない。追加精算と結びつける根拠は何もないのだけれど、精算の中身が「過去の払い不足」だったのなら、利息にあたるものが付いても不思議ではない。11月13日の決算でこの行が消えているかどうかは、地味ながら見ておきたい。
中間期の「営業CF 7.53億円」を分解する
会社側にとっていちばんの反論材料は、2026年9月期の中間期(2025年10月〜2026年3月)に営業CFが7.53億円の黒字へ戻ったことだろう。前期のマイナス9.17億円から、半年で大きく持ち直した。ここは素直に評価していいと思う。そのうえで、中身は一度ばらしておきたい。
| 中間期の営業CFの内訳 | 金額(千円) |
|---|---|
| 税引前中間純利益 | +696,399 |
| 売上債権の増加 | −360,893 |
| 仕入債務の増加 | +70,465 |
| 未収消費税等の減少(消費税の還付) | +204,828 |
| 法人税等の還付 | +123,616 |
| その他(減価償却費・利息など) | +18,252 |
| 営業キャッシュ・フロー | +752,667 |
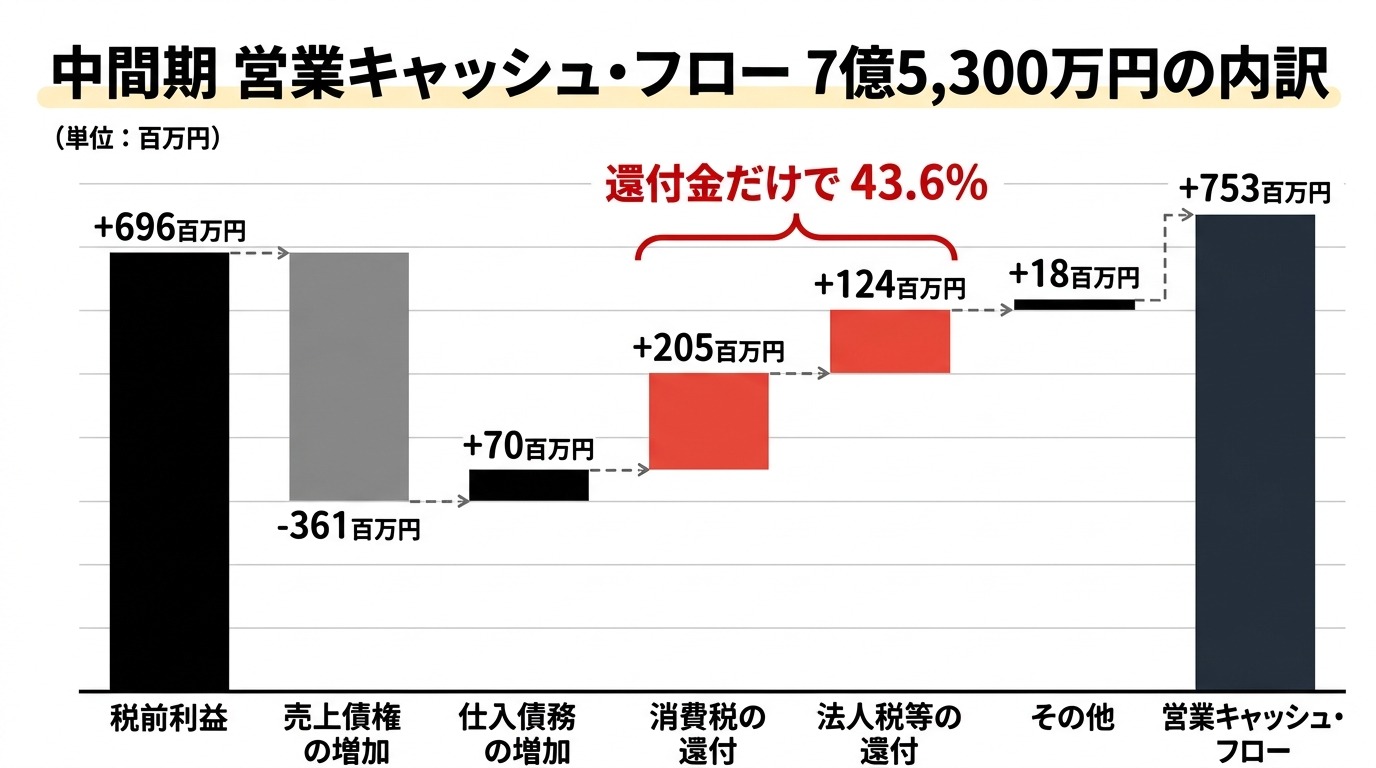
還付を除いても4億円強のプラスなので、「本業でお金が回っていない」とまでは言えない。法人税の還付は前期の納め過ぎが戻ってきただけの一度きりのものだし、消費税のほうも性質が少し特殊で、売上の半分近くが海外の広告主向け、支払いの多くが国内メディアという構造だと、仕入れで払った消費税のほうが売上で預かる消費税より多くなり、還付を受ける側に回りやすい。還付自体は今後も繰り返し起きうるが、時期によって大きく振れる。
実際、その振れはもう出ている。第3四半期(2026年4〜6月)の動きを、中間期末と第3四半期末の残高の差で追うとこうなる。
| 項目(千円) | 中間期末(3月末) | 第3四半期末(6月末) | 増減 |
|---|---|---|---|
| 現金及び預金 | 1,955,485 | 1,775,611 | −179,874 |
| 売掛金 | 3,051,117 | 3,502,734 | +451,617 |
| 未収消費税等 | 270,477 | 410,163 | +139,686 |
| 買掛金 | 2,712,390 | 2,872,809 | +160,419 |
【筆者推算】第3四半期だけで税引前利益はおよそ3.7億円(第3四半期累計1,065,988千円−中間696,399千円)出ているのに、現金は1.8億円減った。短期借入金の残高は中間期末と同じ2億円のままで、財務CFを長期借入金の約定返済だけと仮定し、その額を固定負債の長期借入金の減少額(18,339千円)で置くと、第3四半期単独の「営業CF+投資CF」はおよそマイナス1.6億円になる。計算式は「現金の増減(−179,874)−財務CF(−18,339と仮定)=−161,535」。
原因として大きいのは売掛金の4.5億円増で、会社は第3四半期にゴールデンウィークの大型施策が好調だったと書いている。売上が四半期の後半に寄れば売掛金は膨らむので、これ自体を異常とは思わない。それでも、「営業CFは回復した」という話が四半期ごとに見ると一直線ではないこと、未収消費税がまた積み上がり始めていることは、知っておいたほうがいい。
粗利率の改善は、どこまで信じていいか
| 期 | 売上総利益率 | 媒体費率 | 為替差損益(営業外) |
|---|---|---|---|
| 2024年9月期 | 15.5% | 80.6% | 差損 4,081万円 |
| 2025年9月期 | 14.2% | 81.8% | 差益 2,797万円 |
| 2026年9月期 中間 | 16.6% | 非開示 | 差益 5,858万円 |
| 2026年9月期(予) | 16.7% | 80.0% | 4Qは見込まず |
今期の強気シナリオの柱は、この粗利率の改善だ。会社は「収益性の高いメディアの売上拡大及びメディアごとの取引条件の見直し」で売上総利益率が上がると説明していて、中間期の実績でも16.6%まで上がっている。計画ではなく実績として確認できる改善なので、ここは強気材料としてまっすぐ受け取っていい。
気になるのは、2025年9月期の14.2%の中に、精算がらみの費用がどれだけ入っていたのか分からない点だ。前期の原価に一時的な精算分が乗っていたのなら、今期の改善の一部は「元に戻っただけ」になる。逆に、精算分がすべて過去の年度へ振り替えられていたのなら、今期の改善はまるごと実力ということになる。どちらなのかで、来期以降に期待していい利益率の水準がかなり変わってくる。
為替差損益の振れも見逃せない。外貨建ての売掛金を抱えている以上、円安なら差益、円高なら差損が出る。2024年9月期の4,081万円の差損から、今期は中間期だけで5,858万円の差益。経常利益の動きの一部は、本業ではなく為替が作っている。
会社側の説明にも、ちゃんと筋はある
ここまで疑う側から書いてきたので、公平のために反対側も並べておく。
- 2024年9月期と2025年9月期の財務諸表は、監査法人の監査を受けて上場申請書類に載っている。訂正後の数字が監査を通っている、ということでもある
- 訂正と追加精算の事実は、会社自身が書類に明記している。隠していたわけではない
- 還付を除いても、中間期の営業CFは4億円強のプラスだった
- 2026年9月期第3四半期累計の経常利益率は7.6%で、監査済みの2期(2.1%、3.4%)より明確に高い
- 現時点で、不正や意図的な操作を示す情報は見当たらない。注記の書きぶりも「契約条件及び運用状況を確認した結果」で、取引条件の解釈と運用の問題として読むのが自然だ
上場前に過去の取引を洗い直し、払うべきものを払って数字を直した、と読むなら、むしろ審査がきちんと機能した結果とも言える。問題があるとすれば、その「払うべきもの」がいくらだったのかを、外から知る手段がまったくないことのほうだろう。市場は、分からないものには値段をつけにくい。PER9倍台という低さの一部は、たぶんその「分からなさ」の値段だと思っている。【筆者分析】
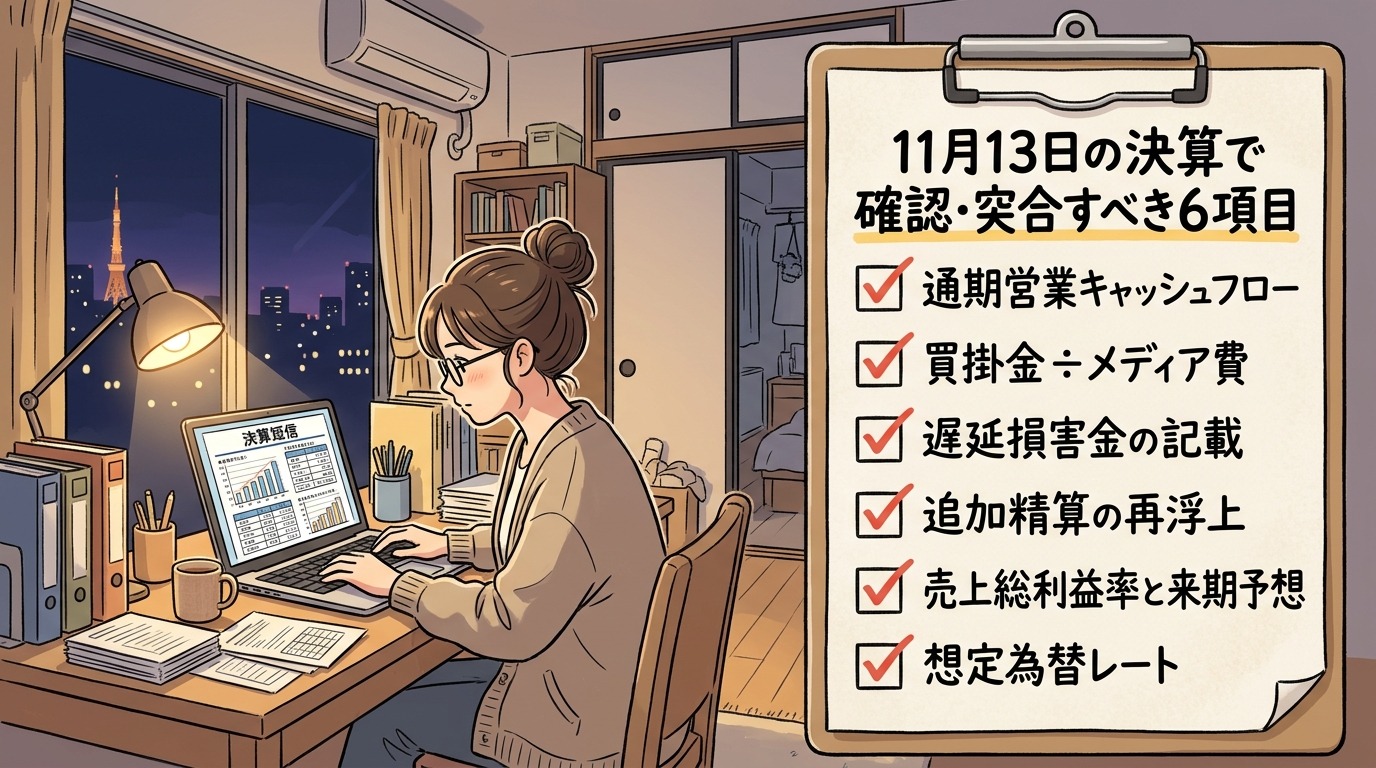
11月13日の決算で照合したい6項目
次の決算は通期決算なので、上場後はじめて1年分のキャッシュ・フロー計算書が出てくる。損益計算書よりも先に、そちらを開くつもりでいる。
- 株式会社Skyfall 新規上場申請のための有価証券報告書(Ⅰの部)(2026年8月17日、日本取引所グループ)
- 株式会社Skyfall 有価証券届出書(2026年8月17日提出、EDINET)
- 株式会社Skyfall「2026年9月期の業績予想について」(2026年8月17日)
- 株式会社Skyfall 上場に関する決算情報等(2026年9月17日、TDnet)
- 東京証券取引所「新規上場日の初値決定前の気配運用について:(株)Skyfall」(2026年9月16日)
- みんかぶ Skyfall(625A)IPO情報(初値1,760円)
- トレーダーズ・ウェブ Skyfall(625A)株価時系列(2026年11月6日取得)
- Yahoo!ファイナンス Skyfall(625A)株価・信用残(11月6日終値、10月16日時点信用残。2026年11月6日取得)