企業のIRを読んでいて、たまに文章から声が聞こえてくることがある。もちろん実際に誰かが話しているわけではないのに、どういうわけか早口で説明している姿が頭に浮かんでしまう。
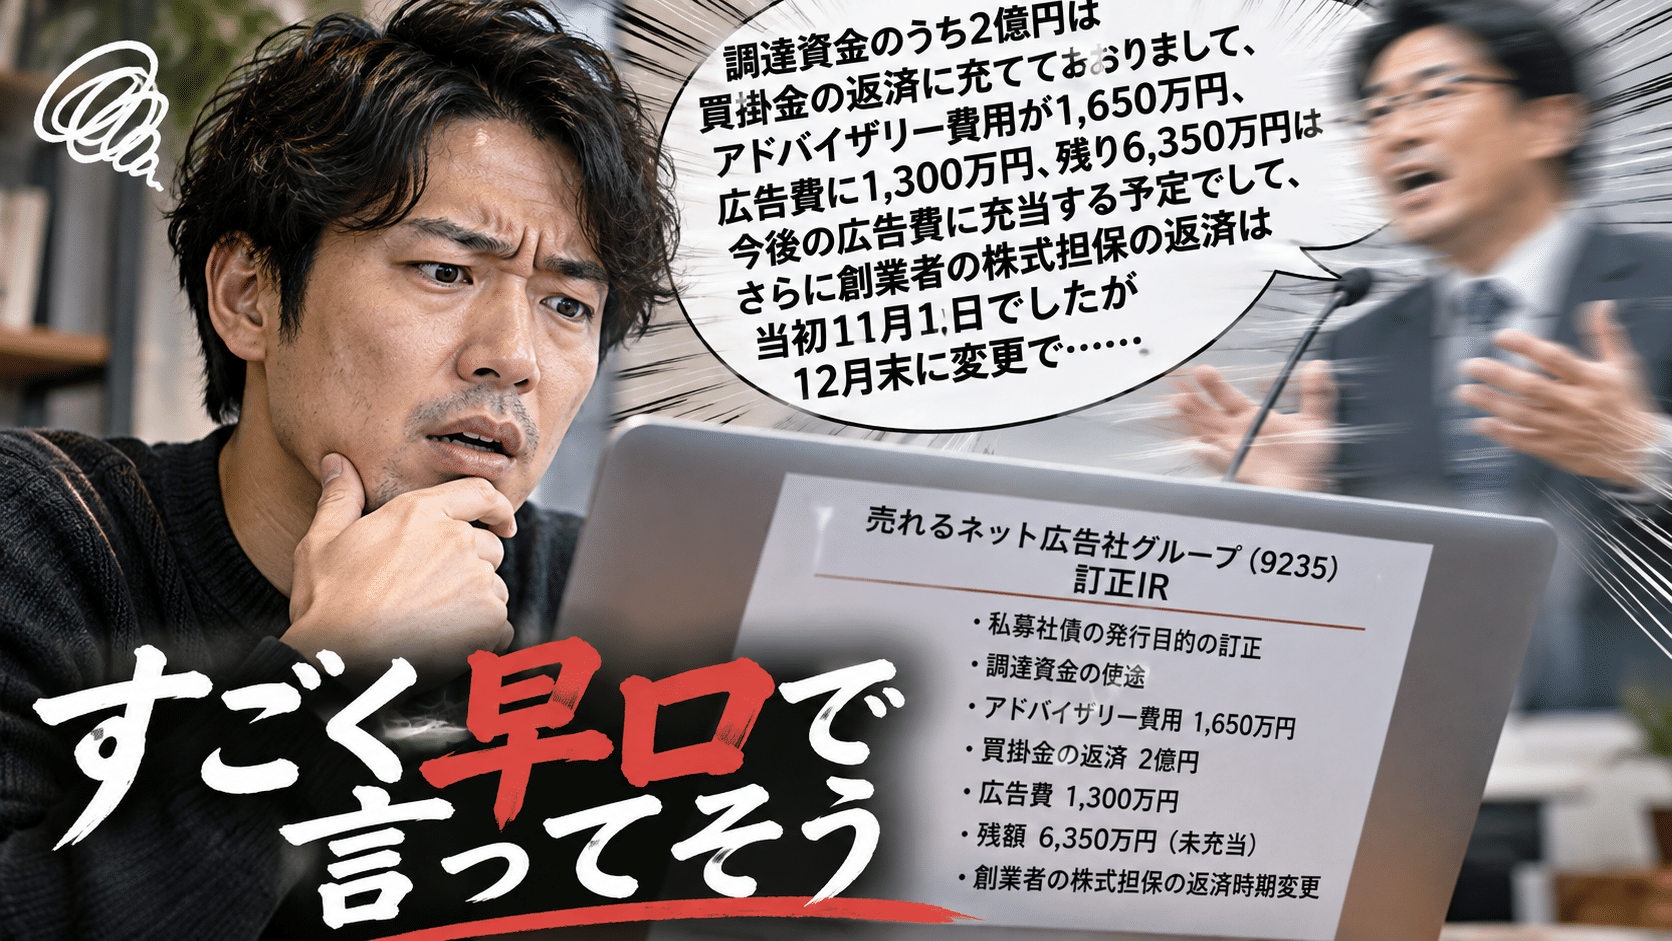
11月20日に発表された売れるネット広告社グループ(9235)の訂正IRが、まさにそれだった。
PDFを開く
発端は、取締役会議事録への記載に誤りがあり、私募社債の発行目的や資金調達費用の説明にも誤りや不足があったというもの。ここまでは、まあ訂正のお知らせである。
ところが読み進めると、調達資金のうち2億円は買掛金の返済に充てられ、アドバイザリー費用は1,650万円、広告費に1,300万円を使い、残額6,350万円は今後の広告費に充当する予定だと、次々に具体的な数字が登場する。そして最後のほうに、創業者による株式担保の話まで出てくる。当初11月1日に予定されていた返済は終わっておらず、12月末までに返済する予定になったという。
そこ、もう少し詳しく聞きたいんですけど。
訂正IRに詰め込まれていた数字を、いったん止めて並べる
早送りのままだと頭に入らないので、一度ぜんぶ書き出してみた。
| 項目 | 内容 |
|---|---|
| 発行主体 | 株式会社国際漢方研究所(連結子会社) |
| 第1回無担保社債 | 額面3億円。2026年9月29日に償還済 |
| 第1回の費用 | 792万円(税込)。成功報酬率2.4%(税別)。国際漢方研究所の手元資金から支払い |
| 第2回の調達資金 | 2億9,300万円 ※費用1,650万円+差引2億7,650万円からの筆者計算 |
| └ アドバイザリー費用 | 1,650万円(みらい證券) |
| └ 買掛金返済 | 2億円。10月30日、ADWAYS ASIA HOLDINGS LIMITEDのアドウェイズへの債務を当社が支払い |
| └ 広告費 | 1,300万円。愛徳威広告(上海)の広告費として売れるネット広告社株式会社が支払い |
| └ 未充当 | 6,350万円。今後、同じく愛徳威広告(上海)の広告費に充当予定 |
| 連帯保証 | 売れるネット広告社グループ(親会社) |
| (注)創業者の株式担保 | 被担保債務の弁済は未完了。返済予定を11月1日→12月末日に変更 |
もちろん、会社は必要な事実を開示しているのであって、早口でごまかしていると決めつけるつもりはない。ただ、これだけの情報を一つの訂正資料に詰め込まれると、読む側の頭の中では説明する人の話す速度がどんどん上がっていく。
漢方の会社が出した社債が、なぜ広告の支払いに回っているのか
個人的にいちばん引っかかったのは、数字の多さよりも「目的」がまるごと書き換わっていることのほうだった。訂正前の文面では、国際漢方研究所が自分の事業運営に必要な資金を確保するために社債を出した、という話になっていたのに、訂正後は「グループ会社の資金を確保するために、発行主体を国際漢方研究所にした」という説明に変わっていて、使い道の筆頭にはADWAYS ASIA HOLDINGSがアドウェイズに負っていた買掛金2億円が座っている。
漢方の会社が借りたお金で、広告の会社の支払いをしている、という絵になる。
グループ内で資金を融通すること自体は珍しくないし、それだけで悪いとは思わない。ただ国際漢方研究所は、6月29日の取締役会で株式取得と株式交換による子会社化を決めたばかりの会社で、その会社を発行体に選んだ理由として、会社は調達の実行可能性や資金確保までの期間、調達条件を踏まえた結果だと書いている。裏返すと、ほかの方法では時間が足りなかったか、条件が合わなかったのかもしれない。ここは筆者の読みで、会社がそう言っているわけではないのだけれど、正直この一文がいちばん長く頭に残った。
議事録は、取締役会で何が決まったかの記録そのものだ。開示資料の書き損じではなく、その元になる記録が違っていたというのは、資料作成のミスより一段深い話なのかもしれない。
調達資金2億9,300万円に対して費用1,650万円は約5.6%(筆者計算)。第1回は額面3億円に対して税込792万円、約2.6%だった。第2回の額面と料率はこの訂正資料に書かれていないので単純には比べられないが、倍近い数字が並ぶとどうしても目が止まる。
第1回の792万円について、社債の調達資金ではなく手元資金から払ったと、わざわざ書き添えてある。わざわざ書くということは、どこかでそこを聞かれたのだろうか、と想像してしまう。
→ アナリスト推奨が強気に偏る理由——利益相反の構造を個人投資家目線で読む
「以上」の手前に、そっと置かれた一行
企業のIRというのは不思議な文章だ。良いニュースは大きな見出しで堂々と登場するのに、気になる話ほど長い文章の中に静かに置かれているように感じることがある。
今回でいえば、創業者の株式担保の話は本文ではなく「(注)」の中にいる。5月12日に出した「既存株主利益保護を目的とした創業者による株式担保提供を通じた戦略的資金対応に関するお知らせ」の続報で、被担保債務の弁済がまだ全部は終わっていないから担保設定は続いている、11月1日だった返済時期は新しい返済計画で12月末日に変えた、と。社債の訂正資料の中に、別件の返済延期が同居している格好だ。
そして、読んでいるこちらが一番気になったところで、文章はあっさり終わってしまう。
いや、以上じゃなくて(笑)
早送りを止めて、次に見るところ
投資家が知りたいのは、説明の長さではなく、その説明の向こう側にある会社の実情なのだと思う。だから次の開示で何が出てくるか、出てこないかのほうがたぶん大事になる。
それにしても今回のIR、頭の中で音読すると、どうしても途中から早送りになってしまう。