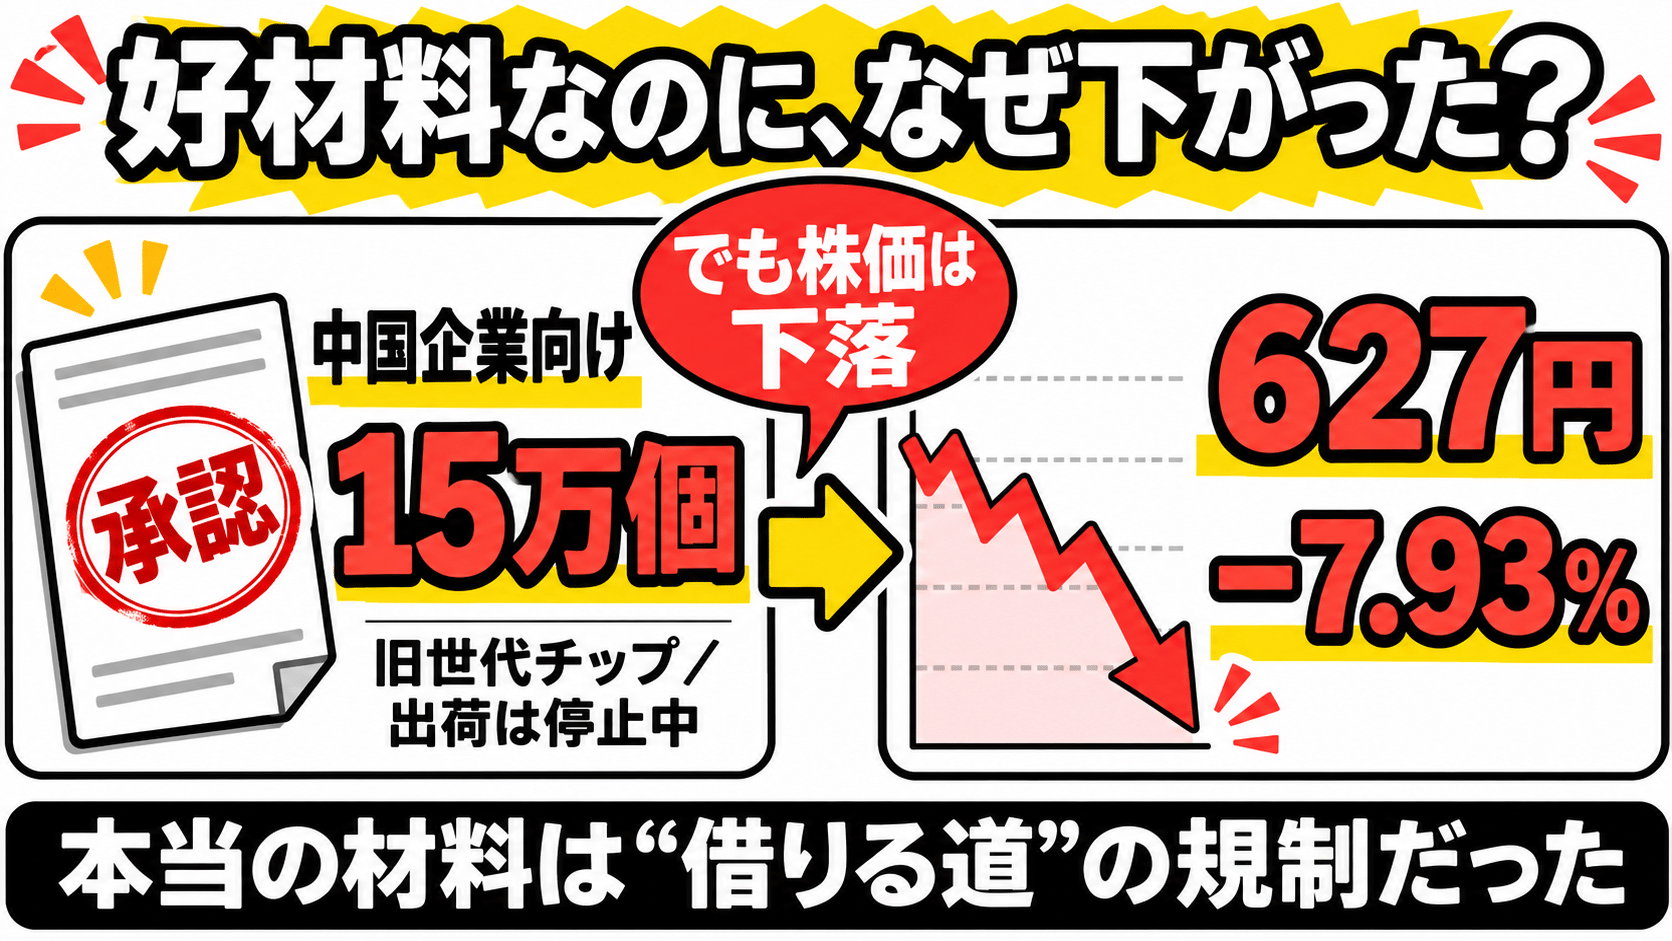
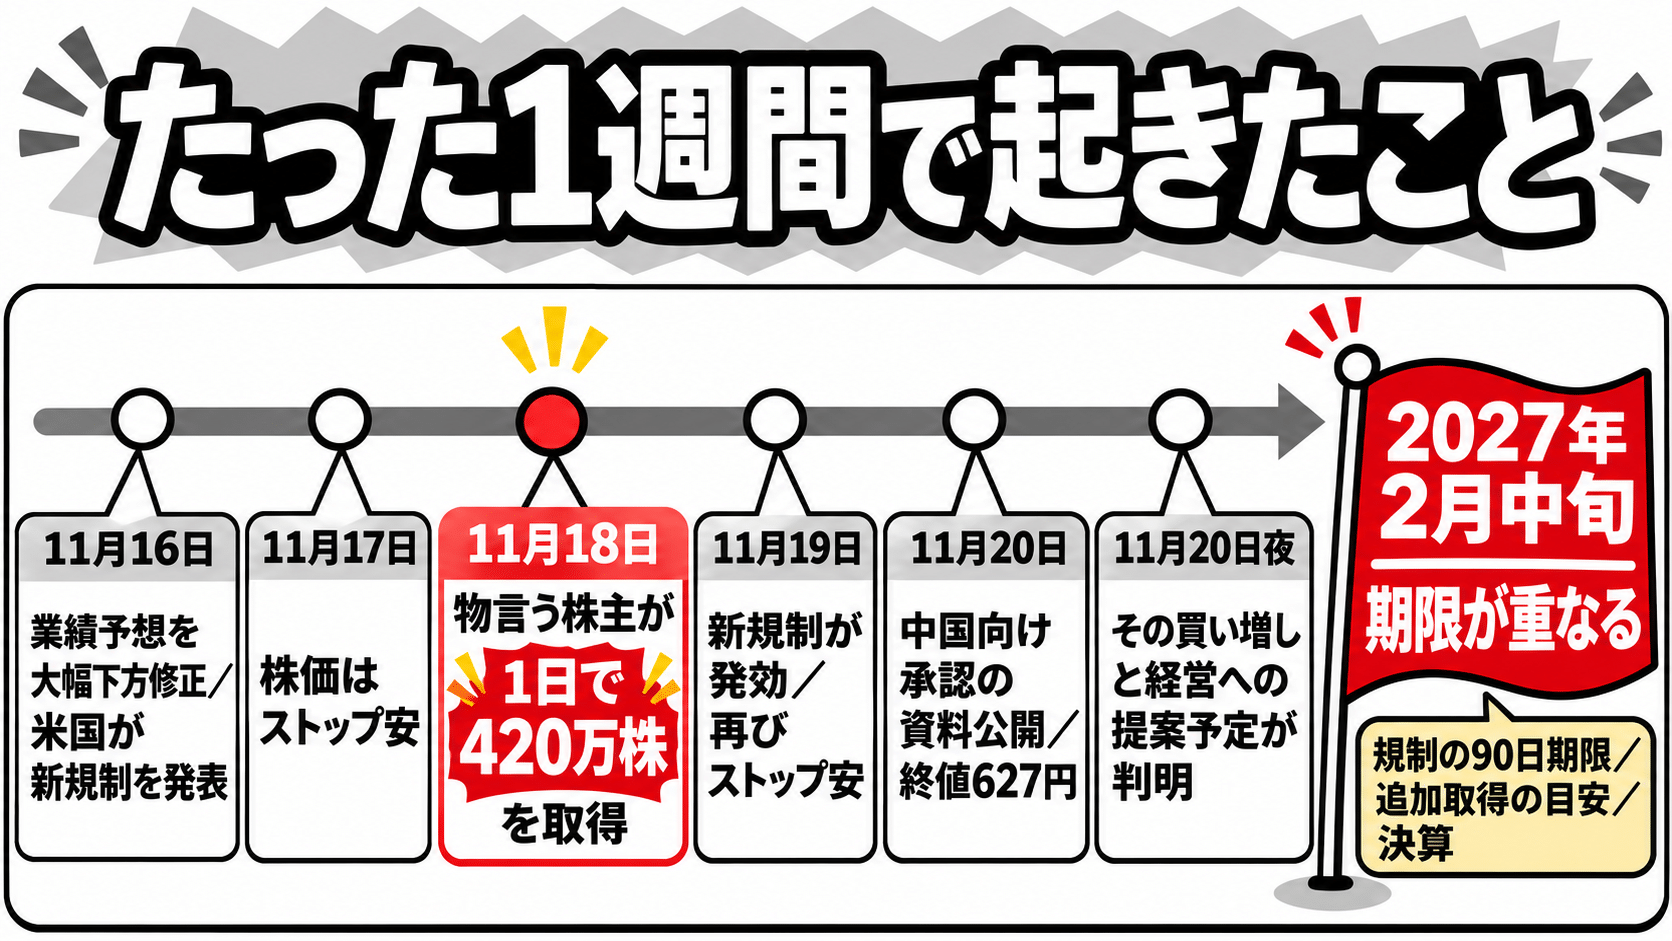
11月20日、データセクション(3905)の終値は627円。前日比54円安、率にして−7.93%だった。前日19日はストップ安の681円で引けていたので、2営業日で200円以上削られた計算になる。
その同じタイミングで、米国から妙なニュースが届いている。米下院外交委員会が、米商務省の出したAI半導体の輸出許可記録を公開したのだ。中身は「テンセント向けに15万個、アリババ向けに7万5,000個」。米国時間19日の公開なので、日本では20日の取引時間中に一斉に報じられた。
テンセントという名前で、一瞬手が止まった人は多いと思う。昨年12月、英フィナンシャル・タイムズ(FT)が「テンセントがデータセクションの大阪のデータセンター経由でNVIDIAのBlackwellを使っている」と報じた、あのテンセントだ。
「米国がテンセントへの販売を認めたなら、米中の緊張は緩んでいる。データセクションにも追い風では?」──そう考えるのは自然だし、実際そういう書き込みも見かけた。でも株価は下げ止まらなかった。
この記事で考えたいのは、ニュースそのものより「好材料っぽい見出しが出ても、データセクション株が救われなかった理由」のほうだ。先に書いておくと、筆者はこれを市場の読み違いだとは思っていない。見出しより先に、市場は構造の方を読んでいた気がする。
- 承認されたのは一世代前のH200など。夏には一部が実際に届いたと報じられたが、NVIDIAは11月17日(米国時間)の決算説明会で中国向けの出荷停止を表明している
- 同じ週、米国は「海外データセンターで計算能力を借りる道」に許可制を敷いた(11月19日発効)。データセクションに直接関わり得るのはこちら
- 11月16日の業績予想修正で、売上高予想は約89%減。上期売上の8割強は「解約の見返りの手数料」だった
- 20日の引け後、オアシスが下方修正直後の11月18日、たった1日で420万株を取得していたことが判明。保有目的には「コーポレートガバナンス上の重大な瑕疵の是正」と、代表取締役の選定に関する提案予定が書き込まれていた。PTSは一時15%高
輸出を絞る米国が、87万9,868個の販売を承認していた
下院外交委員会(委員長:ブライアン・マスト氏)が公開したのは、商務省産業安全保障局(BIS)が中国企業向けに出したAI半導体の輸出許可の記録だ。対象は2025年12月から2026年5月までに申請された案件で、5月11日時点で21件、計87万9,868個が承認されていた。チップはNVIDIAのH200と、AMDのMI325X。
| 企業 | 承認数 | 申請数(判明分) |
|---|---|---|
| テンセント(子会社含む) | 150,000個 | 150,000個(全量承認) |
| アリババ | 75,000個 | 948,950個 |
| バイドゥ | 43,000個 | ─ |
| BYD | 4,000個 | ─ |
| 全体(21件) | 879,868個 | 340万個超 |
- 承認されたH200/MI325Xは、Blackwell(B200・B300)より前の世代。Blackwellは今も中国向けの販売が認められていない
- 記録上、5月11日時点では承認分はまだ出荷されていなかった。その後FTは8月、テンセントとバイトダンスにそれぞれ約1万個のH200が届いたと報じている
- NVIDIAは直近の第3四半期に中国向けのHopper製品を24億ドル販売したと報じられた。そのうえで11月17日(米国時間)の決算説明会では、コレット・クレス暫定CEOが「中国向けのライセンス対象Hopperデータセンター製品は、もう出荷していない」と述べた
- 4社はいずれも米国防総省の中国軍事企業リスト(1260Hリスト)に載っており、公開の目的は「承認」を誇ることではなく、審査の甘さを問題にすることにある
「テンセントに15万個」という見出しの強さに比べると、中身はかなり地味だ。許可は出て、夏には一部が実際に届いた。けれど今はその流れも止まっている。対象は一世代前のチップで、データセクションの抱えるBlackwellとは別物。しかも議会がこの資料を出したのは、政権の審査を締め上げるためである。どこをどう読んでも、規制が緩む話ではない。
テンセントとデータセクションをつないだFT報道
2025年12月のFT報道を振り返っておく。テンセントは、データセクションが大阪近郊で運営するデータセンターのBlackwellの計算能力を、第三者を介する形で借りている──という内容だった。チップは日本にあり、中国に輸出されていないので、当時のルールでは合法とされた。
- 大阪向けにB200を5,000基、約2億7,200万ドルで調達。その裏付けとして3年・約4億600万ドルの利用契約
- シドニーで3年・約8億ドルの契約。B300の最初の1万基は約5億2,100万ドル
- 契約は東京のパートナー企業(NowNaw=ナウナウジャパン)を経由する形
- 米中のルールが再び厳しくなれば、データセクション側が契約を解除できる、とも報じられた
この「認めないが否定もしない」という曖昧さが、話を全部ややこしくしている。顧客が誰なのか分からなければ、新しい規制がどこまで効くのかも外からは判定できない。正直、ここが一番気持ち悪いところだ。
同じ週、米国は「借りる道」に許可制を敷いた
データセクションにとって本当に重いのは、輸出承認の記録ではなく、こっちのほうだと思う。商務省BISは11月16日に暫定最終規則を発表し、19日付の官報掲載と同時に発効させた。海外のデータセンター経由で先端半導体を遠隔利用する道に、網をかける内容だ。
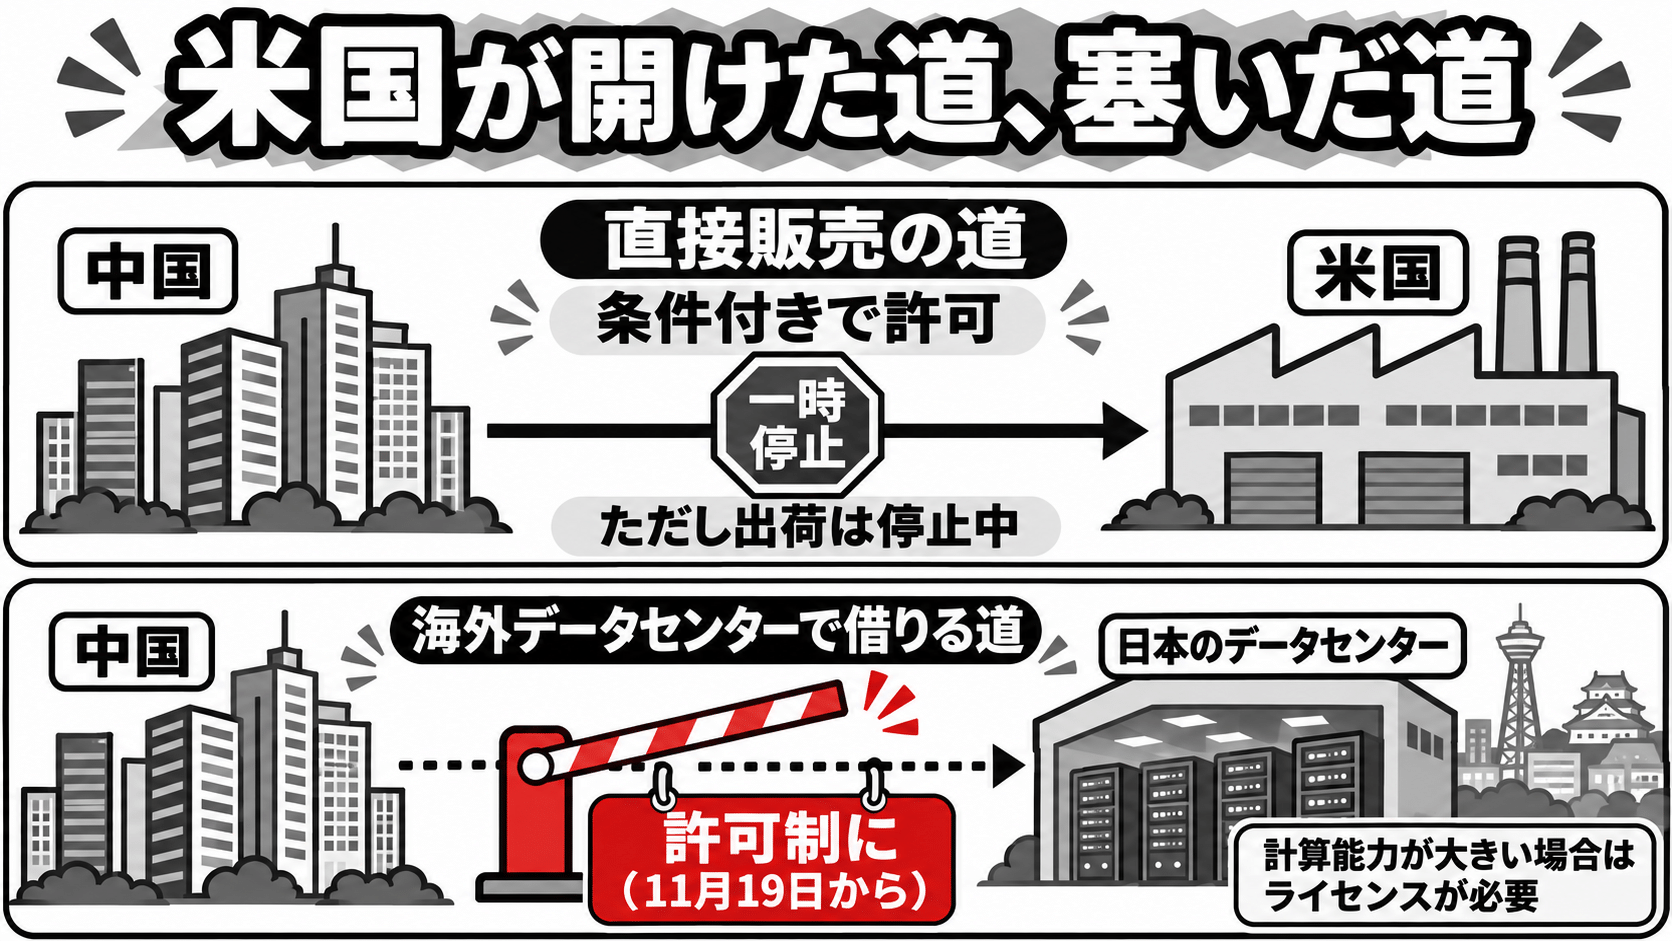
- 中国など(国グループD:5)やマカオに本社・最終親会社を置く企業に、データセンターが合計1,200万TPP超の計算能力を提供している/提供する予定だと知っている場合、そのデータセンター向けの先端半導体の輸出・再輸出・国内移転にライセンスが必要。基準になるのは施設全体の能力ではなく、対象企業に直接・間接に提供する計算能力(連結されたデータセンターは合算)
- 1,200万TPPは、H100換算でおよそ758基で超える水準(XenoSpectrumの試算)
- データセンターの所在地は問わない。日本にある施設も対象になり得る
- 仲介業者を通した間接的な提供も対象。輸出者やデータセンター側には、顧客の所有・支配関係を確認する注意義務が課される
- すでに大規模に提供しているデータセンターには、発効から90日以内の許可取得が求められる。期限を過ぎた場合の扱いについて、日本語の報道は「今後の輸出制限の対象になる」と伝えている。米法律事務所モーガン・ルイスは「サービスを続けるには期限内に許可を取得する必要があり、申請だけでは足りない」と解説している
- インドネシア、マレーシア、シンガポール、タイ、ブラジルの5か国向けの先端半導体輸出も新たに許可制に
- ECやSNSのレコメンド用途は、報告を条件に許可不要。バイデン前政権の「AI拡散規則」は正式に撤廃
読んでいて引っかかるのは「仲介業者を通した間接的な提供も対象」の一文だ。FT報道どおりなら、データセクションの大型契約はまさにパートナー企業を経由する形だった。仮に報道どおり、相当規模のBlackwellの計算能力が中国系企業に提供されているのであれば、1,200万TPPの基準に該当する可能性はある。ただ、契約先の実態も、どの顧客にどれだけの能力を割り当てているのかも外からは分からない。今の時点で「適用対象だ」と断定はできない(筆者分析)。
タイにも触れておきたい。データセクションは日本・オーストラリア・タイで自社データセンターの立ち上げを進めている。そのタイは、今回許可制に入った5か国の一つだ。こちらは顧客が誰であるかに関係なく、先端半導体を持ち込むのに許可が必要になる。
90日の期限は、11月19日から数えると2027年2月17日前後になる(推算:2026年11月19日+90日)。第3四半期決算の時期とも重なりそうで、ここが次の山場になる可能性が高い。
筆者は矛盾ではないと見ている。直接販売なら、1件ずつのライセンスで相手も数量も握れる。海外データセンターでのレンタルは、そこが見えない。米国が嫌っているのは、中国がAIチップを使うことそのものより、米国が数えられない形で使われることなのだろう。世代の線もはっきりしていて、H200は条件付きで可、Blackwellは不可。中国がBlackwellに触れる数少ない経路が海外レンタルで、今回そこに許可制が入った。データセクションが走っていたのは、まさにこの車線だ(筆者分析)。
決算に残った「数字の穴」
規制の話の前に、会社の数字自体がすでに大きく崩れている。11月16日夜に出た業績予想の修正はこうだ。
| 2027年3月期(連結) | 従来予想(5/15) | 修正予想(11/16) |
|---|---|---|
| 売上高 | 1,621.93億円 | 172.86億円(−89.3%) |
| 営業利益 | 248.15億円 | 49.23億円(−80.2%) |
| 親会社株主に帰属する当期純利益 | 87.04億円 | ▲14.79億円 |
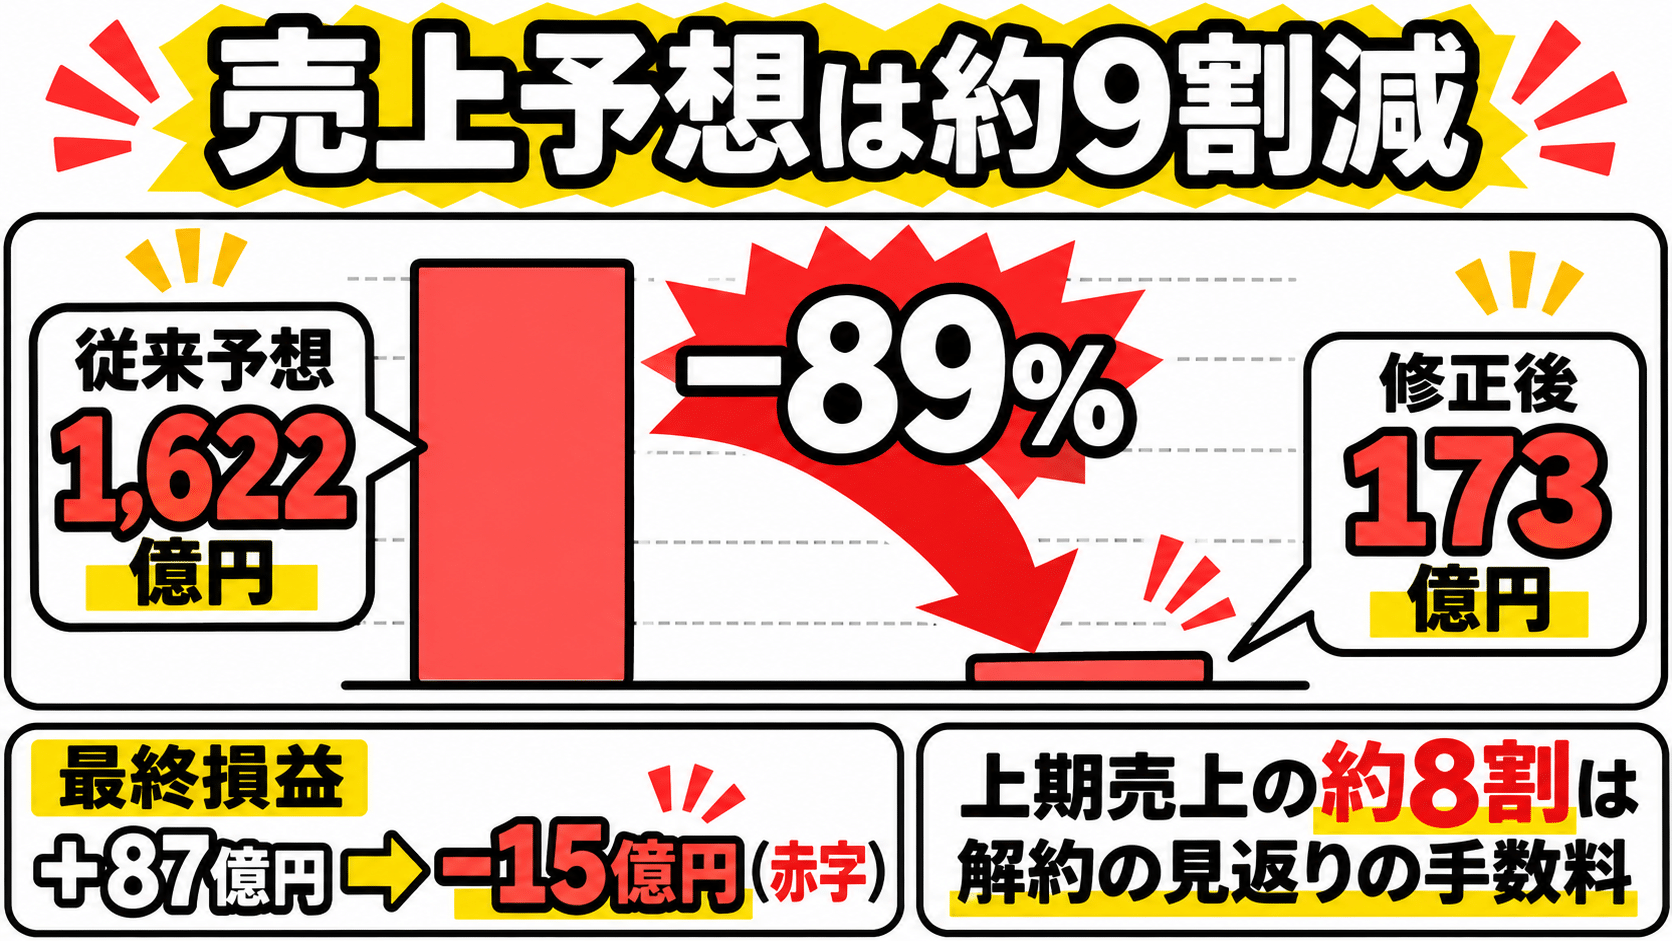
中身を分解すると、もともとの予想には追加受注案件の売上798.64億円が入っていた。この案件は解約になり、残ったのは第1四半期に計上した案件組成・紹介手数料55.78億円(3,500万ドル×159.39円)だけ。ほかの国内外データセンター案件もフル稼働が遅れ、今期中の収益計上は見込みにくいと判断された。加えて、海外データセンター施設のリース解約損27.51億円、通信回線の解約損失引当金3.14億円など、約30億円の特別損失が乗る。
上期の数字も、見た目と中身がずれている。売上高66.94億円(前年同期比+283.4%)と派手だが、うち55.78億円は先ほどの手数料だ。上期売上の約83%が「契約を手放した見返り」だった計算になる(推算:55.78÷66.94)。
念のため書いておくと、解約や稼働遅延が今回の米国の規制変更に起因したと読める開示は、確認できる範囲では見当たらない。解約は規則発表より前の話だ。ここを無理につなげると記事として嘘になるので、つなげない。
データセクション3905とナウナウジャパンの関係|798億円解約と残る違和感
なぜ「好材料」として受け止められなかったのか
ここからが本題になる。考えられる理由を三つ挙げるが、いずれも筆者の仮説で、実際の売買理由を証明するものではない。
仮説1:承認されたのは「別の道」だった
H200の承認は、中国企業がチップを直接買う道の話だ。データセクションの事業は、中国に持ち込めないBlackwellを海外で貸す道の話。仮に直接販売が本格的に流れ始めたら、それは中国企業が海外のGPUを借りる理由を一部減らす方向に働く。夏には実際に一部が届いたものの、NVIDIAはその流れも止めた。これから先の効果はほぼゼロと見ていい。データセクションにとって中立か、ややマイナスのニュースを、見出しだけが好材料っぽく飾っていた、というのが筆者の見立てだ。
仮説2:規制の不確実性に「期限」がついた
規則は発効し、90日の猶予が走り始めている。許可が取れるのか、取れないのか、取れたとして条件は何か。顧客の顔ぶれを開示していない以上、外からは誰も判定できない。グロース株にとって「分からない」は、そのまま「最悪側で値付けされる」と同じ意味になりやすい。タイ拠点やシドニーの増設計画も、この霧の中に入ってしまった。
仮説3:予想そのものが信用されていない
8月に据え置き、11月に9割減額。この順番を見せられた後では、どんなに明るい見出しが出ても割り引いて聞くしかない。年初来高値は5月29日の6,140円で、20日終値の627円はそこから約90%下の水準だ(推算:627÷6,140−1)。ここまで来ると、材料そのものより「会社の言うことをどこまで信じていいか」の方が値段を決めている。
少しきつい言い方をすると、20日の朝に「テンセント15万個承認」の見出しだけで買いに走った資金があったとしたら、それは構造を読んで売りたかった側にとって、ちょうどいい受け皿になっただけかもしれない。好決算の見出しで買って高値をつかむのと、根っこは同じ構図だ。誰かが悪いという話ではなく、見出しで動くお金は、いつも中身を読んでいるお金の出口として使われやすい。
オアシスは下方修正の直後、たった1日で420万株を買っていた
話はここで終わらなかった。20日の取引終了後、香港のアクティビストとして知られるオアシス・マネジメントが、関東財務局に変更報告書を出していたことが分かった。中身を読むと、単なる買い増しでは終わらない話が見えてくる。
| 項目 | 大量保有報告書 (2026年6月1日) |
変更報告書 (2026年11月18日) |
|---|---|---|
| 保有株数 | 3,115,000株 | 7,315,000株 |
| 保有割合 | 9.76% | 16.18% |
| 取得資金の合計(1株あたり) | 約160.2億円(5,143.3円) | 約191.9億円(約2,623円) |
| 保有目的 | 純投資 | ガバナンスについて対話中。「重大な瑕疵の是正」を通じた企業価値向上を目指す |
保有株数は6月1日の311万5,000株から、11月18日には731万5,000株へ増えた。差は420万株。ここまでなら「半年かけて積み増した」とも読めるが、報告書の取引明細を見ると話がまるで違う。
| 取得日 | 取得方法 | 株数 | 単価 |
|---|---|---|---|
| 2026年11月18日 | 市場内 | 4,104,300株 | 記載なし |
| 2026年11月18日 | 市場外 | 95,700株 | 777円 |
| 合計 | 4,200,000株 |
420万株は、全部11月18日の1日で取得されていた。報告書の基準でいえば、会社の約9%分(9.14%+0.21%)を一日で買ったことになる。
日付の並びをもう一度確認しておく。16日の夜に売上予想を約9割削る修正が出て、17日は終日891円のストップ安(前日比300円安、−25.19%)。出来高はわずか30万4,700株で、売りたくても売れない人が大量に残った。翌18日もストップ安の741円で寄り付いたが、その後860円まで反発し、831円で引けた。出来高は4,088万2,600株と、前日の100倍以上に膨らんでいる。オアシスが市場内で買った410万4,300株は、この日の出来高のおよそ1割にあたる(推算:410万4,300÷4,088万2,600。市場外の9万5,700株は出来高に含まれないため除いた)。投げ売りが出尽くすところに、ほぼ一社で1割の買いをぶつけていた計算だ。
前回と今回の報告書に記載された取得資金の差額を420万株で割ると、1株あたり約754円になる(推算:〔191億8,773万円−160億2,131万円〕÷420万株)。これは報告書の数字から逆算した参考値で、実際の約定平均価格そのものではない。それでも、この日の安値で、ストップ安価格でもあった741円にかなり近い水準だ。前日から持ち越された売りが一気に出た安値圏で、まとめて拾っていた可能性が高い(筆者分析)。その株価も2日後の20日には627円まで下がった。参考値で見れば、この日に買った分ですらすでに2割近い含み損になっている(推算:627÷754−1)。
それより目を引くのは保有目的の書き換えだ。6月は「純投資」の一言だった。今回は、発行会社とコーポレートガバナンスについて対話を行っていると明かしたうえで、「コーポレートガバナンス上の重大な瑕疵の是正」という強い言葉を使っている。さらに報告書には、次のような予定まで書かれている。
- 今後12か月以内に、代表取締役の選定と資本政策に関する重要な変更について、会社に提案を行う予定
- 市場内外の取引で保有割合をさらに5%超増やす取得を予定。報告義務発生日から3か月以内を目安としつつ、市場価格などの条件次第で、それ以降になる可能性もあると明記している
ここまで具体的に書かれると、割安になったから拾った、という話には読めない。下方修正の翌々日に一日で420万株という買い方も含めて、経営への提案を視野に入れた大きなポジション構築に見える。もう一つ参考値を置いておくと、報告書の取得資金の合計を現在の保有株数で割った平均は約2,623円で、20日終値の627円から見ると約76%下の水準にある(推算:627÷2,623−1)。ファンド全体の実現損益を示す数字ではないが、6月に5,000円台で入った大株主が、株価の大半を失った会社に直接注文をつけにいく構図ではある。
問題は、この判断が割安株投資として報われると見ているのか、それとも経営に手を入れなければ回収できないと考えているのか、だ。そう考えると、報告書の「コーポレートガバナンス上の重大な瑕疵」という言葉が急に重く感じられる。オアシスは経営の何をそう見ているのか。会社はそれにどう答えるのか。正直、テンセントへの輸出承認より、こちらの方がよほど株価を動かす材料に思える。実際、PTSでは東証終値627円に対し、一時15%高の722円がついた。
それでも、これを底打ちのサインと読むのはまだ早いと思っている。アクティビストが入ったからといって規制の霧が晴れるわけではないし、経営陣の交代や資本政策の変更が提案されれば、それはそれで新しい不確実性になる。
次に確認すべきこと
- 規則への該当性の開示:顧客の本社所在地、1,200万TPP基準に当たるか、許可申請をするのか
- 90日期限(2027年2月17日前後):それまでに許可取得や契約見直しの開示が出るか
- タイ拠点:GPUの搬入計画と、5か国許可制の影響がどう説明されるか
- オアシスの次の一手:目安とされた3か月(2月18日前後まで)のうちに5%超の追加取得が実際に出てくるか。12か月以内とした代表取締役の選定や資本政策の提案が、いつ、どんな形で出てくるか
- 第3四半期決算:稼働率、顧客の集中度、追加の特別損失の有無
最後に残る疑問は一つだけだ。データセクションがこれから提供するGPUの計算能力は、最終的に誰が、どの国から使うのか。そしてそのために必要な許認可はどうなっているのか。
顧客名を出せない事情は理解できる。それでも、輸出規制が事業にどこまで効くのかは、株主が判断できる粒度で説明してほしい。それが出てくるまで、この株は「テンセント」という単語がニュースに出るたびに揺さぶられ続けるのだと思う。
- 新NISAでオルカン積立してる奴、一生『小金持ちの奴隷』で終わるぞ
- 機関投資家から見た個人投資家は、ただの『出口戦略用のゴミ箱』でしかない
- GPIFと財務省の構造を知らずに新NISAを始めていいのか
- アナリスト推奨が強気に偏る理由——利益相反の構造を個人投資家目線で読む
- 好決算で株を買って損する人が毎回出る理由——決算罠の構造【フジクラを事例に】
- 米下院外交委員会「Chairman Brian Mast Exercises Legislative Authority to Publicly Release AI Chip License Information for China」(一次資料)
- 米商務省BIS「BIS Issues Rule Addressing Remote Access to American Super Intelligence Technology」2026年11月16日(一次資料・連邦官報文書番号2026-23529)
- Morgan Lewis「Commerce Targets Remote Access to Advanced Semiconductors in New Interim Final Rule」(TPP基準の測り方・90日規定の解説)
- オアシス 変更報告書(2026年11月20日提出・EDINET書類S100ZJ54)
- かぶトレ「データセクション(3905)の大量保有報告書 一覧」(11月20日変更報告書の取得明細)
- Yahoo!ファイナンス「データセクション 時系列」(11月17日・18日の日足)
- 日本取引所グループ「制限値幅」
- オアシス 大量保有報告書(2026年6月2日提出・EDINET書類S100Y85I)
- ニューズウィーク日本版(ロイター)「香港ファンドのオアシス、データセクション株買い増し 16.18%」
- TechRepublic「ByteDance, Tencent Receive 20,000 Nvidia H200 Shipments」(2026年8月のFT報道を引用)
- Daily Caller「Nvidia Walks Away From $2.4 Billion In China Sales」2026年11月18日(ロイター報道を引用、クレス暫定CEOの発言)
- データセクション「業績予想の修正に関するお知らせ」2026年11月16日(TDnet開示の転載)
- MONEY BOX「3905 データセクション IR情報」(2027年3月期第2四半期決算・特別損失の要約)
- みんかぶ「データセクはS安ウリ気配」2026年11月19日
- 株探「データセクがPTSで急伸、オアシスによる保有割合が16.18%に上昇」2026年11月20日
- 日本経済新聞「データセクション 株価」(年初来高値の確認)
- Technology.org「US Approved 879,868 Nvidia and AMD AI Chips for Chinese Firms, House Records Show」2026年11月20日
- Benzinga「Trump Admin Approved Nearly 900,000 AI Chips For China, House Data Shows」
- JETROビジネス短信「米商務省、データセンターを通じた先端半導体への遠隔アクセスを規制」2026年11月18日
- ITmedia NEWS「米商務省、中国企業による第三国データセンター経由のAIチップ“遠隔利用”を規制へ」
- ビジネス+IT(Yahoo!ニュース)「米商務省が先端半導体の『遠隔利用』に網」2026年11月19日
- XenoSpectrum「日本のデータセンターも規制対象に?米国が中国系企業へのAI計算能力提供に新ルール」
- Yahoo Finance(FT報道の引用:大阪B200・シドニーB300の契約規模)
- Benzinga「Tencent Taps Nvidia Blackwell AI Chips Through Japan Cloud Deal」2025年12月22日
- Stocktwits(Barron’s報道の引用:石原社長のコメント)2025年12月19日
- 株グラフ「データセクション(3905)の企業分析」(日本・豪州・タイの自社データセンター)
データセクション(3905)を追いかけた記事
- 2026.11.17データセクション ナウナウジャパン|55億円手数料は誰が負担したのか
- 2026.11.04「信用買い残が多いと上がらない」は本当か?キオクシアの実データで検証
- 2026.10.20営業利益48億円で黒字転換、でも売上の88%は「解約手数料」。データセクション決算を好決算と呼べない理由
- 2026.10.07データセクション(3905)オアシスの大量保有|取得価格5,343円と株価下落
- 2026.10.02データセクション3905、798億円の売上計画が消えたあとに1,399億円──NNJが消えた米国案件を追う
- 2026.09.07ティアフォー急落の理由|3790円で捕まった信用買い