
300と298。数字としては2しか違わない。それなのに、この2ポイントがどうにも頭から離れない夜になった。
11月20日の18時、海帆(3133)から適時開示がまとめて出た。第三者割当による新株式、第10回新株予約権、筆頭株主の異動、第8回・第9回新株予約権の取得と消却、臨時株主総会の議案、定款変更、取締役選任、そしてネパール水力発電の竣工予定の「再」変更。本体の開示だけで65ページある。タイトルを上から眺めているだけで、会社の中身をほぼ全部入れ替えようとしているのが伝わってくる量だ。
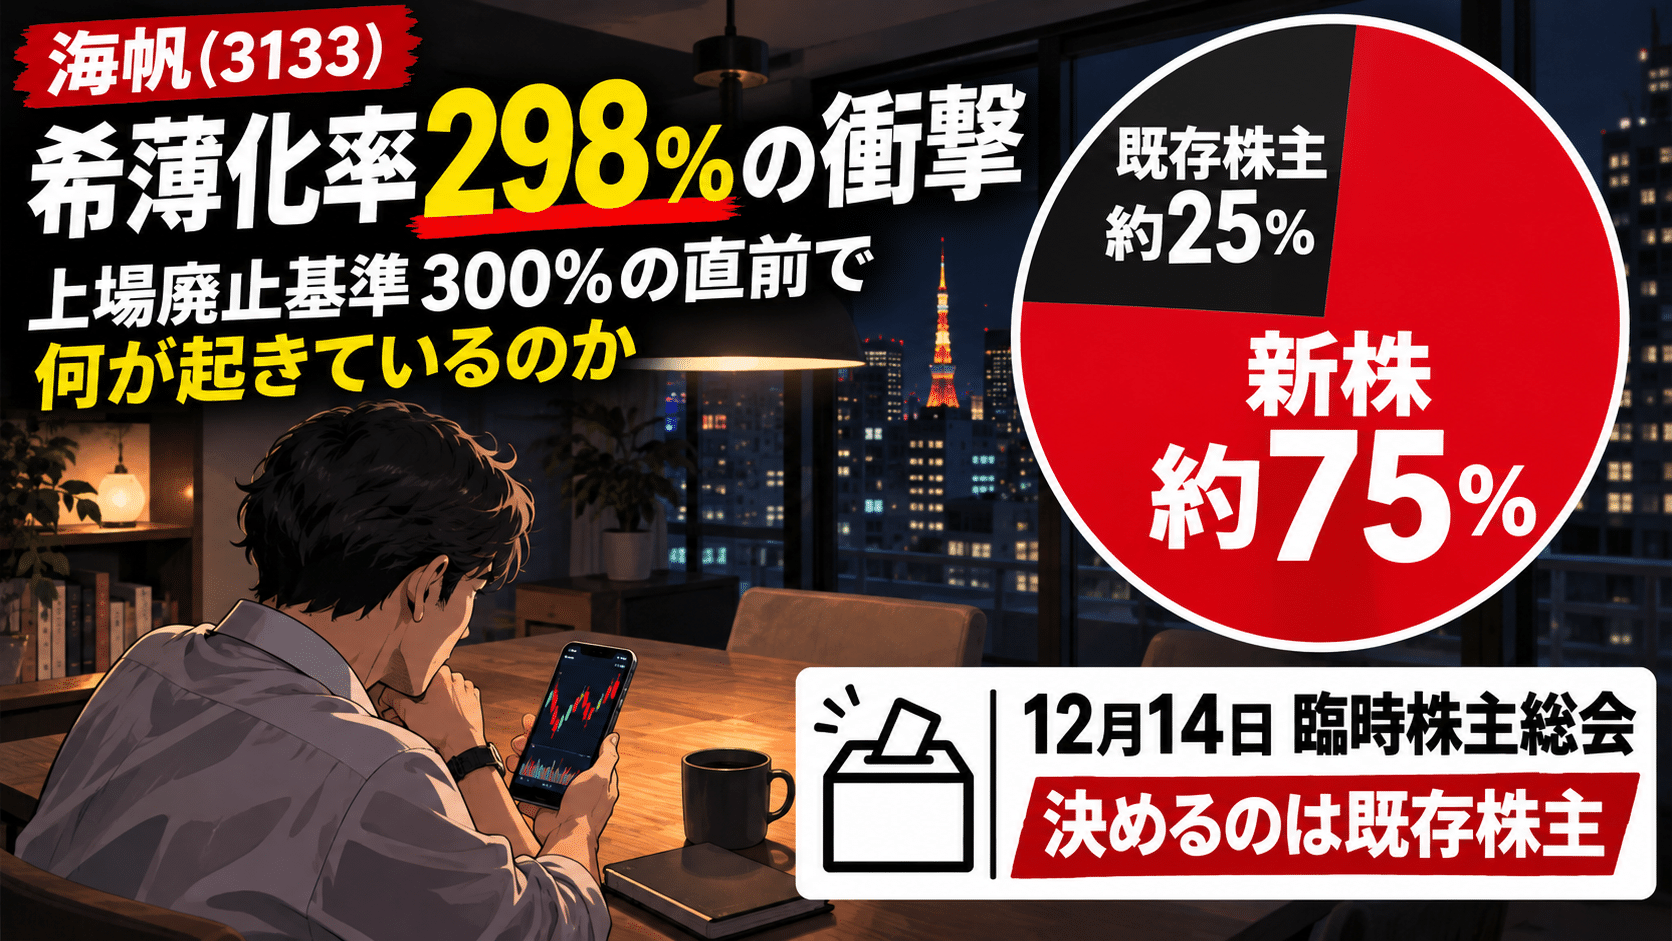
その中で、私が一番長く手を止めたのが希薄化率の欄だった。1株15円の新株式6,724万6,600株と、行使価額15円の第10回新株予約権1億3,999万9,900株。会社が示した希薄化率は、株式数ベースで297.74%、議決権ベースで297.99%。今ある株のほぼ3倍を、新しく生み出す計算になる。
東証には、第三者割当による希薄化率が300%を超えると原則として上場廃止、というルールがある。ただし「原則」であって、株主の利益を侵害するおそれが少ないと東証が認めれば例外もある。だから「300%を超えたら即アウト」という言い方は正確じゃない。それでも、上場を続けたい会社にとって300%が強く意識される壁であることは間違いない。その壁の、わずか2ポイント手前。
偶然なのか、株数を逆算して合わせにいった結果なのか。会社の意図は開示だけでは断定できない。ただ、数字から検証することはできる。そして65ページを読み進めると、検証すべきなのは298という数字だけではないことも分かってくる。
11月20日18時、海帆3133が同時に出した適時開示
まず事実を並べておく。同じ18時に出たのは次の6本だ。
| # | 開示タイトル(要旨) | 何が決まったか |
|---|---|---|
| 1 | 第三者割当による新株式(金銭出資及び現物出資(DES))及び第10回新株予約権の発行、主要株主・筆頭株主・その他の関係会社の異動、第8回・第9回新株予約権の取得及び消却 | 今回の本体。資本構成の総入れ替え |
| 2 | 臨時株主総会開催日及び総会付議議案決定 | 12月14日開催、議決権の基準日は9月15日、議案は4本 |
| 3 | 定款一部変更 | 発行可能株式総数を203,075,600株→278,423,132株に |
| 4 | 取締役選任議案の付議 | 片田朋希・松田元・國松晃・加藤久幸(監査等委員)の4名 |
| 5 | ネパール水力発電事業の進捗状況および収益化予定時期の再変更 | 第1フェーズの竣工予定をすべて「未定」に |
| 6 | 「調達資金の資金使途及び支出時期の変更」の一部訂正 | 第9回の資金使途を再訂正(使途合計14.86億円) |
この1週間前、11月13日には中間期の決算短信とあわせて「期中レビューの結論不表明」が出ていて、11月16日にはその開示自体の訂正まで出ている。本体の開示によれば、9月30日時点の現金及び預金は4億1,100万円、純資産は5億9,500万円で自己資本比率7.3%。2025年10月納付分からは社会保険料の一部を期限までに納められておらず、11月20日時点の滞納残高は4,960万円だという。株価は11月13日の終値28円から下げ続け、20日は前日比3円安の21円で年初来安値を更新した。年初来高値は2月26日の493円だから、9カ月で20分の1以下になった計算になる。
開示は大引け後の18時に出ているので、20日の終値には反映されていない。11月23日(月)は勤労感謝の日で市場は休み。今夜のPTSのあと、本当の意味で市場の答えが出るのは24日(火)の寄り付きになる。
なぜ298%なのか。海帆の発行株数と希薄化率を検算する
298という数字をただ眺めていても何も始まらないので、開示に出ている株数で自分でも割り算してみた。分母は会社と同じく、2026年9月30日時点の発行済株式数と議決権数を使っている。
| 項目 | 株式数ベース | 議決権ベース |
|---|---|---|
| 既存(2026年9月30日) | 69,605,783株 | 695,472個 |
| 新株式(金銭出資+DES) | 67,246,600株 | 672,466個 |
| 第10回新株予約権(全部行使時) | 139,999,900株 | 1,399,999個 |
| 新しく増える合計 | 207,246,500株 | 2,072,465個 |
| 希薄化率(会社開示) | 297.74% | 297.99% |
| 300%に相当する量 | 208,817,349株 | 2,086,416個 |
| 300%までの余白 | 1,570,849株 | 13,951個(139万5,100株) |
| 余白を15円で換算 | 約2,356万円 | 約2,093万円 |
議決権ベースの297.99%は、四捨五入すると298%。数十億円規模の資本の組み替えなのに、300%という壁までの余白は議決権にして13,951個、15円で換算すると2,100万円弱だ。偶然と呼ぶには、余白がちょっと細すぎる。
もう一つ、表を作っていて気づいたことがある。298%のうち3分の2以上、約201%分は第10回新株予約権だ。今すぐ株が増えるわけではなく、行使されたら増える株。つまり「298%」という数字の大半は、これから先の行使に預けられている。
ここで、東証のルールとは別の「天井」を重ねてみたい。会社法だ。
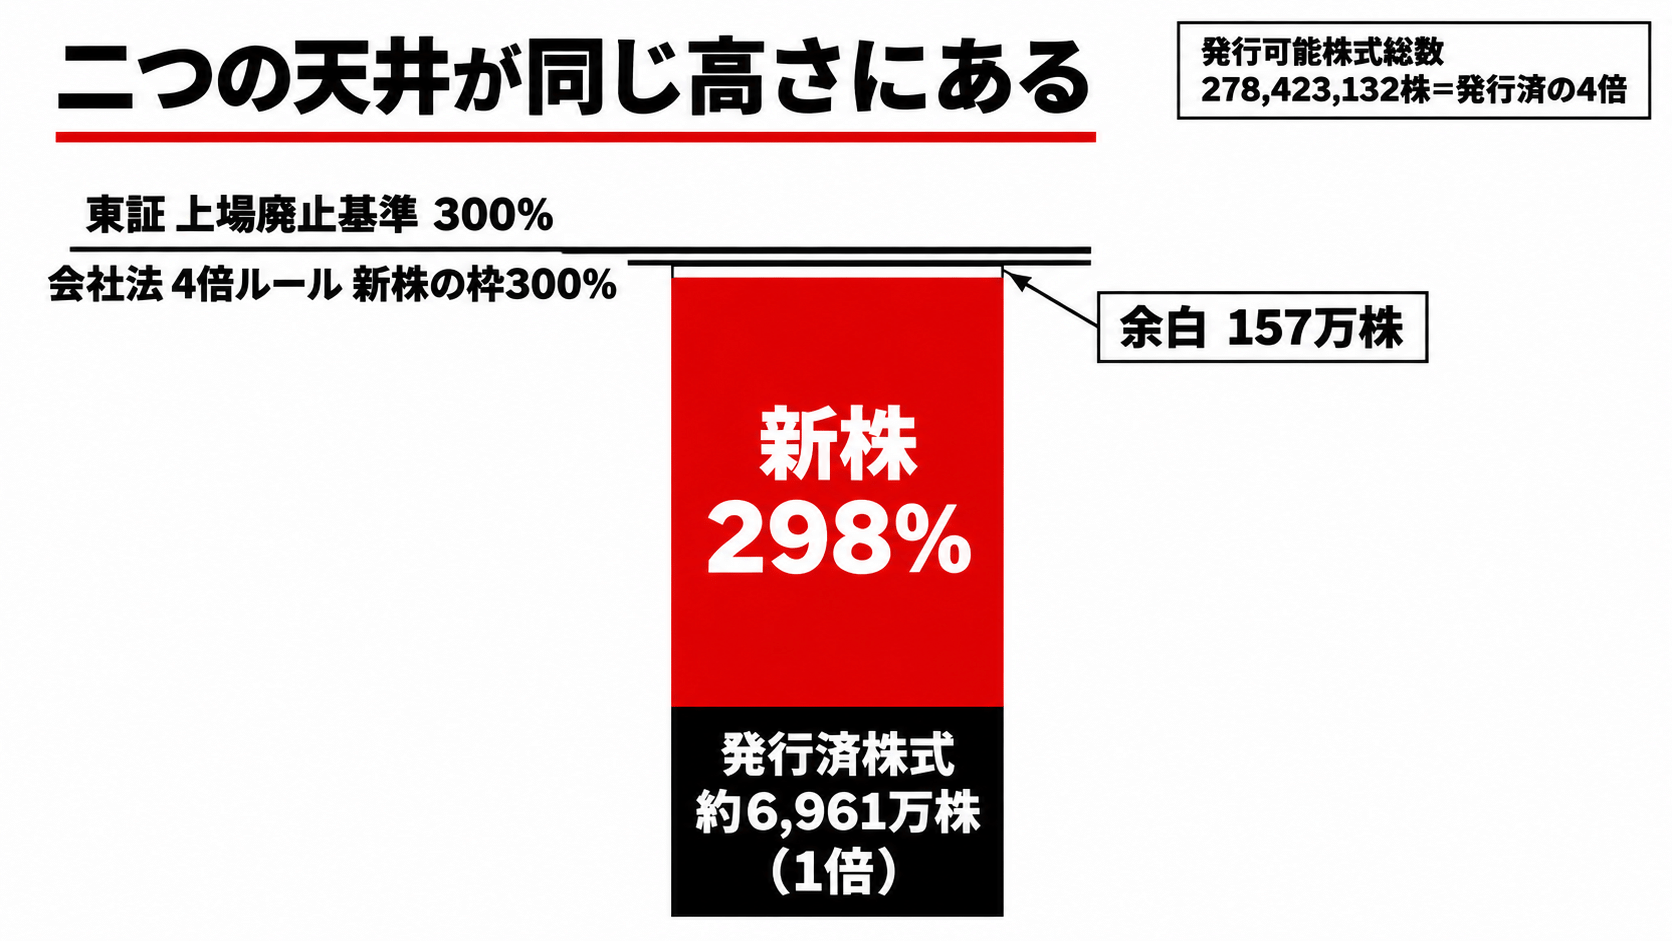
この数字を見たとき、正直、背筋が少し寒くなった。4倍ルールのことを思い出した時点では、天井が300%になるのは理屈の上の話でしかなかった。ところが定款変更の議案に書かれていたのは、まさにその上限いっぱいの数字だった。東証の上場廃止基準も300%。会社法で一度に空けられる枠も300%。二つの天井が同じ高さにあって、新しい株はその両方の2ポイント下にぴたりと収まっている。
念のため書いておくと、この二つは法的にはまったく別の仕組みだ。東証の300%は、割当で増える議決権を既存の議決権で割った「希薄化率」の基準。会社法の4倍は、定款で決める「発行できる株の総枠」の上限。数字が一致するのは、総枠が発行済の4倍まで広げられる以上、すでに使っている1倍分を引いた残り、つまり新しく出せる株がちょうど3倍、300%になるという算数の結果にすぎない。ルール同士がつながっているわけではない。ただ、その算数の結果どちらの物差しでも同じ場所に天井が来ていて、今回の発行はその天井のすぐ下に置かれている。
東証の300%には例外の余地がある。でも会社法の4倍は条文そのものなので、交渉の余地がない。筆者分析としては、298%は「東証の基準をにらんだ数字」というより、「法律と取引所ルールの両方で、一度に出せる最大量まで株数を詰めた結果」と読むほうが、数字の説明としてはしっくりくる。
1株15円の第三者割当、誰がいくらで受け取るのか
次は中身だ。新株式と第10回予約権を、割当先ごとに並べるとこうなる。
| 割当先 | 新株式 | 払い方 | 第10回予約権 |
|---|---|---|---|
| abc株式会社(8783) | 41,600,000株 | DES(海帆への貸付金6億2,400万円) | — |
| 株式会社イメージワン(2667) | 8,980,000株 | DES(連帯保証債権1億3,470万円) | — |
| Seacastle Singapore Pte. Ltd | 16,666,600株 | 現金2億4,999万9,000円 | 466,666個(4,666万6,600株) |
| KANDB INVESTMENT L.L.C(ドバイ) | — | — | 933,333個(9,333万3,300株) |
新株式の払い込み総額は約10億870万円。ただしそのうち7億5,870万円はDES、つまり借金を株に振り替える分で、会社に新しく入る現金は、Seacastleの約2億5,000万円だけだ。
その2億5,000万円の行き先も開示に書いてある。全額が、2026年3月にEVO FUNDへ発行した第3回無担保社債の償還に充てられる。この社債には、会社が新株を発行すると社債権者が繰上償還を請求できる条項がついているからだという。新株で入った現金は、そのまま前の資金調達の後始末に出ていく。運転資金や未払費用の精算、借入金の返済は、すべて第10回予約権の行使待ちになっている。
読んでいて引っかかったのは、交渉の経緯の書き方だ。複数の候補先と面談したものの、監査意見が不表明であることを懸念されて合意に至らなかった。一方でKANDBとは「従前からの関係」を踏まえて協議を続け、1株当たり純資産に近い水準なら引き受けられると言われた、とある。市場株価ではなく純資産が値決めの物差しになったのは、引き受け手が実質的に限られていたからだと読める。
DESの対象は延滞債権。借りたお金の行き先を追う
DESの中身は、思っていたよりずっと具体的に書かれていた。abcからの借入4本と、イメージワンへの連帯保証債務1本。どれも返済期日を過ぎていて、年20%の遅延損害金がついている。
| 債権者 | 借入日・元本 | 返済期日 | 借りたお金の使い道(開示より) | DES額 |
|---|---|---|---|---|
| abc | 2026/3/30・5億2,000万円(年15%) | 2026/4/30 | Seacastleからの借入金の返済(利息・遅延損害金を含む)5億円ほか | 5億3,787万円 |
| abc | 2026/5/13・5,000万円(年12%) | 2026/5/27 | 運転資金 | 5,573万円 |
| abc | 2026/7/31・1,000万円(年15%) | 2026/8/7 | 運転資金 | 1,070万円 |
| abc | 2026/9/11・1,900万円(年15%) | 2026/10/30 | 借入金の返済(従業員2名への返済を含む)ほか | 1,970万円 |
| イメージワン | 2026/6/30・1億2,500万円(年15%、Kaihan Medical向け) | 2026/9/30 | Kaihan Medical経由で海帆に貸し付け、同日Birdmanからの借入金返済の一部に充当 | 1億3,470万円 |
DESの対象7億5,870万円の内訳は、元本6億8,803万円、未払利息523万円、遅延損害金6,544万円。遅延損害金まで含めて株に換える。もうひとつ、会社法では現物出資に原則として検査役の調査が必要だが、弁済期が来た自社への金銭債権を帳簿価額以下で出資する場合は不要になる。今回はその規定を使い、弁護士などによる価額の証明も取得しないと書かれている。手続きとしては合法だ。ただ、借りた側が返せなかった結果、貸した側が遅延損害金込みで株を受け取る、という形になる。
お金の流れを、開示の文言どおりにつないでみる。
Seacastleに借金を返すためにabcから借り、そのabcの債権が株になり、同時にSeacastle自身も新株を買う。Birdmanに返すためにイメージワンから借り、その債権も株になる。全体を眺めると、限られた顔ぶれの中で、お金と株がぐるりと回っているように見える。違法だと言いたいわけではない。ただ、新しく外から入ってくる成長資金という意味での「調達」は、この構図の中にはほとんど見当たらない。
第8回・第9回予約権を買い取って消し、第10回を出す意味
次に目が行くのが、古い予約権の後始末だ。第8回は2025年6月にFGA TRUST向けに出たもので、行使価額は721円。第9回は2026年3月に出たEVO FUND向けのMSワラントで、当初の行使価額は365円、下限は183円だった。今の株価21円では、どちらも行使される見込みがない。
| 項目 | 第8回(FGA TRUST) | 第9回(EVO FUND) |
|---|---|---|
| 発行時の調達予定 | 約61億円 | 約208億円 |
| 実際の行使 | 42万株・3億9,910万円 | 550万株・15億100万円 |
| 残っている予約権 | 79,017個(790万1,700株) | 515,000個(5,150万株) |
| 会社の買取価額 | 1個1,162円・総額9,181万7,754円 | 1個33円・総額1,699万5,000円 |
| 買取の原資 | 手元資金(12月14日に取得し、同日に消却) | |
ここで少し手が止まった。第8回の買取価額は1個1,162円で、これは発行したときの払込金額と同じだ。行使価額721円に対して、株価は21円。30倍以上離れていて、行使期間が残っているとはいえ行使される見込みはかなり薄い。その予約権を、会社が手元資金9,182万円を払って買い戻す。第9回の1,700万円と合わせると約1億900万円。社会保険料の滞納が4,960万円ある会社が、だ。取得条項の契約どおりなのだろうし、そうしないと枠が空かないという事情も分かる。それでも、この並びは読んでいて正直つらい。
枠の話をしておく。会社法113条4項では、行使期間に入った予約権の目的株式数は、発行可能株式総数から発行済株式数を引いた空き枠に収まっていなければならない。
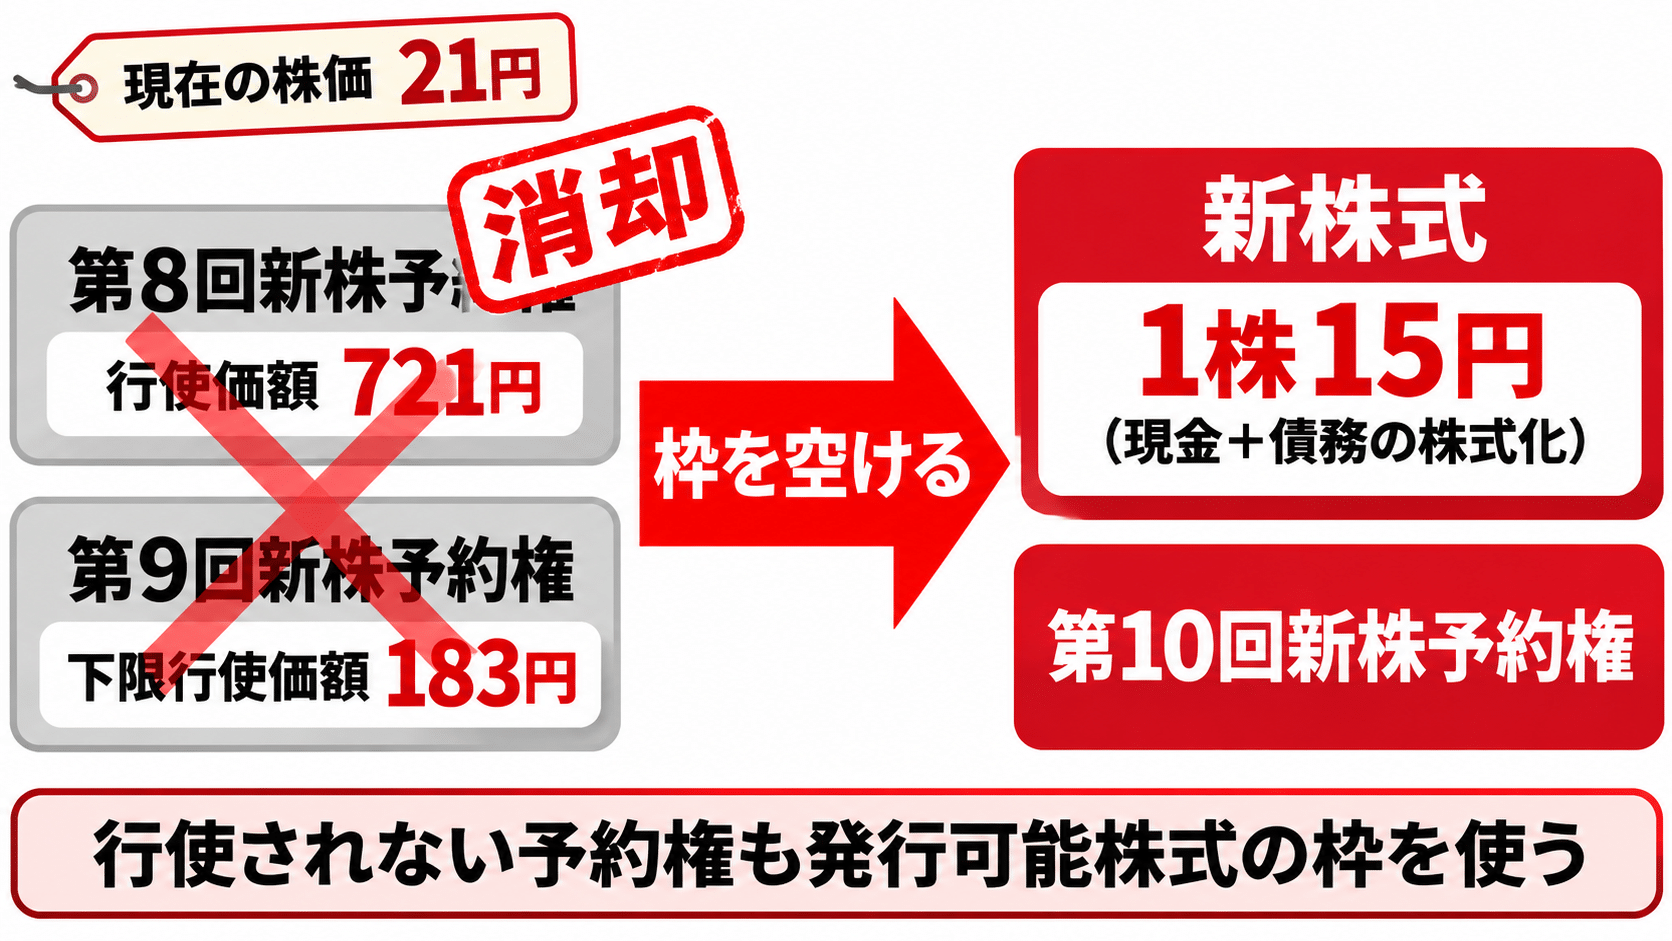
会社は消却の理由を「資金調達計画の一本化」と「追加的な希薄化の回避」と説明している。それ自体は正しいと思う。ただ、数字を並べると、消却は整理のための「ついで」ではなく、今回の設計が成り立つための前提条件になっている。枠を法定上限まで広げ、古い予約権を買い取って枠を空け、そこに新株と第10回を流し込む。順番としてはとても理屈が通っていて、通りすぎているところが少し不気味でもある。
第10回は、第9回とは性格が違う。行使価額は15円で、発行要項を読む限り、株価に連動して行使価額が下がっていくMSワラント型の修正条項は見当たらない(株式の分割や有利発行があった場合の調整条項はある)。行使期間は2029年12月14日までの3年間。株価が15円を上回っていれば行使して市場で売る、下回っていれば行使しない、という素直な構造だ。逆に言えば、資金使途のほとんどは「株価が15円を上回り続けること」に賭けられている。
新しい筆頭株主abcと取締役候補、つながる役員人脈
資本が入れ替わると、次に入れ替わるのは経営だ。払い込み後の大株主は、開示によればこうなる。
| 株主 | 異動前 | 異動後(12月15日予定) | 全部行使後(筆者試算) |
|---|---|---|---|
| abc | — | 30.41%(筆頭・その他の関係会社) | 約15.0% |
| Seacastle | — | 12.18%(主要株主) | 約22.9% |
| 吉川元宏氏(当社取締役) | 14.38%(筆頭) | 7.31% | 約3.6% |
| イメージワン | — | 6.56% | 約3.2% |
| KANDB | — | — | 約33.7% |
ここで二つのことが見えてくる。ひとつは、払い込みの時点では単独で過半数を持つ株主が生まれないこと。「親会社」ではなく「その他の関係会社」になるのはそのためだ。もうひとつは、第10回が全部行使されて誰も売らなければ、最大株主はabcではなくKANDBになり得ること。ただ実際には、行使した株は市場で売られていく前提なので、この最後の列はあくまで「設計上の可能性」として見てほしい。
取締役候補のほうは、略歴まで開示されている。12月14日の総会で選任されれば、その日に就任する予定だ。
| 候補者 | 予定役職 | 略歴から読める主な接点(開示の略歴より) |
|---|---|---|
| 松田 元 | 取締役 | abc(8783)代表取締役社長(現任)、abc CAPITAL代表取締役(現任)、オウケイウェイヴ代表取締役(2018年)、ピクセルカンパニーズ取締役(2022年) |
| 片田 朋希 | 取締役 | abc 取締役副社長(現任)、イメージワン執行役員(2026年5月〜現任)、GFA Management代表取締役(2023年)、オウケイウェイヴ(現オーケーウェブ)取締役(現任) |
| 國松 晃 | 取締役 | 海帆の元代表取締役社長(2021年)・代表取締役会長(2022年)、Birdman取締役(2025年9月〜現任) |
| 加藤 久幸 | 取締役(監査等委員) | ホテル・飲食業を経て、2014年から飲食店を経営 |
新しい筆頭株主abcの社長と副社長が、そのまま海帆の取締役になる。そして片田氏は、DESで株を受け取るイメージワンの執行役員でもある。イメージワンの大株主一覧を見ると、筆頭はabc(8.59%)。abcの大株主一覧では、2位にSeacastle(6.85%)が入っていて、片田氏自身もabcの株主(0.75%)に名前がある。Seacastleは松田氏の紹介で今回の割当先になった、と開示に書かれている。
KANDBのほうは、取締役の吉川元宏氏の線だ。吉川氏はBirdman(7063)の代表取締役社長で、KANDBの出資者でありManagerの畑瀬匡甫氏とは2023年から交流があるという。KANDBはBirdmanの第三者割当を2回引き受けていて、どちらも吉川氏の依頼がきっかけだった。畑瀬氏が代表を務めるHATASE HOLDINGSは、海帆に7,800万円を貸している貸し手でもある。KANDBは2024年10月設立で、直近の決算では純資産がマイナスだ。開示には、畑瀬氏が役員を務めていた2社がドバイで訴えられていること、それを踏まえて監査等委員会が11月11日に審議し、提出資料による評価には限界があるとしながらも全員一致で適格性を認めたことまで書かれている。
整理すると、こういうことになる。つながりの種類は一つではないので、分けて並べておく。
| 当事者 | 接点の種類 | 開示で確認できる中身 |
|---|---|---|
| abc | 役員兼任・債権 | 社長の松田氏と副社長の片田氏が取締役候補。海帆への延滞貸付金をDES |
| イメージワン | 役員兼任・株主関係・債権 | 片田氏が執行役員。abcが筆頭株主(8.59%)。連帯保証債権をDES |
| Seacastle | 株主関係・紹介・過去の取引 | abcの2位株主(6.85%)。松田氏の紹介。海帆への貸付けは3月に全額返済済み |
| KANDB | 紹介・関係会社の取引 | 吉川氏(当社取締役・Birdman社長)とつながり、Birdmanの割当先。代表の畑瀬氏の会社が海帆に貸付け |
| Birdman | 役員兼任・過去の取引 | 社長が当社取締役の吉川氏、取締役の國松氏が候補。イメージワン資金の返済先 |
役員の兼任、株主としての資本関係、紹介、お金の貸し借り。種類はばらばらだけれど、どの線をたどってもabcとBirdmanの周辺に戻ってくる。各社とも海帆との「人的関係は該当なし」と開示されているが、それは今日時点の話で、12月14日の総会が通れば人的関係そのものが生まれる。
利益がぶつかり得る立場が、同じ人や同じ会社に重なっていく。それ自体はすぐに問題になる話ではないかもしれない。ただ、この会社の取締役会が、貸し手であり大株主でもある相手に対して、既存株主の側に立った判断をどこまでできるのか。そこは見ておく必要があると思う。
吉川氏については、もう一つある。11月19日〜20日に、吉川氏が海帆株の変更報告書をまとめて提出している。報告義務の発生日は2023年6月から2024年10月までさかのぼり、保有割合は33.07%から29.40%、23.54%、20.00%、19.41%と段階的に下がっていく内容だ。提出が遅れていた過去の報告書が、資本の組み替えと同じ週に一気に出てくる。重なっただけかもしれないけれど、新しい株主構成に切り替わる前に、古い株主構成の帳尻を合わせているようにも見えてしまう。
abc、Birdman、エスポア、海帆をつなぐ役員の名前は、以前の記事で一度整理している。今回の割当先と候補者を重ねると、点がかなり線になる。
ネパール事業の再延期と、続く監査上の問題
同じ夜の開示の中で、いちばん静かに、でもいちばん正直に書かれていたのがネパール水力発電の「再変更」だった。会社が挙げた理由は二つ。資金調達が当初の想定から大幅に遅れていること、そしてネパール国内の大規模な洪水で、造成工事を担うネパール国軍が復旧対応を優先していることだ。
| 日付 | ネパール水力発電の開示 |
|---|---|
| 2024年2月29日 | 現地パートナーSURYA社と、8カ所の水力発電所の包括合意契約を締結 |
| 2025年5月22日 | BITMAIN社と基本合意。第8回予約権で18.6億円を充当する計画 |
| 2025年11月14日 | 完全撤退も視野に事業を停止・再検討、のれんを全額減損 |
| 2025年12月23日 | 事業の再開 |
| 2026年2月20日 | 第9回予約権の資金から62.2億円をネパール向け貸付けに充てる計画 |
| 2026年8月14日・26日 | 収益化予定時期と第1フェーズの竣工予定を変更(11月までの資金調達完了が前提) |
| 2026年11月20日 | 第1フェーズ4案件の竣工予定をすべて「未定」に。第2フェーズ以降は権利譲渡や事業中止も含めて検討 |
実際にネパールに回ったお金は、第8回からはゼロ、第9回からは500万円だった。そして今回の第三者割当の資金使途には、ネパールという言葉が一つも出てこない。開示の注記には、今回の調達でもネパール事業に投資する資金は確保できないので竣工予定を未定にした、とはっきり書かれている。当面は現地パートナーSURYA社の立替え(現時点で約1億円)と借入れで資金を確保する方針だという。2月には一番大きな使い道として名前が挙がっていた事業が、9カ月後の資本の組み替えでは、使い道の外側に置かれている。
細かいけれど、気になる記述もある。表では第1フェーズの竣工予定がすべて「未定」なのに、本文には「5.5MW案件の竣工予定も2027年3月となっている」とあり、2027年3月期にこの事業で1,900万円の売上を計画している。未定なのか、3月なのか。同じ開示の中で、ここだけ時計が二つある。
監査の状況も並べておく。2026年3月期は、計算書類と有価証券報告書の両方で監査法人が「意見不表明」。2027年3月期に入ってからも、第1四半期のレビューは「結論不表明」、中間期の期中レビューも「結論不表明」で、理由は資金の逼迫と継続企業の前提の不確実性について、結論の基礎となる証拠を入手できなかったことだった。そして今夜は、その半期報告書の訂正にあわせて、第9回の資金使途の表がもう一度直された。再訂正の表には、資金調達に係るFA報酬6,500万円が新しく一行加わっている。
今回のFAは永田町リーガルアドバイザー。報酬は、新株の現金払込額、DESの実行額、予約権の発行額と全部行使した場合の払込額の合計に5%を掛けた成功報酬で、最大約1億5,767万円になる。借金を株に換えるDESの7億5,870万円にも、5%がかかる計算だ。
12月14日の臨時株主総会、既存株主は何を判断するのか
臨時総会は12月14日(月)午後1時、名古屋・名駅の貸会議室で開かれる予定だ。議案は4本ある。
ここが今回いちばん奇妙で、いちばん大事なところだと思う。この総会で議決権を行使できるのは、2026年9月15日時点の株主だ。2カ月以上前の基準日。9月15日のあとに買った人は、どれだけ株を持っていても投票できない。逆に、9月16日以降に売ってしまった人には、まだ議決権が残っている。割当先の4社は、開示上いずれも現時点で海帆との資本関係は「該当なし」で、新株の払い込みは総会翌日の12月15日。つまり今回の新株の分の議決権は、この総会には一票も入らない。
言い換えると、自分の持ち分が約4分の1に薄まる提案に賛成か反対かを決めるのは、9月15日時点で株を持っていた人たちということになる。298%の希薄化を受けると、今100株持っている人の持ち分は、単純計算でおよそ25%の水準まで下がる(100÷(100+297.74)≒25.1%)。その中で、取締役で募集前の筆頭株主だった吉川氏の14.38%の票が、どちらに入るのか。KANDBにつながる線を持つ当事者でもある。
⑥はたぶん、招集通知で一番読まれない部分になる。でも本当は一番重い。会社は、この第三者割当をしなければ事業運営上の支払も既存債務の返済も続けられないと明記している。否決すれば、資金繰りが行き詰まるリスクが現実味を帯びる。可決すれば、持ち分は4分の1になる。どちらを選んでも痛みがある構図で、株主は「どっちの痛みのほうがまだマシか」を選ばされる。こういう選択を迫られている時点で、交渉力はもうかなり会社と割当先の側に寄っている。
結論:会社の再建なのか、資本と経営権の組み替えなのか
今回の開示を「事業継続のための資金調達」と読むこともできるし、「資本と経営権をまとめて入れ替える再編」と読むこともできる。たぶん、どちらか一方ではない。延滞した借金を株に換え、貸し手が筆頭株主になり、その役員が取締役会に入る。再建の形をとりながら、実質的にはオーナーと経営陣が入れ替わる。上場企業の箱が、債権者の手に移っていくプロセスにも見える。そう書くと強すぎるかもしれないので、ここは「そうも読める」に留めておく。
会社は、総会で承認されたら再生計画を公表するとしている。2027年3月期決算までに財務内容を最低限正常化し、2028年3月期に収益改善につなげる、という見立てだ。ただ同じ開示の中で、2028年3月期まで営業損失が続く予算になっているとも書いている。再生計画が、その数字をどう上書きしてくるのか。議決権を持つ株主は、それを見ないまま投票することになる。
298%という数字の意味は、開示の細部を読んだいま、かなりはっきりしてきた。法律と取引所ルールの上限いっぱいまで株を出す。新株は、期日を過ぎた債権を持つabcとイメージワン、そしてかつての貸し手Seacastleへ。予約権は、Seacastleと、海帆の貸し手の一つを経営する人物の投資会社KANDBへ。予約権は行使されて初めて株になるけれど、割り当ての相手は、どれも以前から海帆とお金の線でつながっている。そういう設計だ。それが会社を生かす唯一の道なのか、別の道を探す前に選ばれた道なのか。そこは、12月14日に9月15日時点の株主が答えを出すことになる。招集通知が届いたら、議案の結論だけでなく、その根拠の数字まで読んでほしい。読まずに賛成するのも、読まずに反対するのも、たぶん同じくらいもったいない。
abc(8783)を追いかけた記事
- 2026.10.15海帆・エスポア・Birdman・abcの役員人脈を検証|上場企業に共通する人物
- 2026.10.15【abc(8783)決算】3Qまで黒字→通期経常▲65億。たった3ヶ月で自己資本の9割が消えた“悪決算”の中身
- 2026.08.15辞任した監査法人が96日後に戻ってきた|abc8783・海帆3133とプログレス監査法人を追う
- 2026.07.27abc(8783)ワラント大量行使、未行使2260万株の重み
- 2026.07.15abc株式会社(8783)、黒字決算の裏で監査法人が消えた理由
- 2026.06.15abc(8783)はなぜ754円→90円台に?開示資料で検証 経常黒字でも継続疑義