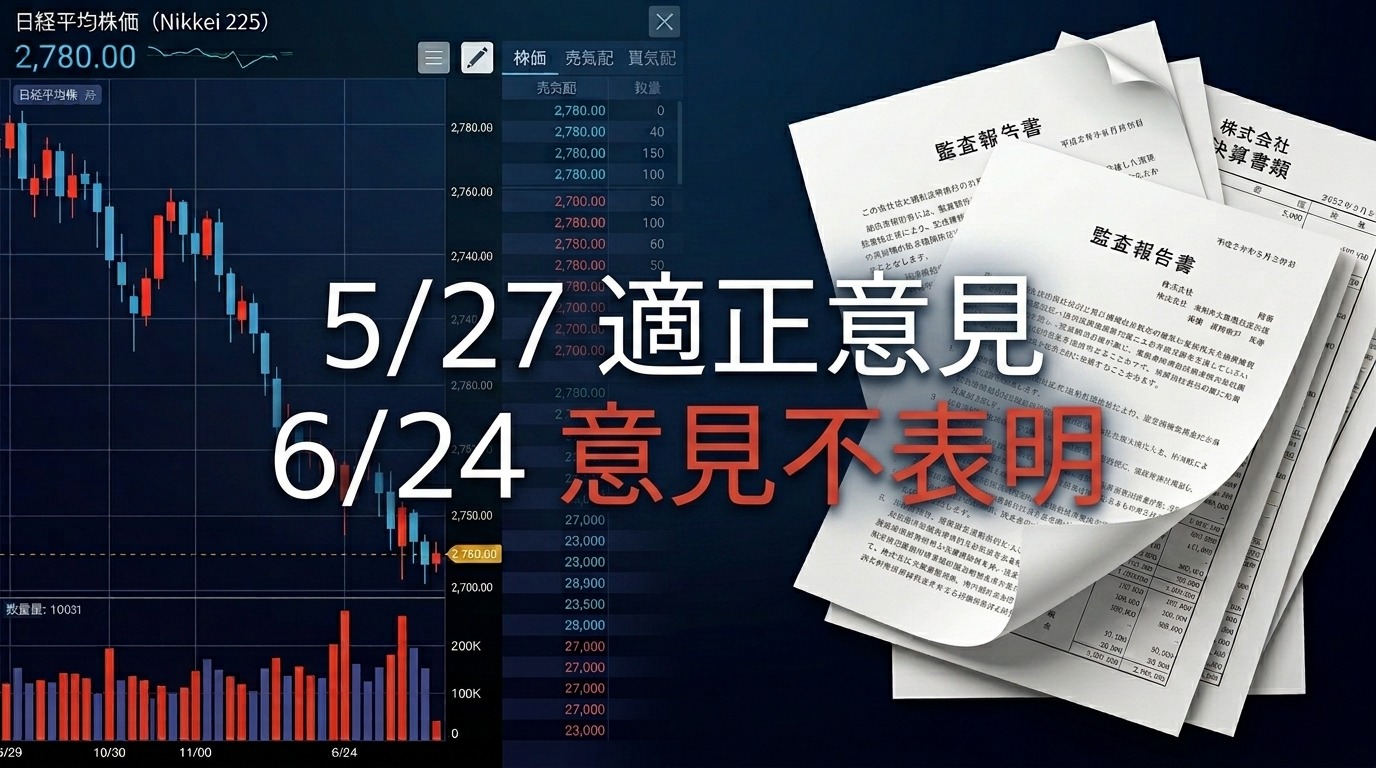
2026年5月27日、海帆(3133)はプログレス監査法人から、2026年3月期の会社法監査について無限定適正意見を受領した。
28日後の6月24日、同じ監査法人が、その意見を訂正した。意見不表明への変更である。
その約3か月前、同じ監査法人はabc(8783)の会計監査人を辞任していた。そして2026年8月12日、abcはその同じ監査法人を一時会計監査人として選任している。辞任届の日付から96日後だ。
海帆とabc。この2社の開示を並べると、同じ監査法人の名前が、まったく違う顔で登場する。
「一時会計監査人」という、めったに見ない肩書き
先に用語を片付けておく。ここが分かっていないと、この記事は読めない。
通常の監査法人交代は、こうなる。
監査法人A → 株主総会で決議 → 監査法人B
ところが「一時会計監査人」は、この流れの外側にある。
一時会計監査人とは
会計監査人が欠けた場合に、株主総会で正式な後任を選任するまでの間、監査役会等が選任する暫定の監査人。会社法上の制度である。つまりこの肩書きが登場した時点で、その会社は「一時会計監査人を選任する必要が生じた会社」だったということになる。
ここが入口だ。
一時会計監査人が選任されたというニュースは、表向きは「監査体制を確保しました」という前向きな開示に見える。だが構造的には、その直前に会計監査人が欠けたという事実の裏返しでもある。
では、誰が去って、誰が入っているのか。
事例1:abc(8783)── 辞めて、戻ってきた
時系列で並べる。すべてEDINET・TDnetの開示に基づく。
2025年7月18日
監査法人アリアが監査役会をもって辞任。同日、プログレス監査法人を一時会計監査人に選任
その後
第25回定時株主総会で、プログレスを正式な会計監査人として選任
2026年5月8日
プログレス監査法人が辞任届を提出(会社側の受領・開示は5月12日〜13日)
2026年8月12日
abcが再びプログレス監査法人を一時会計監査人に選任
アリア辞任からプログレス辞任まで、およそ10か月。プログレス辞任から再選任まで、96日。
問題は、なぜ辞めたのかだ。会社側の開示によれば、争点は2つあった。
辞任に至った2つの争点(会社開示ベース)
第一に、2026年4月14日付の「個別業績における営業外収益(暗号資産売却益)の計上に関するお知らせ」において、会社が「会計学的に適正である」等の表現を用いた点。監査法人の了解を得ておらず、投資家に誤解を与える内容だという主張があった。
第二に、監査法人の意見書に基づく暗号資産の売却が、SOLコインの急激な価格変動により予定通り進まなかった点。会社は2026年2月12日の取締役会で売却を決定し、誠実に対応したと説明している。
ここは、この記事で一番丁寧に読んでほしいところだ。
プログレス監査法人は、会社の開示表現に「その言い方はやめてくれ」と言い、それが通らずに降りている。何でも通す監査法人の振る舞いではない。
そして再登板の経緯も、開示に明記されている。abcは辞任後、5つの対応策を進めたと説明している。
① 2026年4月14日付適時開示に関する訂正開示の実施
② 暗号資産ディーリング事業からの撤退(2026年8月末までに売却完了)
③ 人員変更および外部専門家への業務委託を含めた経理体制・ガバナンス体制の強化
④ 経営体制の見直しとして、次期定時株主総会における役員の刷新
⑤ 重要な会計処理・適時開示に関する事前協議・コミュニケーションの徹底
これらを説明・協議した結果として、プログレスが一時会計監査人を引き受けた、という順序だ。
「受け皿だから戻った」のではない。開示を素直に読む限り、条件を出して、それが満たされたから戻っている。
なお、abcの黒字決算と監査法人不在という組み合わせについては、別記事で詳しく扱っている。
事例2:海帆(3133)── 28日後に訂正された監査意見
こちらは、abcとはまったく違う形をしている。
2025年6月25日
フロンティア監査法人から監査法人アリアへ交代
2025年12月24日
アリアが辞任。同日、プログレス監査法人が一時会計監査人に就任
2026年5月15日
2026年3月期決算短信を公表
2026年5月27日
会社法第436条第2項第1号および第444条第4項に基づく監査について、プログレス監査法人から無限定適正意見を受領
2026年6月24日
有価証券報告書監査の実施過程で、プログレス監査法人が上記の監査意見を訂正。計算書類・附属明細書・連結計算書類に対して意見不表明とする監査報告書を交付
2026年6月26日
有価証券報告書の財務諸表・連結財務諸表、および内部統制報告書についても意見不表明
まずアリアの在任期間は182日。本決算を一度も締めることなく降りている。
だが本当に読むべきは、5月27日と6月24日のあいだの28日間だ。
一度出した無限定適正意見が、1か月足らずで意見不表明に訂正される。これは相当に異例な事態だと言っていい。
そして、意見不表明の根拠として記載された事実を日付順に並べると、さらに引っかかる点が出てくる。
意見不表明の根拠に挙げられた事実(開示原文ベース)
・会社グループは3期連続で営業損失、経常損失および親会社株主に帰属する当期純損失を計上
・2026年4月27日、株式会社FitFounderに対する債務約109百万円につき、名古屋地方裁判所より差押命令を受領
・2026年5月11日、社会保険料の滞納分約29百万円につき、日本年金機構より資産の差押を受領
・継続性の前提に関する経営者の評価について、対応策や改善要因の存在を裏づける十分な監査証拠を入手できなかった
差押命令が4月27日。年金機構による差押が5月11日。無限定適正意見が5月27日。
2件の差押は、適正意見が出る前にすでに起きている。
開示文書は、この28日間に何が変わったのかを説明していない。分かるのは、有価証券報告書監査の過程で判断が変わった、ということだけだ。推測ですが、経営者の対応策について求めていた証拠が最終的に出てこなかった、という経緯が最も素直な読み方だと思う。
意見不表明の重さ
意見不表明は「悪い決算」ではない。「決算書が正しいかどうか判断できない」という宣言だ。投資家が財務諸表を根拠に企業価値を測る、その前提そのものが成立していないことを意味する。内部統制報告書についても同時に意見不表明となっている点は、体制側の問題としても重い。
もう一点、フロンティアからアリアへの交代についても触れておく。会社側の説明によれば、海外法人の連結対象追加による監査範囲の拡大と、人的資源の制約を理由に、フロンティア側が次期監査を辞退した経緯とされている。
つまり海帆は、監査法人の交代が「会社が悪いから切られた」だけで説明できるケースではない。この点は後で効いてくる。
数字で見るプログレス監査法人
ここで、この監査法人そのものの規模を確認しておく。J-LiCの2026年7月時点の集計による。
所在地
東京都豊島区西池袋
職員数
常勤9名/非常勤4名
上場企業クライアント
3社(海帆、abc、ReYuu Japan)
上場会社等監査人としての登録
2025年6月6日(日本公認会計士協会「登録上場会社等監査人一覧」)
上場会社等の監査証明は、この制度に登録した監査人でなければ行えない。プログレス監査法人は、登録からまだ1年余りの監査法人である。
3社目のReYuu Japan(9425)については、丁寧に扱う必要がある。2026年1月30日開催の第38期定時株主総会における会計監査人選任決議により、2026年10月期についてプログレス監査法人と監査契約を締結する予定とされている。ただし前任はRSM清和監査法人であり、アリアからのリレーではない。
つまり「アリア落ちがプログレスに流れている」という単純な図式は、3社中2社にしか当てはまらない。
「駆け込み寺」と呼ばれてきたのは、誰だったのか
ここで、比較対象としてのアリアを見る。
東洋経済オンラインは2026年5月の記事で、監査を断られた企業に手を差し伸べる監査法人が業界で揶揄も込めて「駆け込み寺」と呼ばれていると説明し、その筆頭格として監査法人アリアの名を挙げている。監査先には、不適正会計で金融庁から課徴金納付命令を受けた企業や、経営権をめぐる騒動が起きた企業が並ぶ、とされる。
FACTAも2026年2月号で、問題企業にとって事実上の駆け込み寺となってきたアリアの姿勢に異変が生じ、ここ半年でクライアント企業の会計監査人から次々に降りている、と報じている。
ここは厳密に
「駆け込み寺」「ハコ会社」は報道機関および業界内の評価であり、公的機関による認定ではない。また、これらの表現が向けられているのはアリアであって、プログレス監査法人ではない。プログレスについて同種の評価を報じた記事は、本稿執筆時点で確認できていない。
そして規模を並べると、話は変わってくる。
監査法人アリア
常勤37名/非常勤14名、上場企業36社(J-LiC・2026年6月時点)
プログレス監査法人
常勤9名/非常勤4名、上場企業3社(J-LiC・2026年7月時点)
職員数で4倍、クライアント数で12倍の差がある。仮にアリアが36社から順次降りていくとして、常勤9名の法人がその受け皿になれる規模ではない。
「アリア落ちの次はプログレス落ち」という言い回しは、語呂はいい。だが数字を見ると、そもそも成立しない。
本当の問題は、受け皿が足りていないこと
ここが、この記事で一番言いたいことだ。
2025年11月、データセンター事業を手がけるピクセルカンパニーズで、こういうことが起きた。
11月14日
「適切な監査を受けることができていない」として四半期決算の公表を延期
11月20日
2022年から会計監査人を務めていたアリアが辞任と発表。後任として監査法人Ks Lab.が一時会計監査人に就任予定と説明
11月26日
Ks Lab.が受嘱審査の結果、監査業務の受嘱は困難と判断。就任に至らず
同日、Ks Lab.側は、公表時点で監査人受嘱に関する契約締結および就任承諾を行った事実はない、と自社サイトで発表している。
そして11月27日、東京証券取引所はピクセルカンパニーズを監理銘柄(審査中)に指定した。理由には決算短信の開示遅延と、会計監査人の辞任および一時会計監査人の選任が含まれている。
その後の経過は速い。2025年12月15日、東証が上場廃止を決定し整理銘柄に指定。2026年1月16日、上場廃止。整理銘柄指定の初日、株価は前日比30円安の7円まで売られている。
ただし、ここは正確に書く必要がある。
上場廃止の直接理由は「監査人不在」ではない
東証が挙げた理由は、内部管理体制確認書の提出前に、内部管理体制等が適切に整備される、または適切に運用される見込みがなくなったと認められる場合に該当すること、である。
つまり監査人が見つからなかったこと単独で廃止になったわけではない。当時の監査人から結論不表明となる期中レビュー報告書を提示されていたにもかかわらず、その事実を明らかにしないまま決算発表を延期した点なども、審査の対象となっている。
正しい読み方はこうだ。監査人不在という状態を起点に、内部管理体制や開示をめぐる問題が重なり、実際に市場を去るところまで進んでしまった(詳細はピクセルカンパニーズ上場廃止の全経緯にまとめている)。
会計監査人が不在のまま、後任も決まらない。上場会社にとって、これは決算が出せないという意味であり、有価証券報告書の提出遅延は上場廃止基準に該当しうる。そして監査人不在という事態は、たいてい単独では起きない。
この事例の位置づけ
ピクセルカンパニーズはプログレス監査法人の案件ではない。したがって「プログレス受け皿説」の証拠には一切ならない。ここで取り上げているのは、監査人市場そのものにおける受け皿の不足を示す参考事例としてである。
構造を整理すると
従来、問題を抱えた企業を引き受けてきた中小監査法人が、リスク許容度を絞り始めている。降りる側は増えているが、引き受ける側は増えていない。結果として、監査人不在という状態そのものが、上場企業にとっての現実的なリスクになりつつある。監査法人は、いつの間にか「上場維持のインフラ」として機能していた。そのインフラの供給が細っている。
「受け皿説」を、支持材料と反対材料に分ける
ここまで書いた上で、当初の仮説を検証する。仮説はこうだった。
「アリアが担っていた、通常の監査法人では引き受けにくい会社の受け皿的ポジションを、現在はプログレスが担っているのではないか」
支持する材料
・上場クライアントが3社と極端に少なく、そのうち2社がアリアからのリレー案件
・2社とも一時会計監査人として入っている
・海帆では2件の差押が発生済みの状態で、いったん無限定適正意見が出ている
・abcでは一度辞任した後、96日で同じ法人が再登板している
・上場会社等監査人としての登録から1年余りの時期に、この2件が発生している
反対する材料
・母数が3社しかなく、統計的な傾向を読み取れる規模ではない
・ReYuu Japanの前任はRSM清和であり、アリアからのリレーではない。つまりアリア→プログレスが確認できるのは海帆とabcの2社のみ
・海帆では最終的に意見不表明を出しており、しかも自ら出した適正意見を訂正してまでそうしている
・abcでは開示表現をめぐって会社側と対立し、自ら辞任している
・abc再登板は、会社側の5つの対応策を確認した後という順序で開示されている
・海帆のフロンティア→アリア交代は、監査法人側の人的資源制約が理由とされており、会社側の問題では説明できない
・そもそも「受け皿」は評価であって、事実認定ではない
・問題を抱えた会社だからこそ監査法人交代が頻発する、という逆の因果もありうる
反対材料のほうが多い。
特に海帆の意見訂正は、この仮説にとって決定的に不利だ。何でも通す監査法人なら、5月27日に出した適正意見をわざわざ取り消す必要がない。訂正には、監査法人自身が自分の判断を撤回するというコストが伴う。それを引き受けている。
もっとも、公平を期すなら逆も言える。2件の差押が起きた後に、いったんは適正意見が出ている。この点をどう評価するかは、開示されている情報だけでは判断できない。
正直に書くが、この記事を書き始めた時点では、私は「プログレスが第二のアリアなのではないか」という筋書きを想定していた。開示を全部読んだ結果、その筋書きは持たなくなった。
では投資家は、何を見ればいいのか
監査法人の名前で銘柄を判定するのは、やめたほうがいい。それは分析ではなく、レッテル貼りだ。
見るべきは名前ではなく、連鎖の段階だ。
監査法人シグナルの4段階
第1段階 期中の監査法人交代
定時株主総会を待たない交代は要注意。ただし交代自体は珍しくない。臨時報告書で、会社側都合か監査法人側都合か、監査範囲や人的資源の問題かを必ず切り分ける。
第2段階 一時会計監査人の選任
監査人が空席になった証拠。誰が入ったかより、なぜ空席になったかを読む。
第3段階 継続企業の前提に関する注記
「重要な疑義を生じさせる状況」と「重要な不確実性が認められる」は別物。後者が出たら段階が上がっている。
第4段階 意見不表明
財務諸表を根拠にした投資判断が成立しなくなる。ここまで来たら、バリュエーションの議論に意味はない。
海帆は、2025年6月から2026年6月までの1年で、この4段階を全部通過した。第1段階の時点でこの連鎖を知っていた投資家と、意見不表明のニュースで初めて驚いた投資家では、逃げる時間に1年の差があった。
そして重要なのは、第1段階から第2段階への移行が、決算発表よりも早く開示されるということだ。臨時報告書は、決算を待たない。
好決算を見て買う投資家がいる一方で、その会社の監査法人が半年で入れ替わっていることを見ている投資家がいる。同じ銘柄を見ていて、見ているものが違う。
最後に、この記事の結論をはっきり書いておく。
プログレス監査法人が問題会社の受け皿なのではないか、という疑問から調べ始めた。しかし現在確認できる上場3社では、その仮説を証明するには母数が小さすぎる。むしろ見えてきたのは、監査法人が辞任した上場会社が、次の監査人を見つけること自体の難しさだった。
だから監査法人を見る。名前ではなく、動きを。
なおの独自考察
正直なところ、この記事は書き直しになった。
最初に組んだ構成では、「アリア落ちの次はプログレス落ち」という言葉を軸にするつもりだった。語感が強いし、追いかけている投資家には刺さる。
だが開示を1本ずつ読んでいくと、abcの辞任理由が出てきた。暗号資産の会計処理と、「会計学的に適正である」という表現をめぐる対立。監査法人が「その書き方はまずい」と言って、通らずに降りている。受け皿という言葉で片付けたい構図とは、まるで逆だった。
決定打は、海帆の6月25日の開示だった。5月27日に無限定適正意見を出していたという一文が、本文の途中にさらっと書いてある。ここを読み飛ばしていたら、「入った先で意見不表明を出した厳しい監査法人」という、これはこれで単純な話にしていたと思う。
30年やっていても、こういうことはある。仮説が先に立って、材料をそこに寄せたくなる。今回は開示に助けられた。
先週、庭のミニトマトが一気に赤くなった。毎朝ひとつずつ様子を見ていたときは何も起きなかったのに、3日ほど出張で放っておいたら、まとめて色が変わっていた。見ていない間に進むものは、たいてい一気に進む。
臨時報告書も、だいたいそういうタイミングで出る。
劇薬の一撃
決算より先に、監査法人を見ろ。
本記事の情報源と留保
海帆の意見不表明に関する記述は、2026年6月25日付「2026年3月期計算書類及びその附属明細書ならびに連結計算書類に対する意見不表明に関するお知らせ」(TDnet)に基づく。無限定適正意見の受領日、意見訂正の経緯、差押2件の日付・金額はいずれも同開示の原文による。
abcの記述は、2026年5月12日付「会計監査人からの辞任届受領に関するお知らせ」および2026年8月12日付の一時会計監査人選任に関する開示(いずれもTDnet)による。8月12日の再選任は本稿執筆時点でJ-LiC等の集計に反映されていない可能性があるため、TDnet原文での確認を推奨する。
ピクセルカンパニーズに関する記述は、東京証券取引所の監理銘柄(審査中)指定(2025年11月27日)、上場廃止決定および整理銘柄指定(2025年12月15日、上場廃止日2026年1月16日)、ならびに同社の適時開示による。上場廃止の理由は東証の公表による。
監査法人の職員数・上場クライアント数はJ-LiC集計値(2026年6〜7月時点)。上場会社等監査人としての登録日は日本公認会計士協会「登録上場会社等監査人一覧」による。
「駆け込み寺」「ハコ会社」等の評価は東洋経済オンライン(2026年5月)およびFACTA(2026年2月号)の報道による第三者評価であり、公的機関による認定ではない。またこれらの表現が向けられているのは監査法人アリアであって、プログレス監査法人ではない。
ReYuu Japanの継続企業の前提に関する記載状況は要出典確認。最新の異動状況は各社の適時開示で確認されたい。本記事は特定銘柄の売買を推奨するものではなく、特定の監査法人の業務の適否を認定するものでもない。
この記事と直接つながる記事
監査法人・継続企業の前提・上場廃止をめぐる実例
- ピクセルカンパニーズ(2743)上場廃止の全経緯|監査法人2社逃亡から廃止まで何が起きたか
- abc株式会社(8783)、黒字決算の裏で監査法人が消えた理由
- abc(8783)はなぜ754円→90円台に?開示資料で検証 経常黒字でも継続疑義
- Abalance(3856)が監理銘柄(審査中)に指定 上場廃止の可能性と粉飾問題をわかりやすく解説
- データセクション3905の構造的な違和感──株価は新高値、説明はまだ追いつかない
劇薬シリーズ
市場の構造を解剖する連作