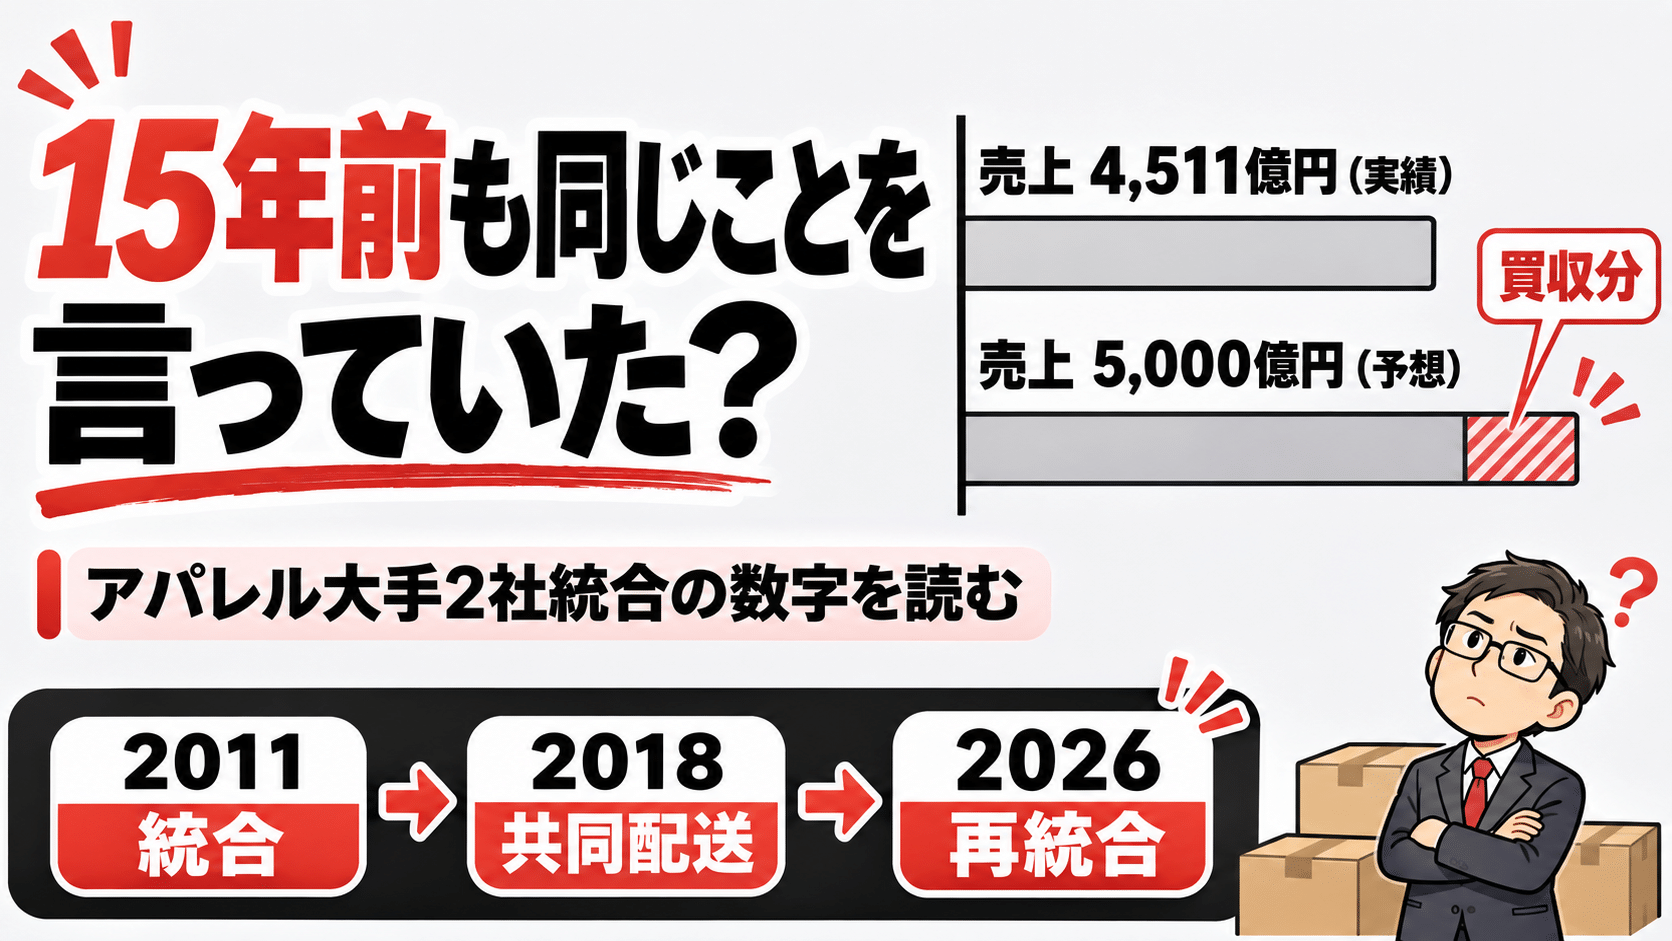
発表から約1か月がたった。ワールド(3612)とTSIホールディングス(3608)の経営統合について、ニュースの見出しはだいたい「売上5,000億円」「国内3位」で揃っている。
統合の発表資料と、TSIの過去の開示を並べて読んでいたら、ひとつ引っかかった。TSIはそもそも、ほとんど同じ言葉を掲げた統合から生まれた会社なのだ。東京スタイルとサンエー・インターナショナルが統合を決めたのは2010年、TSIとして発足したのが2011年で、ちょうど15年前になる。統合が決まったとき物流専門紙が見出しに取ったのは「物流コスト削減」と「SCMの高度化」で、今回ワールドと掲げているのも物流と情報システムの共通化。15年かけて、同じ場所に戻ってきたように見える。
15年前の合理化は、できなかったのか。それとも、できたのに足りなかったのか。今回はそこを数字で掘ってみたい。先に少しだけ書いておくと、たぶん後者で、だからこそ今回の統合は見出しほど明るい話には見えていない。
「売上5,000億円」は実績ではなく、予想の足し算
まず事実関係から。両社は2026年10月14日、共同株式移転で持株会社「インフィニティ・ユナイテッド」を設立することで合意した。効力発生は2027年3月1日の予定で、両社はその完全子会社になり、2月25日に上場廃止、新会社が東証プライムにテクニカル上場する流れだ。比率はワールド1株に新会社1株、TSI1株に新会社0.8株。12月24日に両社がそれぞれ臨時株主総会を開き、株式移転計画が承認されることが前提になる。
数字を並べるとこうなる。
| 項目 | ワールド(IFRS) | TSI(日本基準) | 単純合算 |
|---|---|---|---|
| 売上高 2026年2月期 実績 | 2,840億円 | 1,671億円 | 4,511億円 |
| 営業利益 2026年2月期 実績 | 160億円(5.6%) | 43億円(2.6%) | 203億円 |
| 売上高 2027年2月期 会社予想 | 3,000億円 | 2,000億円 | 5,000億円 |
| 営業利益 2027年2月期 会社予想 | 175億円(5.8%) | 75億円(3.8%) | 250億円 |
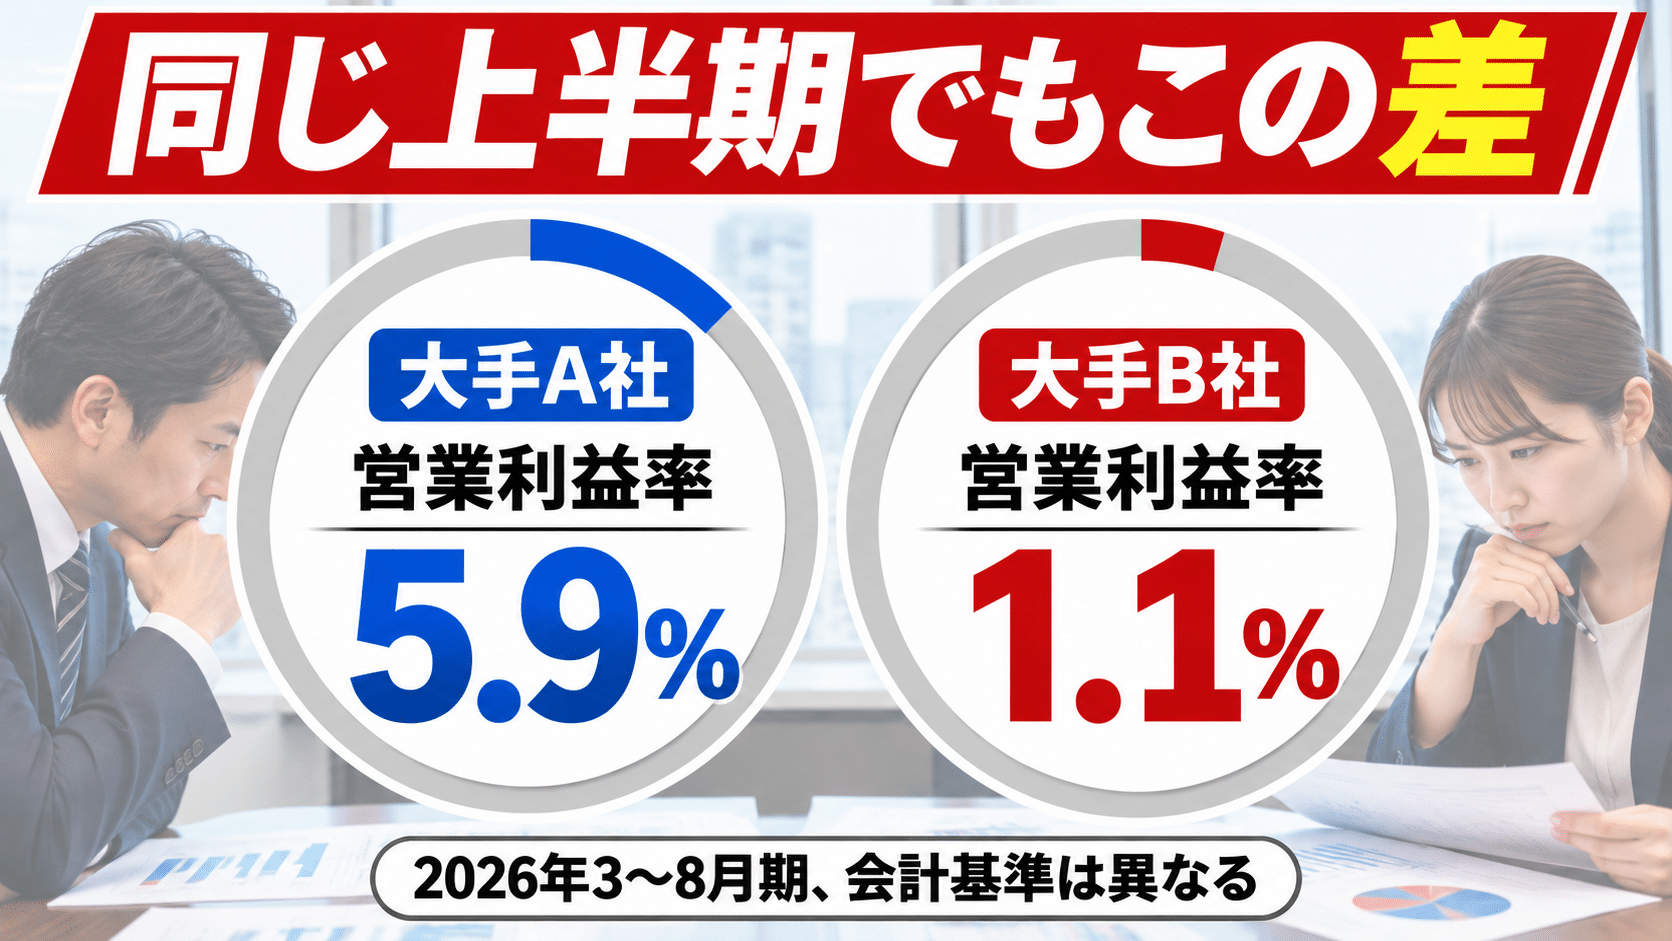
| 上期(2026年3〜8月)営業利益率 | 約5.9% | 約1.1% | ― |
実績の合算は4,511億円で、見出しの5,000億円は今期の会社予想を足した数字だ。差の約490億円には、両社がこの1〜2年で買った会社の売上が通年で乗ってくる分がかなり含まれている。ここは後でもう一度触れる。
それより、表の一番下の行を見てほしい。TSIの上期の営業利益率は約1.1%しかない。売上が34%も増えた半期でこれなので、正直ここは少し不気味だ。
15年前のTSIも「物流」と言っていた
TSIの15年を、合理化の側面だけ抜き出して並べてみた。
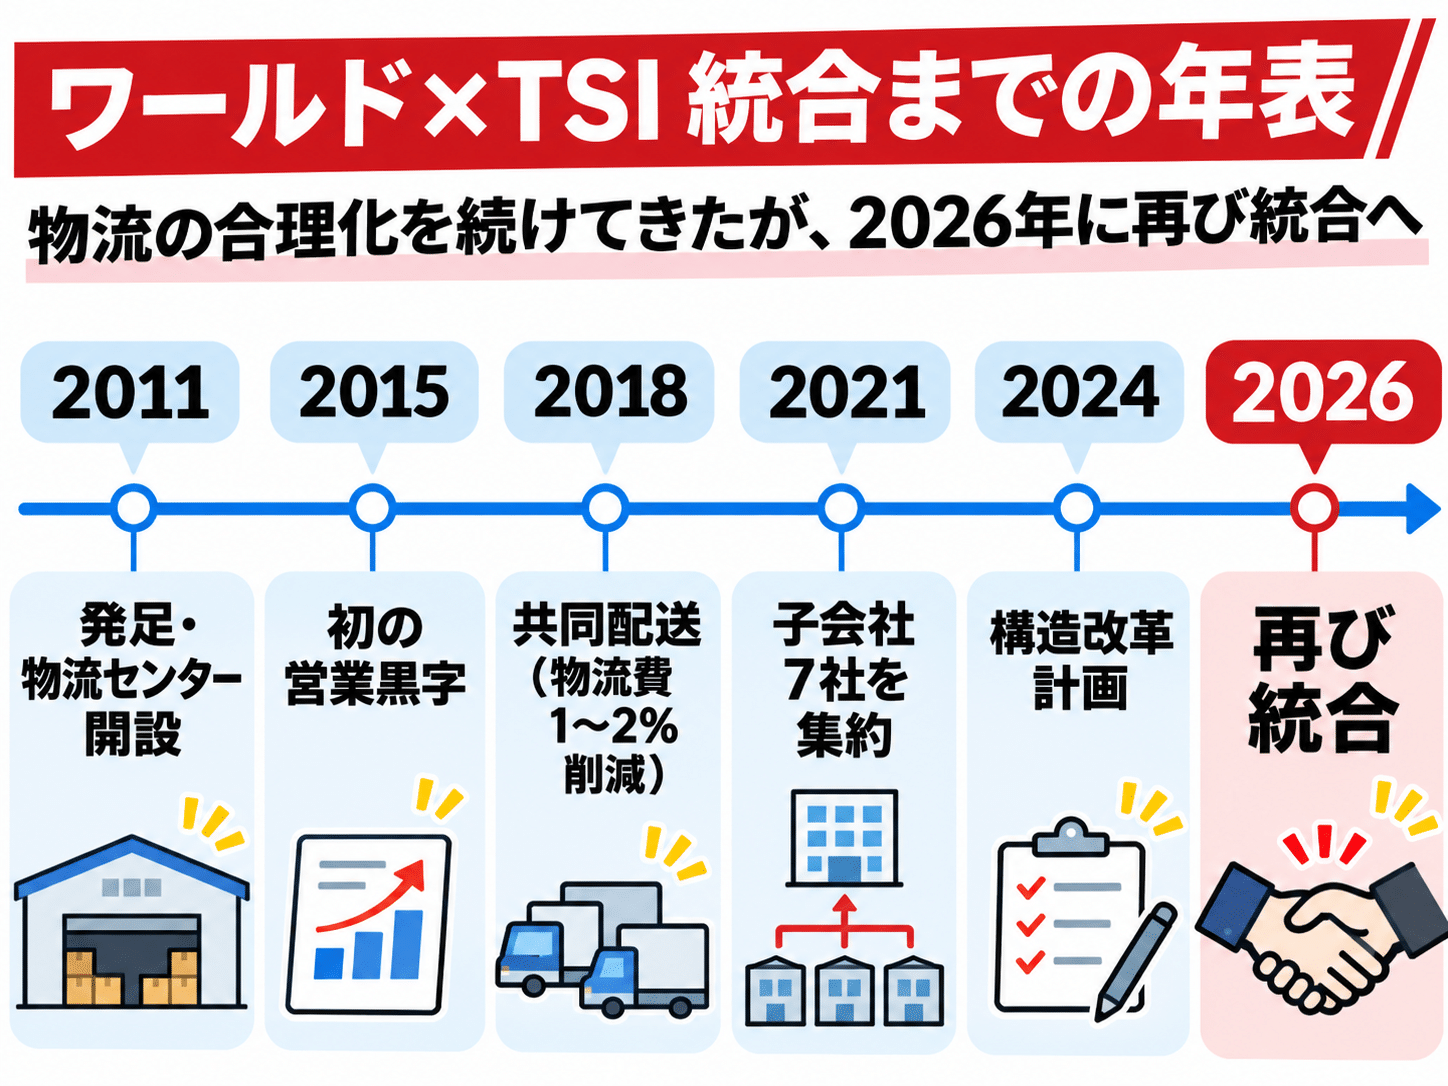
こうして見ると、TSIは合理化をサボってきた会社ではない。むしろずっとやっている。2018年のワールドとの共同配送はその典型で、当時のWWDJAPANの報道では、対象は両社の物流量の約1割、削減できる物流コストは両社全体の1〜2%にとどまるという話だった。他社の参加を促して業界の物流プラットフォームにしたい、という構想まで語られていた。今回の統合は、その構想を「他社を誘う」から「会社ごと一緒になる」へ、一段飛ばしで進めた形とも読める。
もっと決定的なのは、直近の構造改革の中身だ。TIP27では3年間で営業利益を約100億円改善する目標を置き、2025年2月期に23億円、2026年2月期に52億円、合計75億円の改善効果が出たと会社は説明している。下地社長自身、合理化やスリム化はほぼ計画どおりで、苦戦しているのは価格と仕入れによる粗利の拡大だと語っている。
それなのに、2026年2月期の営業利益は43億円だった。何が起きていたのかは、会社自身が決算説明資料で分解してくれている。
| TSI 営業利益の増減(2026年2月期、会社公表) | 金額 |
|---|---|
| 前期の営業利益 | 16億円 |
| 撤退事業の売上総利益 | −40億円 |
| 既存事業の売上総利益 | −26億円 |
| 売上連動費用(売上減に伴う費用減) | +31億円 |
| 構造改革等の改善効果 | +52億円 |
| 新規事業・M&A | +10億円 |
| 当期の営業利益 | 43億円 |

改革の効果は52億円出ていて、M&Aも10億円を上乗せした。その横で、撤退事業の粗利が40億円、既存事業の粗利が26億円、合わせて66億円の押し下げになっている。撤退事業の40億円は、自分で畳んだ事業の分なので本業の不振とは別物だし、会社も事業撤退・売却は営業利益ベースではプラスに働いたと説明している。気になるのは既存事業の26億円のほうだ。粗利率は2.4ポイント改善しているのに、粗利の額は前期の94.3%に減った。値引きを抑えて仕入れも絞り、1枚あたりの儲けは厚くなったのに、売れる枚数がそれ以上に減っている。同じ資料には、M&Aの影響を除くと売上高は前年比90.4%だったとも書かれている。
営業利益は16億円から43億円に増えたのだから、合理化が空回りしているわけではない。収益性を上げる取り組みはちゃんと成果を出していて、それでも既存事業の売上の減り方が、その成果を食っていく。利益を増やす努力と本業の売上が細っていく現実が、同じ1年のなかで同時に起きていた、ということだと思う。
ここが今回いちばん書きたかったところかもしれない。合理化は、できている。できているのに、利益が残らない。だとすると、同じ種類の合理化をもう一回り大きな器でやり直す統合が、15年前と違う結果を出せるのか。そこは素直に分からない。
好決算で株を買って損する人が毎回出る理由——決算罠の構造【フジクラを事例に】
売上は伸びている、ただし「買った分」が大きい
TSIの連結売上は2026年2月期に前期比6.7%増えた。ただその中身は、2025年9月に子会社化したデイトナ・インターナショナル(「FREAK’S STORE」の運営会社)と、12月から連結したウォーターフロントの寄与で、既存事業は苦戦し、主力ブランドの不振で売上も営業利益も会社予想を下回っている。国内の既存店売上は前期比97.2%。M&Aの影響を除くと、売上高は前年比90.4%まで縮んでいた(前期に撤退・売却した事業の減収も含む数字)。
今期の上期も同じ形をしている。売上は34.4%増の889億円だが、増収のエンジンは新規連結の2社で、6月以降の天候不順もあって売上・営業利益とも4月の計画に届かなかった。新規連結2社はもともと粗利率が低く、連結の売上総利益率は2.1ポイント悪化している。売上が膨らむほど利益率が薄まる、という今の状態を表す数字だと思う。
少し古い数字と比べると、さらに分かりやすい。TSIの売上高は2020年2月期に1,701億円あった。デイトナを半年ぶん連結した2026年2月期でも1,671億円で、6年前に届いていない。今期の2,000億円予想にしても、会社の説明で増収の柱として挙がっているのは、M&Aした会社が通年で効いてくる分だ。
ワールドの側も、実はよく似ている。2026年2月期は売上収益が26%増えたのに、営業利益は4%減った。アパレルブランド事業について、会社自身が「壊滅的な不振」と表現したほどで、増収を支えたのはエムシーファッション(旧三菱商事ファッション)の連結などB2B側だった。今期上期も、ライトオンなど新規連結の効果で売上収益は4.1%増えたものの、営業利益は1.2%増にとどまり、夏物の販売が弱かった。
両社とも、自分の足で歩く既存のアパレル事業が弱っていて、それを買収で埋めながら売上の形を保っている。そういう意味では、相互補完というより似た者同士の統合に近いのではないか、と筆者は見ている。WWDJAPANも、両社の主力ブランドに前年割れが目立つことを、統合の背景として指摘していた。
TSIの中計は、営業利益の目標に繰り返し届いていない
数字の約束という点でも、TSIには引っかかる履歴がある。2022年に出した中期経営計画では、2025年2月期に営業利益80億円を掲げていた。その後の更新版TIP25について、会社は2024年の資料で「2年目にて大幅な未達」と自ら振り返り、2024年2月期の営業利益は目標47億円に対して実績17億円だった。
そこから立て直しを図ったTIP27でも、最終年度の営業利益目標は100億円から75億円に引き下げられた。既存事業の売上が目標を約100億円下回り、十分な回復が見込めないというのが理由だ。そして75億円の今期予想に対して、上期の実績は9億9,500万円で、進捗は13%台。アパレルは秋冬の比重が大きいので上期だけで判断はできないし、会社も通期予想は据え置いている。それでも、下期にかなりの回復を織り込んだ数字であることは確かだ。
長年相場を見ていると、中計の利益目標を続けて下げた会社が、次の計画を出す前に、もっと大きな枠組みへ合流していくという流れは何度か見てきた気がする。それが悪いとは限らない。ただ、統合後の新会社が出す最初の目標は、「その前に何が届かなかったか」を知ったうえで読みたいと思う。
シナジーの金額は、まだどこにも書かれていない
統合効果として挙がっているのは、情報システムや物流、コーポレート機能の共通化、購買・決済の一体化、顧客情報の統合によるデジタルマーケティング、商品の相互供給や地方・海外での販路開発といったあたり。生み出した原資はM&A、海外、サーキュラー領域、人材に振り向けるという。方向性としては分かりやすい。
気になるのは、いくら浮くのかという金額が出ていないことだ。新会社の中長期の売上・利益目標は具体的な計画をまだ立てておらず、今後協議して改めて発表する、というのが10月15日の説明会での会社側の話だった。協議が本格化したのは6月頃で、発表まで約4か月。TSIのCFO自身が、この規模の統合としては協議期間が非常に短いと認めている。
もうひとつ、統合に伴うリストラはしないことで両社は合意していて、コスト削減の効果は販売員の研修・教育などの人材投資に集中的に回したいという。働く人にとっては誠実な設計だと思う。ただ投資家の目で見ると、浮いたコストがそのまま利益に落ちるわけではない、という意味でもある。15年前のTSIが黒字化までに数年かかったことを思い出すと、利益率の改善はさらに後ろへずれる可能性も頭に置いておきたい。
0.8という比率で、TSI株主は何を受け取るのか
株式移転比率は0.8。統合の正式開示(米SECに提出された英文版で確認できる)によると、ワールド側の野村證券、TSI側のみずほ証券の算定結果はこうなっている。数字はワールド1株に新会社1株を割り当てた場合の、TSI1株あたりの新会社株数だ。
| 算定方法 | 野村證券 | みずほ証券 |
|---|---|---|
| 市場株価法 | 0.77〜0.78 | 0.77〜0.78 |
| 類似会社比較法 | 0.66〜1.56 | 0.41〜1.31 |
| DCF法 | 0.72〜1.19 | 0.35〜1.28 |
| 実際の比率 | 0.80 | 0.80 |
0.8は市場株価法のレンジを少し上回る水準で、類似会社比較やDCFのレンジにも収まっている。それにしてもDCFの幅は0.35〜1.28と相当広くて、将来の稼ぎ方の見通しひとつで評価が3倍以上ぶれる会社同士だということは、この表からも伝わってくる。もうひとつ気になったのは、野村證券の算定に使った事業計画には統合シナジーが含まれていない、と明記されている点だ。比率の根拠にも、シナジーの数字は入っていない。
発表翌日のTSI株は反発した。プレミアムが薄くても、株価が低迷していた側としては「ワールドの株になる」こと自体が好感された、という受け止めだろう。
小口でTSI株を持っている人には、もっと実務的な話がある。0.8倍の比率だと、TSI株100株は新会社株80株になり、新会社の売買単位は100株の予定なので、80株は単元未満株になってしまう。
配当については、新会社の基本方針だけは示されている。1株利益の成長に合わせて増やしていく累進配当を軸に、一定の配当性向か株主資本配当率(DOE)の高いほうを目安にする、という考え方だ。ただ、その配当性向やDOEを何%にするかはまだ書かれていない。統合前の期末配当には上限があり、ワールドは1株36円、TSIは1株70円までとされている。
一方で、TSIが新会社に持ち込むのはブランドだけではない。デイトナの買収で、TSIの無形固定資産は1年で63億円から400億円に増え、借入金などの有利子負債も約17億円から約448億円に膨らんだ(2026年2月末、リース債務を含む)。営業キャッシュフローも2026年2月期はマイナス77億円だった。ワールドの自己資本比率は33.8%で、TSIの57.0%より低い。統合後のバランスシートがどういう姿になるのか、のれんの扱いも含めて、新会社の最初の決算は丁寧に見たいところだ。
統合が「本物」かどうか、何で見分けるか
国内3位のグループが生まれること自体は、間違いなく大きなニュースだ。ただ、15年前に合理化を掲げて生まれた会社が、合理化をやり切ったあとで、もう一度別の大手と組むことを選んだ。その事実のほうに、アパレル業界の今の重さが出ているように思う。売上の大きさより、利益率がどこまで変わるのか。その数字が出たときに、この再編の本当の評価ができるのだと思う。
※本記事は公開情報に基づく筆者の分析であり、特定銘柄の売買を推奨するものではありません。数値は2026年11月13日時点で確認できた開示・報道によります。