東京駅の丸の内側に出て、行幸通りを皇居のほうへ少し歩くと、ビルの名前にやたらと「丸の内」と「三菱」が並んでいることに気づく。日本橋口から中央通りを北へ抜ければ、今度は三井の街になる。
財閥解体から、もう80年近い。教科書ではあれだけはっきり「解体された」と習ったのに、東京駅の両側を歩くかぎり、街の持ち主の顔ぶれは明治のころとそれほど変わっていないように見える。夜中にこれを考え出すと、妙に目が冴えてしまう。
最初に断っておくと、これは「財閥はずるい」という話ではない。そういう記事なら他にいくらでもあるし、正直あまり面白くもない。引っかかっているのは、もっと身近で地味な疑問のほうだ。
それなのに、法人の土地は130年以上も残り続ける。
親が亡くなって、相続税を払うために実家の隣の月極駐車場を売った、という話は珍しくもない。二代、三代と続けば、大地主と呼ばれた家でも土地はじわじわ細っていく。ところが丸の内の土地は、明治に三菱が買ってから、持ち主の系譜がほとんど途切れていない。この差はどこで生まれるのか。税金の話でもあり、会社という仕組みの話でもあり、戦後史の話でもあるので、少し長くなるけど順番に見ていきたい。
財閥は解体されたのに、街の持ち主は残った
戦後の財閥解体は、かなり本気の政策だった。1946年4月、GHQの指針にもとづいて持株会社整理委員会が発足し、財閥本社が握っていた株を買い取っては処分していった。解体の対象に指定された持株会社は83社、財閥家族として指定された人は56名にのぼる。
それでいて、2026年のいまも丸の内のビル開発の中心にいるのは三菱地所(8802)で、日本橋の再開発を引っ張っているのは三井不動産(8801)だ。東京駅日本橋口前の常盤橋では、三菱地所が高さ約385mの「Torch Tower」を2028年の完成予定で建てている。日本橋のほうでは、三井不動産と野村不動産の「東京ミッドタウン日本橋」が2026年9月30日に竣工し、2027年内のグランドオープンを待っている。
城下町が、いままさに建て替えの真っ最中にある。解体されたはずの殿様の家紋が、高さ385mで上書きされようとしていると言ったら、さすがに言い過ぎだろうか。
丸の内は、誰も買わなかった原っぱだった
丸の内の話は、ちょっと意外なところから始まる。財政難の明治政府は陸軍用地だった丸の内を売りに出したものの、当時の東京市予算の約3年分という価格と交通の不便さがたたって、入札では買い手がつかなかったとされる。
そこで大蔵大臣の松方正義が三菱の岩崎彌之助に話を持ちかけ、1890年3月、丸の内と神田三崎町の土地を合わせた約10万坪余り(三菱側の史料では約11万坪)を128万円で引き受けた。社内からも「そんな土地を何に使うのか」と批判が出て、彌之助は「竹を植えて虎でも飼うさ」と返したと伝わっている。この返し、何度読んでも少し笑ってしまう。
三菱はその原っぱに赤レンガのオフィス街を少しずつ建てていき、1937年5月には三菱合資会社の不動産部門を切り出す形で三菱地所が発足する。
日本橋は、成り立ちがまるで違う。三井の起源は、1673年に三井高利が江戸・日本橋で開いた呉服店「越後屋」だ。丸の内が「国から買った空き地」だとすれば、日本橋は「商いをしていた場所が、そのまま本拠地になった街」に近い。三井不動産は1941年7月、三井合名会社の不動産部門が分離独立する形で設立されている。
| 年 | 丸の内(三菱) | 日本橋(三井) |
|---|---|---|
| 1673 | ― | 三井高利が日本橋で越後屋を開業 |
| 1890 | 岩崎彌之助が丸の内一帯を128万円で取得 | ― |
| 1937 | 三菱地所 設立 | ― |
| 1941 | ― | 三井不動産 設立 |
| 1946 | 持株会社整理委員会が発足、財閥解体が本格化 | |
| 1949 | ― | 三井不動産 東証上場 |
| 1950 | 三菱本社が解散、丸の内の資産が3社に分かれる | ― |
| 1953 | 3社が再合併し、東証・大証に上場 | ― |
| 1956 | ― | 三井本社を吸収合併 |
| 2026〜28 | Torch Tower(約385m)2028年完成予定 | 東京ミッドタウン日本橋 2026年9月竣工、2027年内開業予定 |
個人の土地は、持ち主の寿命と一緒に削られていく
ここが、この記事でいちばん書きたかったところだ。
個人が土地を持っていると、持ち主が亡くなった時点で相続が発生する。相続税の税率は法定相続分に応じて10%から55%まで刻まれていて、6億円を超える部分には55%がかかる。都心にまとまった土地を持つ家なら、この最上段の税率はまったく他人事ではない。
やっかいなのは、土地そのものは黙っていても現金を生まないのに、相続税は原則として現金で納めるという点だ。延納や物納という逃げ道もあるにはあるけれど、いちばん手っ取り早いのは結局「一部を売る」になりがちで、二代、三代と重なるうちに、大地主の土地も少しずつ痩せていく。
法人が持っている場合はどうか。会社が土地を持っている限り、社長が亡くなっても大株主が亡くなっても、登記簿の所有者は会社のままだ。相続されるのは「株」であって、土地そのものは相続財産のリストに出てこない。

| 段階 | 個人が持つ土地 | 法人が持つ土地 |
|---|---|---|
| 名義 | 個人 | 会社 |
| 人が亡くなると | 土地そのものが相続財産になる | 相続されるのは株。土地の名義は会社のまま |
| 税のかかり方 | 相続人が相続税(10〜55%)を原則現金で納める | 株を相続した人に相続税。会社は毎年の法人税・固定資産税を払い続ける |
| 起きがちなこと | 納税や遺産分割のために土地を売る・分ける | 土地は会社に残り、保有を続けられる |
| 時間軸 | 持ち主の寿命ごとに区切られる | 会社が続く限り、区切りがない |
誤解のないように言っておくと、法人の土地が無税というわけではない。会社は毎年、固定資産税も法人税も払っているし、株を相続した人には株の評価額に応じた相続税がかかる。違うのは税の「来かた」だ。個人の土地には、一世代に一度、大きな波がまとめて押し寄せる。法人の土地に来るのは毎年の小さな波だけで、この差が100年積み重なると、街の景色そのものが変わってしまう。
財閥解体は「土地の没収」ではなかった
では戦後、財閥は土地を失わなかったのか。ここが歴史としていちばん面白いところで、答えは「持ち主の形を何度も変えながら、土地は企業の側に残った」に近い。
三菱地所の有価証券報告書の沿革を読むと、1950年1月に三菱本社が解散した際、丸の内地区の土地建物は陽和不動産と開東不動産という二つの第二会社に分けられている。丸の内は一度、三つの会社に割られたわけだ。それが1953年4月にふたたび一社にまとめられ、翌月には東京と大阪の証券取引所に上場した。
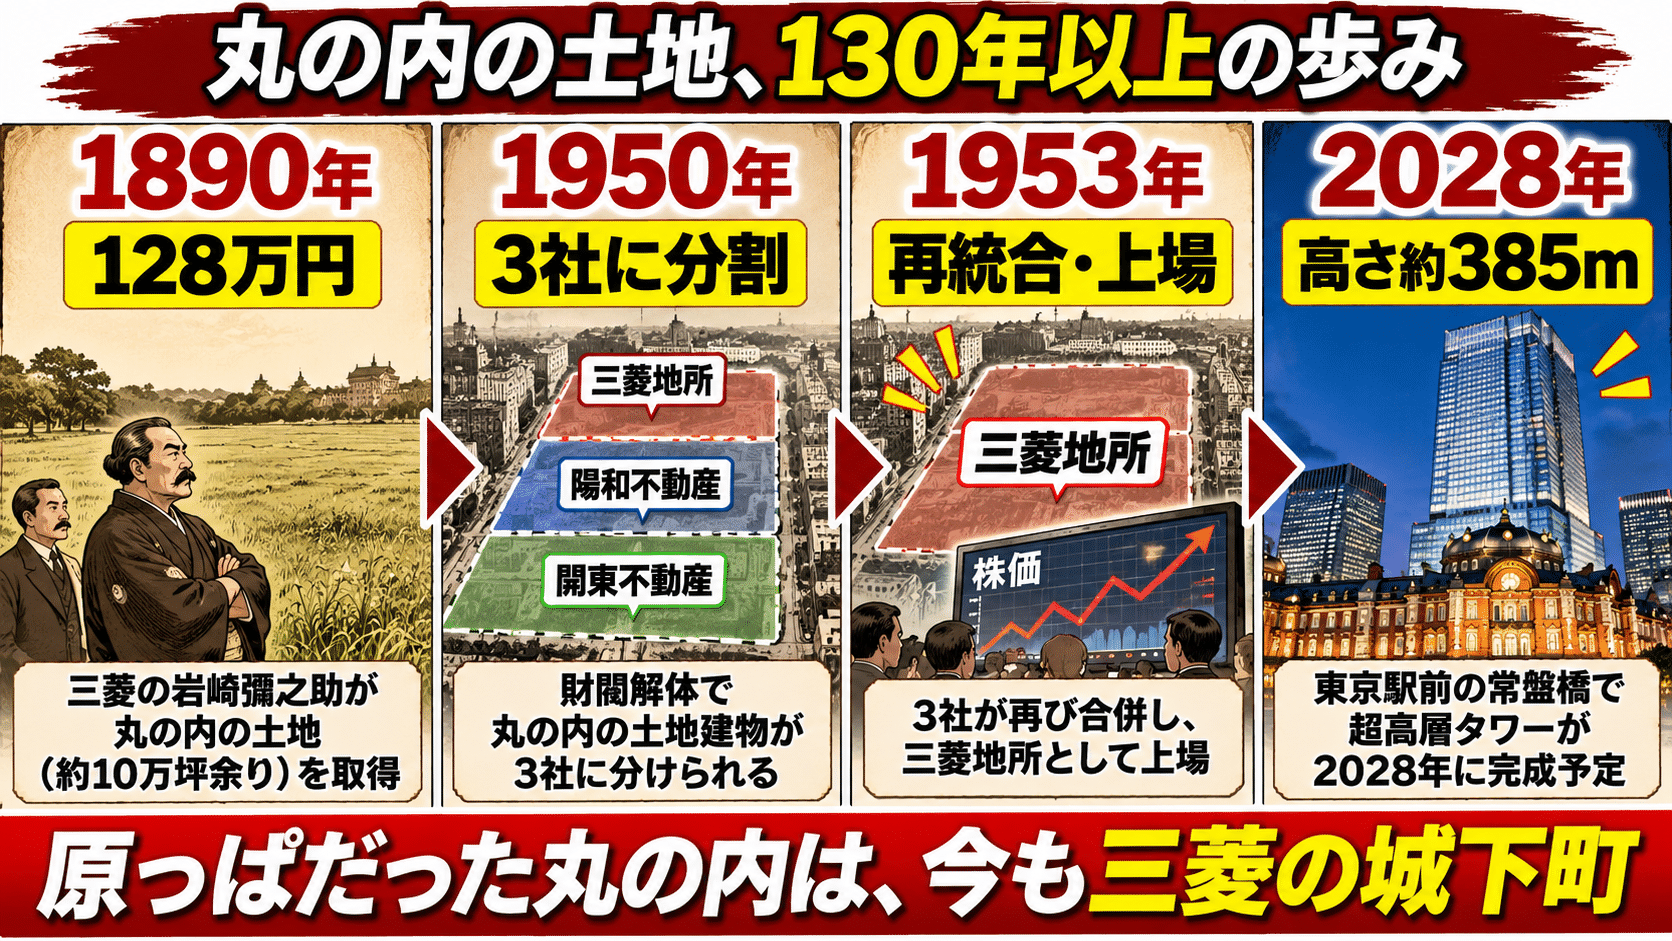
再統合のきっかけの一つは、1952年に陽和不動産の株が外部に買い占められた事件だったとされる。三菱地所が東京と大阪の市場に上場する前年の話だ。三菱銀行を中心に旧三菱系の企業が資金を出し合い、高値で株を引き取ることで、丸の内をどうにかつなぎとめた。ここは正直、少し背筋が寒くなる。財閥の看板が外れて株が外に散った途端、丸の内の土地は「株を集めれば手に入るもの」になっていたのだから。この事件は、旧財閥系の企業どうしが互いの株を持ち合い、安定株主で経営権を固めていく流れの出発点として語られることが多い。
対照的なのが、財閥家族という「個人」の財産だった。1946年11月に公布された財産税法は、1946年3月3日時点の個人財産に最高90%の累進税率をかけている。研究者のなかには、財閥家族の戦前の富にとっては財閥解体そのものより、この財産税のほうが打撃は大きかったと見る人もいる。
同じころ、農地改革によって全国の地主は小作地を手放していった。個人として持っていた土地や財産は大きく削られ、会社として持っていた丸の内の土地は、分割と再統合を経ながらも会社に残った。並べてみると、なんとも皮肉な構図に見えてくる。
土地を売らなくていい会社は、街の100年後まで設計できる
土地を手放す必要のない会社は、個人地主にはまず持てないものを持っている。時間だ。
三菱地所は1959年に「丸ノ内総合改造計画」をまとめ、赤レンガの街を近代的なビル街へと建て替えていった。建て替えはそのあとも何周も繰り返され、いまの常盤橋のTorch Towerまでつながっている。日本橋では、川の上を走る首都高を地下に移す工事が2040年度の完成を目指して進んでいて、三井不動産はその流れに合わせて川沿いの再開発を組み立てている。
20年、30年先の完成図を前提に街区をまとめるような芸当は、相続のたびに持ち主が入れ替わり、持ち分が細かく割れていく個人地主には、まず真似ができない。もちろん再開発には個人の地権者も権利者として加わるのだけれど、計画の主導権を握るのは、たいてい土地をまとめて持ち続けている側になる。
- 土地を売らずに、賃料で回し続けられる
- 何十年単位の建て替え計画を立てられる
- 銀行借入や社債、株式市場からお金を集められる
- 街の評判が、そのまま会社のブランドと賃料に跳ね返ってくる
土地が「持っているだけの資産」から「利益を生み続ける装置」に変わる。丸の内で起きてきたのは、ざっくり言えばそういうことなんだと思う。
もっとも、会社には会社の弱点がある。陽和不動産の件が示したとおり、株が外部の手に渡りさえすれば、上場の前だろうと後だろうと、土地ごと会社を狙われる余地が生まれる。寿命というリスクを消した代わりに、買収や株主からの圧力という別のリスクを引き受けた、と見るほうが正確なのかもしれない。持ち合いは、その穴をふさぐために生まれた仕組みだったとも言える。
じゃあ法人にすれば、相続税は消えるのか
ここだけは本気で誤解してほしくない。答えは、消えない。
会社の土地に相続税が直接かからないのは確かだ。けれど、その会社の株を個人が持っていれば、株には相続税がかかる。上場株なら市場の株価が基準になるし、上場していない会社の株は国税庁の評価ルールで値段がつけられる。会社の規模に応じて、似た業種の上場会社と比べる「類似業種比準方式」と、会社の資産から負債を差し引く「純資産価額方式」を使い分ける仕組みで、小さな会社ほど純資産価額方式の比重が大きくなる。会社が持つ土地の値上がりは、ほぼそのまま株の評価に乗ってくると考えたほうがいい。
しかも、この評価ルールそのものがいま揺れている。国税庁では2026年4月から非上場株式の評価をめぐる有識者会議が開かれていて、9月16日の第6回では、会社の規模ごとに方式を使い分ける今の体系をやめ、「残余利益方式」という新しい方式に一本化する案が示された。早ければ2028年1月から新方式に、という見方も専門誌には出ているけれど、適用時期は決まっていない。同じ日には中小企業庁などから、事業承継への影響をよく検証するよう求める意見も出ていて、このまますんなり進むかどうかは正直わからない。
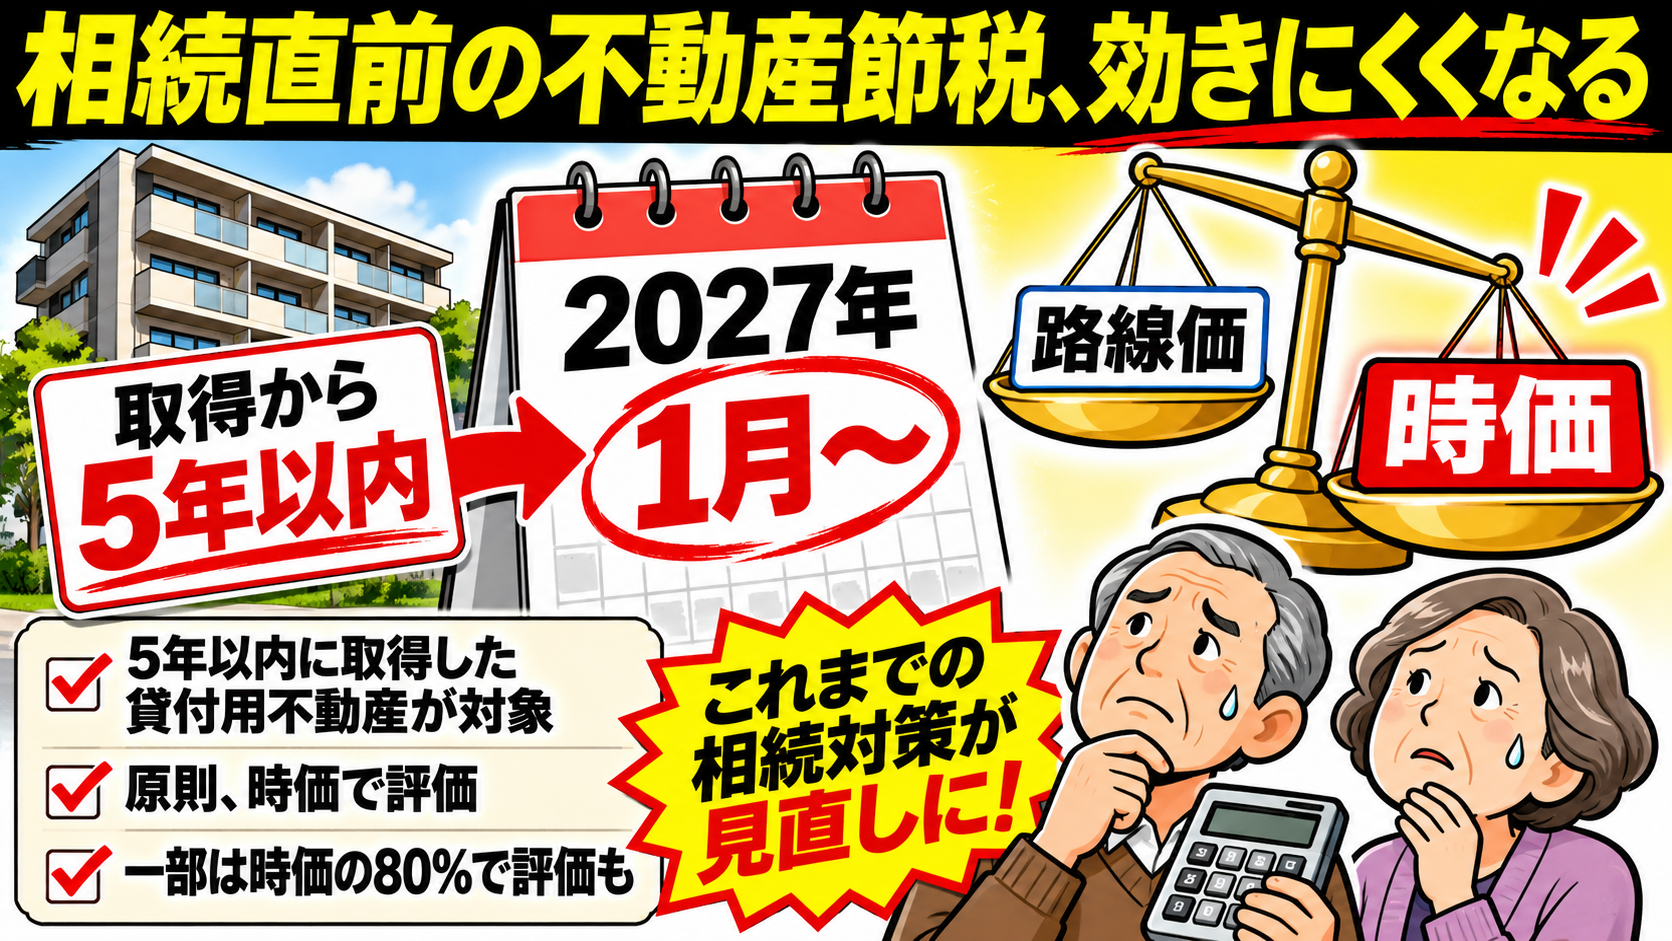
不動産そのものの評価にも締め付けが来る。令和8年度税制改正の大綱で、亡くなる前5年以内に取得した貸付用不動産は、路線価ではなく原則として時価(通常の取引価額)で評価する方針が示された。一定の条件を満たせば、取得価額を地価の変動などで調整した額の80%で評価する道も残されている。国税庁は2026年9月に通達案を公表して10月に意見募集を締め切っていて、2027年1月1日以後の相続や贈与から適用される見通しだ。相続の直前にマンションやビルを買って評価額を圧縮する、という定番の手は、かなり効きにくくなる。
いちばん危ないのは、三菱地所や三井不動産と、一族が株を握る小さな資産管理会社を同じ箱に入れてしまう読み方だと思う。前者は株主が無数に散らばっていて、誰か一人が亡くなっても会社の土地は1ミリも動かない。後者は結局、「社長一家の株」に相続税がかかる。相続税の当たり方だけで言えば、効いているのは法人であることより、「誰か一人のものではない法人」であることのほうなのかもしれない。
財閥より長生きしたのは、法人という仕組みだった
個人は、土地を子どもに残そうとする。会社は、土地を持ったまま次の時代へ進んでいける。
財閥解体から80年近くが経ち、丸の内も日本橋も何度となく姿を変えてきた。それでも三菱と三井の名前が街に残っているのは、歴史が長いからというだけではないはずだ。土地の所有権を「人」の寿命から切り離し、散らばった株は持ち合いで固めて経営権まで守る。その二つの仕組みをそろえた結果、相続という区切りも、乗っ取りという区切りも来なくなった。そう考えると、嫌になるくらい筋が通ってしまう。
最後に、どうしても残る問いを置いておきたい。相続税は本来、富が世代を越えて固定されるのを和らげるための仕組みだったはずだ。それなのに、企業が持つ巨大な土地は、何世代にもわたって一度もその網にかからない。株主には相続税がかかるのだから公平だ、という理屈もわかる。わかるのだけれど、丸の内の地面を見ていると、どうにも釈然としない。相続税があること自体に文句を言いたいわけではない。引っかかるのは、同じ100年という時間が、個人の土地にとっては三、四回の相続をくぐり抜けることを意味し、法人の土地にとっては何も起きない時間を意味してしまうことだ。この違和感の正体は、まだ自分の中でも言葉になりきっていない。