文化の日で東京市場が閉まっている今日、キオクシアホールディングス(285A)の板は11,345円のまま止まっている。昨日の大引けは前日比2,125円安、率にして15.78%。上期の純利益が前年同期の約37倍、7〜9月の3カ月だけで営業利益率が80%を超えた会社の株が、決算明けの初日にこれだけ売られた。
ニュースの見出しは「10〜12月の見通しが市場の期待に届かなかった」でほぼ揃っている。間違いではないと思う。ただ、チャートを上場初日まで巻き戻して、自社株買いの開示、東芝の変更報告書、信用残の日次データを横に並べていくと、決算だけでは説明しきれない形が浮かんでくる。並べ終えたとき、正直ちょっと寒気がした。
この記事でやりたいのは「好決算なのに下がった理由」の答え合わせというより、市場がどの価格帯にどれだけの“借り”を積み上げてきたのかを、公表されている数字だけで掘り起こすことだ。
まず時系列。10月30日の7%安は「決算の結果」ではない
ここを取り違えている解説がけっこう多い。キオクシアの中間決算が出たのは10月30日の18時45分、取引時間が終わったあとだ。その日の終値は13,470円で、前日の14,505円から7.14%安。決算を見る前に、もう売られていた。
| 日付 | 終値 | 前日比 | 出来高 | メモ |
|---|---|---|---|---|
| 10月27日 | 12,605円 | +0.4% | 7,361万株 | — |
| 10月28日 | 14,340円 | +13.8% | 1億761万株 | 決算とTOPIX絡みの買い需要への思惑で急伸 |
| 10月29日 | 14,505円 | +1.2% | 1億4,355万株 | TOPIX浮動株比率変更の前営業日(指数売買が集中しやすい日) |
| 10月30日 | 13,470円 | −7.14% | 7,064万株 | 新比率の適用日。18時45分に決算発表(大引け後) |
| 11月2日 | 11,345円 | −15.78% | (大商い) | 決算明け初日。一時11,135円(6カ月半ぶり安値) |
10月28日の13.8%高について、当日の株探は決算発表とTOPIX絡みの買い需要への思惑を材料に挙げていた。翌29日は出来高が1億4,355万株まで膨らんだのに、値幅はたった+1.2%。そして決算を待たずに30日は7%安、明けて11月2日は15.78%安。上げた分を往復で返したうえで、さらに下を掘った格好になった。29日の出来高の意味は、あとでもう一度触れる。
前週末の米国ではインテルが30%前後下げて半導体株全般に売りが広がっていたから、地合いが悪かったのは確かだ。けれど同じ11月2日、東京エレクトロンは好決算を評価されて買われている。「半導体だから売られた」で片付けるには、キオクシアだけ下げ方が深すぎる。
上場初値から巻き戻すと、景色がまるで違う
1対3の株式分割を調整した数字で、上場からの道のりを並べてみる。
| 時点 | 株価(分割調整後) | 分割前の実際の値段 |
|---|---|---|
| 2024年12月18日 上場初値 | 480円 | 1,440円 |
| 2026年1月6日 年初来安値 | 3,648円 | 10,945円 |
| 2026年6月22日 上場来高値 | 37,566円 | 112,700円 |
| 2026年7月17日 ストップ安 | 17,370円 | 52,110円 |
| 2026年11月2日 終値 | 11,345円 | (分割後) |
年明けの安値から6月の高値まで、5カ月半でおよそ10.3倍。6月12日にはトヨタを抜いて時価総額で国内首位に立ち、その前日には1銘柄で3兆7,000億円を超える売買代金を記録している。高値の日の時価総額は、発行済株式数から計算するとざっくり60兆円台に乗っていた。
一方で、上場初値の480円から見れば、7割下げた今でもまだ約23.6倍だ。業績が崩れて株価が崩れた銘柄とは、そもそも話の種類が違う。下落の正体は「会社が悪くなった」ことではなく、半年足らずの間に株価が未来の利益をどこまで先食いしてしまったのか、そしてその先食いを誰が、どんなお金で支えていたのか——そっちのほうなのだと思う。
本当の転換点は10月ではなく、7月17日だった
天井の6月22日から1カ月も経たない7月17日、株価は前日比1万円安の52,110円(分割調整後17,370円)でストップ安に張り付いた。米テキサス州の連邦地裁で、米衛星通信会社ビアサットの特許を侵害したとして約2億2,900万ドル(約371億円)の賠償を命じる陪審評決が出た、というのが表向きの材料だ。日経平均もこの日、歴代5位の下げ幅を記録している。この評決は7月31日に判決として言い渡され(会社の開示は8月3日)、賠償額は約2億2,900万ドルのまま。会社は控訴を含むあらゆる法的手段を講じるとしたうえで、同じ額を第1四半期決算で訴訟損失引当金として計上済みだと説明している。
371億円は、前期の営業利益8,703億円の4%強にあたる。金額が小さいから訴訟リスクは軽い、とまでは言えない。それでも、この1本の評決だけで高値の半値以下まで売り込まれたのは、材料の重さだけでは説明しにくい。買い方の構造のほうに、もっと大きな問題があったのだと思う。6月最終週、市場全体で増えた信用買い残5,410億円のうち、およそ6割をキオクシア1銘柄が占めていたという集計がある。1単元800万〜900万円の値がさ株を、信用取引で買い上がっていたわけだ。
決算日が10月30日だったことに目を奪われると、この順番を見落とす。売りの本体は夏の時点でもう動き出していて、10月の決算はその流れに最後の口実を与えただけ、という読み方もできてしまう。
8,000億円の自社株買い。同じ週、東芝は売っていた
7月31日、第1四半期決算と同時に、会社は上限3,000万株・8,000億円の自社株買いを決議した。取得期間は10月30日までの約3カ月。ところが実際には、8月3日から10日までのわずか6営業日で金額の上限をほぼ使い切り、そのまま終了している。
| 項目 | 数字 |
|---|---|
| 取得期間(実績) | 2026年8月3日〜8月10日 |
| 取得株数(分割前) | 16,133,500株 |
| 取得総額 | 7,999億9,768万9,000円 |
| 平均取得単価(分割前) | 約49,586円 |
| 平均取得単価(分割調整後) | 約16,529円 |
| 11月2日終値との差 | −31.4% |
最大で約3カ月の取得期間を設けていた枠が、6営業日で金額の上限に達した。株主還元に前のめりな会社、と読むこともできるし、私も最初はそう読んだ。引っかかったのは、そのあと東芝の変更報告書を順番に開いたときだ。
| 報告義務発生日 | 東芝の保有割合 | 保有株数 |
|---|---|---|
| 2026年5月11日 | 16.10% | 87,743,140株 |
| 2026年7月15日 | 15.10% | 82,474,200株 |
| 2026年8月3日 | 14.06% | 77,038,200株 |
| 2026年9月7日 | 12.84% | 70,382,300株 |
| 2026年10月1日 | 11.80% | 194,193,100株(分割後) |
東芝が9月14日に提出した変更報告書No.20には、直近60日間の売却明細が日付ごとに載っている。そこから自社株買いの期間だけを抜き出すと、こうなる。
| 日付 | 東芝の市場内処分(分割前) | キオクシアの動き |
|---|---|---|
| 7月31日(金) | 645,000株 | 自社株買いを決議・発表 |
| 8月3日(月) | 1,990,700株 | 自社株買い 1日目 |
| 8月4日(火) | 1,200,000株 | 2日目 |
| 8月5日(水) | 1,448,300株 | 3日目 |
| 8月6日(木) | 300,000株 | 4日目 |
| 8月7日(金) | 325,000株 | 5日目 |
| 8月10日(月) | — | 6日目・取得終了を開示 |
| 8/3〜8/7 合計 | 5,264,000株 | 同期間を含む6営業日の取得合計は16,133,500株 |
自社株買いの6営業日のうち、最初の5日間すべてで東芝は売っていた。その合計526万4,000株は、会社が6日間で買った1,613万株の約3分の1(32.6%)にあたる。取引の相手が誰だったかは開示されないから、会社が東芝の株を直接引き受けたという話ではないし、この比率もあくまで規模の比較でしかない。それでも「同じ週に売っていた」という言い方より、ずっと具体的な絵が見えてくると思う。8月3日から10月1日までの2カ月で見れば、東芝の持ち株は分割前の株数で約1,231万株減った。
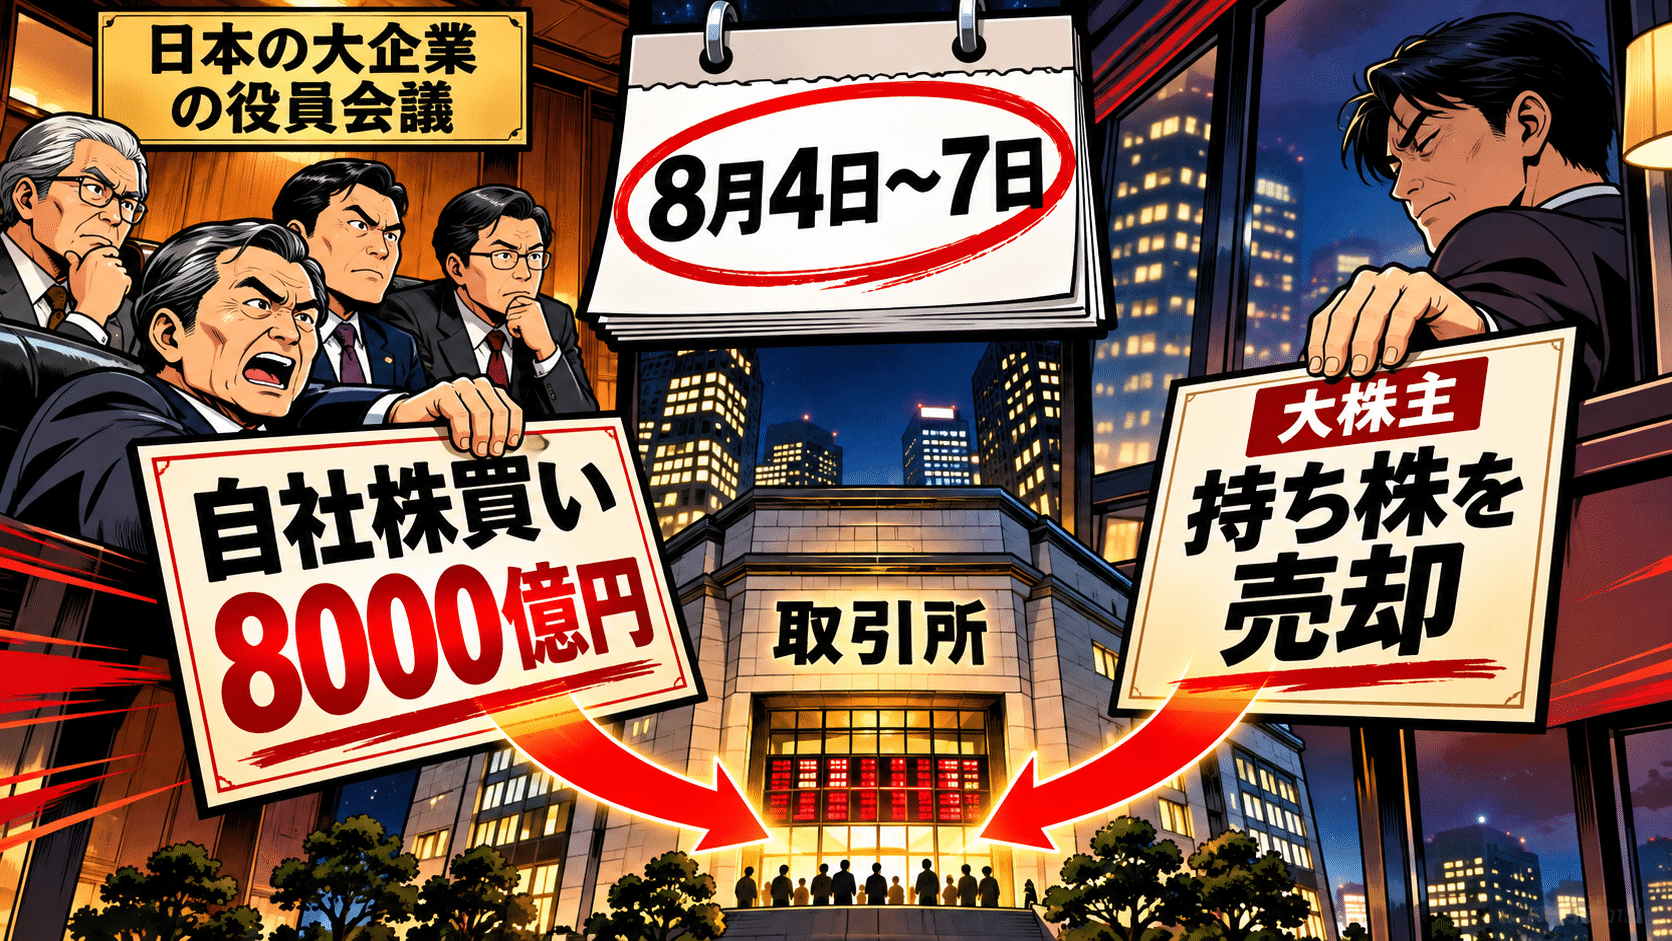
そして11月、平均16,529円で取得された株は11,345円になっている。8,000億円は、株価の床にはならなかった。
株式分割が、信用買い残を「3倍」に見せている
10月1日の1対3分割を挟むと、信用残の数字は素直に読めなくなる。7月の買い残は1,100万〜1,400万株台、10月は4,000万株台。並べれば3倍以上に膨らんだように見えるけれど、株数が3倍になっただけで、中身はそこまで変わっていない。
| 時点 | 公表された買い残 | 分割後の株数に換算 | 株価(調整後) |
|---|---|---|---|
| 7月17日 | 1,388.8万株 | 4,166万株 | 17,370円 |
| 7月24日 | 1,138.6万株 | 3,416万株 | — |
| 10月2日 | 4,147万株 | 4,147万株 | 19,300円 |
| 10月15日 | 4,880.5万株 | 4,880.5万株 | 12,880円 |
| 10月30日 | 4,799.2万株 | 4,799.2万株 | 13,470円 |
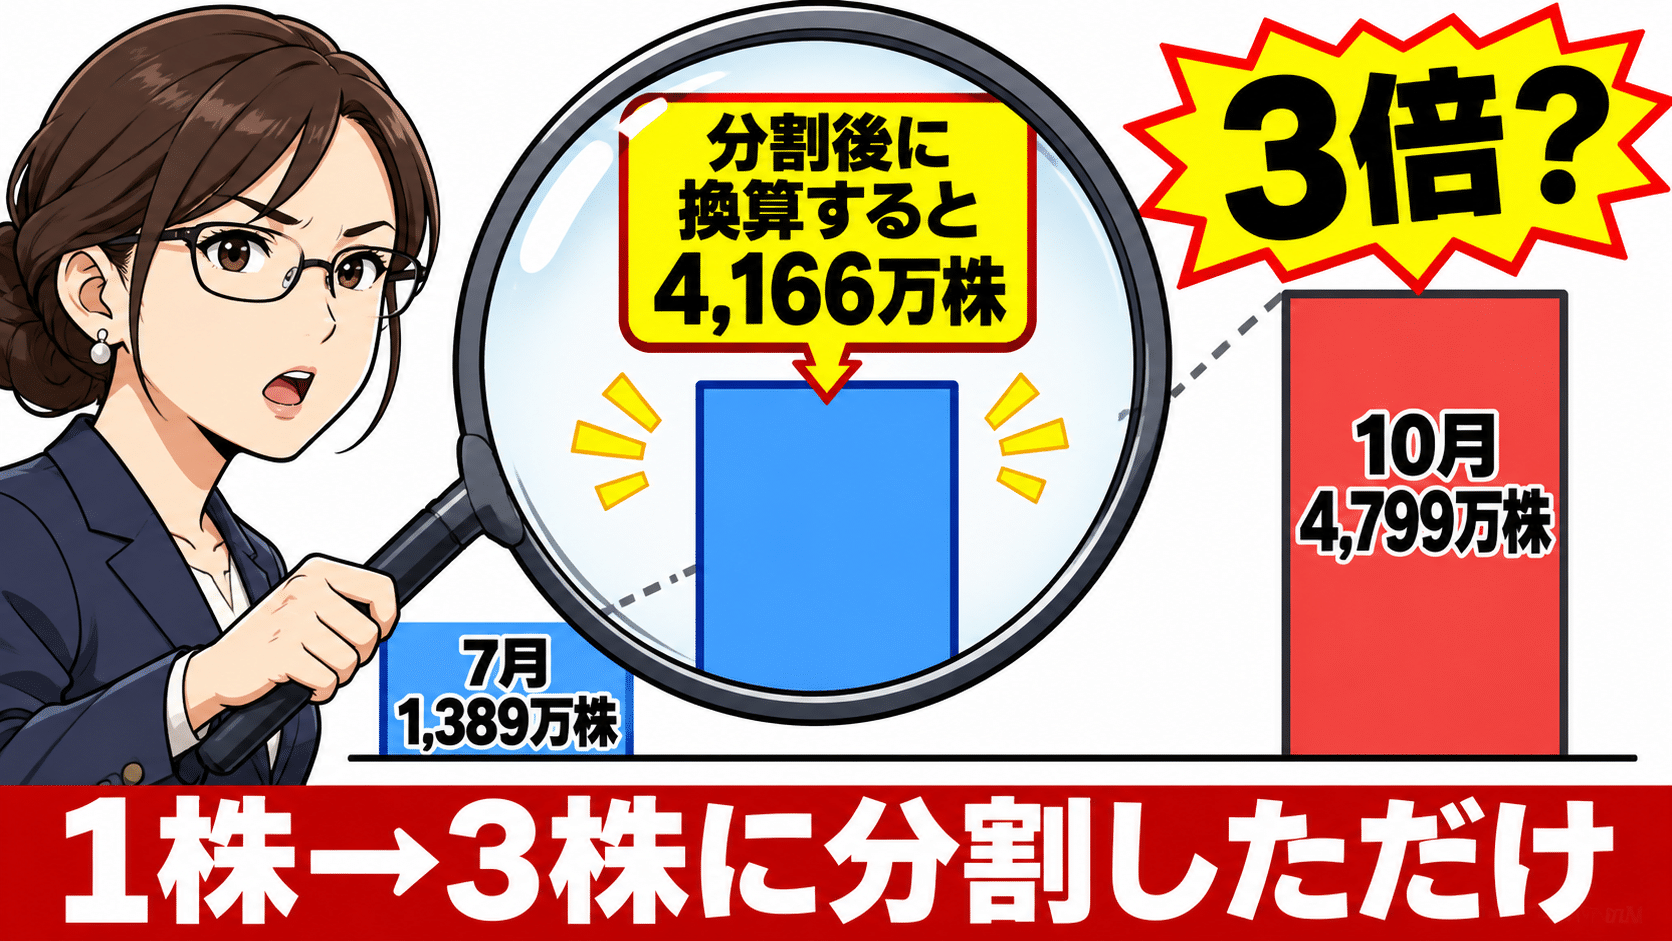
換算して並べ直すと、7月のストップ安のあと、買い残はいったん3,400万株台まで減っている。追証や投げで整理が進んだのだろう。ところが分割後の10月に入ると、わずか2週間で4,800万株台まで戻った。10月2日から30日までの増加はおよそ652万株で、その間に株価は19,300円から13,470円まで下がっている。
下がるほど買い残が増える、ナンピンの典型的な形だ。分割で1単元の値段が800万円台(7月上旬)から200万円弱(10月2日の19,300円×100株)まで下がり、信用で手を出せる人の裾野が一気に広がったことも、たぶん無関係ではないと思う。分割そのものが株価を下げたと言うつもりはない。ただ、分割のあとに信用買いの積み増しと大きな下げが重なったのは、数字の上では事実だ。
10月30日時点の信用倍率は33.04倍。売り残が145万株しかないから、空売りの買い戻しで踏み上げるような燃料も、ほとんど残っていない。
いまの株価の上に積み上がった「含み損の地層」
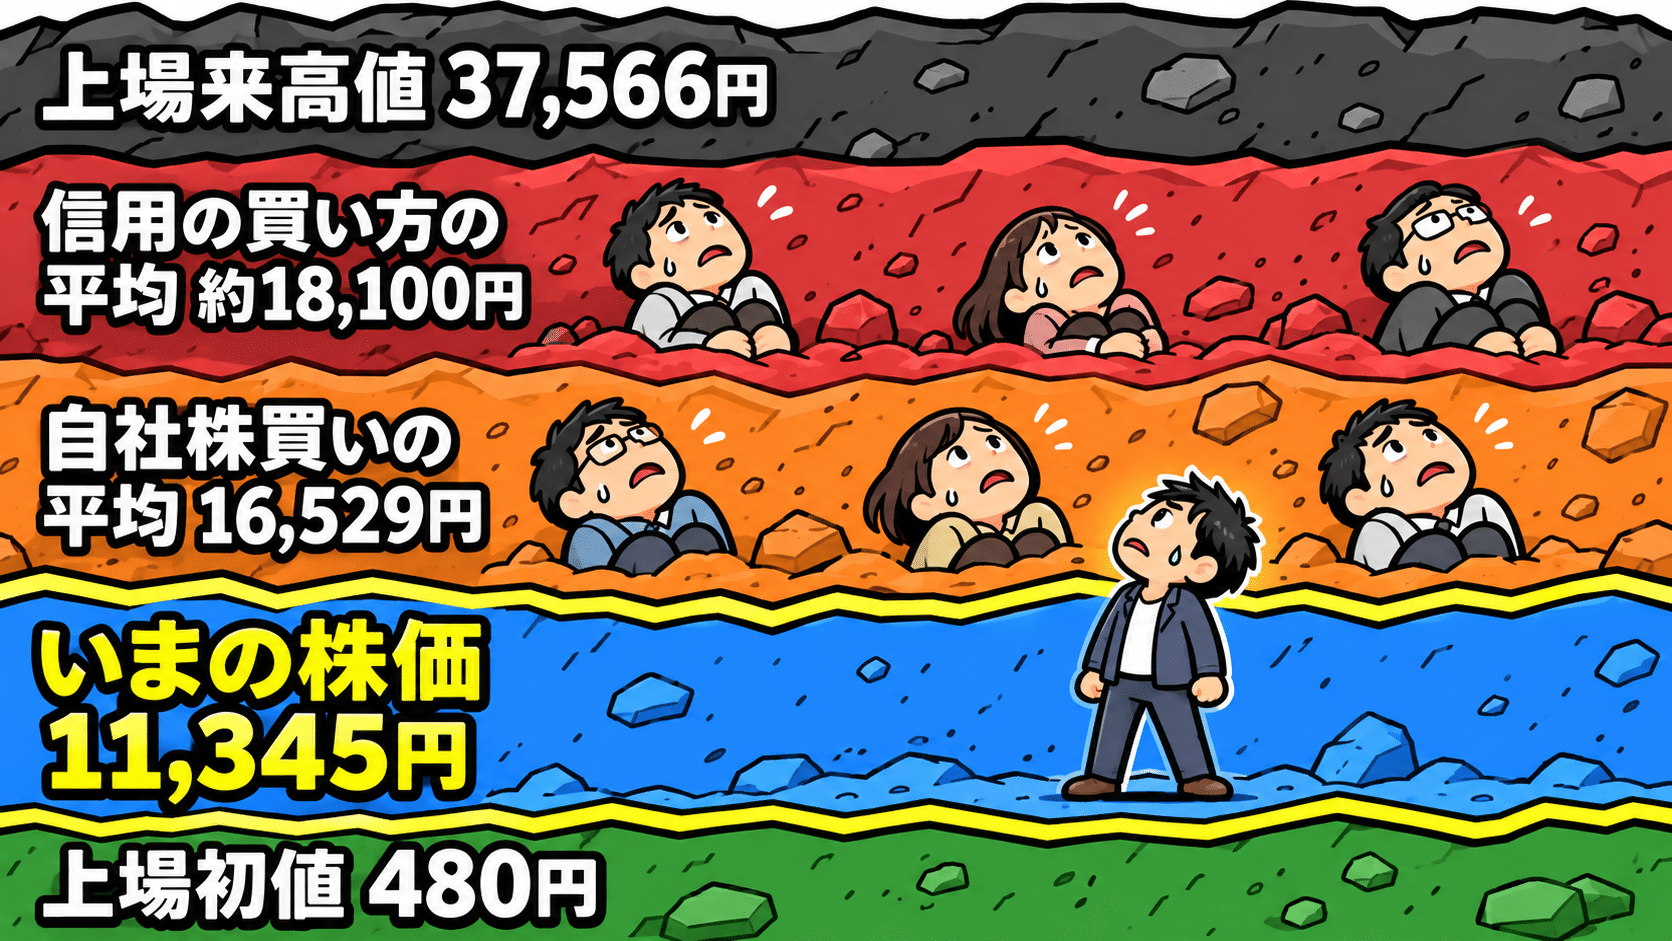
ここからは筆者の試算になる。東証が公表する信用買い残には株数だけでなく金額もあって、10月30日の買い残は47,992,400株・約8,698億円だった。金額を株数で割ると、買い方の平均建値はざっくり18,124円。10月15日時点で同じ計算をすると約18,870円になり、これはBloombergの報道で示された単純平均とも一致する。
先に断っておくと、この数字には限界がある。株探が載せている信用残は制度信用と一般信用の合計で、金額を株数で割った値は「平均」でしかなく、実際の建値の散らばりは分からない。しかも11月2日はとんでもない大商いだったから、10月30日時点の建玉がそのまま残っているとは限らない。以下は、10月30日の建玉が残っていると仮定した参考値として読んでほしい。
こうして並べると、いまの株価の上に「戻ったら売りたい人たち」の層が重なっているかもしれない、という絵が浮かんでくる。10月30日時点の参考建値18,124円と11月2日の終値を比べると下落率は約37.4%、時価換算の差額は約3,253億円に達する。11月2日時点の実際の含み損の総額を示す数字ではないけれど、上値にどれほどの重しが乗っているかの目安にはなる。仮に株価が16,000円台まで戻ったとしても、「会社と同じ値段で買えた」と安心する人より、「やっと傷が浅くなった、ここで降りたい」と考える人のほうが多いかもしれない。
制度信用には原則6カ月の返済期限がある。高値圏の6〜7月に建てた建玉なら、期日は12月から1月にかけて来る計算だ(BigGoの記事も年末への期日集中を警戒している)。もっとも、いまの買い残のうち夏から持ち越している分がどれだけで、10月に新しく入った分がどれだけなのかは、公表データからは分からない。それでも、上値の重さを「業績への失望」だけで説明してしまうと、この期日の時計が視界から消える。
決算は本当に悪かったのか
| 項目 | 7〜9月 実績 | 10〜12月 会社予想 | 前四半期比 |
|---|---|---|---|
| 売上収益 | 約2兆4,800億円 | 2兆5,000億円 | +0.8% |
| 営業利益 | 1兆9,947億円 | 1兆9,950億円 | ほぼ横ばい |
| 純利益 | — | 1兆3,600億円 | 微増 |
営業利益率は7〜9月だけで約80.4%(1兆9,947億円÷2兆4,800億円)、中間累計でも76.9%。中間の純利益は2兆1,979億円で前年同期の約37倍。数字だけ見れば化け物のような決算で、悪いところを探すほうが難しい。
問題は次の四半期だった。10〜12月の営業利益見通し1兆9,950億円は、Bloombergが集計したアナリスト12人の予想平均2兆3,479億円を約15%下回る。会社は「データセンター向け需要は旺盛だが為替の悪化を見込む」と説明していて、決算前の開示では四半期平均で1円の円高が営業利益を約130億円押し下げるとされていた。TradingKeyはNANDの値上げ幅の縮小にも触れている。
数字をもう一段分解すると、減速の正体がはっきりする。7〜9月の平均販売単価(製品構成込み、ドル建て)は前四半期比で20%台半ばの上昇、同一製品ベースなら30%台前半も上がっていた。出荷量も10%台前半の増加。ところが10〜12月の会社見通しは、販売単価が「緩やかな上昇」、出荷量は「ほぼ横ばい」。会社は円高で10〜12月の業績が約550億円押し下げられるとも説明している。
値段が下がるわけではない。これまでの猛烈な値上がりのペースが、急にブレーキを踏んだだけだ。それでも、成長率が落ちるというだけで株価の評価は変わってしまう。市場が身構えているのは、たぶんそこなのだろう。
市場が聞きたかったのは「まだ伸びるのか」で、会社の答えは「この高さで横ばい」だった。利益のピークなのか、それとも高原がしばらく続くのか。この2つでは、同じ利益水準でも付く株価がまるで違う。決算の中身の細かい話は、発表当夜に書いたこちらの記事に譲りたい。
7割下げた半導体株は、その後どうなったか
「7割下げたなら、そろそろ買い場では」という声がSNSにはもう出ている。気持ちは分かる。だから、同じように急騰したあと大きく崩れた国内の半導体株3つを横に並べてみた。
| 銘柄 | 高値 | その後の底 | その後 |
|---|---|---|---|
| ソシオネクスト(6526) | 5,666円(2023/6/21) | 1,233.5円(2025/4/7)高値比−78.2% | 2025/10に3,491円まで戻すも再び崩れ、2026年9月時点で2,000円前後(高値の約35%) |
| KOKUSAI ELECTRIC(6525) | 上場後の高値圏 | 1,666.5円(2025/4/9 上場来安値) | 2026/7/1に上場来高値12,220円。安値から約7.3倍。10/8は9,814円 |
| レーザーテック(6920) | 4万円台(2024年) | 1万円台前半(2025年) | 2026/6/19に上場来高値58,580円。10/16は41,200円(高値比約3割安) |
| キオクシア(285A) | 37,566円(2026/6/22) | 11,345円(11/2時点)高値比−69.8% | ? |
ソシオネクスト:利益の山が下り坂のまま、株価も戻らない
営業利益は2024年3月期の355億円から、2025年3月期に250億円、2026年3月期には124億円と、2期で約3分の1になった。2025年4月の安値1,233.5円から10月には3,491円まで約2.8倍に戻したのに、そこからまた4割以上削られた。株価が3年以上高値に届かないのは、ある意味で当たり前の話で、利益が下っているのに株価だけ戻り続ける理由がない。
KOKUSAI ELECTRIC:次の山が見えた途端、高値を抜いた
上場来安値をつけたのは2025年4月。そこから1年あまりで上場来高値まで駆け上がった。8月時点の会社予想では2027年3月期の経常利益が783億円、前期比92.2%増。メモリ向けの成膜装置という、キオクシアと同じ需要の波に乗る会社でもある。
レーザーテック:数字より先に期待が走ったケース
2026年6月期の売上高は2,305億円で前期比8.3%減。それでも株価は上場来高値を更新した。足元の数字より、EUV向け検査装置の次の受注サイクルへの期待が先に走った形だろう。そして高値をつけた4カ月後には、また3割安まで戻されている。
7割下げたから買い場、という単純な法則はどこにもなかった。戻るかどうかを分けたのは下落率ではなく、「次の利益の山」が市場に見えたかどうか、だったように見える。キオクシアの場合、それはNAND価格の上昇がどこまで続くのか、という問いとほとんど同じ意味になる。
強気材料と危険材料を、同じ皿に載せる
ひとつ、どうにも気持ちの悪い点がある。TOPIXの浮動株比率の引き上げは10月30日の適用で、指数連動ファンドの売買は前営業日の29日の大引けに集中しやすい。実際、29日のキオクシアの出来高は1億4,355万株。前日の約1.3倍、翌30日の約2倍に膨らんでいる。それなのに株価は+1.2%しか動かず、翌30日は7.14%安、決算明けの11月2日はさらに15.78%安だ。
1回分で1兆円規模と言われた買いが入ったはずの日に、ほとんど上がらなかった。指数の買いを当て込んだ先回り組が、その日を出口に使ったのか。それとも、まったく別の売りがそれを上回ったのか。注文の中身は誰にも分からない。巨額の買い需要という見通しが株価の下支えを約束しなかったことだけは、確かだと思う。正直、ここがいちばん不気味だ。
念のため書いておくと、浮動株比率の引き上げ(10月末に0.325、11月末に0.5)はJPXが公表した確定事項だが、「約2兆円の買い需要」は証券会社や報道機関の試算にすぎない。ファンドが前もって買っている可能性も、立会外で処理される可能性もある。見通しとしての2兆円と、実際に2兆円が入ったという事実は、まったく別物だ。
キオクシアを追いかけた記事
- 2026.11.04「信用買い残が多いと上がらない」は本当か?キオクシアの実データで検証
- 2026.10.30上期純利益37倍、それでもPTSで一時7%安。キオクシア中間決算の「横ばいガイダンス」が突きつけた本当の意味
- 2026.10.20中国CXMTの価格破壊は起きず、半導体株の安売りだけが起きた
- 2026.07.31決算のキオクシアがなぜ売られるのか──期待値・需給・ノイズの3構造
- 2026.07.29半導体株、二週間で二度目の急落|今度は中国DUVが引き金に
- 2026.07.28TSMC純利益77%増でも半導体株急落、好決算神話が壊れた日