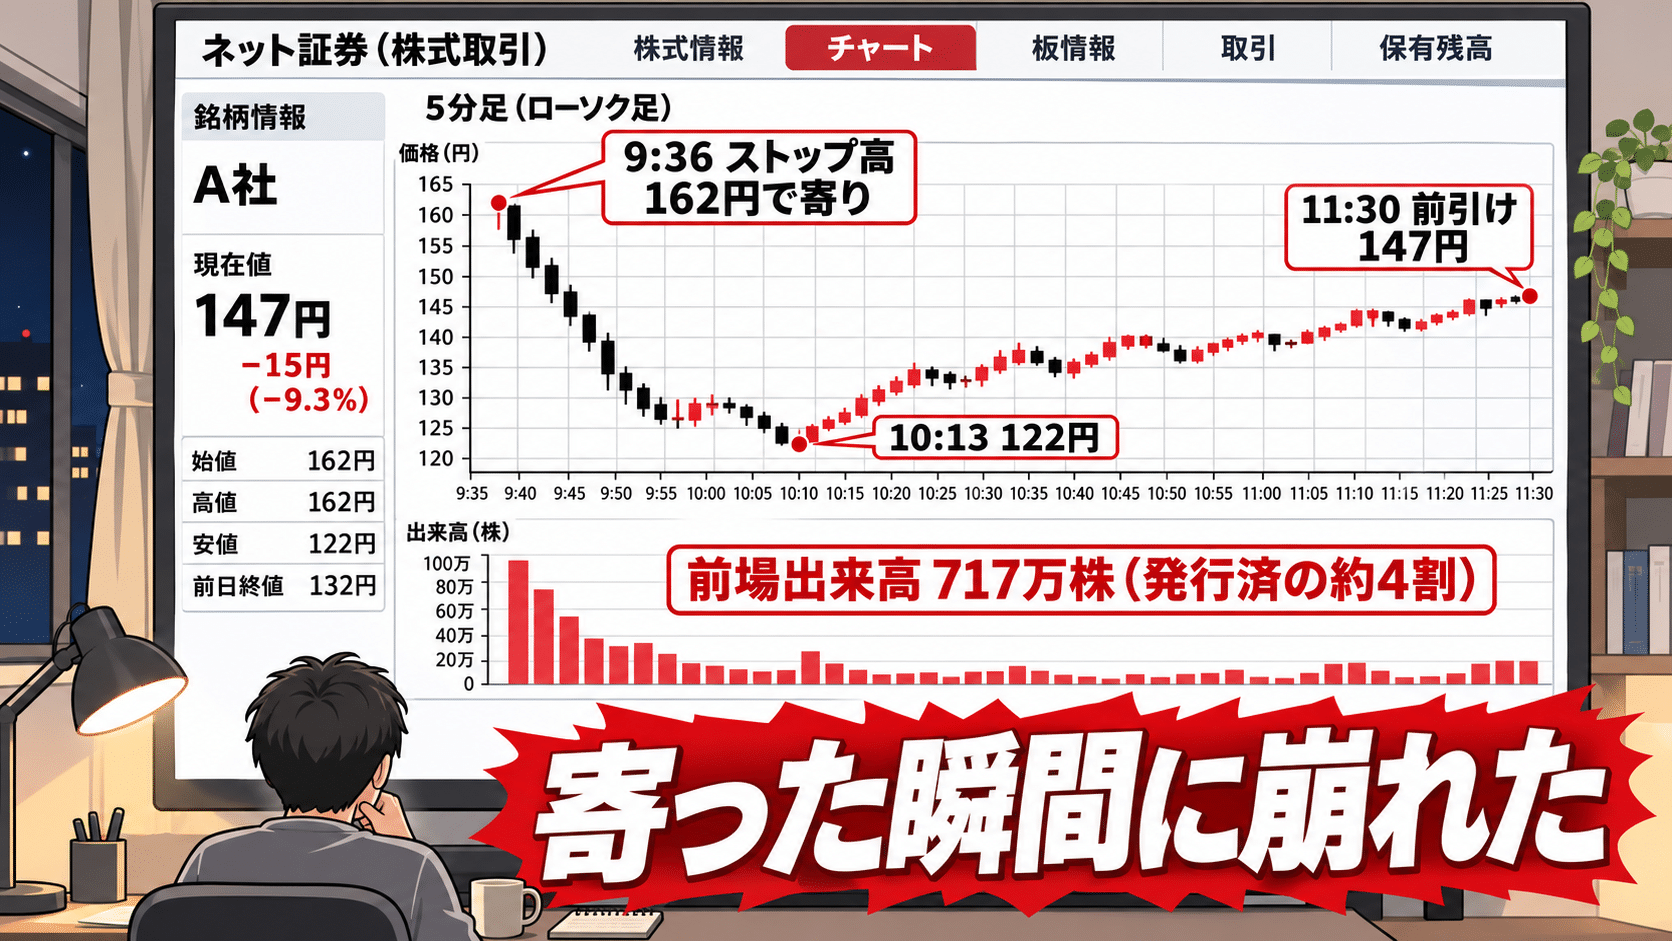
11月4日、文化の日明けの朝。HODL1(2345)は9時を過ぎても値がつかず、9時36分にようやくストップ高の162円で寄った。ここまでは祭りの続きに見えた。ところがそこから37分後の10時13分には122円まで売られている。寄り値から40円、率にして約25%の下げを、たった40分足らずでやったことになる。
前場の出来高は717万7,500株。発行済株式数が約1,861万株だから、発行済株式数の約4割に相当する売買が、前場だけで成立したことになる。同じ株が何度も売り買いされているはずなので、4割の株主が入れ替わったという意味ではないけれど、それにしても回転が速い。前引けは147円で、それでも前営業日比+31%。チャートだけ見れば強い。強いのだけど、正直この板の動き方はちょっと不気味だった。
この記事では、急騰の材料を追いかけるのはほどほどにして、HODL1が9月14日に出した第3四半期決算短信と、春に発行した新株予約権の条件を並べてみる。株価が上がっていることと、会社の中身が良くなっていることは、まったく別の話だからだ。
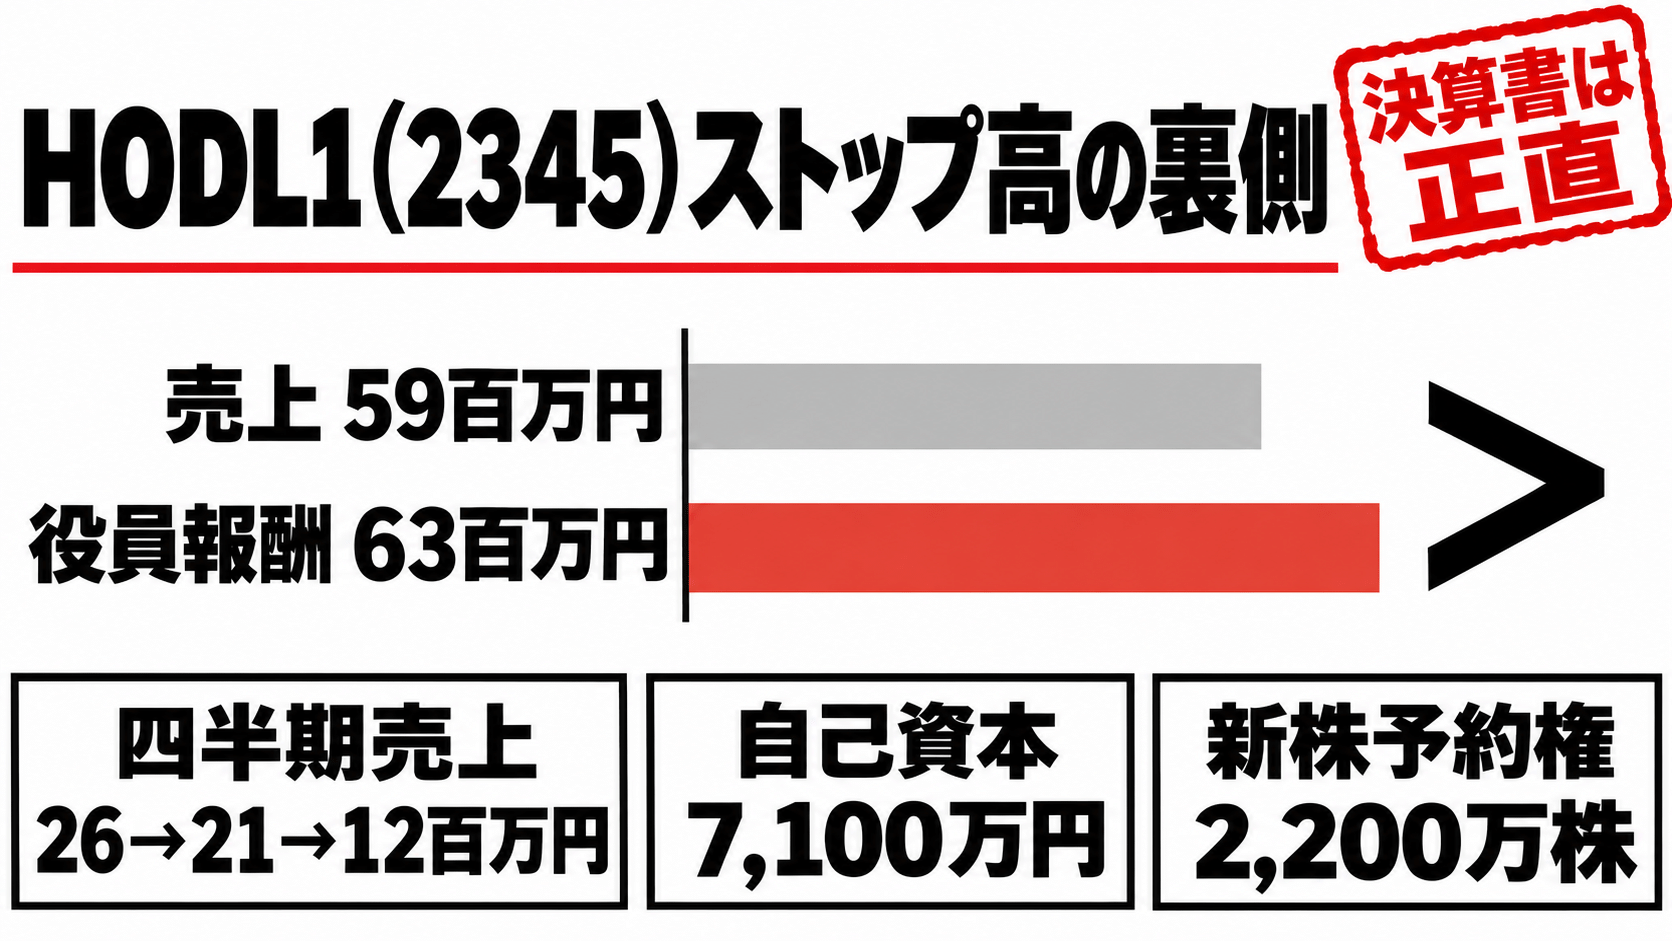
・四半期ごとの売上は26→21→12百万円と、実は減っている
・自己資本は7,100万円、総資産は前期末から半減
・新株予約権2,200万株分(行使価額250円・400円)が控えていて、11月15日以降は会社による取得も可能になる
・イーサリアム保有額は9月末で857.7万円、目標は300億円、調達計画でETHに回るのは約52億円
HODL1はなぜ1週間で2倍になったのか
まず値動きを整理しておく。HODL1は旧クシム。2025年に旧経営陣のもとで主要子会社が流出し、いまの経営陣が「イーサリアムカンパニー」として立て直しを進めている会社だ。株価は10月まで90円前後から70円台に沈んでいて、話題にもならない低位株だった。
| 日付 | 出来事 | 株価 |
|---|---|---|
| 10月27日(火) | 正午にシステム開発の受注(2,100万円)を開示、後場ストップ高 | 75円→105円(+40%) |
| 11月2日(月) | 13時にAIセキュリティの共同開発開始を公表、ストップ高引け | 82円→112円(+36.6%) |
| 11月4日(水) | 9時36分ストップ高162円で寄り、10時13分に122円、前引け147円 | 高値162円・安値122円 |
10月26日終値の75円から11月4日の高値162円まで、ざっと2.2倍。発行済株式数(自己株式込み)で掛け算すると、時価総額は約14億円から約30億円へ、6営業日で16億円ほど膨らんだことになる(筆者推算:株価×18,608,733株)。
そのきっかけになった受注は2,100万円。ブロックチェーン上のスマートコントラクトを使った決済制御機能の設計・開発で、国内事業会社1社からの案件だ。実際の受注なのは評価していいと思う。ただ、2,100万円の仕事で企業価値が16億円増えるという計算は、どう頑張っても成り立たない。この差額を埋めているのは「次も来るかもしれない」という期待で、期待は決算書には載らない。
「売上3倍」の裏で、四半期売上は減っていた
第3四半期決算短信の見出しの数字は、たしかに派手だ。9か月累計の売上高59百万円は前年同期比+202%。3倍である。ただ、前年同期の売上は19百万円しかなく、子会社を失った直後の底からの3倍だという点は頭に置いておきたい。
気になったのは、累計を3か月ごとに分解したときの形だった。
| 2026年10月期 | 売上高 | 営業損益 |
|---|---|---|
| 第1四半期(11〜1月) | 26百万円 | ▲98百万円 |
| 第2四半期(2〜4月) | 21百万円 | ▲104百万円 |
| 第3四半期(5〜7月) | 12百万円 | ▲101百万円 |
売上は26、21、12と四半期ごとに細っていて、赤字のほうは毎四半期1億円前後でほとんど動いていない。「前年比3倍」という一行からは、この形はまず読み取れない。累計の前年比は、前年が悪ければ悪いほど良く見える数字なので、材料株の決算を読むときは3か月ごとに割ってみるのが一番手っ取り早い。

10月27日の受注2,100万円は、第3四半期の売上12百万円と比べれば大きい。そこは素直にそう思う。ただ、受注額はあくまで売上で、利益ではない。開発案件なら人件費や外注費が乗るし、全額が今期に計上されるとも限らない。四半期ごとに1億円前後の営業赤字を出している会社にとって、この1本で流れが変わると考えるのは、さすがに早いと思う。
売上高より役員報酬のほうが大きい
販管費の内訳を開いて、手が止まった数字がある。
| 第3四半期累計(9か月) | 今期 | 前年同期 |
|---|---|---|
| 売上高 | 59百万円 | 19百万円 |
| 役員報酬 | 6,302万円 | 3,871万円 |
| 給料手当及び賞与 | 4,214万円 | 1,510万円 |
| 販売費及び一般管理費 合計 | 3億3,503万円 | ― |
9か月の役員報酬が6,302万円。売上高は短信の表示で59百万円(百万円未満切り捨てなので、5,900万円台)。役員報酬だけで売上を上回っていて、しかも前年同期から6割以上増えている。販管費合計は短信の内訳を足し上げて3億3,503万円だから、売上の5倍を超える。
誤解のないように書いておくと、これは「経営陣がお手盛りをしている」という話ではない。抜け殻になった会社を立て直すには人が要るし、エンジニアやプロジェクトマネージャーを採用していることは会社自身が説明している。前年同期は支払手数料や支払報酬(弁護士・調査費用だろう)が重かったのが、今期は人件費に置き換わっている、という読み方もできる。
それでも、株を買う側がこの並びを知らずに「AI」「受注」のヘッドラインだけで飛び乗るのは危ないと思う。黒字化に必要な売上の規模感を、ざっくりでも頭に入れておくべきだ。いまの販管費が年間4億円強のペースなら、粗利率を高めに見積もっても、売上は今の10倍近くが要る(筆者推算)。
機関投資家から見た個人投資家は、ただの『出口戦略用のゴミ箱』でしかない
継続企業の注記と、半分になった総資産
HODL1の決算短信には、今期の第1四半期から継続企業の前提に関する注記がついている。会社自身が、主要な子会社や人材を失って重要な損失が続いていること、対応策は実施途上で関係者の意向次第の面があることを理由に、継続企業の前提に関する重要な不確実性が認められると書いている。第3四半期の短信にも、この注記は残ったままだ。
バランスシートのほうも見ておく。
| 項目 | 2025年10月末 | 2026年7月末 |
|---|---|---|
| 総資産 | 533百万円 | 274百万円 |
| 純資産 | 427百万円 | 198百万円 |
| うち自己資本 | 419百万円 | 71百万円 |
| 自己資本比率 | 78.7% | 26.1% |
9か月で総資産はほぼ半分になった。純資産は198百万円あるけれど、株主の取り分にあたる自己資本は71百万円しかなく、差額の約1億2,700万円は貸借対照表上の新株予約権で、いまの株主の取り分ではない。現預金は前期末の2億2,284万円から、7月末には9,410万円まで減った。9か月で約58%の減少だ。
自己資本71百万円を株数で割ると、1株あたり純資産は約3.8円。前引けの147円で見たPBRは約38倍になる(筆者推算:自己資本÷期中平均株式数18,579,916株)。
もうひとつ気になるのは、前期末に1億3,250万円あった投資有価証券が、7月末の貸借対照表から消えていることだ。第1四半期には投資有価証券売却益も出ている。手元の有価証券を現金に換えながらでも、現預金が6割近く減っている。本業で出ていくお金のペースは、現預金の減り方よりもう少し速いと見ておいたほうがいいのかもしれない。
64億円の資金調達は、株価が上がらないと入ってこない
ここからがこの銘柄でいちばん構造的な話になる。HODL1は2026年4月30日、第16回・第17回の新株予約権の発行を決め、5月19日に払い込みを終えている。
| 第16回 | 第17回 | |
|---|---|---|
| 潜在株式数 | 1,600万株 | 600万株 |
| 行使価額(固定) | 250円 | 400円 |
| 行使で入る金額 | 40億円 | 24億円 |
| 主な割当先 | 投資事業有限責任組合1社が全数 | 事業会社・代表取締役CEO・取締役ほか |
調達予定額は合計で64億2,620万円。ただしこのうち実際に払い込まれたのは新株予約権そのものの発行価額2,620万円だけで、残りの64億円は株価が行使価額を上回って、割当先が権利を使ったときに初めて入ってくるお金だ。株価147円は、250円にも400円にも遠く届いていない。
ここで中期経営計画「HODL & BUIDL 2028」を思い出しておきたい。2028年10月期にイーサリアム保有額300億円、売上高20億円、営業利益11億円という目標で、資金調達はこの新株予約権と同じ日に出ている。
逆に株価が250円を超えた場合、この種の第三者割当では、割当先が行使して得た株を市場で売って資金を回収する例が多い。行使した株を全部すぐ売るとは限らないけれど、1,600万株という量は、いまの発行済株式数の86%にあたる。250円より上では、この株数が上値の重しとして意識されやすい。
全部が行使されれば2,200万株の新株が出る。発行済約1,861万株に対して118%の規模で、今の株主の持ち分は単純計算で46%程度まで薄まる。資金が入らないリスクと、入ったときの希薄化リスク。この二つが同時にぶら下がっている状態だ。

ここまでは行使価額の話だけで、実はそれだけでは足りない。4月30日の発行開示を読み直すと、250円・400円という数字の周りに、もう少し細かい条件が書き込まれていた。
| 条件 | 発行開示に書かれている中身 |
|---|---|
| 行使コミットメント | 第16回について、終値が325円超で5取引日連続すると一定数量の行使が求められ、400円超で5取引日連続すると、より大きな出来高割合を基準にした行使条件に切り替わる。400円の条件も第16回のもので、第17回の行使義務ではない。条件が成立しても、1,600万株すべての即時行使が決まるわけではなく、数量は出来高や借株数などをもとに決まる。 |
| 株式貸借 | 上限114万8,016株、貸借料は年率2.0%、当初の貸借期間は2026年5月18日〜11月17日。行使で取得する株数の範囲内で、借りた株を売り付けに使う予定と説明されている。 |
| 取得条項 | 2026年11月15日以降、会社は取締役会決議で第16回・第17回の残存新株予約権をそれぞれ取得できる。取得日の20取引日前までに通知が必要で、取得価額は1個あたりの当初払込金額(第16回133円、第17回82円)。 |
株式貸借の条件は、読み飛ばすとまずいところだと思った。250円で新株を受け取ってから市場で売る、という順番だけとは限らず、株価が行使価額を上回る局面では、借りた株を先に売っておき、あとから行使で得た株で返す、という動きも取れる設計になっている(筆者分析)。もっとも、これは発行時点の計画で、実際に何株借りて何株売ったかまでは、この資料からはわからない。
そして取得条項。第16回の割当分を全部買い戻しても、払う額は2,128万円、第17回と合わせても2,620万円で、5月に受け取った発行価額をそのまま返す計算になる(筆者推算)。会社が取得して消却すれば、その分の潜在株式は消える。株価が上がれば行使を求める条件が働き、上がらなければ会社が権利ごと引き取る道もある。資金調達と希薄化の両方を左右するスイッチが、一つの発行資料の中に同居しているわけだ。11月15日はもう目の前で、貸借期間の満了も11月17日。この2週間のカレンダーは、正直かなり気になる。
ひとつ面白いと思ったのは、第17回(400円)の割当先に代表取締役CEOが2万個(200万株分)、取締役が1万個入っていることだ。経営陣自身が「400円を超えないと価値がない権利」を自腹で持っている。株価を上げたい動機がはっきりしている、とも読めるし、材料の出し方を見るときに頭の片隅に置いておく情報、とも読める。どちらに取るかは読み手に任せたい。
「イーサリアムカンパニー」の保有ETHは857万円
社名のHODLは、暗号資産を売らずに持ち続ける、というスラングから来ている。その保有状況は毎月開示されていて、9月末時点で20.292ETH、時価評価額は857.7万円、評価損益はマイナス76.7万円だった。
前引け147円の時価総額は約27億円。保有ETHはその0.3%ほどにすぎない。中期計画の目標300億円と比べると、0.03%である。4月末の20.129ETHから半年でほとんど増えていないのは、先ほどの新株予約権が行使されていないこととそのままつながっている。
しかも、今回の新株予約権が全部行使されたとしても、300億円には届かない。資金使途の内訳は、ETHの購入に約51.96億円、イーサリアム関連の開発に約8.63億円、経営基盤の強化に約3.55億円。ETHに回る予定の約52億円は、目標300億円の17%ほどにとどまる。残りの約248億円分をどう積み上げるのか。ETHそのものの値上がりか、さらなる資金調達か、いくつか道は考えられるけれど、いま開示されている調達計画だけでは埋まらない差だ。
海外のETHトレジャリー企業の株価がETH保有額に連動して語られるのを見て、同じ物差しをHODL1に当てたくなる気持ちはわかる。ただ、いまのHODL1の株価をイーサリアムで説明するのは無理がある。説明できるとしたら、それは「将来300億円分持つかもしれない」という計画に値段がついているからで、その計画の財布は株価次第、という堂々巡りに戻ってくる。
AIセキュリティは「共同開発の開始」
11月2日のストップ高の材料は、スイスの暗号技術企業Ryodan Systems AGと組み、AIエージェントによる機密情報の漏えいを防ぐ「AIセキュリティ対策エージェント」の共同開発を始めた、というリリースだった。Ryodan社のセキュリティソフト「Mordred」を使い、まずHODL1の社内で試験運用して、その結果を見てから既存サービスへの統合や外部展開を目指す、という段取りになっている。
AIとセキュリティ。いまの相場で一番反応しやすい二つの言葉が一枚に並んでいる。リリースには提供開始時期も価格も、売上の見込みも書かれていない。社内試験から始める段階の話で、それでも時価総額は1日で5億円以上動いた。言葉の強さと稼ぐ力は、自分の中でははっきり分けて見ておきたい。
・寄った瞬間に前日の張り付き組の利確が一斉に出て、高値掴みになる
・「次の材料が出れば戻る」と思って持ち続けるうちに、資金調達や本決算で現実を見せられる
11月4日の162円→122円は、まさに1行目と2行目が40分で起きた形だった。
次に何を見るか
ここまで厳しい数字ばかり並べたけれど、この会社を切り捨てたいわけではない。旧経営陣に会社を空っぽにされたところから、受注を取り、提携を積み上げ、毎月ETHの保有状況まで開示している。真面目にやっている印象はある。だからこそ、期待と現実のどちらが先に追いつくかを、数字で追いかけたい。
・11月17日:株式貸借の当初期間が満了。延長されるかどうか
・株価250円・325円・400円:第16回の行使価額と、行使コミットメントが働く2つのライン。超えた場合は行使状況の開示を確認
・本決算(2026年10月期):前期は12月中旬に発表。第4四半期の売上が12百万円から戻るか、継続企業の注記がどうなるか
・臨時株主総会:10月2日に基準日設定を開示済み。議案の中身次第で資本政策の読み方が変わる
・月初のETH開示:保有数量が増え始めたら、資金が回り始めたサイン
・受注の追加開示:2,100万円級が四半期に何本続くか
・株式会社HODL1「2026年10月期 第1四半期決算短信〔日本基準〕(連結)」2026年3月16日 TDnet
・株式会社HODL1「第三者割当により発行される第16回新株予約権及び第17回新株予約権の募集に関するお知らせ」2026年4月30日 HODL1 IR
・株式会社HODL1「第16回新株予約権及び第17回新株予約権の発行に係る払込完了のお知らせ」2026年5月19日 JPX
・株式会社HODL1「暗号資産(イーサリアム)保有状況に関するお知らせ(2026年9月末時点)」2026年10月5日 TDnet
・株式会社HODL1「機密情報を守りながら働く『AIセキュリティ対策エージェント』の実用化へ」2026年11月2日 PR TIMES
・株探「HODL1が後場S高、システム開発業務の受注を発表」2026年10月27日 株探
・株探「HODL1 決算・修正履歴(3ヵ月決算)」 株探
・NADA NEWS「HODL1(旧クシム)、第三者割当による新株予約権発行で最大64億円調達へ──約52億円をETH購入に充当」 NADA NEWS
・CoinPost「HODL1が中期経営計画を策定、ETH保有300億円・営業利益11億円を2028年10月期に目指す」 CoinPost
・11月2日の株価・出来高:みんかぶ / 11月4日の株価・出来高(11時30分時点):Yahoo!ファイナンス、株探