
11月2日、キオクシアHD(285A)が寄り付きから大きく崩れた。安値は11,135円、終値は前営業日比15.8%安の11,345円。出来高は9,783万株に膨らんだ。10月30日に出た4〜9月期決算は、売上収益が前年同期の5.4倍、純利益は37倍という、数字だけ見れば笑ってしまうような中身だったのに、だ。
その日のうちにタイムラインに流れてきた説明は、だいたい同じだった。「信用買い残が積み上がりすぎている」「上値はしばらく重い」。たしかに買い残は、10月半ばに金額ベースで全銘柄最大と報じられた水準にある。理屈としては通っている気がする。
ただ、どうにも引っかかる。その3営業日前の10月28日、キオクシアは1日で13.8%上げているのだ。買い残はそのときも4,700万株を超えて積み上がっていた。あの日、「買い残があるから上がらない」と書いていた人たちは、どこへ行ったんだろう。
下がれば需給悪化、上がれば「買い残をこなした」。結果が出てから当てはめるなら、どっちでも言える。この記事では、信用残の日次データを実際に並べて、その決まり文句がどこまで数字で支えられているのかを見ていく。結論は先に用意していない。書きながら、正直なところ自分でも少し揺れている。
「買い残が多いから上がらない」は便利すぎる説明
信用買い残は、信用取引で買われてまだ決済されていない株の量のこと。いずれ売りで返済される可能性が高いから「将来の売り圧力」と呼ばれる。ここまでは教科書どおりで、異論はない。
問題はその先の使われ方のほうで、相場解説の中では買い残がほとんど万能の説明装置になっている。
意地の悪い言い方をすると、需給で語る人は負けない。外れた瞬間に「想定以上の資金が入った」と付け足せば話がつながってしまうからだ。
誤解のないように書いておくと、信用残が無意味だと言いたいわけじゃない。見ている。毎日、わりと真剣に見ている。ただ、見方を間違えると、数字が何かを教えてくれているような錯覚だけが手元に残る。そこが一番怖いところだと思う。
買い残と売り残は、そもそも何を数えているのか
基本を一度だけ押さえておく。買い残は「将来の返済売りの候補」、売り残は「将来の買い戻しの候補」。ただ、どちらも明日いきなり反対売買されるわけではない。買い方は現金を入れて現物として引き取る(現引き)こともできるし、売り方は手持ちの株を差し出して決済する(現渡し)こともできて、この場合は市場に売り注文も買い注文も出てこない。
返済の期限も一律じゃない。制度信用は最長6か月で期限が来るけれど、一般信用は証券会社ごとに条件が違い、期限のない口座もある。「半年前に買い残が急増したから、そろそろ期日売りが出る」という読みが効くのは、制度信用の分だけだ。
ここは意外と見落とされている。信用倍率が30倍だの40倍だのと聞くと「売り方がいないから踏み上げは起きない」と考えがちだけれど、それは信用取引という小部屋の中だけの話で、貸株で空売りしている側の残高は、倍率の計算にそもそも入っていない。
9月28日から、信用残は「毎日」見えるようになった
もうひとつ、最近の変化がある。東証は2026年9月28日から、それまで週1回(原則火曜)だった全銘柄の信用取引残高を、前営業日の分として毎営業日16時に公表する形に切り替えた。株数だけでなく金額も載るようになった。
便利になったのは間違いない。ただ、毎日数字が更新されるということは、毎日「需給」で値動きを説明する材料が増えたということでもあって、後付けの解説が週1回から1日1回に加速した。これはちょっと皮肉な話だと思っている。
それでも公表されるのは前営業日の申込分だ。今日の急落を、今日の信用残で説明することはできない。11月2日のキオクシア急落のあと信用がどう動いたかは、11月4日の16時まで誰にも分からない。
信用倍率33倍でも、買い残は平均出来高の約1日分だった
信用倍率は、買い残を売り残で割った比率にすぎない。どのくらいの規模の売り圧力なのかは、この数字からは読めない。比べるべきは、買い残がその銘柄の普段の売買の何日分にあたるか、のほうだと思う。
キオクシアとデータセクション(3905)で並べてみる。
| 項目 | キオクシアHD(285A) | データセクション(3905) |
|---|---|---|
| 信用買い残(10/30) | 4,799万株 | 1,169万株 |
| 信用売り残(10/30) | 145万株 | 199万株 |
| 信用倍率(10/30) | 33.04倍 | 5.87倍 |
| 比較に使った出来高 | 4,914万株(10/5〜10/19の10営業日平均) | 218万株(10/22・材料前日) 2,661万株(10/26) |
| 買い残÷出来高 | 約1.0日分 | 約5.4日分(10/22基準) 約0.4日分(10/26基準) |
倍率だけ見れば、キオクシアの33倍は「異常な買い長」で、データセクションの5.87倍は「ごく普通」に見える。ところが買い残を普段の出来高で割ると、印象がひっくり返る。キオクシアの4,800万株は、平均出来高と比べれば約1日分に相当する量で、データセクションの1,169万株は、材料が出る前の静かな日の出来高で割ると5日分を超える。
ひとつ断っておくと、これは「1日で整理できる」という意味ではまったくない。出来高には、同じ株がデイトレードで何度も行き来する回転売買も含まれている。1日の出来高が買い残を上回ったからといって、信用で買われた株がそっくり入れ替わったことにはならない。あくまで、買い残の相対的な大きさをつかむための目安だ。
もちろん出来高は、相場の状態で何倍にも伸び縮みする。データセクションも10月26日のように2,600万株できる日なら、買い残は半日分にも満たない。「重さ」は固定された数字ではなく、その日にどれだけ資金が入ってくるかで変わる相対的なもの、と考えたほうが実態に近いはずだ。
金額で見ても似たことが言える。キオクシアの買い残は10月15日時点で約9,200億円、全銘柄最大と報じられたけれど、あの銘柄は1日に数千億円単位で売買されている。巨大な買い残は、巨大な流動性の上に乗っているわけで、大きさだけを見て怖がるのは、たぶん半分しか見ていない。
信用残と出来高のあいだに、もうひとつの物差しがある:板の厚さ
ここまで「出来高と比べれば」という話をしてきたけれど、実際に株価が崩れるかどうかを決めるのは、もうひとつ別のものだと思っている。その瞬間に、買い板にどれだけの注文が並んでいるか。いわゆる板の厚さだ。
1日に1億株できる銘柄でも、ある瞬間の買い注文が薄ければ、数百万株の成行売りがまとめて出ただけで値段は何段も飛ぶ。逆に、信用買い残が多くても、下に厚い買いが待っていれば、投げが出ても下げは限られることがある。出来高は「1日の結果」で、板は「その瞬間の受け皿」。似ているようで、見ているものが違う。
次の章の話は、ちょうどこの3つが重なる場所の話になる。在庫(買い残)が多く、受け皿(板)が薄い瞬間に投げが集中すると、何が起きるか。
大口は信用残を「見ている」。動かすのは数字ではなく、数字を見た人の行動
ここからがこの記事の核心になる。信用残という数字だけで株価が動くわけではない。積み上がった信用残が実際の売り圧力に変わるのは、追証や強制決済、損切りといった行動を通じてで、大口ほどその行動を先回りして考えている。
買い残が積み上がった銘柄で、何かのきっかけで株価が下がり始めたとする。信用で買っている側は、含み損が膨らむと保証金が足りなくなり、追証が発生し、入金できなければ強制的に決済される。損切りの逆指値も、だいたい似たような節目の価格に並んでいる。こうして下げが下げを呼ぶ。
大口にとって、この連鎖は「まとまった株を一度に拾える場所」でもある。数百万株を買いたいとき、普通に板を食っていけば自分の買いで値段が上がってしまう。ところが投げ売りが集中する局面なら、向こうから売ってきてくれる。損切りが並んでいる価格帯は、見方を変えれば、大口の仕入れ場所だ。
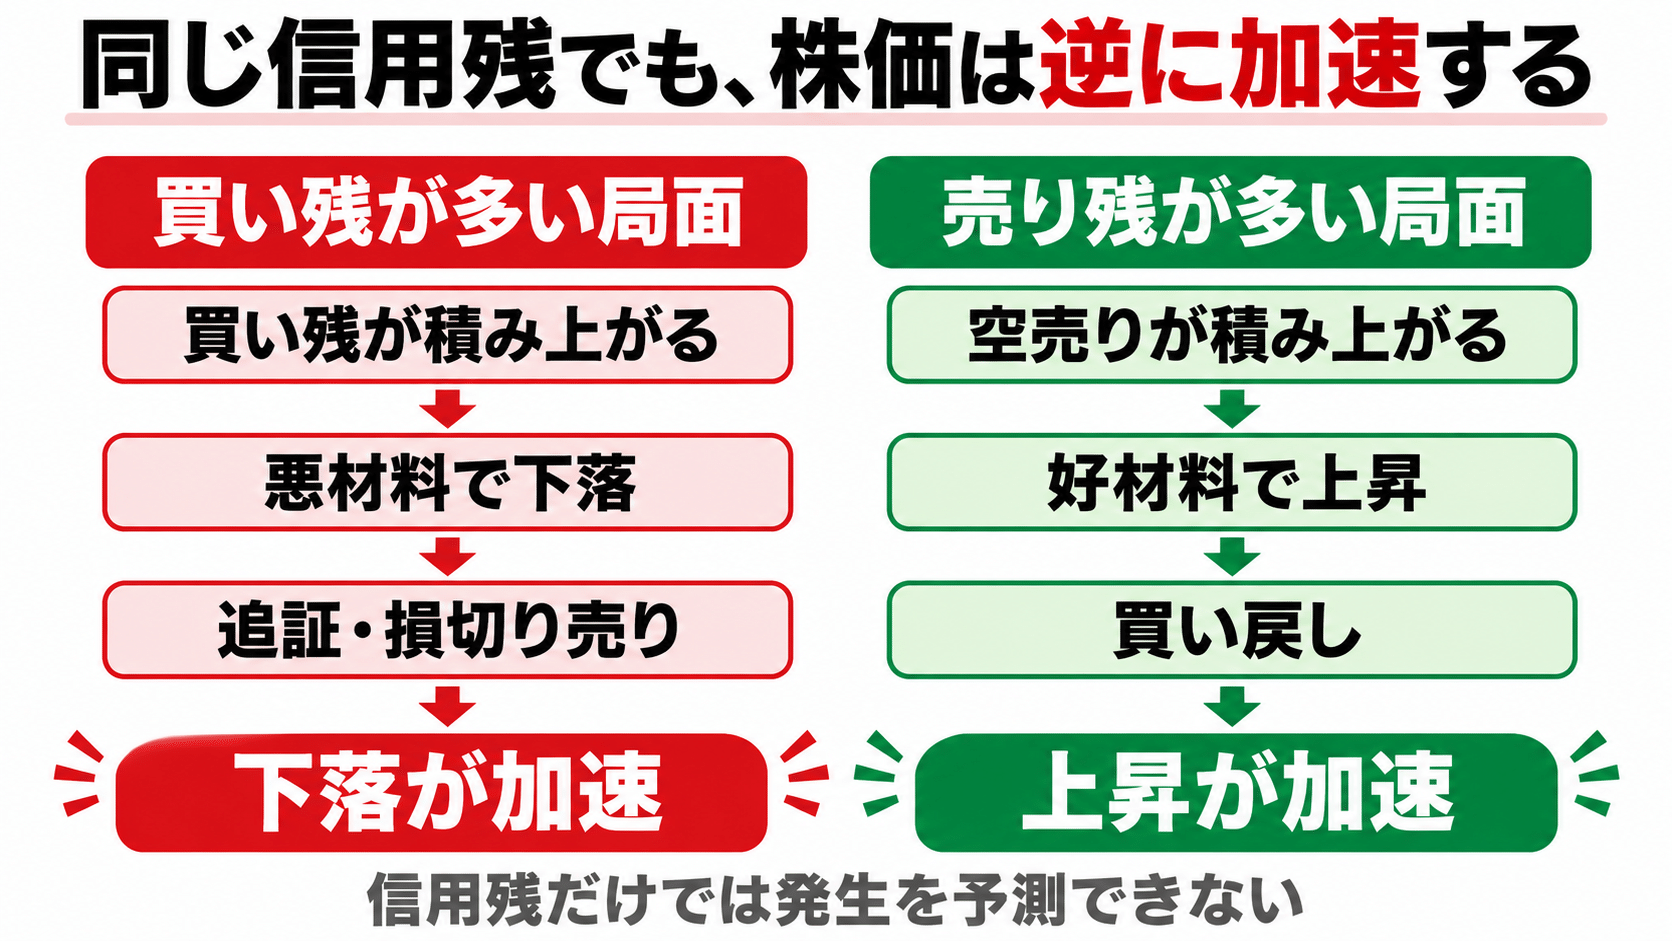
どちらも「起こり得る」シナリオで、信用残だけで発生を予測できるわけではない。連鎖が始まるには、きっかけになる値動きが先に必要になる。
逆向きも同じ構造をしている。売り残が多い銘柄が好材料で上がると、空売り側の損切り、つまり買い戻しが入って、それがさらに株価を押し上げる。いわゆる踏み上げだ。
「仕手が仕掛けた」は分かりやすい物語だし、掲示板では毎日のように語られている。けれど、それが証明されることはほとんどない。構造として、偏った信用残の銘柄には「連鎖を利用したい資金」が寄ってきやすい。言えるのはそこまでで、そこから先は推測になる。
キオクシアで検証:上げた日に買い残が減り、下げた日に増えていた
では、キオクシアの実際の動きを見てみる。まずは大きな流れから。
10月5日の終値は19,120円。そこから10月15日の12,880円まで、たった8営業日で約33%下げた。その間に信用買い残は、10月2日の4,147万株から10月15日の4,881万株へ、むしろ約18%増えている。信用倍率は16倍台から38倍まで跳ね上がった。
素直に読めば、これは下げの途中で信用の買いが入り続けたということになる。ナンピンか、逆張りの押し目買いか。少なくとも、買い残の増加が下げを先導した形には見えない。下げに合わせて買い残が増えていった、と読むほうが無理がないと思う。
もっと面白いのは、決算をはさんだ数日だ。
| 日付 | 終値(前日比) | 買い残(増減) | 売り残(増減) | 信用倍率 |
|---|---|---|---|---|
| 10/27 | 12,605円(+0.4%) | 4,928万株 | 155万株 | 31.88倍 |
| 10/28 | 14,340円(+13.8%) | 4,744万株(−184万) | 226万株(+71万) | 21.00倍 |
| 10/29 | 14,505円(+1.2%) | 4,721万株(−23万) | 206万株(−20万) | 22.90倍 |
| 10/30 | 13,470円(−7.1%) | 4,799万株(+78万) | 145万株(−61万) | 33.04倍 |
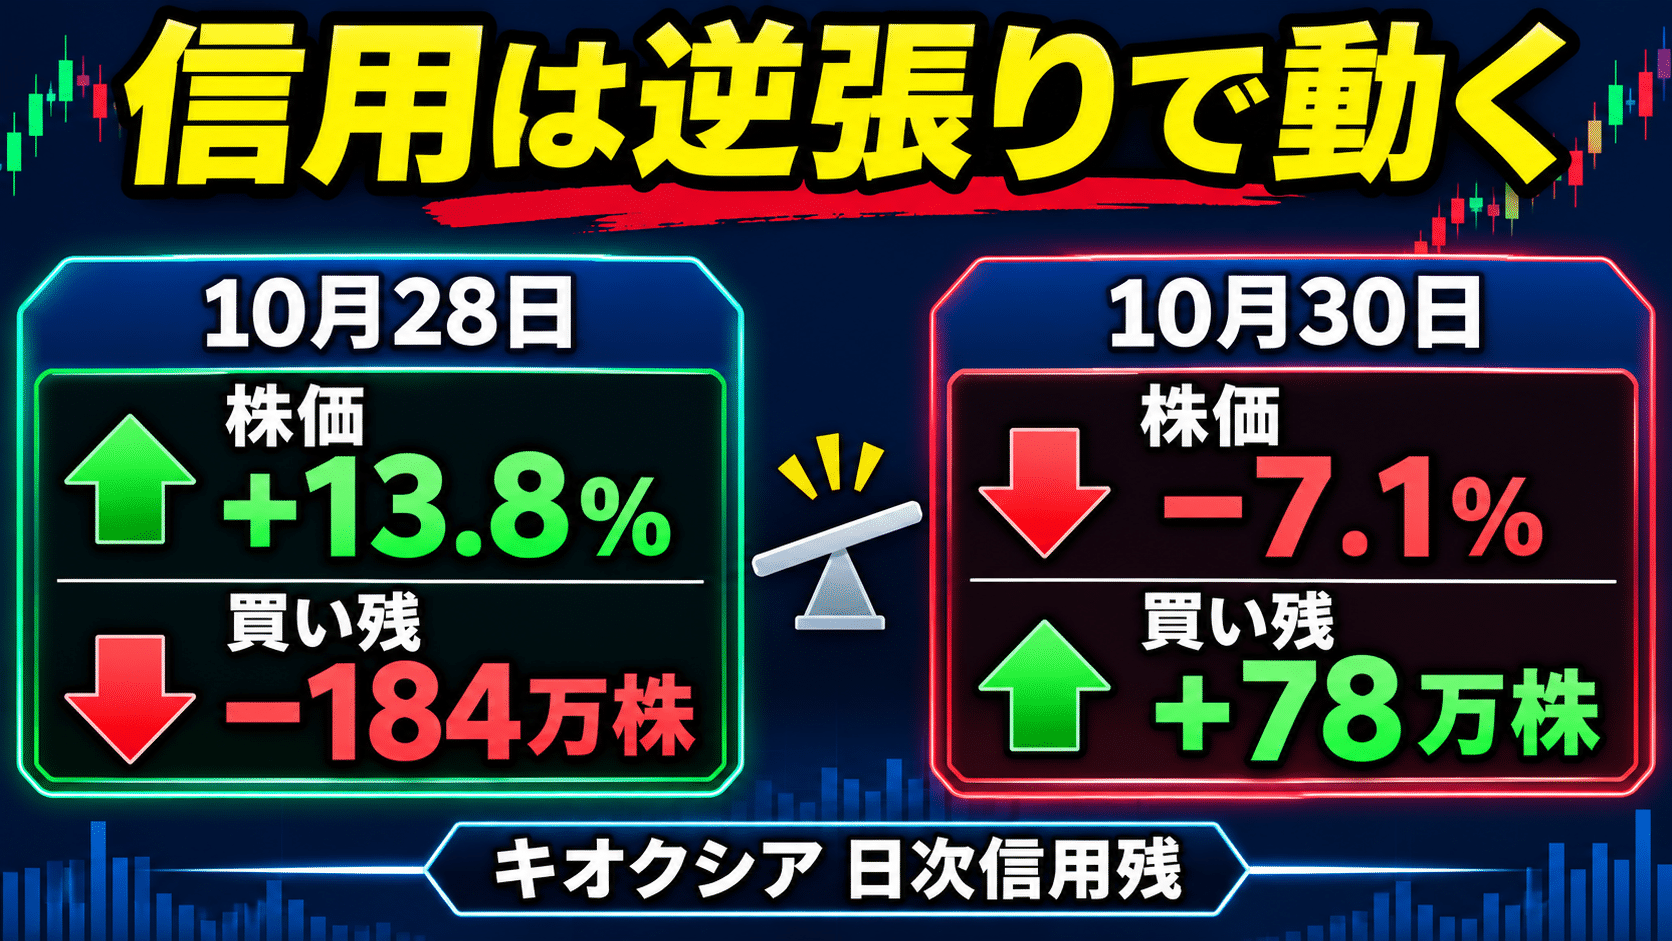
10月28日、株価が13.8%上がった日に、買い残は184万株減って、売り残は71万株増えた。上がったところで信用の買い方は手仕舞い、空売りの側は新しく売りを入れている。10月30日はその真逆で、7.1%下げた日に買い残が78万株増え、売り残が61万株減った。
買い方も売り方も、値動きに逆らう方向へ動いている。信用取引をしている層は、どうやらかなりの部分が逆張りらしい。だとすると、信用残の増減は「これから株価がどう動くか」より「その日に株価がどう動いたか」を映している可能性がある。原因というより、足跡に近いものなのかもしれない。
ただ、ここは慎重に書いておきたい。並べたのは同じ日の終値と、その日の残高の変化だ。日中のどの時点で誰が何を売買したかまでは分からないし、取引の前後関係を証明したことにはならない。言えるのは「株価が上がった日に買い残が減り、下がった日に増える、逆張り的な動きがはっきり見えた」というところまでだ。
11月2日の急落については、決算で示した10〜12月期の見通しが市場の期待に届かなかったことが直接の材料だと報じられている。好決算でも売られる構造そのものは、フジクラを例に好決算で株を買って損する人が毎回出る理由で書いた。ここで気になるのは、その急落が信用残のせいだったのかどうかではなくて、急落したあとに買い残が減るのか増えるのか、のほうだ。それが分かるのは今日、11月4日の16時になる。
データセクションで検証:買い残が膨らんだまま2日連続ストップ高
次は逆のケースで、「買い残が多いから上がらない」がきれいに外れた例になる。
データセクションは5月29日に上場来高値の6,140円をつけたあと、8月に追加受注案件の解約が明らかになって急落し、10月22日には1,230円まで下げていた。高値からおよそ8割の下落。その間に信用買い残は、5月29日の538万株から10月23日の1,055万株へとほぼ倍になっている。ここでもキオクシアと同じく、下がるほど信用の買いが増えていた。
普通の解説なら、ここで「需給は最悪」と書く。実際、そういう論調を何度も見かけた。
ところが10月23日の昼、会社がAIインフラとGPUコンピュートサービスの提供開始を発表すると、前場の安値1,100円から後場にはストップ高の1,530円まで切り返した。翌営業日の26日も2,661万株の大商いでストップ高の1,930円、27日には一時2,330円をつけている。
| 日付 | 株価 | 買い残 | 売り残 | 信用倍率 |
|---|---|---|---|---|
| 5/29 | 高値6,140円 | 538万株 | 169万株 | 3.19倍 |
| 8/28 | 前日8/27に1,539円まで下落 | 780万株 | 181万株 | 4.31倍 |
| 10/23 | 終値1,530円(ストップ高) | 1,055万株 | 203万株 | 5.19倍 |
| 10/26 | 終値1,930円(ストップ高) | 1,100万株 | 232万株 | 4.74倍 |
| 10/30 | 終値1,950円(−7.5%) | 1,169万株 | 199万株 | 5.87倍 |
見てほしいのは、急騰の最中も買い残が減っていないことだ。10月23日から30日にかけて、むしろ1,055万株から1,169万株へ増えた。上昇の燃料になったのは、積み上がった買い残ではない。買い残はただの「将来の売り候補」で、それ自体が株価を押し上げる力は持っていないからだ。事実として確認できるのは、材料を見た新しい買いが大量に入ったことまでだ(26日の出来高は2,661万株)。空売りの買い戻しがどれだけ効いたかは、この残高データからは特定できない。むしろ売り残は23日に203万株、26日に232万株と、ストップ高の2日間に増えている。残高の上では、その間に買い戻しが進んだ形跡は見えない。30日には199万株に減っているから、買い戻しが入ったとすれば、その後の上げ一服の局面だったのかもしれない。
少し不気味なのは、10月30日に7%下げた日にも、買い残がさらに増えていることだ。急騰で飛び乗った分なのか、下がったところを拾ったナンピンなのか、日次の残高データだけでは区別がつかない。ここは正直、分からないとしか書けない。
掲示板では「機関の売り残」として具体的な株数が飛び交っているけれど、空売り残高報告で公表されるのは発行済株式の0.5%以上のポジションだけで、信用売り残とは集計の範囲がまるで違う。両方を足し引きして「あと何万株は積める」と計算しても、前提からずれている。そういう計算を見かけたら、一歩引いて読んだほうがいい。
信用残は株価の原因なのか、それとも結果なのか
二つの銘柄を見てきて、少なくとも今回のデータからは、信用残が株価を先導したというより、値動きに合わせて形成された面が強そうだ、とは言っていいと思う。並べるとこうなる。
| 株価 | 信用残の動き | 何が起きていると読めるか | 今回の例 |
|---|---|---|---|
| 下落 | 買い残が増える | ナンピン・逆張りの買い | キオクシア 10/5〜10/15、10/30 データセク 5月末〜10月 |
| 上昇 | 買い残が減る | 戻りでの手仕舞い(やれやれ売り) | キオクシア 10/28 |
| 上昇 | 売り残が増える | 逆張りの空売り | キオクシア 10/28 データセク 10/26 |
| 下落 | 売り残が減る | 空売りの利益確定(買い戻し) | キオクシア 10/30 データセク 10/30 |
逆に、信用残が先に動いて株価がそれを追う、という形は今回は見えなかった。とはいえ、これで「信用残には予測力がない」と言い切るつもりはない。キオクシアとデータセクションの2銘柄を、それも数か月分見ただけだ。本気でやるなら、買い残が極端に積み上がった銘柄を何十と集めて、その後に上がったものも下がったものも含めて騰落率を数える必要がある。そこはこの記事の限界として、正直に書いておく。
それでも、「買い残が多いから上がらない」という一文だけで売り買いを決めるのは、根拠として弱すぎる。そこははっきり言える。
買い残が多いから上がらない。売り残が多いから踏み上げる。相場では当たり前のように語られるけれど、今回並べた数字を見るかぎり、株価はそこまで素直ではなかった。買い残を抱えたまま2日続けてストップ高をつける株もあるし、倍率33倍という重そうな買い残が、平均出来高の約1日分に相当する量だったりもする。買い残の多さは、上がらない理由にはならない。ただ、いったん下げ始めたときに、その下げを増幅する燃料にはなりうる。大口が見ているのも、たぶん買い残の株数そのものより、その株を持っている人たちが、どの価格で、どんな事情で売らざるを得なくなるか、のほうだ。だとしたら、「買い残が多い」の一言で上昇を否定することに、どれほどの根拠があるのだろう。
キオクシアを追いかけた記事
- 2026.11.03キオクシア株価が7割下落した理由|8000億円の自社株買いも報われず
- 2026.10.30上期純利益37倍、それでもPTSで一時7%安。キオクシア中間決算の「横ばいガイダンス」が突きつけた本当の意味
- 2026.10.20中国CXMTの価格破壊は起きず、半導体株の安売りだけが起きた
- 2026.07.31決算のキオクシアがなぜ売られるのか──期待値・需給・ノイズの3構造
- 2026.07.29半導体株、二週間で二度目の急落|今度は中国DUVが引き金に
- 2026.07.28TSMC純利益77%増でも半導体株急落、好決算神話が壊れた日