2026年10月28日、ニデックが9ページの適時開示「意見不表明の解消に向けた取組み状況に関するお知らせ」を公表した。特別注意銘柄に指定されてからちょうど1年の節目に出てきた文書だ。
会社は「内部管理体制の整備は完了した」と説明している。でも、監査法人はまだ意見を表明できていない。しかも追加調査の対象は、むしろ広がっている。
会社が目指していた「監査意見付きの訂正報告書」の提出は、結局このタイミングでは実現しなかった。1年という区切りを過ぎても、まだ終わっていない。
今回の開示を読んでいて、正直ちょっと引っかかる一文があった。「会計監査人による監査手続等が完了していない」という、わりと淡々とした書き方。でもその裏にあるのは、監査人が財務報告を担う人間の適格性を、今もなお一人ずつ確認し続けているという、かなり重たい話だ(この見方はあくまで筆者分析で、「不信感」という言葉そのものはニデック側の開示には出てこない)。
数字以上に気になったのは、ここだった。
調査対象はなぜ132人に広がったのか
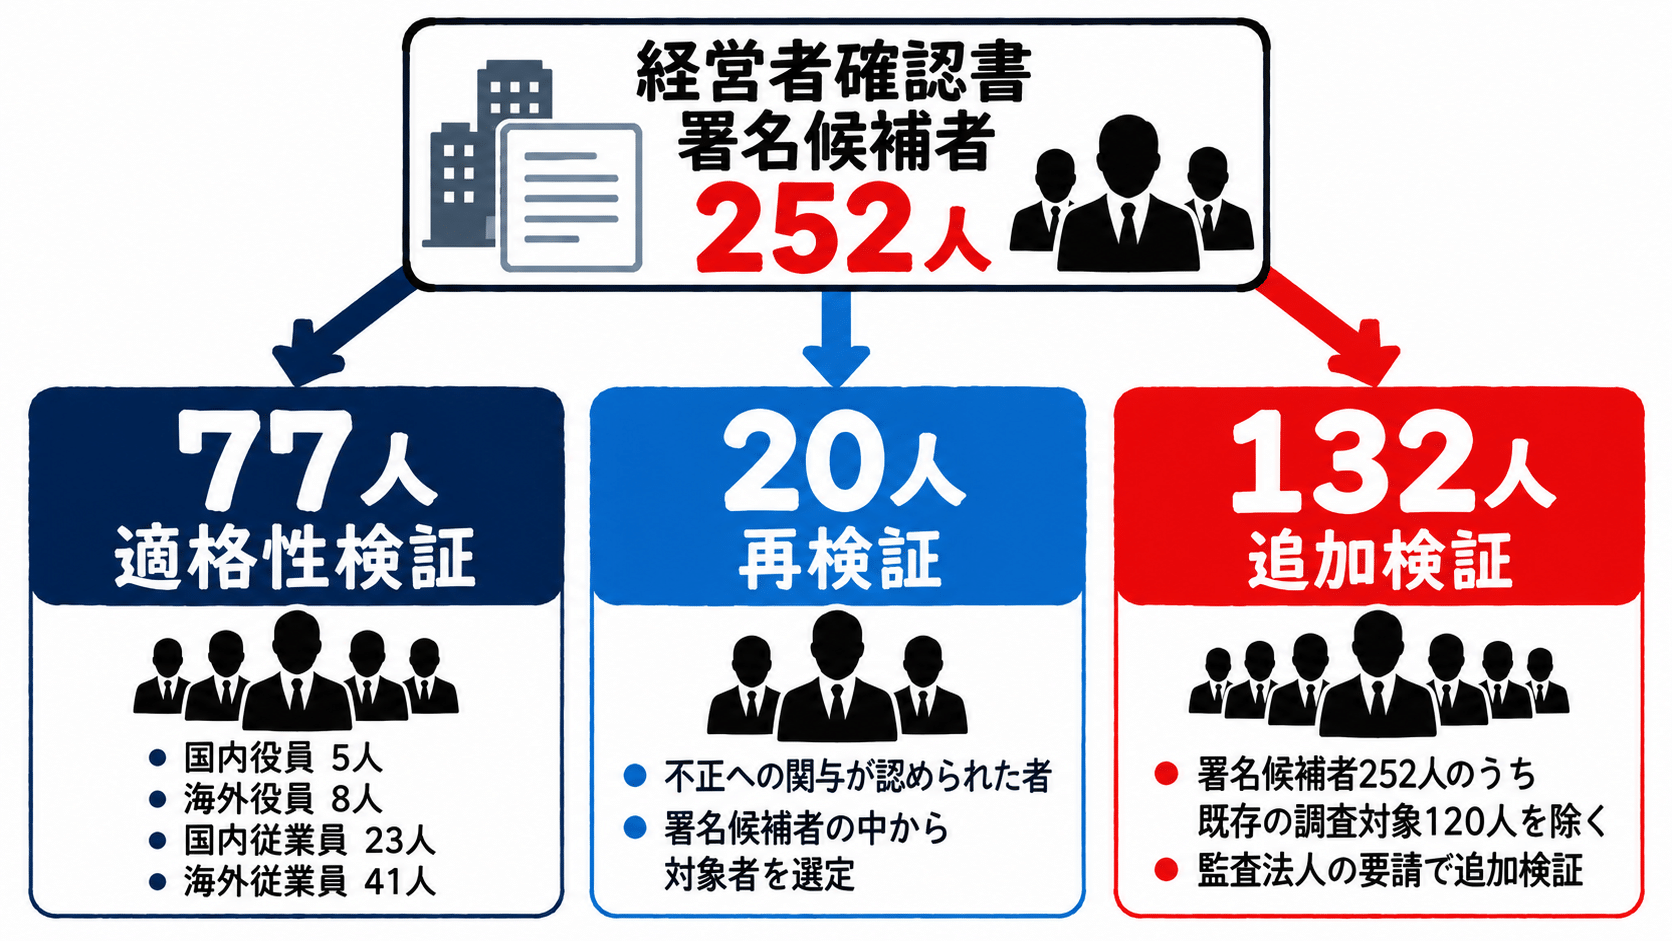
今回の開示で一番ボリュームがあるのが、追加調査の部分だ。9月30日時点で、適格性に疑義がある経営者確認書の署名候補者など77人(国内役員5人、海外役員8人、国内従業員23人、海外従業員41人)について、会社と監査法人がすり合わせを続けていた。この77人に対する会社側の手続(14項目中1〜13)は10月27日に完了し、結果は監査法人に報告済みだという。ただし、これは会社側の実施分が終わったという話であって、監査法人がその結果を評価し終えたという意味ではない。
ここまでなら、まだ理解できる話だった。問題はこのあとだ。
9月30日以降、監査法人が電子メールのスクリーニングを進める中で、新たに確認が必要な事項が見つかった。それを受けて、会社は不正への関与が認められた者や署名候補者の中から対象者を絞り込み、10月10日に20人を再検証の対象として選定している。さらに10月8日には、現職役員(執行役員を含む)8人についても、就任時から直近日までのメールを対象にしたデジタルフォレンジックを実施するよう要請があった。こちらは10月15日に開始、10月27日に8人全員分の結果を監査法人に報告している。
ここは誤解しやすいので先に書いておく。
そして10月19日、監査法人からの要請で、経営者確認書の署名候補者252人のうち、既存の調査対象120人を除く132人について、電子メール等との照合を含む追加検証を行うことになった。この「132人」という数字が今回の開示の目玉になっているけれど、これは不正に関与していた人数ではない。署名の適格性を確認するために、追加でチェックする対象者の人数だ。77人、20人、8人、132人はそれぞれ調査目的も対象も違っていて、重複関係もはっきりしない。単純に足し算して「不正関与者◯人」みたいに扱うのは、たぶん間違っている。
それでも、である。最初に特定された関与者だけを調べて終わる話ではなく、会計処理の正しさを保証する立場の人間まで、改めて適格性を検証しなければならなくなっている。この構図自体が、1年経っても状況が収束していないことを物語っていると思う。
監査法人が信用できないのは数字だけではない

経営者確認書というのは、特定の事項を確認するため、あるいは他の監査証拠を裏付けるために、拠点の経営者が監査人に提出する書面のことだ。会計監査人は2026年8月以降、各拠点でこの確認書に署名する人間の適格性そのものを検証するよう会社に求めている。
普通の監査なら、財務諸表の数字の正しさを確認して終わる話だ。でも今回は、その数字に「正しい」と署名する立場の人間の適格性まで、追加で検証の対象になっている。会計監査人からの要請で、会社側がメールレビューや経歴確認、宣誓書の取得といった手続を進めている状態だ。これは結構、異例な事態だと思う。
会社側はメールレビュー、通報・懲戒履歴の確認、経歴確認、必要な研修の受講、宣誓書の取得、追加インタビューといった手続を、署名候補者だけでなく経理責任者の後任候補者に対しても実施してきた。14項目の実施予定手続のうち13項目は10月27日に完了し、結果は監査法人に報告されている。
でも手続を完了させることと、監査法人がその結果に納得することは、別の話だ。今回の開示を読む限り、会社側の作業は進んでいるけれど、監査法人の評価がそれに追いついていない、あるいは評価の過程で新たな疑問が出てきている、という印象を受ける。財務諸表の数字だけでなく、その数字を作成・説明する組織そのものの信頼性が、今まさに問われている。
減損損失の過年度訂正、利益はどこまで信用できるのか
もう一つ見逃せないのが、減損損失の計上時期の見直しだ。ニデックは2026年3月期に計上した減損損失の一部を、2025年3月期以前の計上に訂正する予定だという。
減損というのは、資産の価値が下がったときに帳簿価額を切り下げる会計処理のこと。今回問題になっているのは、損失の金額そのものに加えて、「いつ」計上すべきだったかという期間帰属の問題だ。損失が実際に発生していた時期と、決算に反映した時期がずれていた可能性がある、ということになる。
関係会社株式・出資金の評価損や、関係会社事業損失引当金についても、計上額・期間帰属の一部を訂正する作業は完了していて、現在は会計監査人の監査を受けている段階だという。ただし、こちらは減損ほどはっきりと「過年度への付け替え」とは明記されていない。過年度分については「引き続き会計監査人と協議し、再検証を進める」という書き方にとどまっていて、減損と同列に扱うのは少し先走りかもしれない。
訂正によって2026年3月期の損益が見かけ上改善したとしても、それは事業そのものが好転したことを意味するとは限らない。過去の決算に損失を付け替えた結果かもしれないからだ。今回の資料には訂正後の具体的な金額までは示されていないので、影響額を断定するのは避けたい。ここは、追加の開示を待つしかない部分だと思う。
あわせて読む|ニデック(6594)ニデック報告書全文で判明|利益から逆算した減損と「消えた注記」 →
10月30日に確認書を提出、上場廃止の可能性は
ここは読者の多くが一番気にしているところだと思うので、整理しておく。
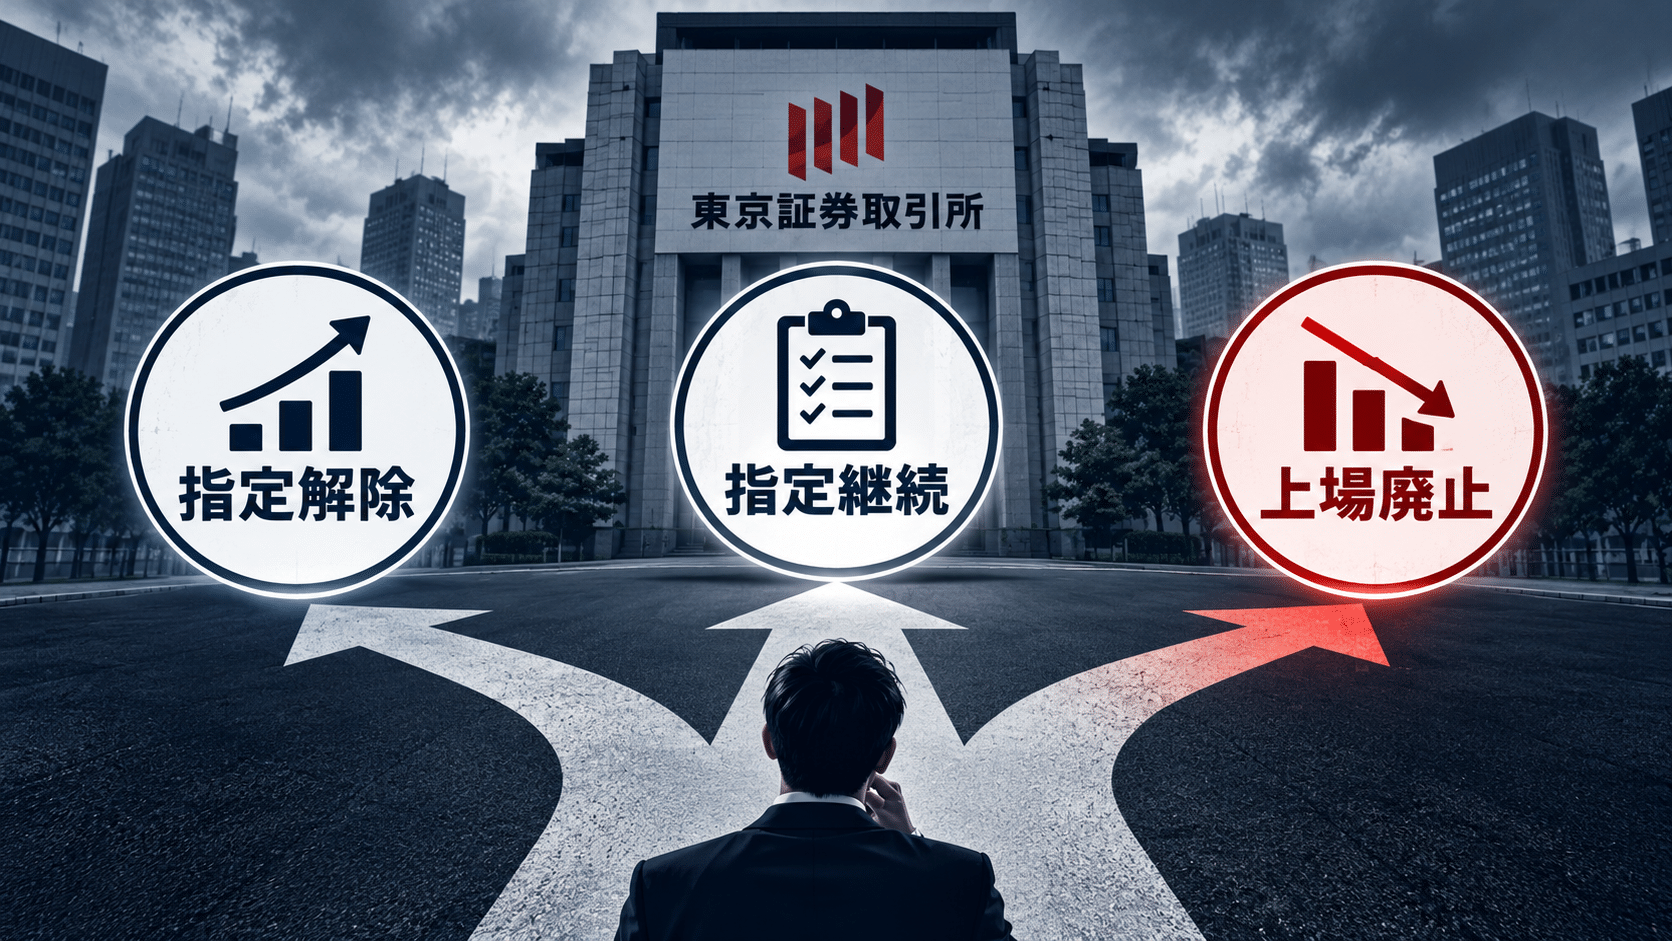
東証の有価証券上場規程503条2項は、特別注意銘柄に指定された日から1年経過後、速やかに内部管理体制確認書を提出することを義務づけている。ニデックは10月30日にこの確認書を東証へ提出する予定だ。ここは混同しやすいので念押ししておきたいけれど、10月30日はあくまで確認書の提出予定日であって、東証の審査結果が出る日ではない。提出のあと、特別注意銘柄の指定解除に向けた審査が始まる、という順番になる。
| 東証の審査結果 | 取扱い |
|---|---|
| 内部管理体制が適切に整備・運用されている | 原則、指定解除 |
| 整備済みだが運用が不十分で、改善の見込みがある | 指定継続 |
| 整備が不十分、または適切に運用される見込みがない | 上場廃止 |
1年が経過しただけで自動的に上場廃止になる制度ではない。経過観察の対象となるケースなど、例外もある。会社側は「内部管理体制の整備は完了し、運用を開始している」と説明していて、提出予定の確認書もこの立場で書かれるはずだ。
ただ、会社の自己評価と、東証・監査法人の評価はまったく別物だということは、ここで一度はっきりさせておきたい。監査意見の問題が解消していない以上、財務報告の信頼性に対する不安が投資家の側に残るのは、ある意味当然のことだと思う。
旧経営陣9人への責任追及、それでも監査は終わらない
今回の開示には、もう一つ重要な話が含まれている。ニデックは役員責任調査委員会の調査結果を踏まえて、元役員らに対する損害賠償請求訴訟の提起を決定した、という内容だ。詳細は10月27日付の別紙「当社元役員に対する損害賠償請求訴訟の提起について」に書かれている。
ここで混同したくないのが、「提訴を決定した」ことと「実際に提訴した」ことは別の話だという点だ。そして、旧経営陣の責任を追及することと、現在進行中の財務報告の正常化は、本来まったく別のプロセスだということも、忘れずにいたい。
誰かを処分することと、同じことが二度と起きない仕組みを作ることは、違う。さらに、その仕組みが実際に機能していると第三者(この場合は監査法人や東証)に認めてもらうことも、また別の話だ。今回のニデックの状況は、この三つの距離がまだ埋まっていないことを示していると思う。
なおの独自考察
正直、この開示を読んでいて一番不気味だったのは、「132人」という数字の大きさそのものより、会社側が手続を期限通りに終わらせても、監査法人側の評価や要請が後から追加されていくという構図だった。会社の進捗と、監査人の納得のあいだに、ずっとタイムラグが生まれ続けている。これは意図的に引き延ばしているというより、調べれば調べるほど確認すべき点が出てくる、という状態なのかもしれない。でもそうだとしたら、11月中に手続が終わる保証もどこにもない。
「Forward」という名前をつけて不祥事を風化させない週間を作る、という取り組み自体は悪くないと思う。ただ、企業の信用を取り戻すのは、こういう宣言や記念日じゃない。監査人が財務諸表に意見を表明できるようになって、東証が内部管理体制の実効性を認めて、初めて一つの区切りになる。1年という時間をかけてもまだそこに届いていない、という事実のほうが重い。
制度を整えるだけで、企業の信用は戻るのか
今後、確認しておくべき日程をまとめておく。
| 時期 | 注目点 |
|---|---|
| 10月30日 | 内部管理体制確認書の提出予定 |
| 11月中(条件付き) | 会社側の追加手続完了予定 |
| 未定 | 会計監査人による監査完了 |
| 未定 | 意見付きの訂正報告書提出 |
| 未定 | 東証による指定解除・継続等の審査結果 |
11月中の完了予定も、「新たな問題や追加要求がなければ」という条件付きだ。監査完了日も訂正報告書の提出日も、まだ決まっていない。
会社としては、できることはやっている。それは開示を読む限り、嘘ではないと思う。でも、やるべきことをやっているかどうかと、やるべきことが終わっているかどうかは、違う。投資家が本当に知りたいのは、改革にかける決意の強さではなく、監査人が来期以降の決算にちゃんと意見を表明できるのか、という一点だ。1年という時間をかけてもなお、それを示せていない現実は、やっぱり重い。
あわせて読みたい「ニデック(6594)関連記事」
出典
・ニデック株式会社「意見不表明の解消に向けた取組み状況に関するお知らせ」(2026年10月28日公表)PDF(TDnet適時開示)
・ニデック株式会社「当社元役員に対する損害賠償請求訴訟の提起について」(2026年10月27日公表、本文中の提訴決定に関する記述の根拠)
・東京証券取引所「有価証券上場規程」第503条第2項(特別注意銘柄に関する内部管理体制確認書の提出義務)日本取引所グループ