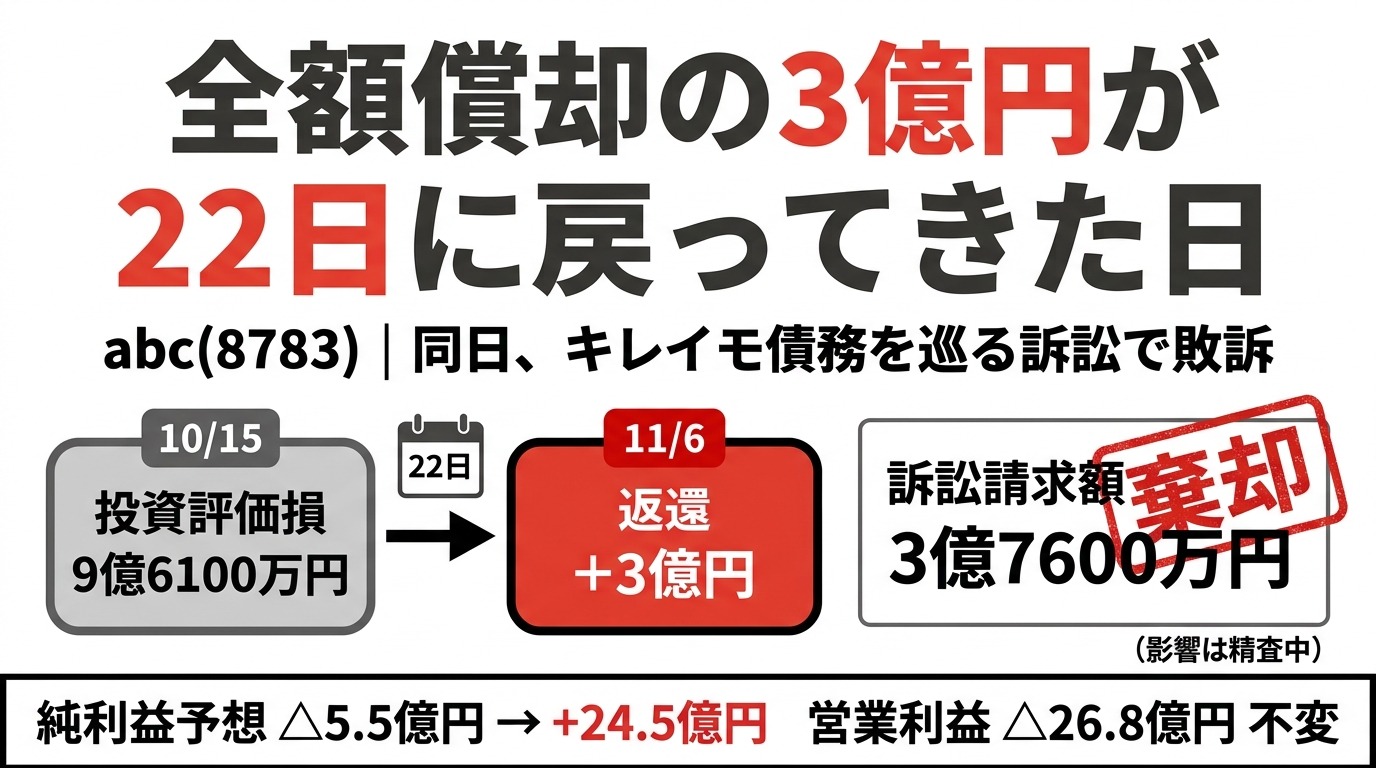
金曜の夕方、abc(8783)から適時開示が2本、ほとんど同時に出てきた。片方は「特別利益の計上及び業績予想の修正」、もう片方は「訴訟の判決に関するお知らせ」。タイトルだけを並べると、良い話と悪い話がちょうど打ち消し合っているように見えるし、掲示板の空気もだいたいそんな感じだった。
ぼくが引っかかったのは、そこじゃない。戻ってきた3億円は、会社が22日前の本決算で「回収できるか怪しい」と全額を損失に落としたばかりの出資金から出てきたものだった。そして同じ日に負けた訴訟は、GFA時代の脱毛サロン「キレイモ」をめぐる債権の後始末で、こちらは業績への影響を「精査中」としか書いていない。
数字に置き換えていくと、この2本はプラマイゼロと呼べるような話ではなくなってくる。今夜はその中身を、開示資料に書いてあることだけで追いかけてみる。
11月6日に出た2本の開示を、まず並べておく
| 開示 | 中身 | 金額 | 業績予想への反映 |
|---|---|---|---|
| 特別利益の計上及び業績予想の修正 | 共同事業出資の一部が返還された | +3億円 | 反映済み |
| 訴訟の判決に関するお知らせ | サクシードへの譲渡債権請求が棄却された | 請求額3億7,563万円 (会計上の損失額は未確定) | 「精査中」(未反映) |
業績予想の修正はこうなっている。
| 2027年8月期 通期予想 | 売上高 | 営業利益 | 経常利益 | 純利益 | 1株利益 |
|---|---|---|---|---|---|
| 前回(10月15日) | 2,582 | △268 | 242 | △55 | △1円03銭 |
| 今回(11月6日) | 2,582 | △268 | 242 | 245 | 4円59銭 |
| (参考)2026年8月期実績 | 2,603 | △3,088 | △6,580 | △7,816 | △211円52銭 |
売上も営業利益も経常利益も、1円も動いていない。動いたのは一番下の純利益だけで、△5,500万円が+2億4,500万円に、1株利益は赤字から4円59銭の黒字に変わった。会社によれば、この返還益には税金もかからない見込みだという。
3億円は「22日前にゼロにした出資金」から戻ってきた
時系列で並べると、話の輪郭がはっきりする。2026年8月期の決算で、abcは「特定の事業及び上場企業への投資に関する共同事業出資」について回収可能性を検討した結果、出資金評価損9億6,100万円を特別損失に計上した。それを公表したのが10月15日の本決算。そして11月6日、そのうち一部の共同事業出資から3億円が返ってきた。前期末で全額を評価損にしていたので、戻った3億円はそのまま全部が特別利益になる。
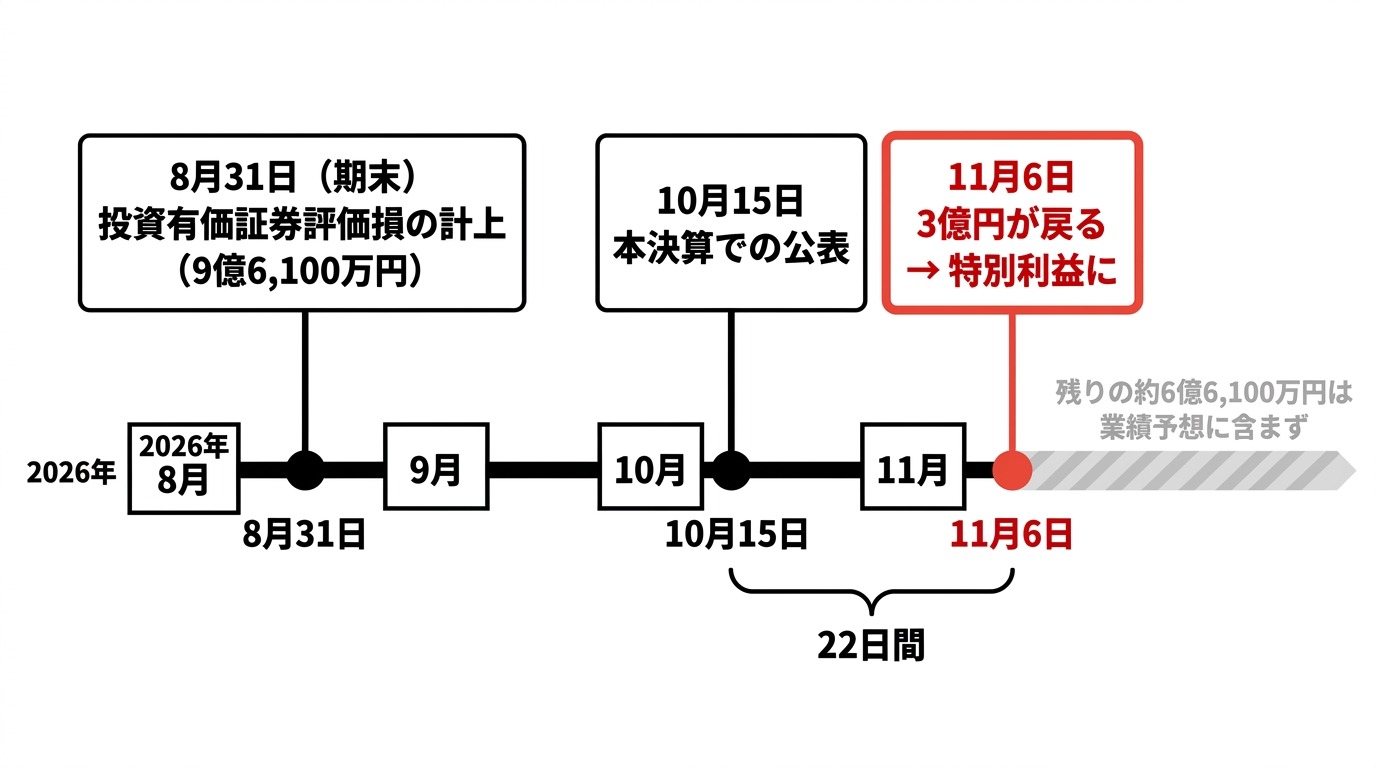
帳簿上ゼロまで落とした資産から現金が戻ってくると、戻った分はまるごと利益として計上される。悪い期に損失をまとめて出し切ると、翌期以降は「回収できた分」がそのまま黒字の材料になるわけで、会計の世界で「ビッグバス」と呼ばれる現象と、結果として似た利益の見え方になっている。
念のため書いておくと、今回それを意図してやったと言える材料は開示のどこにもない。ここで言いたいのは、結果として数字がそう見える形になっているという構造の話だ(筆者分析)。
それでも、どうしても引っかかる点はある。「回収可能性を慎重に検討した結果」として全額を落とした出資金の3割強が、わずか3週間ちょっとで戻ってきたわけで、評価のときの判断が慎重すぎたのか、それとも交渉が急に動いたのか、開示からは読み取れない。返還してきた相手の名前も、どういう経緯で返還が決まったのかも書かれていない。評価損9億6,100万円と今回の3億円の差は6億6,100万円になるけれど、評価損が複数の出資にまたがっている可能性もあって、この差額がそのまま未回収の残高だとは限らない。会社は「当該共同事業出資の残額」を業績予想に織り込んでいないと書くだけで、その金額も回収の時期も明らかにしていない。
ただ、フェアに書いておきたいこともある。この3億円は帳簿の上だけの話じゃなく、本物の現金だ。前回の記事で書いたとおり、abcの8月末の手元現金は2億9,500万円、親会社株主に帰属する自己資本は3億2,800万円しかなかった。それとほぼ同じ規模の現金が入ってきたのは、資金繰りに苦しんでいる会社にとって小さくない意味がある。ここは素直にプラス材料だと、ぼくも思う。
同じ日、「キレイモ」の後始末で負けていた
もう1本の開示は、少し時間をさかのぼらないと意味がつかめない。abcがまだGFAという社名だった2022年5月、同社は脱毛サロン「キレイモ」を運営していたヴィエリスから割賦債権を取得し、同じ年の9月にはキレイモ28店舗を事業ごと譲り受けている。今回の訴訟の相手サクシードは、キレイモの顧客向けに「サクシードクレジット」という個別信用あっせん、いわゆるショッピングクレジットを提供していた会社で、その立替払いの未払い分をabcがヴィエリスから譲り受けて請求したところ、一部の支払いを拒まれた、というのが発端だ。その後ヴィエリスは営業停止状態になり、2023年にはクレジット会社から立替払いの未払い分を連帯保証として請求される訴訟も起こされた。店舗のほうは、2023年9月にミュゼプラチナムへの譲渡で基本合意している。
| 時期 | 出来事 |
|---|---|
| 2022年5月 | GFA(現abc)がヴィエリスから割賦債権を取得(5月25日・30日) |
| 2022年9月 | キレイモ28店舗とFCライセンスを事業譲受 |
| 2023年5月 | キャネットクレジットが連帯保証債務の支払いを求めて提訴(ヴィエリスの立替払い関連) |
| 2023年7月24日 | サクシードクレジットの立替払いの未払い分(ヴィエリスから譲受)について、abcがサクシードを提訴 |
| 2023年8月 | 訴訟の長期化を理由に貸倒引当金1億1,600万円を計上 |
| 2023年9月 | キレイモ28店舗をミュゼプラチナムへ譲渡することで基本合意 |
| 係争中 | 請求額を5億2,129万円から3億7,563万円に変更 |
| 2026年10月30日 | 東京地裁が請求を棄却、訴訟費用は原告負担 |
| 2026年11月6日 | 判決書を受領し、開示 |
2023年8月の開示で、会社は「全面的に当社の訴えが認められるものとして、今後争う」と書いていた。3年あまり争った結果は、全面棄却だった。途中で請求額を1億4,500万円ほど減らしている理由も、開示には出てこない。
いちばん知りたいのは、この債権がいま帳簿にいくらで載っているかだ。2023年に1億1,600万円の引当を積んだことまでは開示で確認できる。前回の記事で触れた長期営業債権25億900万円には同額の貸倒引当金が積まれていて実質ゼロ評価になっていたので、サクシード向けの債権がそこに含まれているなら、損益への追加の打撃は限られるのかもしれない。ただ、含まれているかどうかは今回の開示からは確認できなかった(要確認)。
どちらにしても、3億7,563万円とその利息が現金で戻ってくる見込みは、控訴しない限り消えたと考えるのが自然だと思う。
もうひとつ、日付のズレも気になった人がいるかもしれない。判決の言渡しは10月30日で、開示は判決書を受け取った11月6日。1週間空いている。ただ、GFA時代の過去の判決開示を見ると、たとえば2025年2月の開示も「1月29日言渡し、判決書を受け取ったのは2月5日」という書き方で、受領日を基準にするのはこの会社のいつものやり方らしい。だから、今回だけタイミングを選んだとは言えない。3億円の返還も11月6日に受けたものなので、たまたま同じ日になったと言われればそれまでだし、実際そうなんだろうとも思う。それでも、見出しを2本並べたときの印象が「黒字転換」のほうへ引っぱられるのは、どうしても避けられない。
3Qまで黒字だった経常利益が、最後の3ヶ月で△65億円まで崩れた経緯と、自己資本比率6.5%の中身はこちらで追っている。
→ 【abc(8783)決算】3Qまで黒字→通期経常▲65億。たった3ヶ月で自己資本の9割が消えた“悪決算”の中身
良い話は予想に入り、悪い話は入らない
今回の2本を、業績予想にどう扱われたかで整理し直すと、こうなる。
| 項目 | 金額 | 業績予想での扱い |
|---|---|---|
| 出資金の返還(受領済み) | +3億円 | 織り込み済み |
| 当該共同事業出資の残額 | 非開示 | 織り込まず(回収の時期・金額が確定すれば知らせる、とある) |
| サクシード訴訟の敗訴 | 請求額3億7,563万円 (会計上の損失額は未確定) | 「精査中」 |
| 特別損益全般 | ― | 10月15日の予想では織り込んでいなかった |
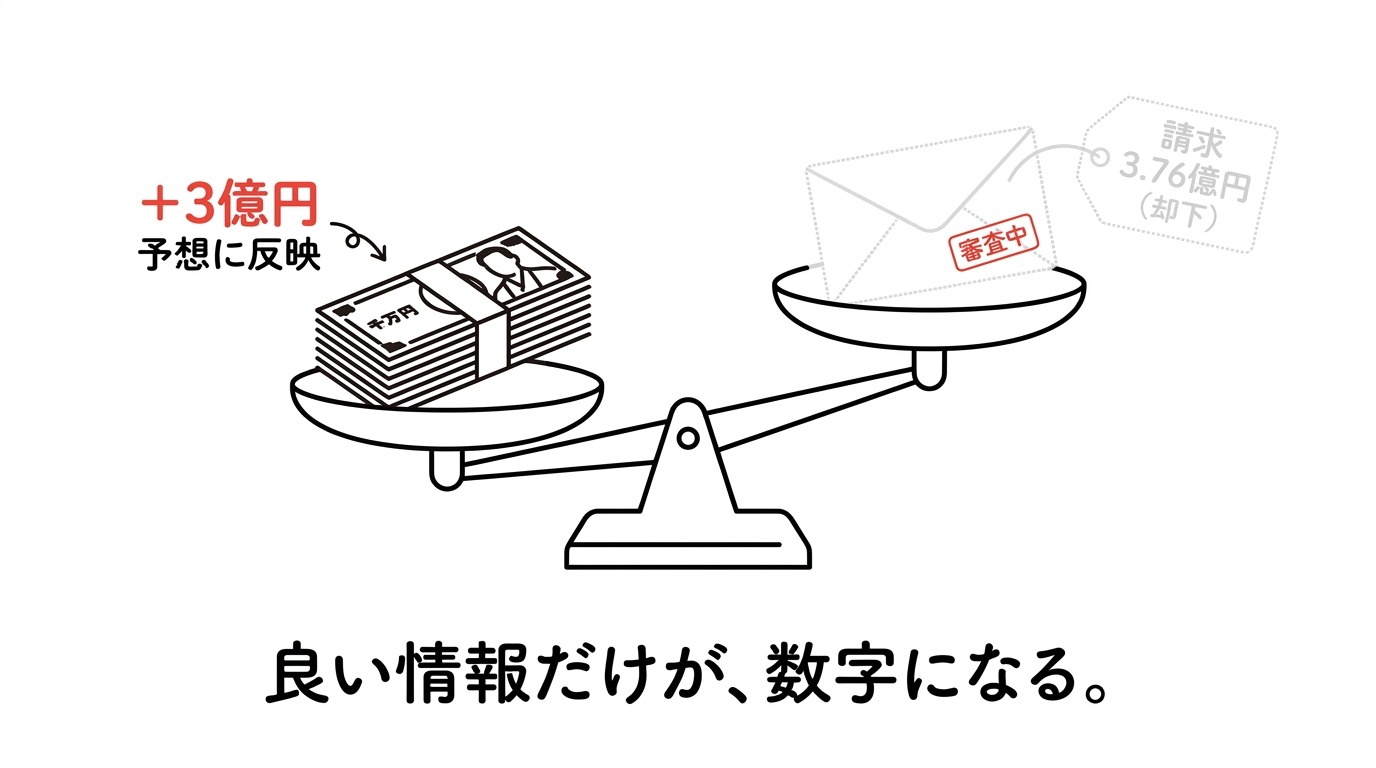
確定した利益は予想に入れて、まだ金額が見えない損失は入れない。会計のルールとしては何もおかしくないし、むしろ普通の扱いだ。ただ、読む側の目に最初に飛び込んでくるのは「純利益の予想を黒字に修正」という一行のほうで、「精査中」の三文字は二本目のPDFの最後のほうにひっそり置かれている。この温度差こそ、開示を読むときに一番気をつけたい部分だとぼくは思っている(筆者分析)。
1株利益4円59銭、PER7倍台という「割安」の正体
11月6日の株価は、日中に33円まで下げて上場来安値を更新し、終値は34円だった。日経平均が一時4,000円を超えて下げた日でもある。終値34円で計算すると、修正後の1株利益4円59銭に対するPERは約7.4倍(34円÷4円59銭、筆者推算)。スクリーニングの画面では、一桁PERの黒字転換銘柄として顔を出してもおかしくない数字だ。
今回の黒字は、全額が一過性の特別利益によるもので、本業の営業利益は△2億6,800万円のまま変わっていない。10月の本決算の前にも、この銘柄は「PBR0.21倍の割安株」に見えていた時期があって、期末の1株純資産が6円59銭だと分かった瞬間にその前提は崩れた。見た目の割安さが一晩で入れ替わる銘柄だという点は、何度でも思い出しておいたほうがいい。
分母のほうも見ておく。2億4,500万円を4円59銭で割ると、約5,338万株になる。株探が表示している11月5日時点の発行済株式数は5,340万2,354株で、ほぼ同じ水準だ。会社が予想の計算にどの株数を使ったのかまでは開示に書かれていないけれど、足元の株数に近い分母を前提にした数字だと見ておいたほうが実態に近いと思う(筆者推算)。前期の1株損失211円52銭から逆算した期中平均株式数は約3,695万株で、9月中旬の発行済株式数は約4,654万株だった。新株予約権の行使が進めば、この分母はまだ膨らむ。前回の記事で書いたとおり、第20回新株予約権は期末時点で1,508万株分が未行使で残っていた。
これから見ておきたい日付
- 11月20日前後|控訴するかどうか:民事訴訟法では、控訴期間は判決書の送達を受けた日から2週間。会社は「控訴の要否を含めて検討」としている。控訴すれば費用がかかるし、しなければ債権回収の道はほぼ閉じる。
- 11月30日|定時株主総会:松田元社長と副社長が退任する予定になっている。今回の2本は、松田社長の名前で出る最後の大きな開示になるかもしれない。
- 第1四半期決算(9〜11月期):3億円の特別利益が実際にどの科目で乗るか、訴訟の影響額がいくらと出てくるか、貸倒引当金の追加があるか、営業赤字の幅がどこまで縮んでいるか。
- 毎月初の開示|新株予約権の行使状況:分母がどのペースで増えているか。
- 時期未定|当該共同事業出資の残額:金額も時期も明かされていない残りが、本当に戻ってくるのか。
なおの独自考察:3億円をどう受け止めるか
ここからは完全に私見になる。先に結論めいたことを言うと、ぼくは月曜の寄り付きでは触らない。3億円の現金が入ったこと自体は本物で、それは認める。ただ、その3億円がこの先どこへ消えていくのかが、まだまったく見えていないからだ。
4月の中期経営計画の進捗報告で、この会社は通期の純利益を62億〜65.5億円と見込んでいた。半年後に出てきた実績は△78億円だった。その振れ幅を見たあとで、「純利益予想を黒字に修正」という一行を額面どおりに受け取るのは、正直ぼくには難しい。
正直に言うと、上場来安値をつけた日に「黒字」の二文字が出てくる銘柄というのは、ぼくの中の天邪鬼がいちばん反応するタイプではある。逆張りの虫がうずくのも分かる。でも、反応していい場面と、ただ眺めておくべき場面の区別だけはつけておきたくて、今回はたぶん後者だ。11月20日の控訴判断と、新体制が最初に出してくる数字を見てからでも、遅くはないと思う。
※本記事は特定銘柄の売買を推奨するものではありません。株価・株式数は記載の時点・出典に基づく数値で、推算値には計算式を併記しています。投資判断はご自身の責任でお願いします。
出典
- abc株式会社「特別利益の計上及び業績予想の修正に関するお知らせ」2026年11月6日
https://www2.jpx.co.jp/disc/87830/140120261106568041.pdf - abc株式会社「訴訟の判決に関するお知らせ」2026年11月6日
https://www2.jpx.co.jp/disc/87830/140120261106568082.pdf - abc株式会社「2026年8月期 決算短信〔日本基準〕(連結)」2026年10月15日
https://www.release.tdnet.info/inbs/140120261015551728.pdf - abc株式会社「連結業績における営業損失、営業外費用及び特別損失の計上並びに連結業績の当期予想値との差異に関するお知らせ」2026年10月15日
https://www.release.tdnet.info/inbs/140120261015551729.pdf - abc株式会社「中期経営計画 進捗報告」2026年4月14日(BigGo ファイナンス掲載)
https://finance.biggo.jp/news/jpx_tdnet_140120260414503990 - GFA株式会社「2024年3月期 第1四半期決算短信〔日本基準〕(連結)」2023年8月14日(割賦債権の取得日、サクシードクレジットに関する記載)
GFA 2024年3月期 第1四半期決算短信(PDF) - GFA株式会社「営業損失の計上に関するお知らせ」2023年8月14日
https://www2.jpx.co.jp/disc/87830/140120230814542014.pdf - GFA株式会社「当社に対する訴訟に関するお知らせ」2024年6月24日
https://www2.jpx.co.jp/disc/87830/140120240624535400.pdf - GFA株式会社「訴訟の判決に関するお知らせ」2025年2月5日
https://www2.jpx.co.jp/disc/87830/140120250205563856.pdf - GFA株式会社 キレイモ店舗のミュゼプラチナムへの事業譲渡に関する開示 2023年9月20日
https://www2.jpx.co.jp/disc/87830/140120230920556265.pdf - 日本M&Aセンター「GFA、ヴィエリスより美容脱毛専門サロン事業の一部を譲受」2022年9月28日
https://www.nihon-ma.co.jp/news/2022/9/28/ - 株探「abc(8783) 基本情報」(2026年11月6日の株価・発行済株式数)
https://kabutan.jp/stock/?code=8783 - 松井証券「abc(8783) 株価」(2026年9月18日時点の発行済株式数)
https://finance.matsui.co.jp/stock/8783/index - e-Gov法令検索「民事訴訟法」第285条(控訴期間)
https://laws.e-gov.go.jp/law/408AC0000000109 - Yahoo!ニュース(集英社オンライン)「日経平均が一時4000円超の急落」2026年11月6日
https://news.yahoo.co.jp/articles/ada6c517027f6d92b100620a800391344654afbc