深夜、含み損の建玉を眺めながら、ふと変なことが気になった。
このポジション、上がっても下がっても毎日なにかしら「お金」が出ていっているよな、と。売買手数料は0円のはずなのに、取引残高報告書を見ると諸経費の欄にはちゃんと数字が並んでいる。そもそも、手数料を無料にした証券会社が過去最高益を更新しているのは、どういう理屈なんだろう。
気になって、証券会社自身が出している決算資料と、バイナリーオプション業者が毎月公表している取引実績を並べてみた。結果から言うと、私たちが「上がるか下がるか」に必死になっている間に、お金はわりと別の場所で、静かに、規則正しく動いている。正直ここは少し不気味だった。
「手数料0円」の会社が、過去最高益を出している
SBI証券は2023年9月30日発注分から、国内株式の売買手数料を条件付きで無料にした。いわゆる「ゼロ革命」だ。普通に考えれば、メインの稼ぎ頭を手放したことになる。
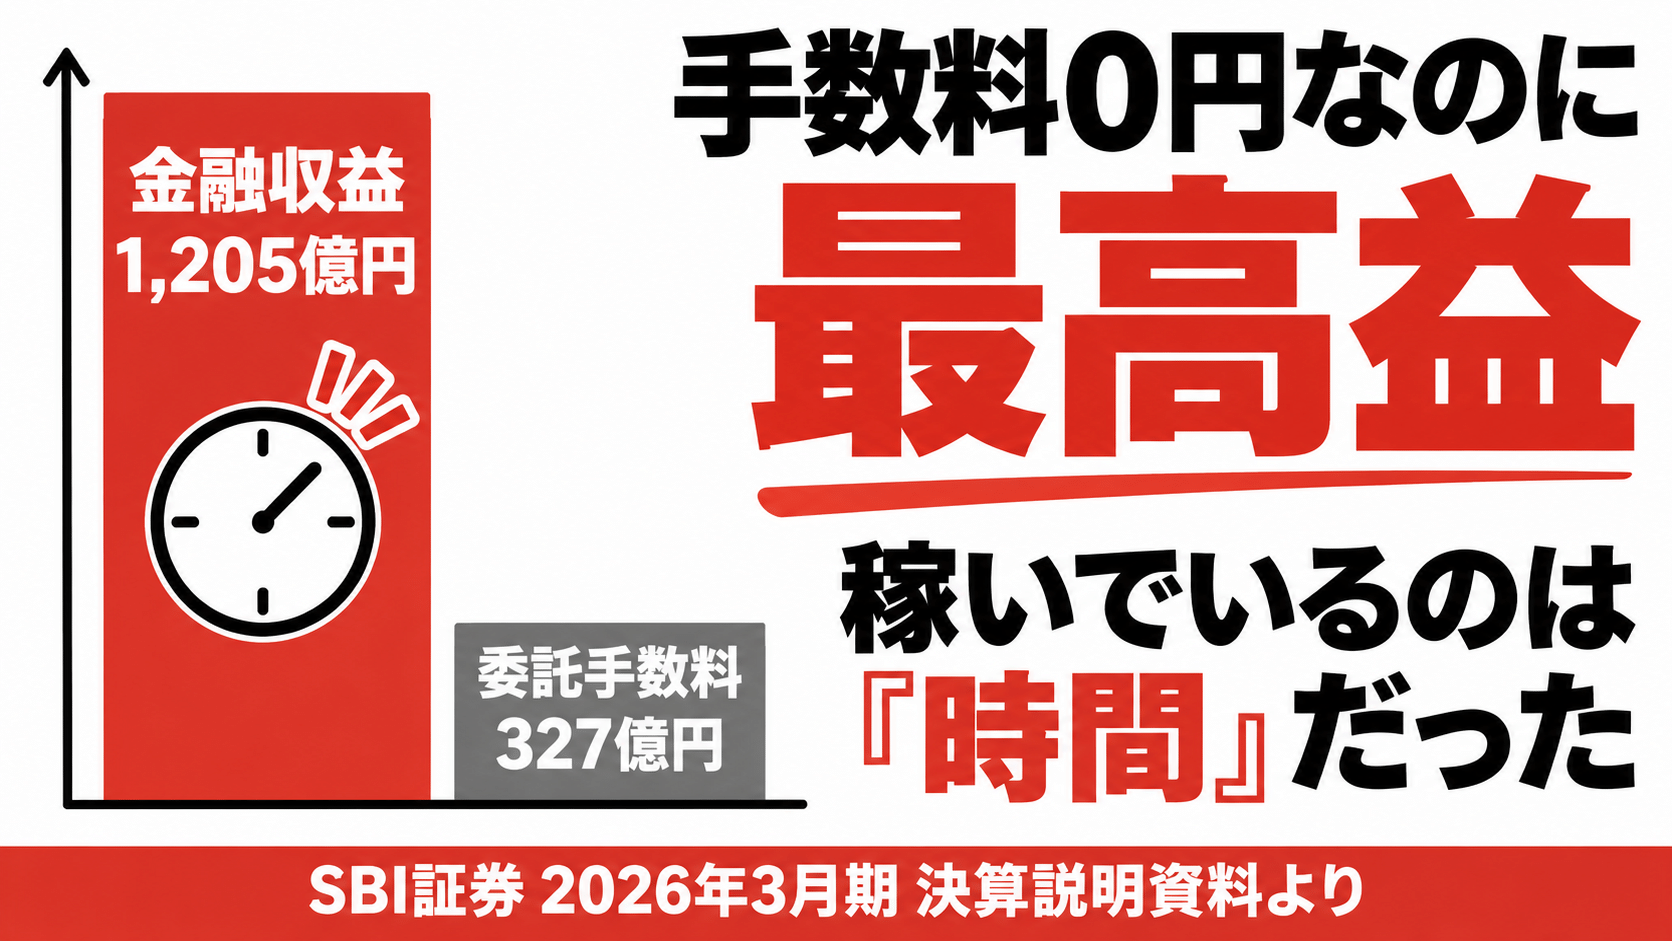
ところが2026年3月期の連結決算を見ると、営業収益は2,846億円で前期比19.2%増、営業利益は約868億円で12.5%増。どちらも過去最高だ。じゃあ何で稼いでいるのか、決算説明資料の数字を拾って並べるとこうなる。
| SBI証券 2026年3月期(通期・連結) | 金額 | 前期比 |
|---|---|---|
| 営業収益 | 2,846億円 | +19.2% |
| 委託手数料(先物・外国株等を含む) | 327億円 | +9.6% |
| 金融収益 | 1,205億円 | +40.2% |
| └ うち信用取引分 | 630億円 | +22.1% |
| 金融費用(営業収益−純営業収益で算出) | 約421億円 | — |
委託手数料が327億円なのに対して、金融収益は1,205億円。約3.7倍ある。信用取引分だけを抜き出しても630億円で、委託手数料のほぼ2倍だ。営業収益に占める割合で言うと、金融収益が約42%、委託手数料は約11.5%しかない。
「手数料無料」という看板の下で、主役はとっくに入れ替わっていた。いや、入れ替わったというより、売買手数料はもともと入口で、本当に太いパイプは別にあった、と読むほうが自然なのかもしれない。
しかもこれはSBI証券だけの話ではなかった。同じ決算説明資料の巻末に、SBI証券が各社の公表資料から集計した営業収益の構成比が載っている。
| 営業収益に占める割合 | 金融収益 | 委託手数料 |
|---|---|---|
| 三菱UFJ eスマート証券 | 56.2% | 24.0% |
| SBI証券 | 42.4% | 11.5% |
| 楽天証券 | 41.1% | 15.8% |
| 松井証券 | 39.6% | 47.1% |
| (参考)野村證券 | 16.9% | 17.7% |
SBI、楽天、三菱UFJ eスマートの3社では、金融収益が委託手数料を大きく上回っている。三菱UFJ eスマート証券にいたっては営業収益の半分以上だ。対面の野村證券が16.9%にとどまっているのと比べると、ネット証券というビジネスの重心がどこにあるのか、だいぶはっきりしてくる。この中で松井証券だけは委託手数料のほうが大きく、手数料体系の違いがそのまま収益構造に出ているのかもしれない。
信用買いの金利は、勝ち負けではなく「時間」に課金される
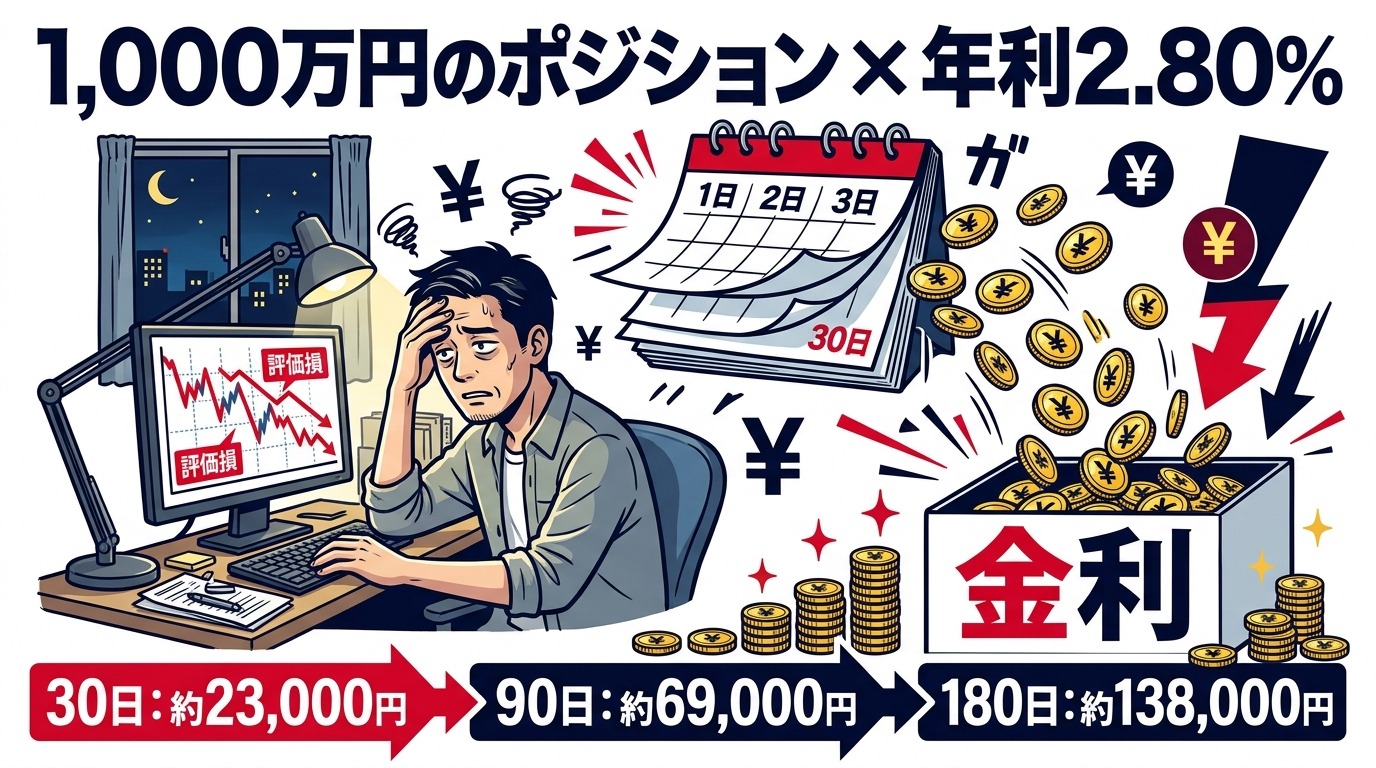
SBI証券の公式ページを見ると、2026年11月時点で制度信用の買方金利は年2.80%、売り方が払う貸株料は年1.10%になっている。一般信用の無期限も買方金利は同じ2.80%だ。
この金利は、建玉が利益になっているかどうかと一切関係なく、持っている日数に比例して積み上がる。ここがキモだと思う。
・90日保有 → 約6.9万円
・180日保有(制度信用の期限近く) → 約13.8万円
株価が横ばいでも13.8万円。含み損を抱えたまま「戻るまで待つ」を半年やると、株価の戻りとは別に、この金額の金利負担が積み上がっている計算になる。待つという行為そのものに、値札がついているわけだ。
そしてSBI証券は2026年6月9日、国内株式の信用残高が主要ネット証券で初めて3兆円に達したと発表した。7月末には信用取引口座数が200万口座を超えている。同社の発表では、レバレッジ1倍・建玉上限500万円の入門サービス「はじめて信用」は2026年5月末で83万口座、信用口座の開設数は1年前より113%増えたという。
決算説明資料のグラフを追うと、信用取引の建玉残高は2025年9月末に約2.0兆円、2026年3月末に約2.5兆円。そこから3か月で3兆円に届いたことになる。信用取引分の金融収益は2026年3月期に前期比22.1%増えている。比較している期間は少しずれるものの、信用残高の拡大と金融収益の増加は、同じ方向を向いている。
ここで雑な掛け算をしてみる。仮に3兆円すべてが年2.80%の買い建てで、それが1年間まるごと維持されたとすると、年840億円になる。ただ、これは収益の予測ではない。3兆円は6月時点の残高で年間平均ではないし、金利を払う買い建てと、貸株料を払う売り建てが混ざった数字だ。大口優遇金利や、金利がかからない日計りの建玉もある。あくまで「構造の大きさ」をつかむための単純試算として見てほしい(筆者推算)。
それでも、630億円を365で割ると1日あたり約1.7億円になる。土日も祝日も、相場が大荒れの日も、凪の日も関係なく、建玉が残っている限り金利の時計は進む。証券会社から見れば、顧客が勝つか負けるかよりも、建玉が長く、大きく残ってくれることのほうが収益に直結する構図になっている、と読める。
追証の夜、証券会社は何を失っているのか
よくある誤解に「追証で投げさせられた損は、証券会社のポケットに入る」というのがある。これは違う。
信用取引の売買は取引所で成立していて、株価の下落で顧客が被った損失は、通常、証券会社の利益に直接振り替わるものではない。株式市場はゼロサムではないから、暴落の日は保有者みんなが同時に損をしているだけ、ということも多い。証券会社はむしろ、顧客が損を払えなくなったときに立て替えを回収できないリスクを抱えている。急落の夜に一番胃が痛いのは、実は証券会社のリスク管理部門かもしれない。
それでも、どうしても引っかかる点がひとつある。
利益が出た建玉はさっさと利確されやすく、含み損の建玉ほど「戻るまで」と長く放置されやすい。これは行動ファイナンスでいう損失回避や気質効果に近い話で、長年相場を見ていると、ほとんど法則のように感じる。そうだとすると、金利を一番長く負担し続けているのは、負けている側の建玉だということになる(筆者分析)。
証券会社が顧客の損失そのもので儲けているわけではない。ただ、顧客が「損を確定できずに耐えている時間」は、構造的に金利収入の源泉になっている。悪意の話ではなく、仕組みとしてそうなっている。そこが厄介なところだ。
→ 機関投資家から見た個人投資家は、ただの『出口戦略用のゴミ箱』でしかない
バイナリーオプションは、業者そのものが「相手」になる
信用取引では、証券会社は「場所と資金を貸す人」だった。国内の店頭バイナリーオプションは構造がまったく違って、業者自身が顧客の取引相手になる。顧客がオプションを買い、当たればペイアウト(1枚1,000円など)を受け取り、外れれば購入代金がそのまま消える。その支払いと受け取りの相手方が、業者だ。
面白いのは、業者が毎月その結果を自分で公表していることだ。GMO外貨の「オプトレ!」は、2013年9月のサービス開始から全月の実績をウェブに載せている。2026年11月7日時点で最新の10月分はこうだった。
取引した人の5人に4人が、その月を負けで終えている。顧客全体で100円払って、戻ってきたのは約91円。ちなみに9月も損失口座80.81%、受取92.35%で、ほぼ同じ形だった。
1か月や2か月なら「たまたま悪い月だった」で片付けられる。なので、公表されている2013年9月から2026年10月までの158か月分を、全部拾って集計してみた。
| オプトレ!ラダー 158か月の集計(筆者集計) | 結果 |
|---|---|
| 受取割合が100%以上だった月(顧客全体がプラス) | 158か月中 6か月 |
| 損失発生口座が70%以上だった月 | 158か月中 153か月 |
| 損失発生口座が80%以上だった月 | 158か月中 48か月 |
| 受取割合の単純平均 | 約94.5% |
| 損失発生口座割合の単純平均 | 約78.0% |
| 直近24か月(2024年11月〜2026年10月)の受取割合 | 89.34%〜96.34%(平均約92.4%) |
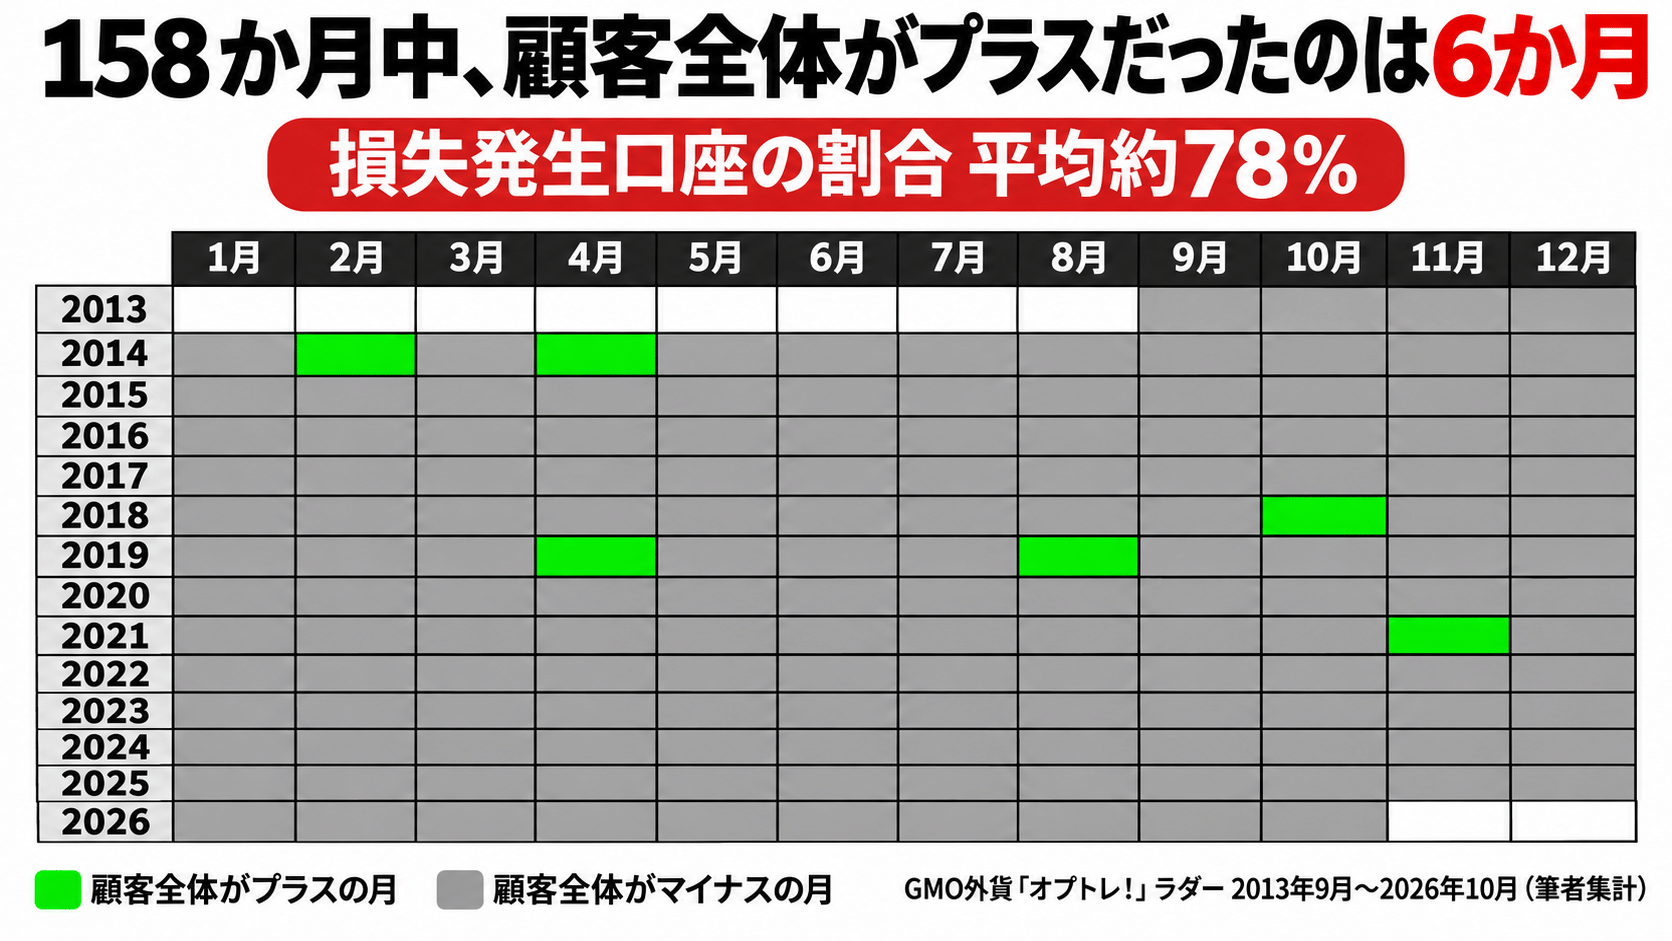
13年分を並べて、顧客全体がプラスで終わった月は6回しかない。円高の月も円安の月も、コロナ相場も、日銀の政策転換も挟んでいるのに、数字の形がほとんど変わらない。相場の方向とは別のところで結果が決まっているように見える。ここが一番ゾッとしたところだった。
国内シェアの大きいGMOクリック証券「外為オプション」も、月次実績をPDFで公開している。2024年11月から2026年9月までの23か月を見ると、受取割合は92.35%〜96.94%、損失発生口座は70.64%〜77.69%の範囲に収まっていて、100%を超えた月はない。
「その差額は当社の損益」と、業者自身が書いている
個人的にいちばん驚いたのは、数字そのものより注記のほうだった。
GMO外貨は月次実績のページで、顧客の支払総額から受取額を差し引いた金額が自社の損益になる、とはっきり書いている。GMOクリック証券のPDFにも、総取引金額と総支払金額の差額は「取扱業者である当社の損益」になる、という趣旨の一文がある。隠してもいないし、ぼかしてもいない。

ここも短絡は禁物で、この差額は「損益」であって「純利益」ではない。業者はポジションの偏りをヘッジするし、システムや人件費もかかる。顧客がまとめて大勝ちした月には、業者側がマイナスになることだってある。実際、オプトレ!にも受取割合が100%を超えた月が6回あった。
ただ、オプションの価格を提示しているのは業者のほうだ。価格の中に、理論上の公正な値段に加えて業者の取り分がどれだけ乗っているのか、外から正確に知る方法はない。1回1回の勝負は五分五分に見えても、何千、何万回と積み重ねたときに、平均して数パーセントずつ顧客側から業者側へ流れる設計になっている。13年分の数字が毎月ほぼ同じ形をしているのは、そう読むのが一番すっきりする(筆者分析)。
業界団体の金融先物取引業協会は2013年7月18日に「個人向け店頭バイナリーオプション取引業務取扱規則」を制定し、取引期間に下限を設けるなどのルールを作った。ガイドラインには、極端に短い満期のオプションが投機的に使われることへの懸念がはっきり書かれている。いま毎月の実績が公表されているのも、その流れの上にある。言い換えると、ルールで最低限の透明性を確保したうえでも、毎月の取引口座の約8割が損失を出す状況が、もう何年も続いている商品だということになる。
二つを並べると、業者が見ている数字が違う
| 信用取引 | 店頭バイナリー | |
|---|---|---|
| 業者の立ち位置 | お金・株を貸す人 | 取引の相手方 |
| 主な収益源 | 買方金利・貸株料と調達コストの差 | 顧客の支払総額と受取総額の差(業者損益) |
| 顧客が負けたとき | 損失は市場の相手へ。業者の直接の収益ではない | ヘッジ前で見れば業者側の利益になる |
| 業者が増えてほしいもの | 建玉の量 × 保有日数 | 取引回数 × 取引金額 |
| 業者のリスク | 立替金の回収不能、調達金利の上昇 | 顧客の一斉的中、ヘッジのずれ |
並べてみると、どちらの商品でも、業者の収益を左右しているのは「顧客が正しく予想できるか」ではないことがわかる。信用なら残高と時間、バイナリーなら回数と金額。私たちが毎晩チャートとにらめっこして考えている変数と、業者の決算を動かしている変数が、そもそも別物なのだ。
だから「手数料無料」は嘘ではない。売買の瞬間にはたしかに0円だ。ただ、料金を取るポイントが、売買の瞬間から「保有している時間」や「繰り返す回数」に移っただけ。そう考えると、デビュー月の金利キャッシュバックや、入門向けのレバレッジ1倍サービスの意味も、少し違って見えてくる。入口のハードルを下げて建玉の総量を増やす、という戦略としては、きわめて合理的だ。
相場を見る前に、これだけは確かめておきたい
建玉金額×金利÷365。300万円なら2.80%で1日約230円。この数字を知っているだけで、「とりあえず持っておく」の重さが変わる。
価格の損切りラインだけでなく、時間の損切りラインも持つ。期日まで粘るのが前提なら、その分の金利を最初から想定損失に入れておく。
GMO外貨もGMOクリック証券も公表している。公表値は顧客全体の実績で、自分の口座の期待値そのものではない。それでも、顧客全体の受取割合が何年も100%を下回り続けている場で、自分だけが例外になれる根拠を持っているか。そこは一度、正直に問い直したほうがいい。
委託手数料と金融収益の比率を見れば、その会社がどこで稼いでいるかがわかる。自分がその収益源のどこに座っているのかを知るのは、悪いことではない。
信用取引は資金効率を上げてくれるし、市場の流動性にも貢献している。使い方次第で、ちゃんと武器になる道具だ。問題は道具そのものではなく、その道具がどこで料金を取っているのかを知らないまま使い続けることのほうだと思う。
私たちは株価が上がるか下がるかを必死に考えている。けれど証券会社の決算を開いてみると、お金は相場の方向とは別の場所で、毎日きちんと動いていた。その流れのどこに自分が立っているのか、一度くらいは確かめてから、次の建玉を入れてもいいのかもしれない。
SBI証券「決算説明資料 2026年3月期 通期」2026年5月1日
SBI証券「決算説明資料 2026年3月期 上半期」2025年10月31日
SBI証券「主要ネット証券初、国内株式信用残高3兆円達成のお知らせ」2026年6月9日
SBI証券「業界初となる国内株式信用口座200万口座を達成」2026年8月3日
SBI証券「買い方金利・売り方金利・貸株料率・HYPER料」(2026年11月7日閲覧)
SBI証券「米国株式信用取引手数料&デイトレード時の金利・貸株料無料化のお知らせ」2026年10月16日
野村證券「【信用取引】買方金利変更のお知らせ」2026年2月26日
GMO外貨「オプトレ!月次取引実績」(2026年11月7日閲覧)
GMOクリック証券「外為オプション取引の月次取引実績」2026年10月1日現在
金融先物取引業協会「個人向け店頭バイナリーオプション取引業務取扱規則」2013年7月18日制定
金融先物取引業協会「個人向け店頭バイナリーオプション取引業務取扱規則に係るガイドライン」